这只股票的名字写着「交易所」,而公司自己年报的第一句话写的是技术与数据。洲际交易所(Intercontinental Exchange, Inc.)报告三个分部,其中一个分部的收入来自房贷放款完成的那一刻,也来自房贷走进止赎程序的那一刻,跟任何人下不下单都没有关系。本文读的是申报文件而不是公司名:它自己说它卖什么,哪几条收入线被它称为「经常性」、哪几条被它称为「按笔计费」,以及买下这只在纽交所挂牌的股票,你到底拿到了什么、没拿到什么。
洲际交易所(ICE)是什么公司
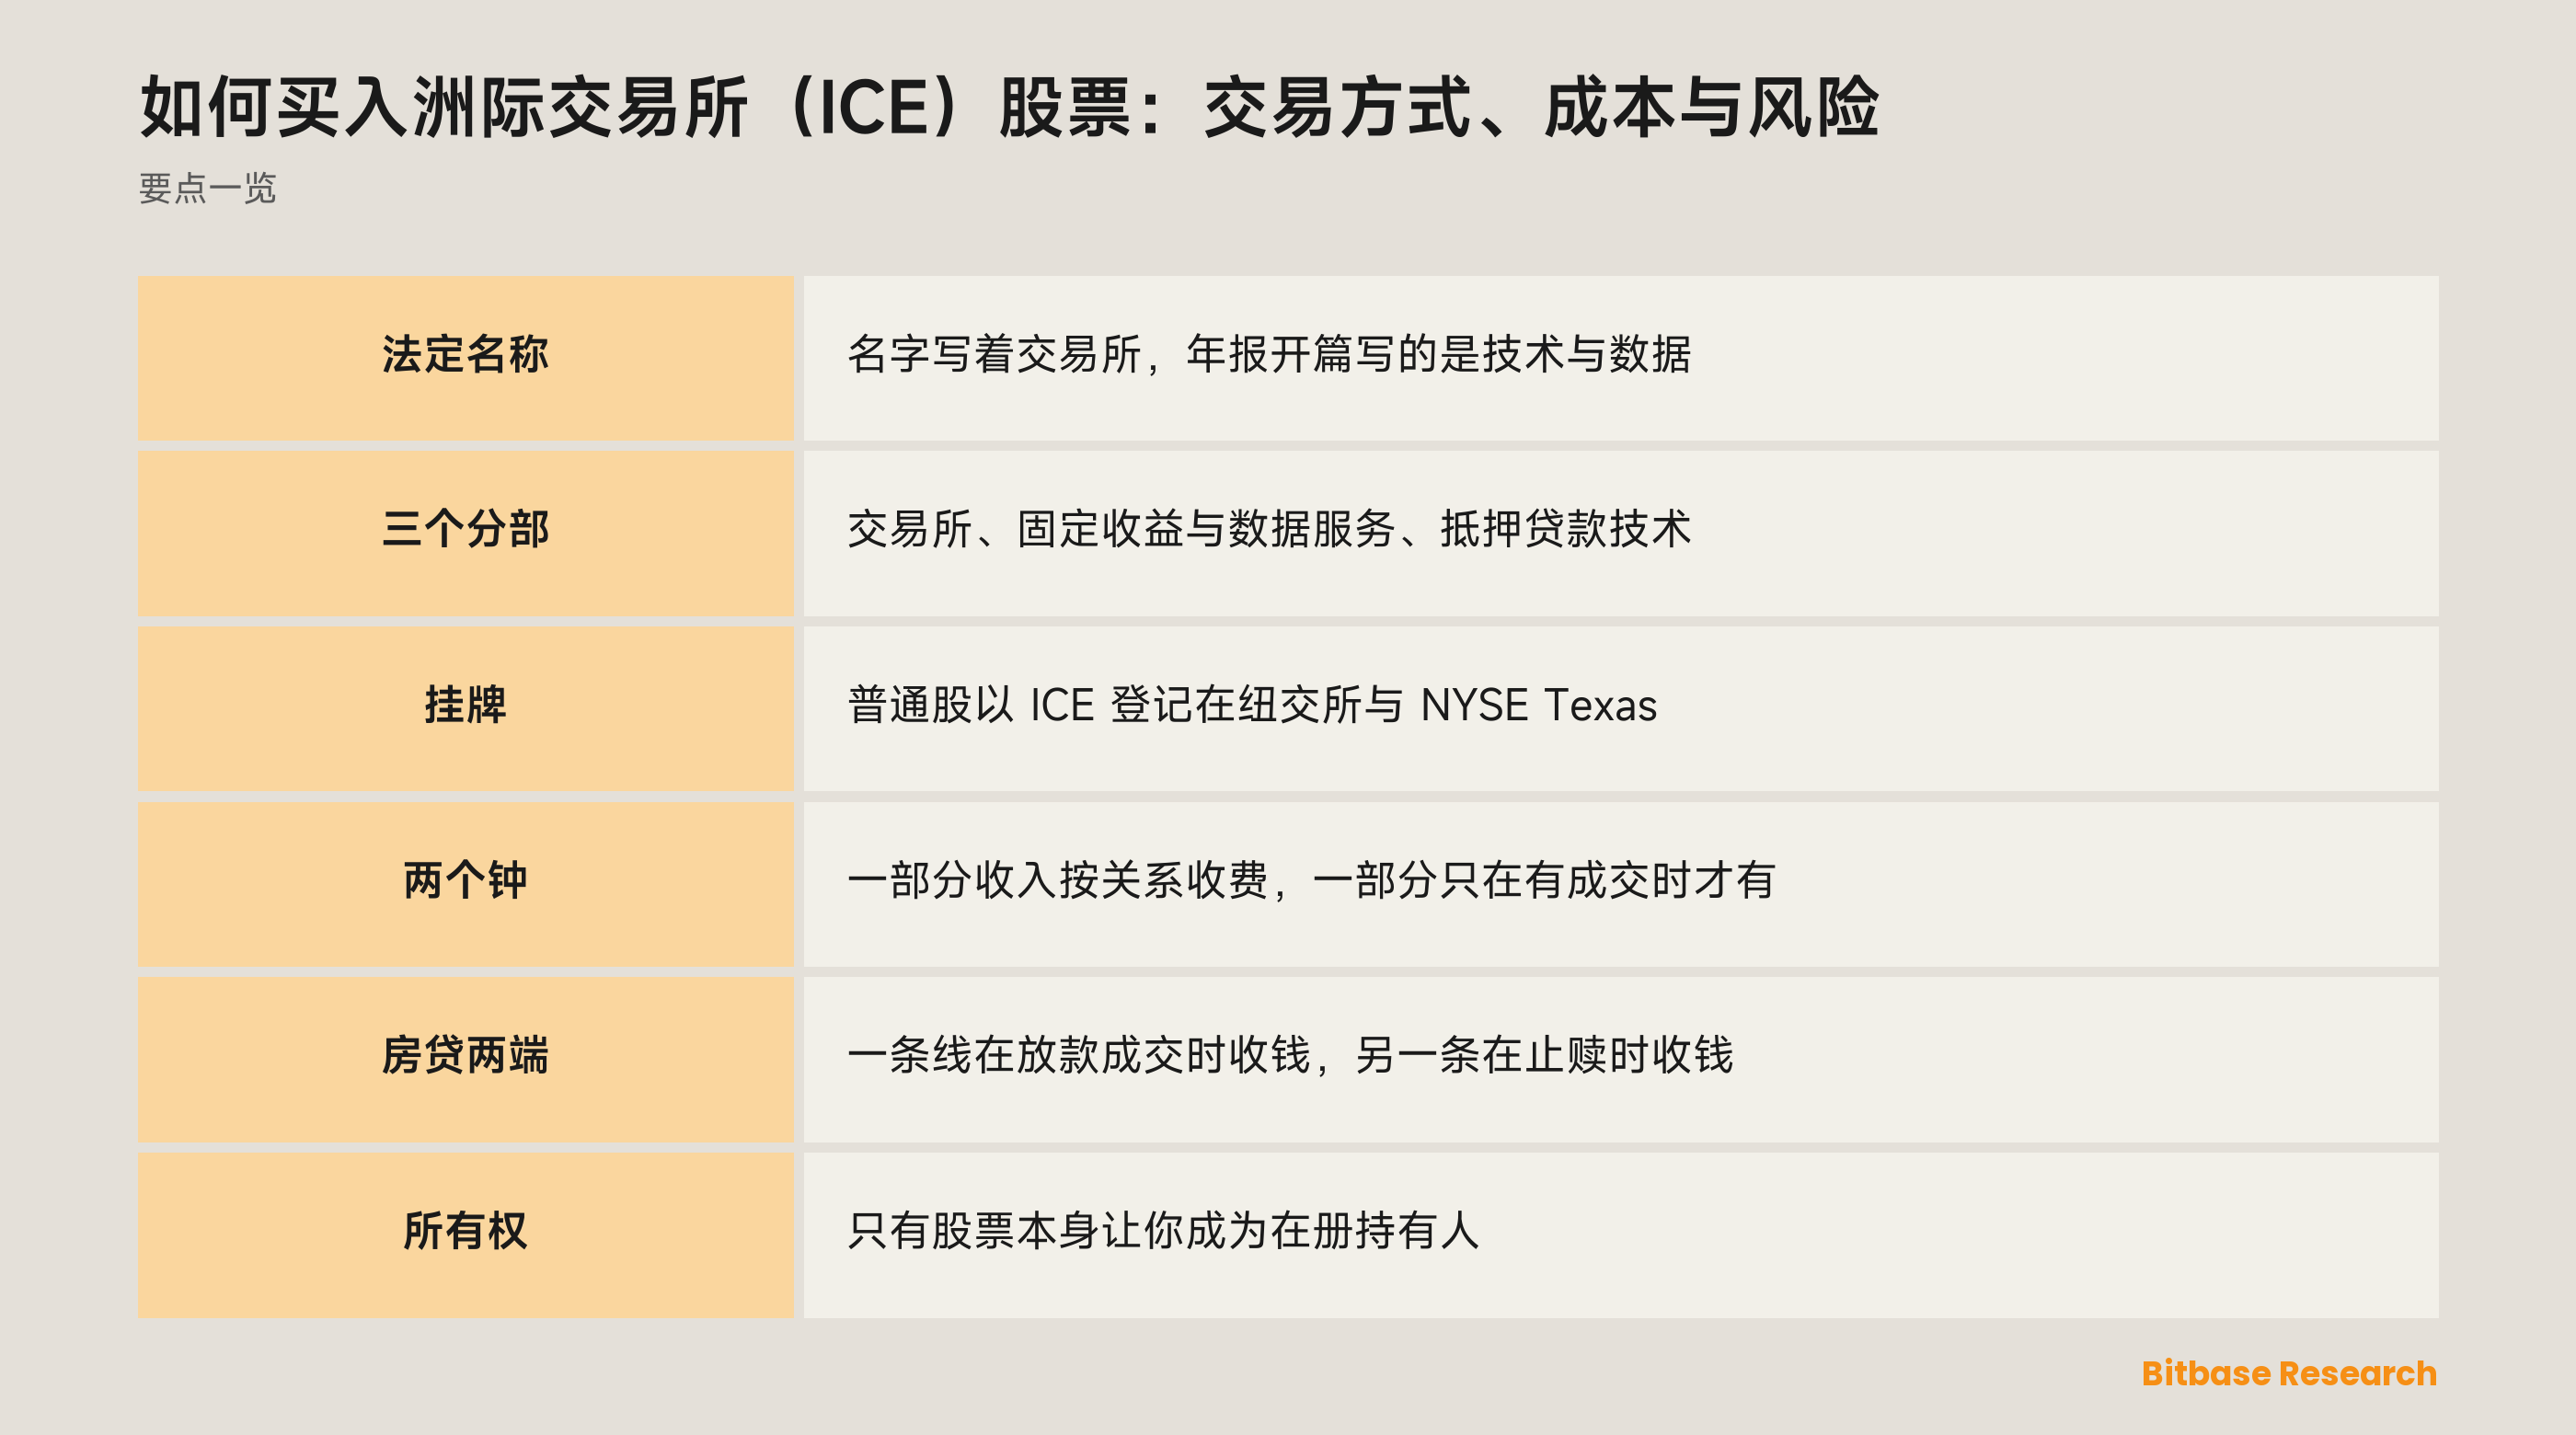
把年报的第一句话读完,那个法定名称就开始像一件历史遗物了:“Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.”「交易所」三个字在法定名称里,不在公司对自己的描述里。这不是拟稿时的疏忽,这就是这门生意的形状。
撑起这门生意的是三个报告分部,申报文件把它们叫做 Exchanges、Fixed Income and Data Services、Mortgage Technology。第一个正是名字所承诺的那件事:“We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.” 第二个分部,文件的描述是 “includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.” 第三个跟前两个都不沾边——按公司自己的说法,它的产品 “connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.”
把这三段描述并排读,「买这只股票就是买一家交易场所」的直觉就撑不住了:一家受监管的市场运营方、一门固定收益数据与执行生意、一家卖给房贷放款链条的软件公司,共用同一张资产负债表和同一个代码。
公司层面的几件事写在封面页上,值得去读一眼而不是想当然。它是一家特拉华州注册的公司,财年在每年 12 月 31 日结束。封面的 12(b) 登记表把普通股登记在交易代码 ICE 之下,并且点名了这项登记所在的两个场所:纽约证券交易所与 NYSE Texas。
为什么有人交易 ICE
持有一家运营方,与持有从它身上流过的东西,是两种不同的敞口。在这些业务里被报价、被清算、被定价、被融资的资产,产权属于别人。公司握着的是管道,而这条管道的收费方式,申报文件说得毫不含糊:“Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.”
正是这句话,让一部分人愿意在纯粹的交易场所拿不住的时段里继续持有它。只按成交收费的生意,需要人不停地交易;而同时还在卖订阅、上市服务和数据的生意,无论有没有人下单,账单都照开。这种组合并不让股票变得安全,它让股票同时回答不止一个问题——那是另一种性质,也必须当作另一种性质来分析。
这套读法同样适用于那些在加密行业而不是在大宗商品行业长起来的上市运营方:先打开申报文件,看清营收顶部是怎么拆的,再去相信代码上印着的那个词。我们在加密交易所与券商股那一篇里把这套方法在那几个标的上走了一遍,而它在那边得出的答案,并不是这边的答案。
买 ICE 的几条路,各自让你成为什么
最直接的一条路,是一个能够接入纽约证券交易所的券商账户;也只有这一条,最后留在你手里的东西是封面页上登记的那只证券本身。交收走的是股票结算体系,交易日历是交易所的,普通股附带的权利也就以在册持有人的身份落到你头上。
对一家上市公司的敞口还可能以别的形态出现,而每换一种形态,条款就被重写一次。代币化股票来自第三方发行方:它不是股票,不带股东的任何一项权利,并且依附于那个发行方自己的结构、准入规则与赎回条款,而这些条款发行方随时可以改写。永续合约离得更远:它根本不持有任何标的资产,只跟踪一个价格,需要保证金,按周期收付资金费,而且可能在持有人自认方向没错的时候被强制平仓。
至于某一家公司到底存不存在上面那些形态,那是平台与发行方的问题,永远不是公司申报文件的问题。10-K 描述的是登记人本身;别的机构在登记人的股票之上搭了什么,它一个字都不会写,因此它在这件事上不构成任何方向的证据。币贝把自己的传统市场标的清单放在 TradFi 市场页,而某个包装产品究竟怎么构造,权威始终是发行方自己的文档。
要带走的那句话很简单:换容器从来不会换掉里面的那家公司。换掉的是跟着这个头寸走的权利清单、它能被移动的时段,以及为了让它值屏幕上那个数、必须保持偿付能力的机构有几家。
是什么在推动 ICE
营收顶部跑着两个钟,而申报文件把它们各自贴了标签。 数据与连接服务的收入是 “largely recurring in nature”,上市费收入同样是这个说法。这两条线是按一段关系在收费,不是按一个事件。按笔计费的那几条线就挨在旁边,行为方式正好相反:有事发生才有收入。只盯一个钟、把另一个钟当作不存在的人,会在两个方向上反复被意外打到。
有一个分部在房贷周期的两端都收得到钱。 文件在这里直白得少见。“Revenue from the ICE Mortgage Technology network is largely transaction-based.” 放款交割类产品的收入 “are largely transaction-based and are based on the volume of loan closings”。接着就是那句把整家公司重新框定的话:违约服务类产品的收入 “are largely transaction-based and are based on the number of foreclosures”。凡是改变了「有多少笔贷款顺利放出去」的事,会落在前一条线上;凡是改变了「有多少笔贷款走坏」的事,会落在后一条线上。两者并不同向移动,而且都不是任何地方成交量的函数。
签了合同的软件,按账期到账。 房贷业务里有一块是当软件卖的,这部分收入 “are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee”,而贷后服务软件产品的收入是 “largely recurring in nature”。这里的「经常性」讲的是账单怎么开出来,不是承诺这些账单还能开多久。
那些市场既回应活跃度,也回应一本写在公司之外的规则手册。 按合约张数收的费,是合约易手时赚到的,跟那一周价格朝哪边走无关。另一个输入就嵌在公司自己的措辞里:这些是 “regulated marketplaces”,而一个受监管的市场以什么条件运转,是在公司之外被决定的,决定它的机构按自己的时间表发布,不按财报日历。
合起来看,这是一只同时被好几个钟定价的股票:成交、订阅、上市、放款交割、止赎,以及覆盖在这一切之上的规则手册。把它当作市场波动的替身来持有,持有的只是自己拥有之物的一小块。
风险与限制
一个代码盖住了几门并不共享周期的生意。 一个关于衍生品成交量的判断,覆盖的是公司的一部分;一个关于房贷放款的判断,覆盖的是另一部分。两者可以同时都对,却仍然解释不了股价,因为那段时间里其余的分部在做别的事。
「经常性」是一个记账用词,不是一句保证。 文件用它描述收入是怎么产生的,这个描述是准确的;它并不等于说底下那些关系会一直存在。订阅会到期,上市公司会迁移,合同也会走到期限的尽头。
监管是公司自己点名的一种依赖。 被描述为受监管的市场,靠的是可以被重新审视的许可,和可以被重新书写的规则,而这两个过程都不会征询股东意见。把营收表读得再熟,也没法提前给这项风险定价。
包装会多塞进来一方,而多出来的那一方就是新的风险。 如果敞口不是通过股票本身取得的,那么除了这家公司之外,还得有别人保持偿付能力、并且继续兑现他们自己的条款。这项依赖与上面那些风险是分开的,而且是叠加的。
本文刻意没写的东西,本身也是一种限制。 市值、股价、市盈率、单季营收、分部占比,上面一个都没出现,因为它们每一个都会变,而一句只写一次的话过后就会误导人。这些数字属于申报文件,在那里它们带着日期。
怎么自己核验 ICE 的信息
去找公司本身,不要去找关于公司的评论。洲际交易所的申报文件在美国证监会 EDGAR 系统里,检索号 CIK 1571949,而年度报告 10-K 就是上面每一句引文的出处。从封面页开始读:12(b) 登记表会把「是哪只证券、哪个代码、哪个交易所」三件事一次定下来,而这三件事定下来之前,别的问题都不值得问。接着是 Item 1,分部描述与「经常性 / 按笔计费」那套措辞都在那里。
公司的投资者关系网站会把同一批申报文件与业绩日期、股票信息放在一起。至于任何包装类或衍生类产品,权威在发行方的文档,以及挂出这个产品的那个平台的产品页;公司的申报文件替代不了其中任何一个。
有一个习惯能挡掉这里大部分的混淆。代码是某个平台给出的标签,不是一家公司在全球范围内的身份标识,同一串字母完全可能被挂在毫无关系的市场里、毫无关系的东西上。在把一个页面当成「关于这家公司的页面」之前,先确认法定名称和挂牌交易所;加密代码与股票代码那一篇讲的那套分辨方法,在这里原样适用。
小结
买 ICE,买的是一组碰巧被同一家公司持有的营收时钟。有的在合约易手时走动,有的在账单寄出时走动,有一个在贷款顺利放出时走动,还有一个在贷款走坏时走动。名字里的「交易所」描述的是一个分部,不是这家公司,而这一点公司自己在年报的开篇句里就说了。
所以真正有用的准备工作,不是对成交量形成一个看法。是把 Item 1 过一遍,看清哪个分部在做什么,然后再决定自己想持有哪一种形态的敞口——并且清楚只有其中一种会让你成为股东。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 CME Group(CME)股票:交易方式、成本与风险
- 如何买入 CrowdStrike(CRWD)股票:交易方式、成本与风险
- 如何买入戴尔科技(DELL)股票:交易方式、成本与风险
- 如何买卖 NFLX:没有订阅人数之后的 Netflix
- Base 迷因代币解析:Toshi 与 Brett
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] 洲际交易所 2025 财年 10-K:登记事项、业务分部与收入措辞(美国证监会 EDGAR) www.sec.gov
[2] 洲际交易所投资者关系:申报文件、业绩日历与股票信息 ir.theice.com