一家制药公司的收入是带期限的,而这个期限带来的后果,公司自己在年报里写得清清楚楚:一款品牌非生物制剂一旦失去市场独占期,通常立刻撞上仿制药的价格竞争,并可能在很短的时间里丢掉相当大一部分收入。带着这句话再去看三条路径——在印第安纳州注册的那家公司的登记股份、Ondo 发行的跟踪代币、只跟踪价格的永续合约——会清楚一件事:三条路没有一条能把那个日期往后挪。
礼来卖的是什么,以及还能卖多久
礼来对自己的描述短得有点反常。年报开头写的是,公司「was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly」,并且它的研发、生产与销售都发生在「a single business segment—human pharmaceutical products」这一个业务分部里。换句话说,没有第二个分部能在第一个分部难看的年份里把数字拉平。
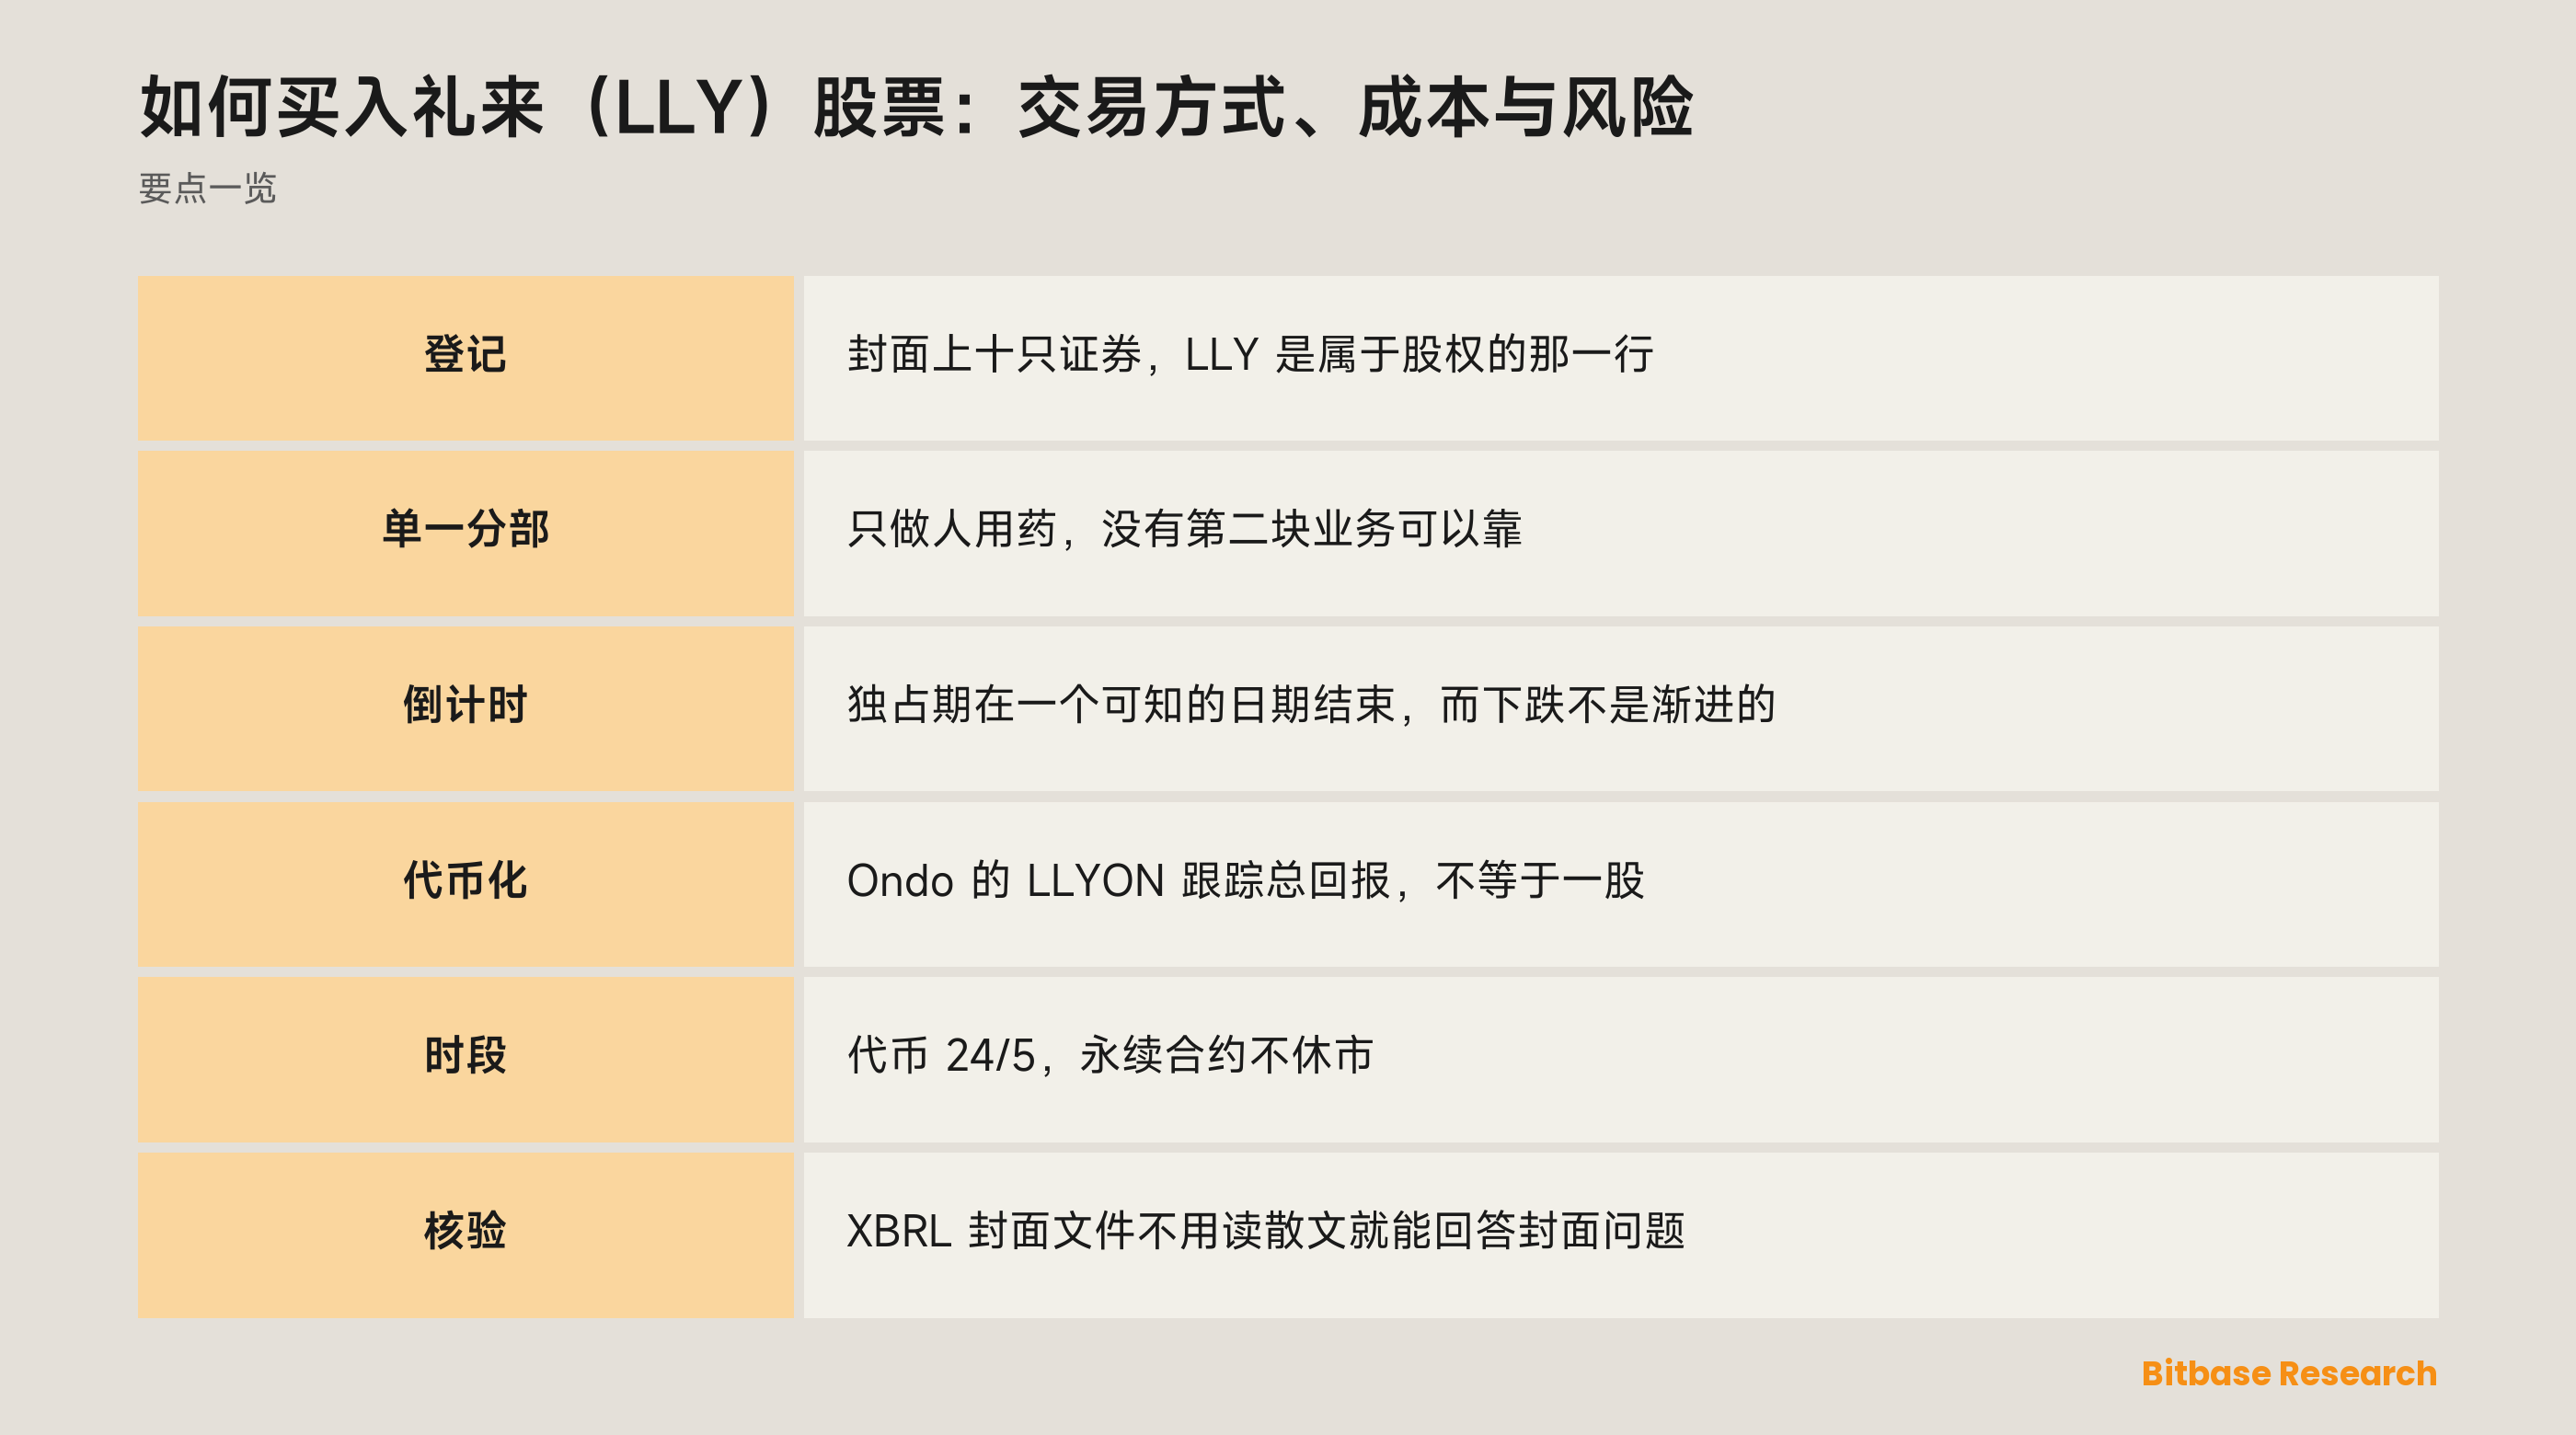
年报封面上有两件事,值得在看代码之前先看一眼。第一件是注册地:印第安纳州。这是封面上一个被标记好的字段,不是从总部在哪里推出来的——公司总部与注册地是两个问题,答案碰巧一致也仍然是两个问题。第二件是登记本身:按《证券交易法》12(b) 条登记的证券一共十只,全部在纽约证券交易所,普通股只是其中一只,另外九只是各自带着自己代码的债券。LLY 是一张列了十行的封面上属于股权的那一行。财年截至 12 月 31 日。
销售是全球的,但落地方式是逐国定制的。公司说它会「adapt our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations」。一款药不是一件铺到各地去卖的商品,而是标签、价格和到达患者的路径都要在每一个批准它的国家重新谈一遍的东西。
为什么有人交易 LLY
买一家制药公司的敞口,跟买一个产品周期的敞口不是一回事。有没有东西可卖,由监管机构决定;卖多久身边不会出现一个复制品,由专利决定。批准是前置条件,不是营销上的难题,而且它是逐产品、逐市场发放的;专利这一头公司说得很直接:「Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses.」
集中度把这两件事都放大了。年报在列举前瞻性陈述所面临的风险时,其中一条是「dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain」。也就是说,那个倒计时并没有被摊薄到一整本产品目录上去。
这个代码跟一个加密平台之间的联系在于外包装,不在于生意本身——这张利润表上没有任何一行会回应代币价格。不过永续合约那一侧有个更安静的后果:资金费这条腿的定价来自加密市场的持仓结构,而被跟踪的标的与那个市场毫无关系。
三条路各自停在离公司多远的地方
币贝把这个代码列为 Eli Lilly (Ondo Tokenized Stock),交易代码 LLYON。先从这个标题里把发行方读出来:这个工具到底是什么,取决于是谁写的它,而不是取决于排在前面的那个公司名。
Ondo 对自家股票代币讲清了三件事。第一,它们是总回报跟踪工具,不是一比一的权利凭证——设计目标是复制持有股票的经济结果,股息再投资并扣除预提税,所以一枚代币的价格「will not always match the price of the underlying asset」。第二,它们不带股东关系里的任何一项:没有表决权,也没有法定知情权。第三,它们的日历是 24/5 而不是连续的,只有一小部分资产能在这个时段之外触及,发行方还可以围绕公司行动与风险限额暂停交易。准入面向美国以外的投资者,并受辖区限制。
永续合约则是又一种构造,底下什么都没有——不是股票,不是代币,也不是公司对你的任何义务。它跟踪一个价格,用稳定币结算,在多头与空头之间周期性地移动一笔资金费,并在保证金耗尽时按标记价格而不是最后一笔成交价把亏损的仓位平掉。
所以三条路停在三个不同的距离上:永续停在价格;代币停在经济结果,中间隔着发行方的结构;登记股份到达公司本身,以及随之而来的权利。选外包装,选的是你持有什么、以及你要依赖谁才能继续持有它——从来不是你的敞口指向什么。一次独占期到期、一个监管决定、一桩专利诉讼的判决,会在同一个早上同时抵达这三样东西。
币贝上 LLY 有哪两个面
这个代码在币贝有两个面,而只有其中一个能开仓。
看行情在行情页:它给出这只代币化股票的报价与图表,并在工具标题里写明发行方——那是最该先确认的一件事。
下方向判断在永续合约上。保证金用稳定币,强平按指数而不是最后一笔成交价触发,资金费只要仓位还开着就会持续地收或付。资金费多久结算一次、保证金分几档、杠杆最高到哪里,这些都是平台参数,写在它的合约规则页上——去那里读,而不是把一份加密合约上的数字照搬过来。
跟加密永续真正的差别不在杠杆,在参考市场。加密现货永不休市;而股票每天收盘、每个周末收盘、每个交易所假日也收盘,所以这张合约跟踪的那个价格,一周里大部分时间是停着的。放在一只制药股上,这一点比平时更要紧:临床数据的读出、一个监管决定、一份法院裁决都不会等着开盘钟响,而合约会一直开着,横跨一段股票本身根本无法交易的跳空。
一个代码到底有哪几个面,各不相同,所以去查币贝的代币化股票与 ETF 列表,不要想当然。
什么在推动 LLY
独占期更像一个倒计时,不像一个事件。 年报写道:「when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product, which can result in the loss of a significant portion of the branded product's revenue in a very short period of time.」另一处把同一个机制压成一句:有效专利保护的丧失可能导致「a severe and rapid decline in revenues for the product」。所以股价可以因为一个几年以后的日期而提前动——因为那个日期是可知的,而下跌不是渐进的。
复制品不能在法律闸门打开之前到场。 非生物制剂的仿制药是通过《哈奇-韦克斯曼法案》下的简化申请进入市场的,公司在年报里写明:「absent a patent challenge, the FDA cannot approve an ANDA until after certain of the innovator's patents expire.」这一句正是专利诉讼在这个行业里属于定价事件的原因:一次挑战改变不了那款药,它改变的是日期。
生物类似药走的是另一道门。 年报把两种压力并在一起说——「generic pharmaceuticals and biosimilars can pose major competitive challenges to our business」——但生物类似药是靠一份建立在分析与临床相似性之上的简化数据包获批的,那是一套与化学等效性不同的检验,也走在另一条时间表上。
谁付钱,谁决定最终实现的价格。 公司写道:「in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals.」一款获批但没有被纳入支付的药,不构成一条收入。
还有一类竞争根本没走过审批。 公司说它持续看到「the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets」——这是任何专利到期表都预测不到的一条渠道,它在年报里就摆在常规竞争图景旁边:「our products compete globally with many other pharmaceutical products in highly competitive markets」。
合起来看,推动这只股票的是一张法律与监管的日程表,不是一张商业日程表:法院的排期、监管机构的决定、与支付方的谈判,没有一项是照着交易时段安排的。
风险与限制
代币多出一个股票没有的交易对手。 LLYON 是对 Ondo 那套结构的权利主张,不是对礼来的。它取决于发行方是否兑现自己写下的赎回条款,而准入条件由发行方定义、也由发行方改。放在链上结算并不改变这一点。
三个日历只有部分重叠。 纽约的交易时段、代币的 24/5、以及一张永不休市的合约之间留着缝隙,消息会在一个场所开着、另一个场所关着的时候到达,把一个一单没下的持有人重新定价。
杠杆把跳空变成出场。 强平按标记价格衡量,而资金费无论价格往哪边走都在累积。一段股票或代币持有人本来只会看着过去的波动,可能直接结束一个带杠杆的仓位。
换外包装不改变底下的风险。 有期限的独占期、作为前置条件的审批、对相对少数产品类别的依赖,原封不动地作用在三条路径上。
有一条边界值得直说:本文不评价任何一款药,也不构成任何医疗或投资建议。一款疗法有没有用,由监管机构与证据决定,不由价格图决定。
怎么自己核验礼来的信息
申报文件在美国证监会 EDGAR 上,CIK 为 0000059478,文件编号 001-06351,上文引用的每一句都在那份年报里。
封面上的事实有一条能完全绕开散文的捷径。EDGAR 会在年报所在的同一个目录下发布一份 XBRL 封面数据的渲染文件,名字叫 R1.htm:登记人名称、注册地、财年,以及每一只已登记证券各自的名称、交易代码和上市地,全部以标记字段的形式列出。十只登记证券这个数就是从那里来的。把连续两个财年的同一份文件拉出来并排一看,封面上改过什么立刻就显出来了。
关于独占期与竞争的措辞,年报 Item 1 里有知识产权、竞争、仿制药与生物类似药这几节,用的是公司自己的表述而不是别人的转述。工具本身则由 Ondo 自己的文档约束——背书、权利、时段与准入以它为准。
市场那一侧在行情页上核:发行方就写在工具标题里,而那个标题正是真正要看的检查点,因为一个报价页上的三个字母完全可能属于一个毫不相干的加密项目。资金费间隔、保证金档位、杠杆上限,任何申报文件里都没有,那些属于平台。
小结
买 LLY,先要回答的是所有权的问题,不是价格的问题。一条路是一张押着数字的合约;一条路是发行方的跟踪工具,底下压着发行方自己的条款;一条路是一家印第安纳州公司的股份——封面上十只证券里的一行。
这三条路背后是同一样东西:一家单一分部的制药企业,它的销售权由监管机构授予,它的保护按期到期。在读任何一条关于某款药的新闻之前,先读年报里关于独占期、审批与集中度的原话:新闻推动价格,日程表决定日期。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 CrowdStrike(CRWD)股票:交易方式、成本与风险
- 如何买入戴尔科技(DELL)股票:交易方式、成本与风险
- 如何买入 ETHA:费用、交易时段,以及它和以太坊的区别
- 如何买入 ORCL:甲骨文云、代币与永续合约
- Solv Protocol 解析
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] 礼来 2025 财年 10-K,Item 1:独占期、仿制药与生物类似药、竞争(美国证监会 EDGAR) www.sec.gov
[2] 同一份申报的 XBRL 封面:登记人、注册地、财年与每一只已登记证券 www.sec.gov
[3] Ondo 代币化股票总览:背书结构、权利与交易时段(发行方文档) docs.ondo.finance