同一份公司名单,可以做成两只脾气完全不同的基金,而 RSP 就是把“个头”这件事直接扔掉的那一只。Invesco 的简式招募书把整套设计压缩进了一句话——讲的是一年里发生四次的那件事——剩下的全都从这句话里长出来:这只基金听谁的、它多久交易一次、以及它仍然可能集中在什么上面。
Invesco S&P 500 等权重 ETF(RSP)是什么
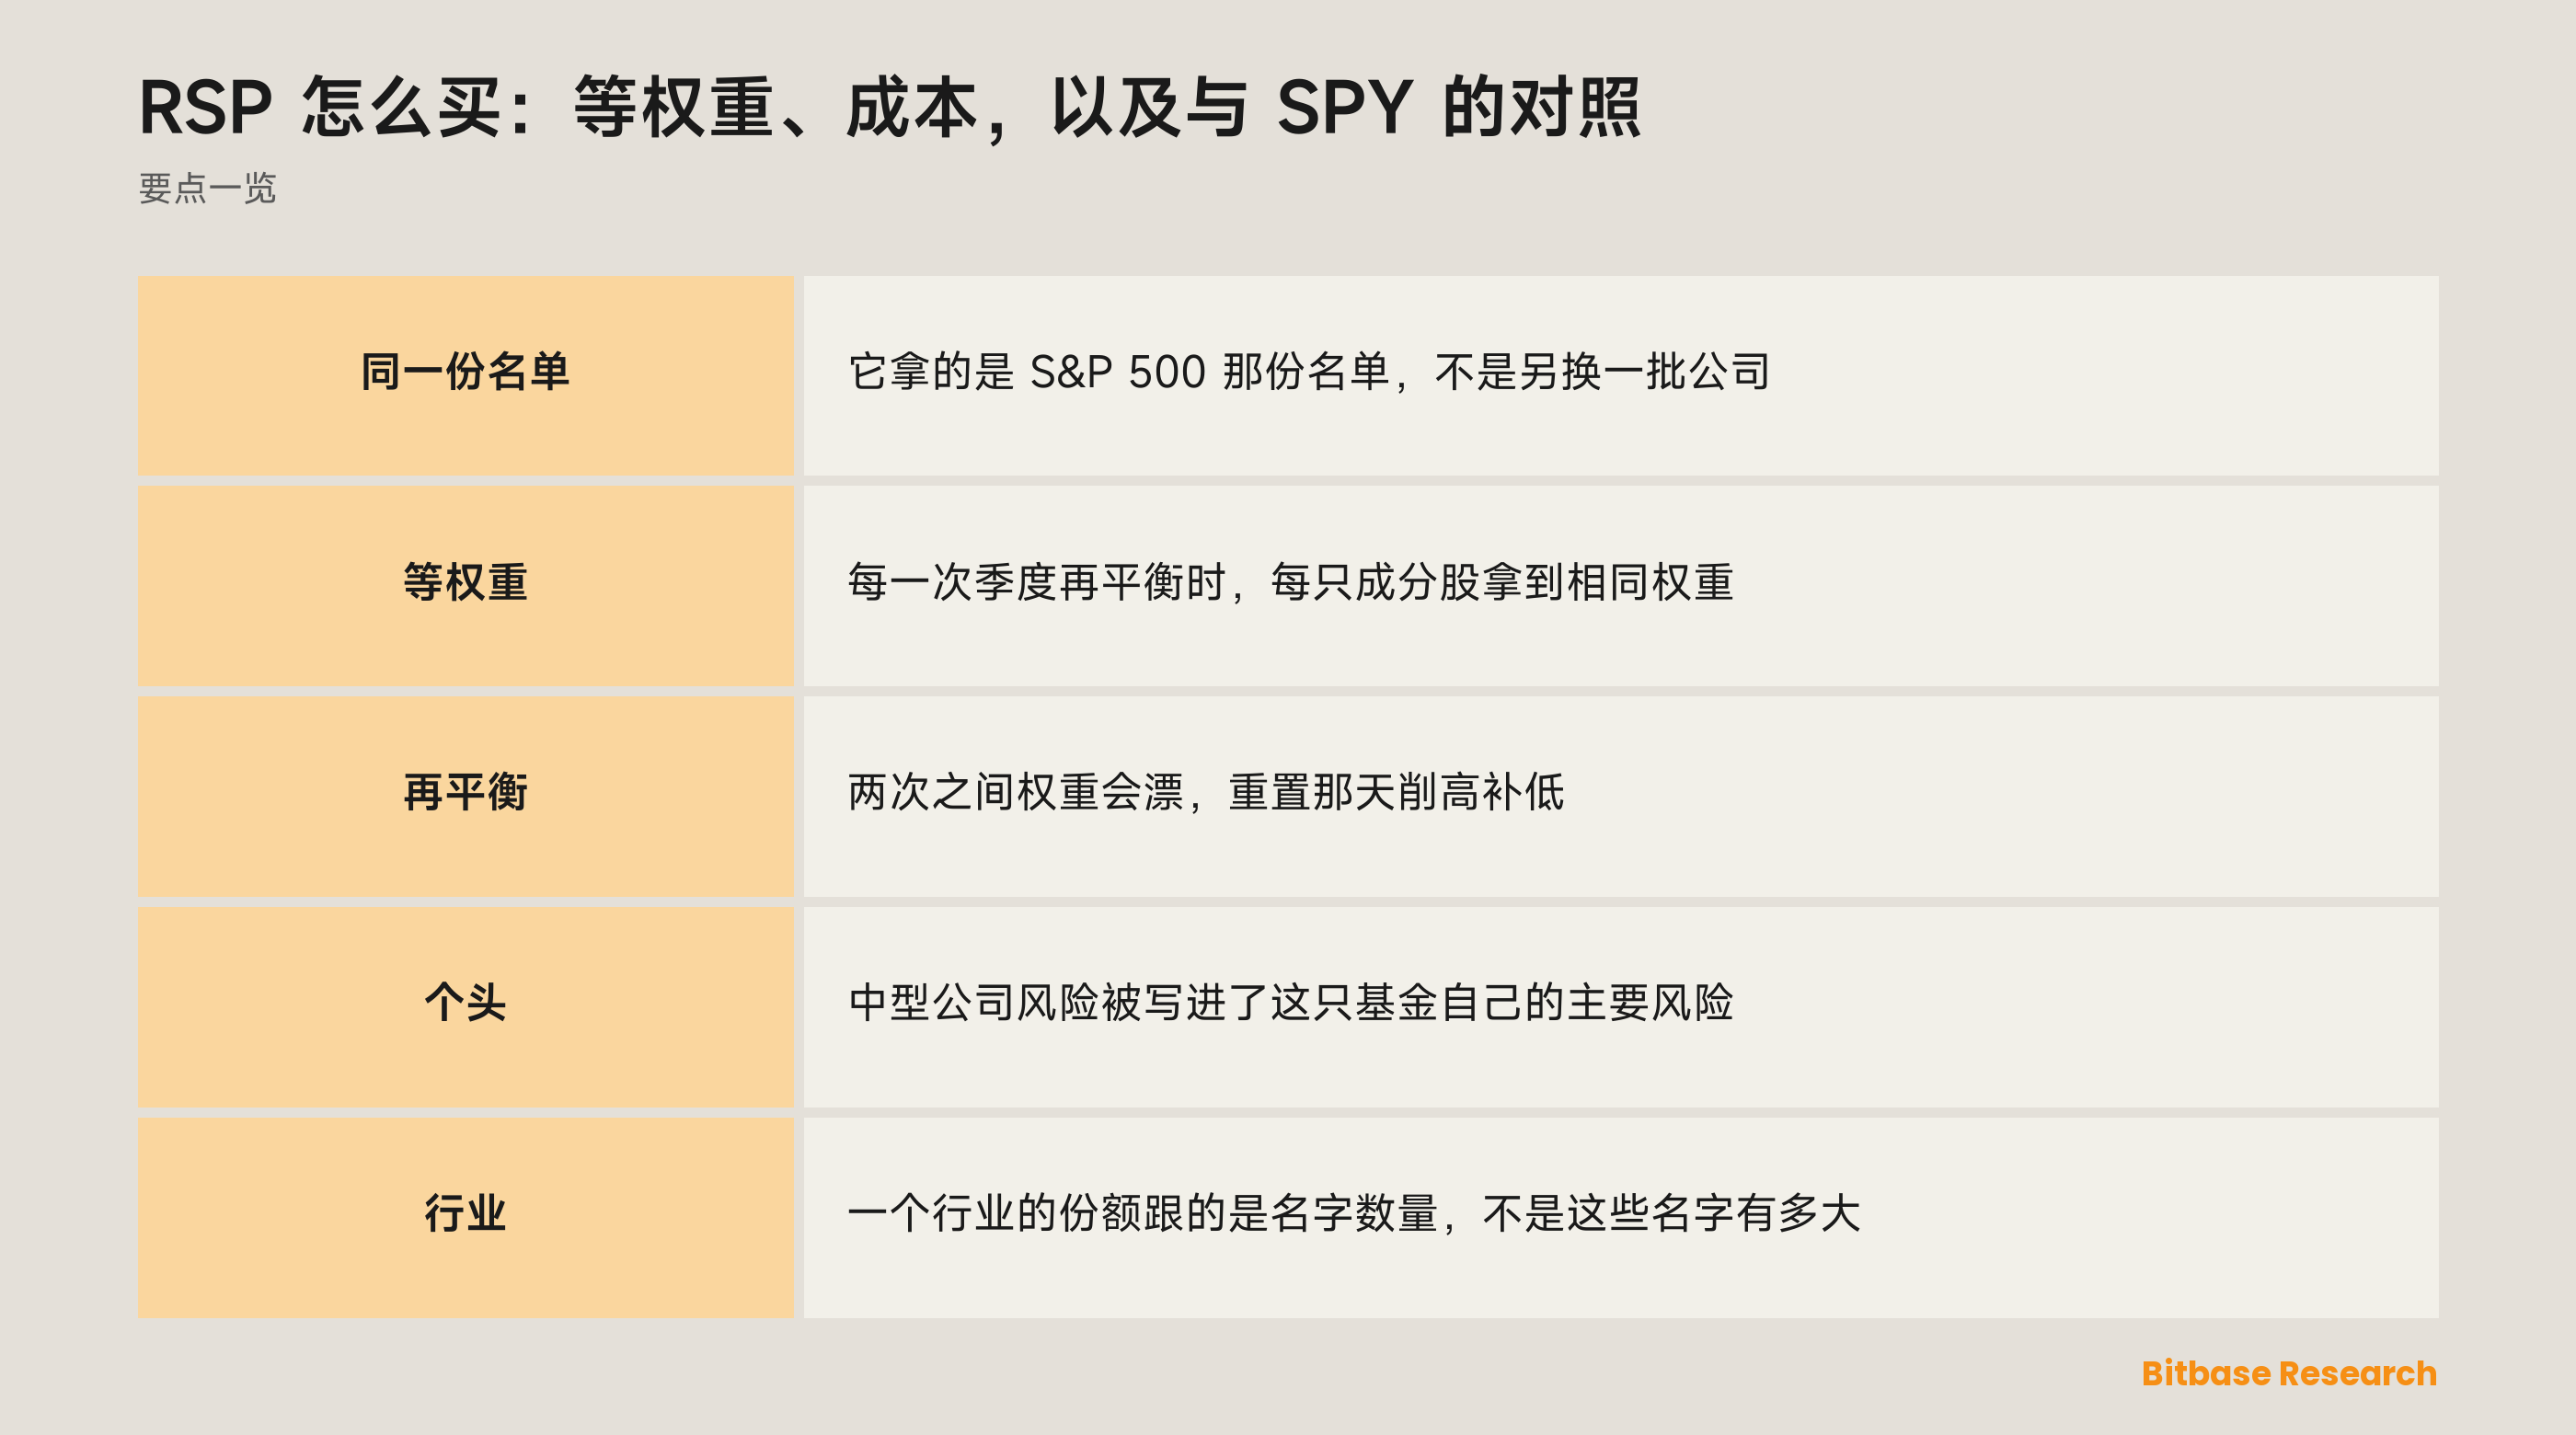
RSP 是一只在 NYSE Arca 挂牌的指数基金,它的招募书把投资目标写成一行:这只基金寻求跟踪 S&P 500 等权重指数(扣除费用与开支之前)的投资结果。这句话里出现了两只指数,把它们分清楚,就是理解这只基金的大半工作。S&P 500 本身是母指数,招募书说它被设计用来衡量较大型美国公司股票的表现;而 RSP 真正跟踪的那只,招募书称之为母指数的等权重版本。名单是同一份,套在名单上的算术不是。
这套算术是被定义出来的,不是被暗示出来的。招募书说,等权重的意思是:与采用自由流通市值加权方法的母指数不同,标的指数在每一次季度再平衡时给每只成分证券分配相同的权重。自由流通市值加权,等于让一家公司的个头决定你持有它多少;等权重把这个决定删掉,再换成一个按日历施加的规则,而不是连续施加的规则。
这只基金不是近似地跟,而是把指数整个买下来:它采用完全复制的方法,意思是基金通常会按各成分在标的指数中的权重,投资于构成该指数的全部证券。规则本身不属于它——招募书写明,编制、维护并计算标的指数的是 S&P Dow Jones Indices,也就是指数提供方。Invesco 运营这只基金,但它不负责写这只基金要服从的东西。
为什么有人交易 RSP
市值加权的跟踪基金只回答一个问题:最大的那些上市公司做了什么。等权重问的是一个更窄的问题:同一份名单上,一个典型成员做了什么。当每只成分股在再平衡时都扛着相同的权重,一家巨无霸和一家仅仅算大的公司,分量完全一样。另外,把这条规则按时间表施加到一个大篮子上本身就是活儿,想要规则落地又不想自己动手的人,买的是执行,不是想法。
这也让这一对变成了一件量具,而不只是一个持仓。SPY 与 RSP 的对照干净得少见:两边下面的公司是同一批,所以两者之间的差距说的是市场宽度,和选股无关——两只基金都没有选过任何东西。但有一条提醒:SPY 背后是一只单位信托,RSP 是一只开放式基金,所以分开它们的变量有两个,加权方式只是其中更响的那个。
进场的几条路,以及谁替你做再平衡
通过任何一家能连上 NYSE Arca 的券商买入 RSP,你就成了这只基金的股东,而持有那些公司的是基金。持有人与企业之间隔着一层壳,而在这层壳里面,季度再平衡是别人的操作问题。
自己动手拼出同样的敞口,才看得出这层壳值多少钱。每一只成分股都要单独买,然后按指数的时间表推回到相同的权重,伴随着这意味着的交易与记账。敞口是可以复制的,维护才是产品。
写在 S&P 500 上的衍生品看着像捷径,落点却在别处。一份以母指数为标的的合约,跟踪的是自由流通市值加权的那个版本,所以它根本不提供等权重——加权方式正是它丢在身后的东西。
代币化的壳又是另一种形状:它由第三方发行,而不是由基金公司发行,于是背书、准入、股息处理与交易时段,都由那个发行方来写,而不是 Invesco。一个平台以这种形式承载哪些代码,是公布出来的,不是猜出来的——在币贝,代币化股票与 ETF 清单保持着这份现状。永续合约站得更远:它不持有任何一份额,持仓期间的成本是资金费,而且可能被强制平仓。
RSP 的价格由什么推动
再平衡是排好期的,不是被触发的。 权重只在每一次季度再平衡那一刻相等,其余时间价格在动,相等在衰减。把它恢复过来,意味着削掉自上次重置以来相对涨得多的那些,加仓落后的那些。这些交易来自日历与算术,安静的日子里照样发生,和热闹的日子没有区别。
宽度在这里显形,领涨不显形。 在市值加权的跟踪基金里,少数几只超大成分股可以扛着整个指数走,而名单上的大多数原地打转。等权重不允许这件事:只发生在最大那几个名字上的行情会被稀释到和别人一样的权重,而铺开到整份名单的行情则以全强度抵达。
个头比母指数听上去的位置更往下。 招募书把中型公司风险列进了这只基金的主要风险,并写明投资中型公司证券通常比投资规模更大、更成熟的公司证券风险更高——而这一条出现在一只母指数用于衡量较大型美国公司股票的基金的申报文件里。等权重正是这两句话能共处一份文件的原因:一旦个头不再决定权重,一份大盘名单里最小的成员,扛着的基金份额和最大的那几个一样多。
行业权重跟的是数量。 招募书警告说,标的指数按其方法论运作时,有时可能在相当程度上集中于经营同一行业或同一行业组的发行人的证券;而基金只在标的指数反映出该行业或行业组的集中时,才会随之集中。单一公司上的集中被去掉了,行业上的集中没有,而且它形成的方式变了:一个行业在基金里的份额,跟的是有多少个名字属于它,而不是这些名字有多大。母指数的新增与剔除也从这里传导进来,复制型基金执行它们,而不是评估它们。
风险与限制
RSP 的投资风险里最该先读的那几条,写在结构里而不是写在行情里。先说集中度:它是移了位,不是消失了——等权重承诺的只是没有任何单一公司占主导,而上面那条行业披露说得很清楚,指数依然可能朝某一类发行人重重地偏过去。
对指数的依赖是彻底的。招募书写得很硬:与许多投资公司不同,这只基金不采用寻求超越其标的指数回报的投资策略。没有跳过某只成分股的自由,也没有多拿一只更好的成分股的机制。
换手是这套设计必然带来的成本。一个按时间表把权重重置回相等的组合,比一个任由权重漂移的组合交易得多,而基金会在招募书里同名的那一段中,报告最近一个财年的组合换手率。那个数每年都重报一次——这正是应该去读它、而不是去记它的理由。
跟踪不完美是构造上的必然。基金的回报可能因为若干原因与标的指数的回报不一致,头一个就是指数从来不用支付的运营费用。结果偏离得有多远,叫跟踪误差,它与某一天份额成交时的溢价或折价是两个不同的度量。
交易所价格和基金自己的估值是两个数。份额在交易所的成交价可能等于、高于或低于基金最近一次的资产净值,而通常把两者拉到一起的那套机制很窄:只有授权参与人可以直接与基金进行申购或赎回交易。
外壳带来的是外壳自己的风险。代币依赖的是一个既不是 Invesco、也不是交易所的发行方,依据的是那个发行方自己写、也可以自己改的条款;永续合约则根本不持有任何基金份额,而且可能被强平了结。两者都不改变那些公司在做什么,但两者都改变你手里拿着的是什么。
怎么自己核验 RSP 的信息
从申报文件开始,别从数据页开始。简式招募书在 EDGAR 上公开,本文引用的每一句都出自它:投资目标、等权重那一句、完全复制的措辞、集中度政策,以及风险标题。
RSP 的费率就住在同一份文件里,在标题为“基金费用与开支”的那一节,在“年度基金运作费用”那张表里,在“管理费”“其他开支”“年度基金运作费用合计”这几行上。比较两只基金的成本,意思是把两份招募书都打开、读各自的同一行——这和把两个数从某个比价站上抄下来对一对不是一回事:申报文件带日期,而日期决定这个数还成不成立。Invesco 那只代码的产品页同样带日期。
RSP 的交易时段属于挂牌场所,不属于基金:NYSE Arca 开着的时候份额有报价,它收市报价就停;而资产净值是按申报文件描述的时间表计算的,所以一个交易时段和一次估值不是同一件事。任何引用这个代码的外壳,跑的是它自己发行方的日历。
想知道这只基金服从的规则,去指数那一侧。招募书写明,编制、维护并计算标的指数的是 S&P Dow Jones Indices,所以什么该进这只基金、权重什么时候被推回相等,定在指数提供方那里,不在 Invesco 的材料里。
对 SPY 也做同一件事。它的招募书写明,该信托是在美国设立的单位信托,并且该信托不进行主动管理——在关于权重的任何争论开始之前,这已经是另一种法律结构了。
小结
买 RSP,买的是套在一份熟悉名单上的一条规则:公司和 S&P 500 是同一批,每一只在每一次季度再平衡时扛相同的权重。于是宽度出现在市值加权跟踪基金里由领涨占据的那个位置,行业敞口跟的是一个组里有多少个名字而不是它们有多大,而组合按日历交易,因为规则要求它这么做。
所以要先定下来的问题,不是等权重是不是更好,而是你要买的敞口是不是那种把整份名单读一遍的敞口——以及你是从招募书里读到它的,还是从别人写的摘要里读到的。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 ETHA:费用、交易时段,以及它和以太坊的区别
- 如何买入 IBIT:费率、交易时段,以及它和比特币的差别
- 如何买入洲际交易所(ICE)股票:交易方式、成本与风险
- 如何交易 SHOP:纳斯达克上的加拿大公司 Shopify
- Yield Basis 项目机制解析
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Invesco S&P 500 等权重 ETF 简式招募书:目标、等权重、完全复制、集中度与风险(美国证监会 EDGAR) www.sec.gov
[2] SPDR S&P 500 ETF Trust 招募书:单位信托结构与挂牌(美国证监会 EDGAR) www.sec.gov
[3] Invesco 的 RSP 产品页:招募书刻意不给的那些带日期的现数 www.invesco.com