它先把连续十年没有派过分红的公司全部剔掉,再用四个财务比率给剩下的排序。这套规则属于 Dow Jones U.S. Dividend 100 指数,而 SCHD 是嘉信(Schwab)为跟踪它而设立的交易所交易基金。在币贝,同样四个字母指向的却是另一样东西:一份 Robinhood Classic Stock Token,它的分红处理、交易时段和权利,全部写在发行方的条款里,而不是写在基金的招募说明书里。先把这两份文件分清楚,再把指数规则和 QQQ 的规则摆在一起看,是这一页要做的两件事。
什么是 Schwab U.S. Dividend Equity ETF(SCHD)
嘉信战略信托(Schwab Strategic Trust)于 2026 年 2 月 27 日向美国证监会提交的简式招募说明书,用一句话写清了目标:“本基金的目标是在扣除费用与开支之前,尽可能贴近地跟踪 Dow Jones U.S. Dividend 100 指数的总回报。”换句话说,这只基金身上几乎所有与众不同的地方,都是那个指数的属性,而不是嘉信做出的判断。
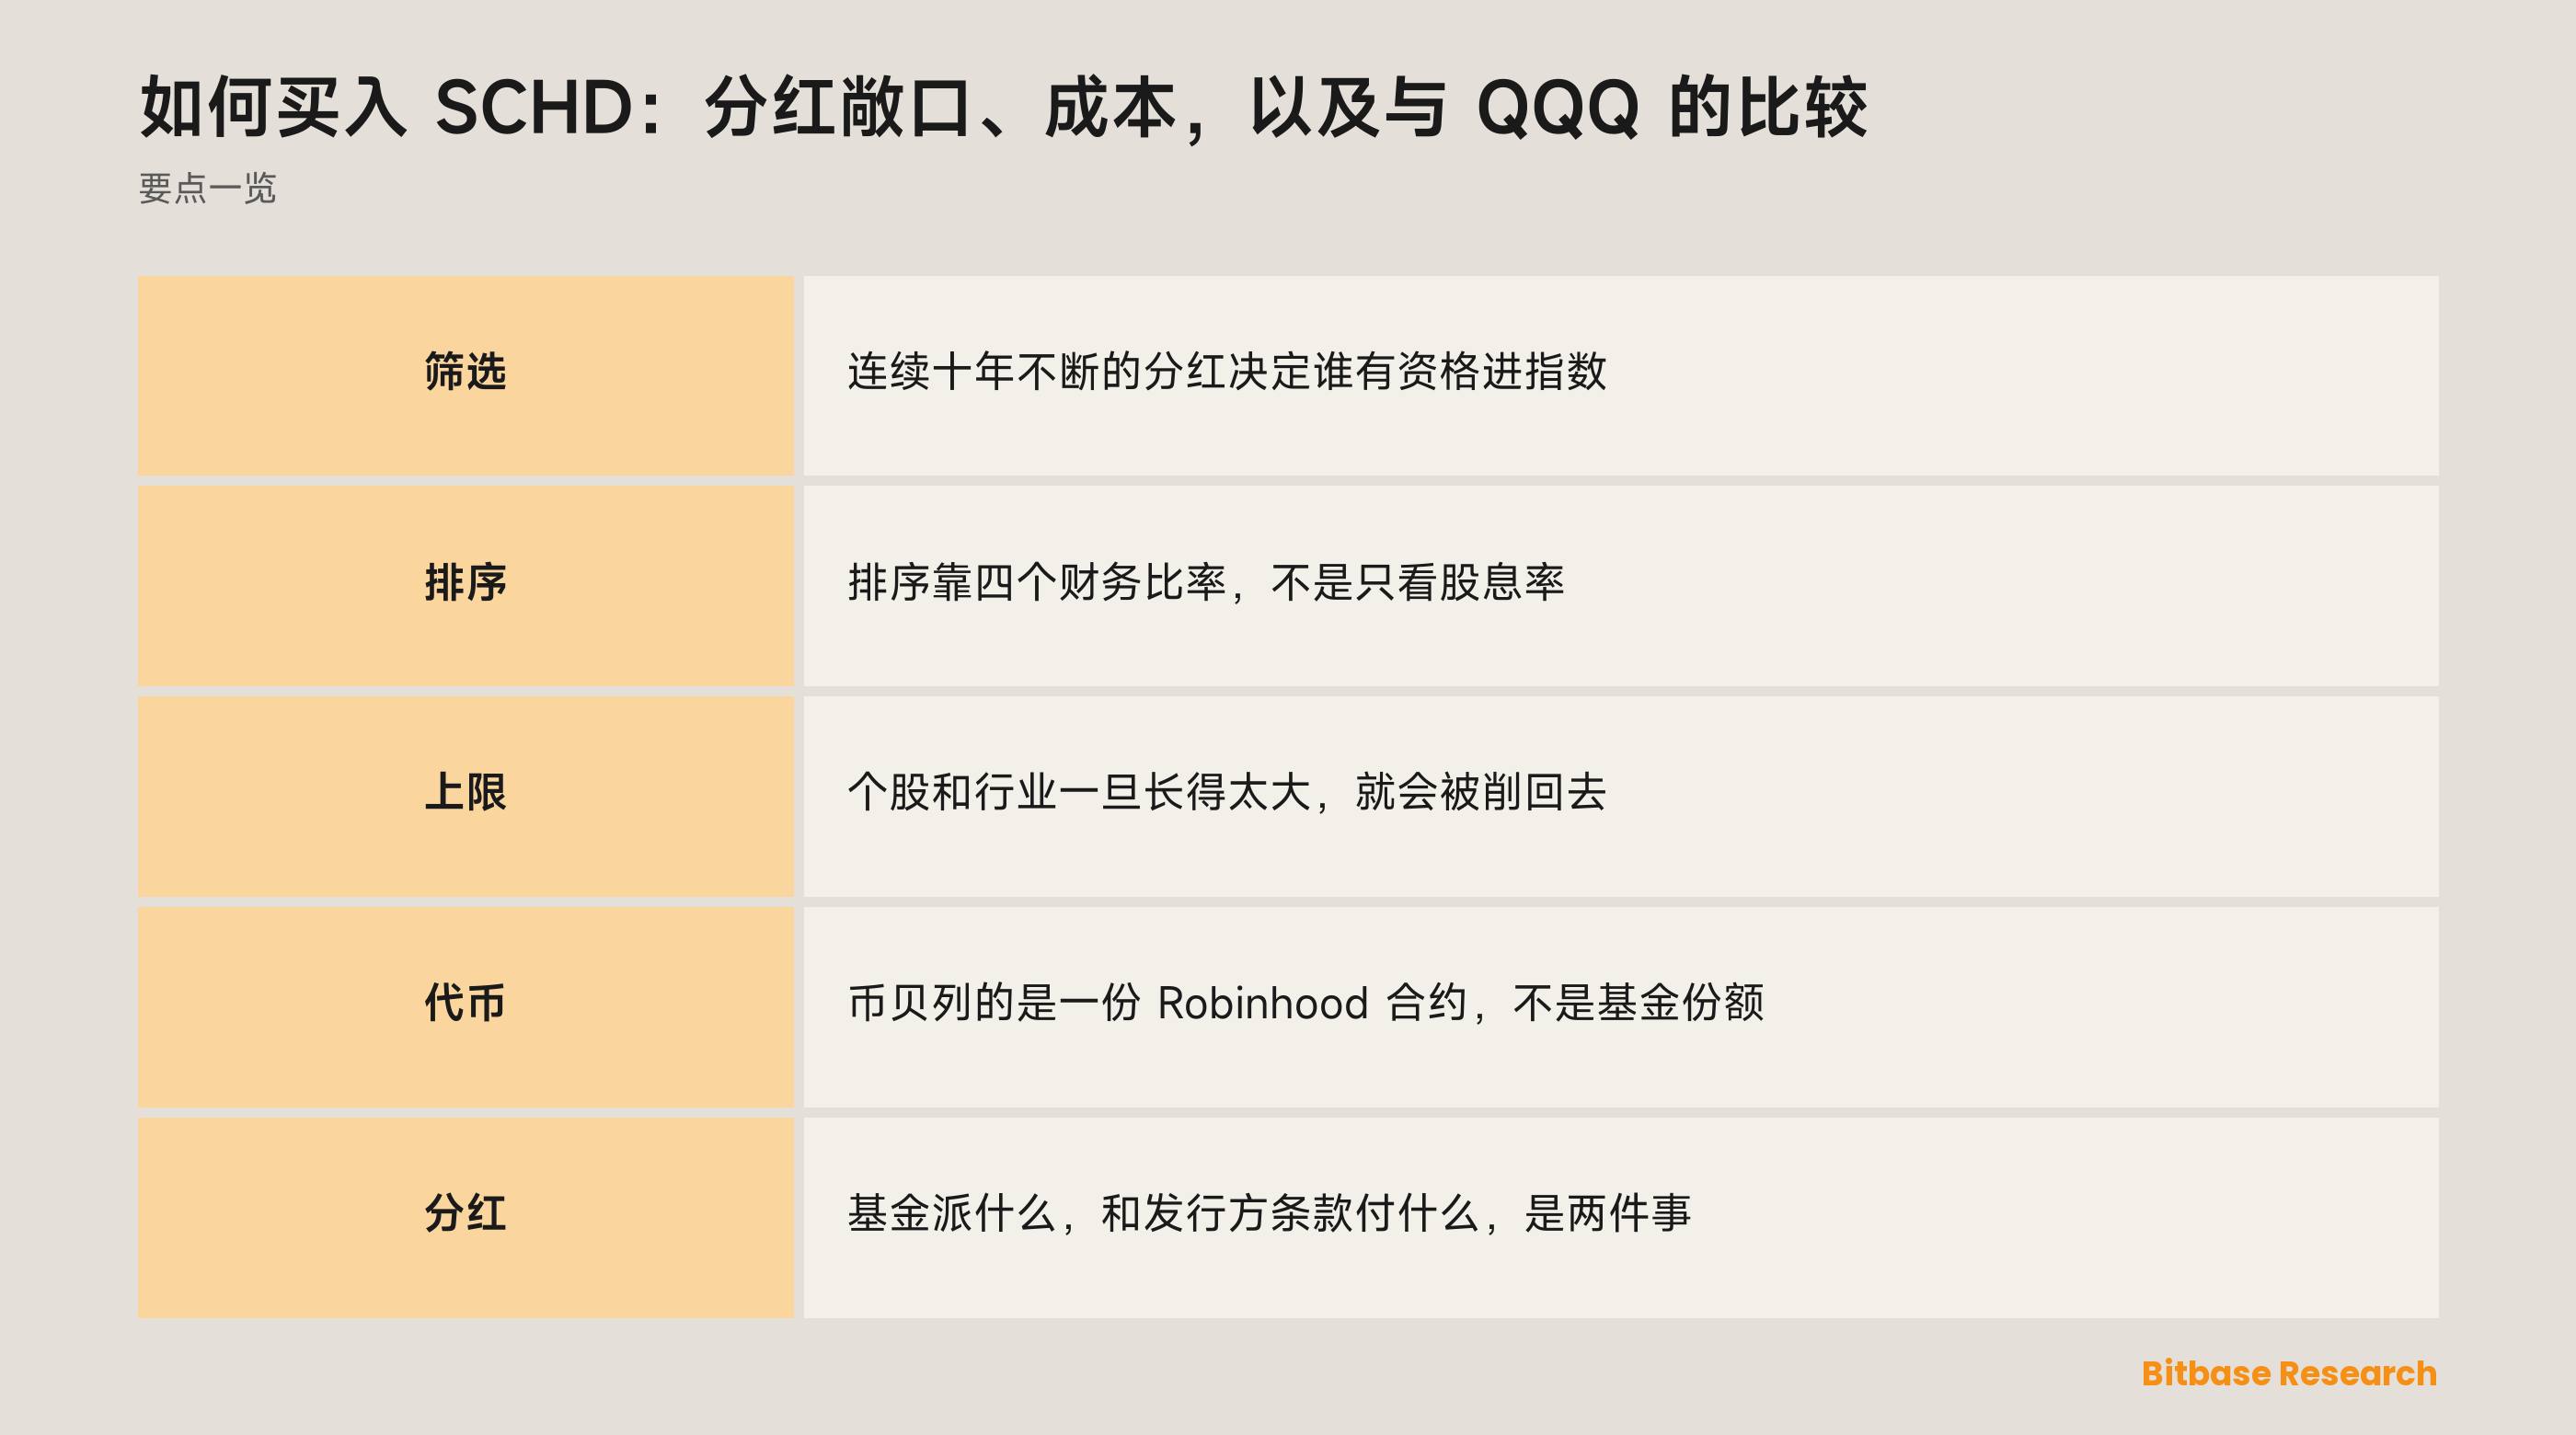
同一份文件这样描述指数:它“旨在衡量由美国公司发行、具有持续派息记录、并根据财务比率在同业中按基本面强弱筛选出的高股息股票的表现”。这一句里藏着三道彼此独立的测试,而且它们是按顺序跑的。
第一道是历史测试。合格股票“必须已连续至少 10 年派发分红”,同时还要跨过一个自由流通市值门槛与最低流动性标准。去年才开始派息的公司不是候选人,无论那一笔派了多少。
第二道是排序。通过历史测试的股票,再“依据四个基本面特征对高股息股票进行评估:现金流对总负债、净资产收益率、股息率,以及五年股息增长率”。股息率只是四项输入之一,另外三项衡量的是资产负债表的强度和派息本身的成长。这个组合,正是这个指数与“按股息率从高到低排一列”之间的区别。
第三道是重新塑形。权重按“经修正的市值加权方法”分配,然后加两道上限:单只股票在指数中的占比不得超过 4%,单一行业(行业由指数提供方定义)不得超过 25%,两者都“以指数构建、重构与再平衡时点的测量为准”。成分“每年复核一次,每季度再平衡一次”。
基金随后承诺跟随,但不是分毫不差地跟随。它写明的政策是在通常情况下“将至少 90% 的净资产投资于这些股票”。它的份额换手方式也和任何上市基金一样:单份额“只能在二级市场(即在全国性证券交易所)买卖”,所以要买到它,需要的是一个能接入那个交易所的券商账户,而不是一个开在基金公司的账户。
为什么有人交易 SCHD
吸引力在于:有人替你跑了一遍筛选,而且把结果公开。判断哪些公司有耐久的派息记录、其中又有哪些财务上站得住,是力气活;指数按固定日历把这件事做完,基金照抄答案。
第二个理由是那两道上限,而它很容易被一眼略过。常规的市值加权指数允许最大的成员无限制地长大,这一个则在每次定期复核时把超过 4% 的个股和超过 25% 的行业削回去。由此得到的组合,比它取材的那个市场刻意地更平。
这也是把它和 QQQ 摆在一起看的诚实方式。这两只基金不是程度之差,它们筛的东西根本不同。景顺那只跟踪的是纳斯达克 100 指数,其发行人把它描述为在纳斯达克交易的 100 家最大的非金融公司,所以那边的成分资格跟着规模和上市地走。SCHD 的指数则从“十年派息记录”起步,一家过不了这道测试的公司它根本不看。比较两者的收益率,回答的问题远比比较两者的规则要窄。
招募说明书到哪里为止,发行方条款从哪里开始
上面所有内容都出自基金的申报文件。而币贝在这四个字母下列出的东西,受另一份文件管辖,那份文件由另一家公司写。
行情页把这个工具列为 Schwab US Dividend Equity ETF,并给它贴上 Robinhood Token 的标签,而正是这个标签决定了买家手里会拿到什么。Robinhood 的欧洲站点把产品定义得很直白:Classic Stock Tokens 是“你与 Robinhood 之间的衍生品合约”,按标的证券的价格定价,“但不授予对它们的任何权利”。标的资产“由 Robinhood 持有,并托管在一家持有美国牌照的机构”,而这些代币“不授予对标的股票或 ETP 的任何权利”。发行主体是 Robinhood Europe, UAB,受立陶宛央行监管,交易窗口从周一 2:00 CET 到周六 2:00 CET。
分红值得单独一段,因为这只基金的整个前提就是分红,而两件不同的事在这里极容易被并成一件。
在基金这一层,招募说明书用它自己的风险措辞说得很谨慎:“若基金所持股票减少或停止派发分红,基金产生收益的能力可能受到影响。”至于基金本身派出多少、多久派一次,答案在基金自己的文件里,而不在任何一个报价页上。
在代币这一层,机制是合约性的,属于发行方。Robinhood 写明:“若标的股票或 ETP 派发分红,Robinhood 将向合资格持有人转付相应金额……以现金形式。”那是交易对手依合约作出的付款,不是作为基金份额持有人收到的分配;同一处来源也写着这些代币不授予对标的的任何权利。谁算合资格持有人、金额何时到账、税务上如何处理,都是发行方条款里的事。去读那一节,而不要假设它与基金的做法一致——没有任何一份文件把这两层并排摆给你看。
某个代码在一个平台上有几个面,是平台的属性而不是基金的属性;代币化标的清单上是当下的答案。
什么在驱动 SCHD
在这里,分红政策就是指数新闻,这一点在别处并不成立。一家削减或暂停派息的公司会直接打破合格性测试,指数会在下一次定期复核时把它剔出去,无论它的股价走成什么样。同一件事放进市值加权基金里只是一条坏消息,放进这只基金里却是一次成分变动。
因此日历承担了很大一部分工作。成分每年复核一次、权重每季度重置一次,所以组合是在公布好的日期上变化,而不是随新闻标题变化;那天被买进卖出的公司,并没有做任何事导致这件事发生。
两道上限是逆着上涨用力的。一只涨到触及个股上限的持仓会在下一次再平衡时被削回,多出来的权重摊给其余成分;某个行业越过它自己的上限时,同样的修正在上一层发生。由一小撮超大市值名字领涨的市场,会按构造把这个指数甩在后面——那是设计选择,不是执行失败。
有一项输入是连续变动的。股息率是四个排序特征之一,而股息率是一个分母里放着股价的比率。价格每天在动,用到它的排序却只在复核日程上重算,所以基金手里的名单永远是上一次重构时拍下的一张照片。
行业敞口是继承来的,不是挑出来的。招募说明书承诺:基金“将其投资集中于某一行业、某一组行业或某一板块的程度,与指数集中的程度大致相同”。
风险与限制
一道筛选不是一个承诺。招募说明书点名“投资风格风险”,而且没有软化:基金“可能跑输那些不把投资限制在派息股票上的基金”。十年派息记录描述的是过去,它不约束任何人。与它并列的还有集中度风险、跟踪误差与相关性风险,以及市场交易风险。
那两道上限是在时点上生效的,不是连续生效的。它们“在指数构建、重构与再平衡的时点”适用,所以权重在两个日期之间漂过上限,并不意味着哪里出了错。
基金不等于指数。那条 90% 的政策按设计就留了余量,而招募说明书另外提醒,价格与资产净值会分开走:“市场价格与资产净值可能出现显著差异的时候是存在的。”这段距离就是基金价格与净值之间的差,而它往往恰恰在市场失序的时候变宽。
代币叠加了一层基金文件里根本不提的风险。它是对一个交易对手的请求权,而最要紧的那些条款——合资格条件、分红条款、交易窗口、公司行动的处理——都归那个交易对手来写、来改。两边的日历也对不上:一份只在周末停摆的合约,会在基金背后那个交易所关门时继续报价,于是发生在这段间隔里的任何事,都是在没有基金报价可对照的情况下被定价的。
怎么自己核验 SCHD 的信息
从申报文件开始,因为它免费,而且别处的说法都是对它的概括。用 EDGAR 全文检索按基金的法定全名就能找到;这一页通篇引用的那份,是嘉信战略信托提交、日期为 2026 年 2 月 27 日的 Form 497K 简式招募说明书。
成本也在同一份文件里,在一张表中。费用那一节的小标题是“股东费用”与“基金年度运营费用”,费率就是第二张表里的一行。在那里读它,比在别处读它好,原因只有一个:这张表每次提交招募说明书时都会重述,所以那个数字带着日期到你手上。招募说明书还指向基金公司自己的站点,那里有完整招募说明书、附加信息说明书与股东报告。
指数有它自己的一条纸面线索。招募说明书把“行业”的定义交给“指数提供方”,这个措辞本身就是信号:成分规则公布在别处,不归基金公司改写。
代币和上面这些没有任何交集。Robinhood 的欧洲页面是唯一写明它的定义、它的付款条款与它的准入规则的地方。在币贝这边,这个代码的行情页承载报价,而页面上印出的工具名称会点出发行方。一个不点名发行方的标题,说的不是你以为的那个东西。
小结
买 SCHD 就是买一套规则。连续十年的分红决定谁有资格,四个比率决定排序,两道上限决定形状,一份公开的日历决定这些什么时候变。
在币贝,同样几个字母指向的是一份 Robinhood Classic Stock Token:一份按基金价格定价的合约,而不是基金的一块;它有自己的交易时段,也有自己的分红条款。招募说明书永远不会描述那份合约,发行方条款也永远不会描述那只基金。在下单之前,先弄清你手里的东西归哪一份文件管。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 ETHA:费用、交易时段,以及它和以太坊的区别
- 如何买入 IBIT:费率、交易时段,以及它和比特币的差别
- 如何买入洲际交易所(ICE)股票:交易方式、成本与风险
- 股指怎么交易:你买不到指数本身
- 法币支付通道比较:银行转账、卡支付、ACH 和 SEPA
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Schwab U.S. Dividend Equity ETF 简式招募说明书,Form 497K,2026 年 2 月 27 日(美国证监会 EDGAR) www.sec.gov
[2] Robinhood 欧洲页:Classic Stock Token 是什么、标的由谁持有、时段与分红 robinhood.com
[3] Invesco QQQ:纳斯达克 100 指数与它的成分资格怎么定 www.invesco.com