它的收入是按用量计的,不是按订阅收的。Snowflake 在申报文件里写明,自己通过“以客户为中心的、基于消费量的商业模式”提供平台,并“在客户消耗算力、存储与数据传输资源时”确认收入——所以在这家公司,一份签好的合同和一笔确认的收入之间,隔得比按席位卖软件的厂商远得多。本文讲这家公司卖的是什么、那个计量表为什么决定了哪份披露值得读,以及在纽交所挂牌的那只股票、币贝上那只 Ondo 代币和以稳定币计价的永续合约,三者究竟差在哪里。
Snowflake(SNOW)是什么公司
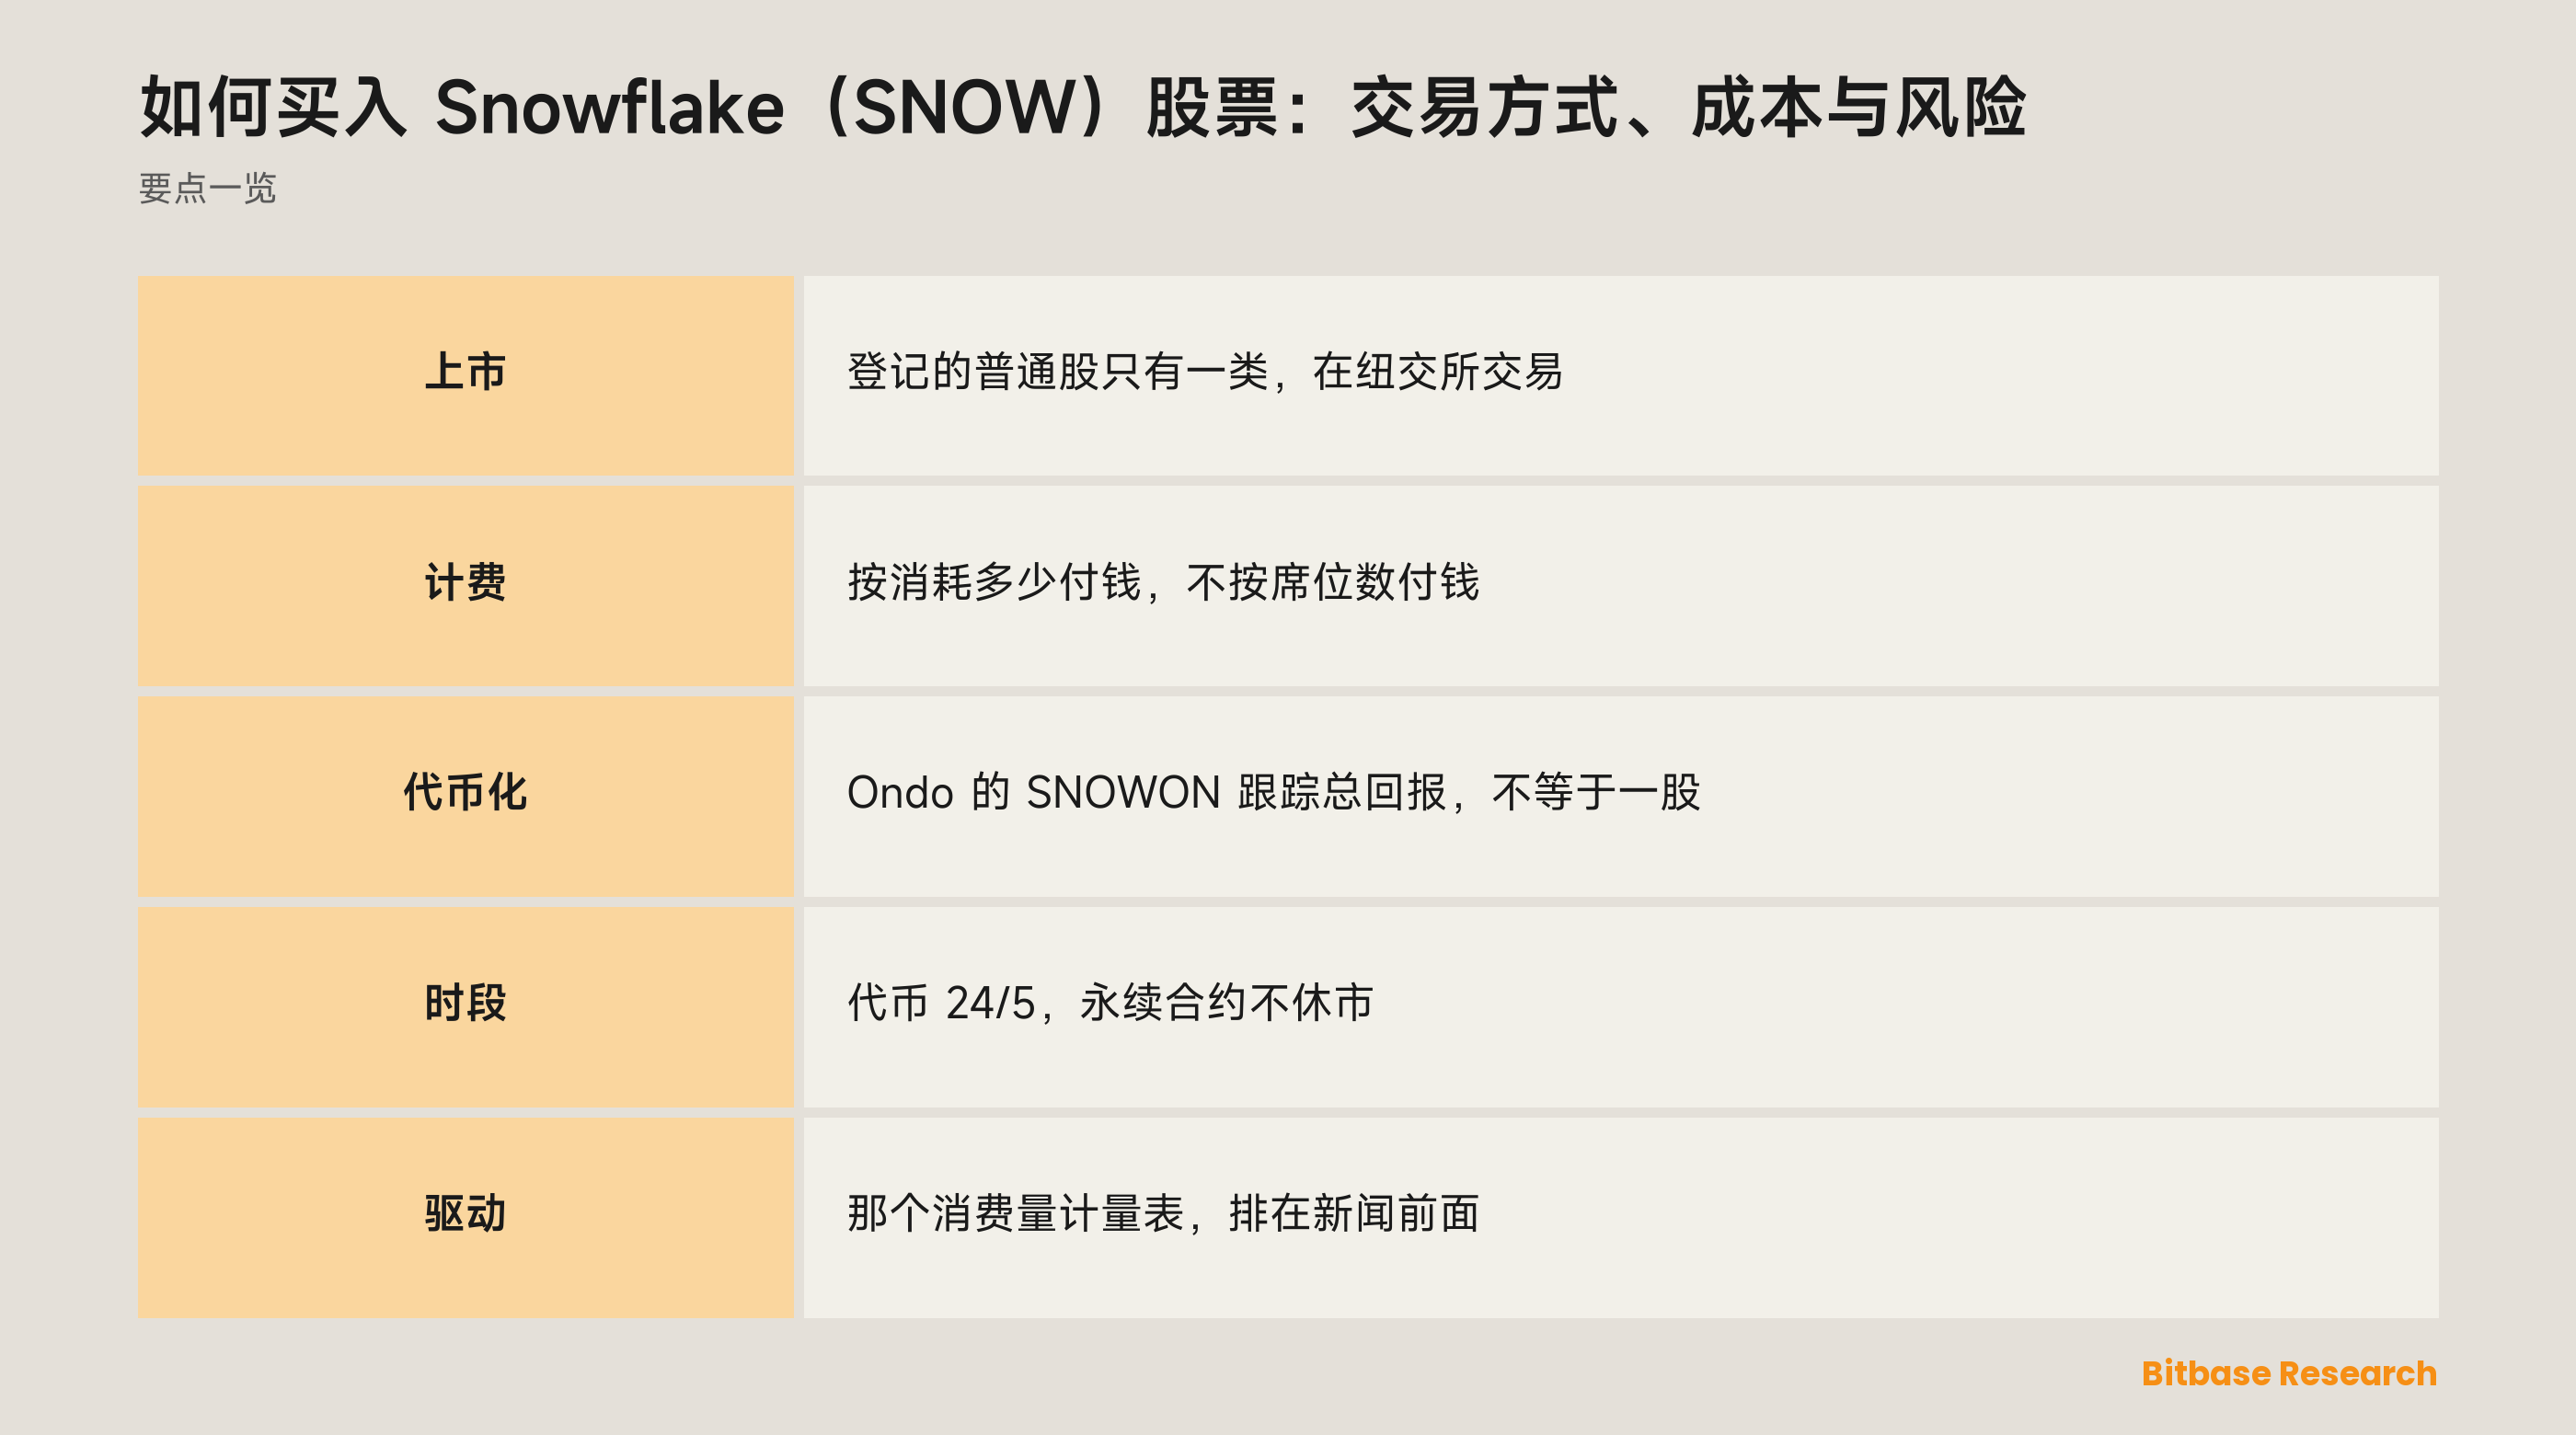
Snowflake Inc. 在特拉华州注册,年报封面依据交易法 12(b) 条登记的证券只有一项:普通股,以 SNOW 在纽约证券交易所交易。常和它放在一起谈的软件公司多数挂在纳斯达克。
公司把自己的平台称作“驱动 AI 数据云的创新技术,让客户把数据整合成唯一可信的数据源”。但对给这只股票定价的人来说,同一节里另一句话比这段描述更重:“我们通过以客户为中心的、基于消费量的商业模式提供我们的平台。”
它的报告日历也是自己一套。财年止于 1 月 31 日,标着 2026 财年的年报覆盖的是截至 2026 年 1 月 31 日的一段时间——与 12 月底收官的同行永远不是同一段日子。
封面上还有一处细节值得再看一眼。2024 与 2025 财年的年报登记的是“A 类普通股”,2026 财年那份登记的是“普通股”,而三份的代码与上市地完全一致。类别标签是在这两份申报之间从登记证券上去掉的——在行情图上看不出来,在封面上一眼就能看见。
为什么有人交易 SNOW
买 SNOW 是买用量,而申报文件把这套管路讲得相当直白。客户“可以选择以容量协议的方式消费平台,即按约定价格承诺一定的消费量,也可以选择按需协议”。在容量协议下,“公司的大部分收入来自这类协议,通常按年预先向客户开票”。
这两句话之间留出了一道按席位收费的厂商不会有的缝:现金在合约期开头就到账,收入却要等平台真被用起来才确认。缝里躺着的是客户可能根本用不掉的那部分承诺,而合同常常对此网开一面:“在许多情况下,客户合同允许客户把未使用的容量结转到后续订单,通常以在续约时购买更多容量为条件。”
计量表本身很细,每个刻度公司都写了出来。“对算力资源,消费量取决于所用算力资源的类型与使用时长;对某些功能,则取决于所处理的数据量。”存储按“每月平均 TB 数”计,数据传输则按“传输的 TB 数、所用的公有云厂商与所在区域”计。
这种细度是双向的:一个工作负载搬上平台,账单就涨,不必重谈合同;一条查询改写成少扫一些数据,账单也悄无声息地降下来。
一份股票、一只总回报跟踪代币,和一笔资金费
在币贝,这个代码指向的页面标题写作 Snowflake (Ondo Tokenized Stock) (SNOWON),标题里那个发行方的名字,决定了这件工具到底是什么。
Ondo 的官方文档拒绝了那个最顺口的说法:“一枚代币并不必然代表一股的价值,代币价格也不会总是与标的资产价格一致。”它跟踪的是总回报——股息扣掉预提税后回到代币价值里,而不是以现金发到持有人手上。权利也不随它转移:持有人“不获得股东投票权、法定知情权或其他股东权利”;可用范围一般限于非美国投资者,且受司法辖区与其他限制约束。交易是 24/5 而不是全天候,遇公司行动与风控会暂停,另有一小部分标的可在 Off-Hours 时段报价。铸造与销毁是即时的,买入或卖出在“一笔原子交易”里完成代币与稳定币的交换。
永续合约属于第三类。它背后什么都没有——没有股票,没有代币,没有托管方——永不到期,保证金与结算都以稳定币计,资金费按间隔从拥挤的一侧转给另一侧。
股票永续在这套熟悉的加密机制之上多出来的,是一个会关门的参考市场。标的休市时标记价格怎么走、那几个小时里资金费怎么处理,答案在平台的合约规则页上。
怎么在币贝交易 SNOW
先看行情页,它把发行方的名字写在报价旁边的标题里;更完整的股票类工具清单则告诉你哪个代码带着哪几条路径。
这里可交易的路径是永续合约。保证金以稳定币计,仓位大小按合约张数而不是股数表示,也没有到期日要处理。把多数人带到这个页面的那句话——用 USDT 买 SNOW 股票——说对了计价货币,却完全没说对买到的东西:稳定币在衍生品平台上买到的,是一份引用价格的合约。
在这里卖出,不是减掉手上的持仓,而是开出一个空头。问怎么做空 SNOW 的人真正想要的正是这一点:不用去借券,也不必担心被召回。
两笔成本的形状不一样:点差与手续费只在开仓和平仓各落一次,之后就完了;资金费则是仓位每活过一个间隔就收一次,所以持有多久和从哪里进场一样会给这笔交易定价。能不能活下来是个关于缓冲垫的问题——保证金要求决定标记价格还能走多远才会被平台强平,而强平价是怎么算出来的属于决定仓位大小那一步。资金费的间隔、公式与上下限都是合约参数,以你所交易平台的合约规则页为准。
离开这个平台,纽交所那条路就是一笔普通的券商买入,只在那家交易所开门的时候交易。
驱动 SNOW 的是什么
先看公司放在自己那本未来账簿旁边的那句话:“收入确认的金额与时点,总体上取决于客户未来的消费,而这种消费在客户自行裁量之下本质上是可变的;在客户获准把未使用容量结转到未来期间的情形下(通常以续约时购买更多容量为条件),它还可能延伸到原合约期之外。”
每一个分句都在承重。不确定的不只是金额,还有时点。可变性属于客户,不属于公司。而一项义务可以活得比生出它的那份合同更久。
正因如此,那本未来账簿才被读得这么细,而它定义的措辞比它的大小更说明问题:“剩余履约义务(RPO)指已签约但尚未确认的未来收入金额,包括(i)递延收入与(ii)将于未来期间开票并确认为收入的不可撤销合约金额。”这个数变大,说的是客户已经承诺付钱,而不是他们什么时候会用——公司自己已经说了,它也说不准。
这把尺子漏掉的部分同样要紧:“公司的 RPO 不包含按需协议下的履约义务,因为这类安排不附带最低采购承诺。”按需那一块无论在发生什么,按构造都不会出现在这本账簿里。
计量表还让效率变成一个收入变量,这是按席位收费做不到的。既然消费量按算力类型与时长、按每月存储的 TB 数、按跨云跨区传输的 TB 数来计,一个把自己仓库调优了的客户什么都没取消却花得更少——而两个方向都不会有公告。
风险与限制
代币在持有人与公司之间插进了一个发行方。它的价值取决于 Ondo 的结构、准入规则与赎回条款,而这些都可以由发行方变更;它明确不是对某一股的请求权。
同一份敞口上跑着三口钟:交易所时段、一只 24/5 且会被发行方暂停的代币,以及一份不收市的合约。落在两口钟都停着的时段里的消息,先由还开着的那一侧定价,其余的等开门时用一笔成交补上。
杠杆把这道缝变成出场。触发平仓的是标记价格,不是最后一笔成交,而资金费不管仓位朝哪边都照样欠着。一个在正常交易时段里毫不起眼的仓位,可能被一个周末的跳空结束掉——同样的行情,股票持有人睡一觉就过去了。
没有哪层包装能碰到那个计量表。客户消费得比承诺的少,这件事同样落到登记在册的股票、Ondo 的代币和那份合约上;而结转条款意味着一笔没花掉的承诺可能在以后重新冒出来,而不是就此消失。
有一条限制属于本文自己:公司自己那套风险因素在年报里独占一节,本文没有把它压缩转述。
怎么自己核验 SNOW 的信息
上面引的每一句都在美国证监会 EDGAR 上 CIK 1640147 名下的申报文件里,那份年报还带着 001-39504 这个档案号。有一个细节决定你能不能找到对的那份:财年止于 1 月 31 日,要打开的是报告期结束在 1 月的那一份;按自然年年末去筛,拿到的要么是错的年份,要么什么都没有。
正文之前先读封面。法定名称、注册地、登记证券的名称、代码与上市地都在那一页上,而且是一格一格填进去的,不是写成句子的——所以“一共登记了几类股”这种问题最该在封面上问。把两个年度的封面并排一比,上面那处变化就现出来了。
| 读什么 | 在哪儿 | 能定下什么 |
|---|---|---|
| 封面 | 年报第一页 | 名称、注册地、登记证券名称、代码、上市地 |
| 收入确认政策 | 财务报表附注 | 容量协议还是按需,以及消费何时变成收入 |
| 剩余履约义务那条附注 | 收入附注里 | 已签约但未确认的是多少,以及它漏掉了什么 |
| 合约规则页 | 平台的衍生品文档 | 资金费间隔、保证金档、强平机制 |
平台这一侧,工具标题里的发行方名字回答了代码回答不了的问题;一个不写发行方的标题,讲的就不是代币化股票。Ondo 自己的文档,才是背书、权利与交易日历的权威出处。
小结
买 SNOW 是在一份所有权请求权和两份关于价格的合约之间做选择。股东身份只附着在其中一条路径上:在纽交所挂牌的那只普通股。Ondo 的代币跟踪总回报却不带任何股东权利,走的也是发行方的日历。永续合约什么都不持有,仓位每活过一个间隔就收一次资金费。
三者底下是同一个计量表。Snowflake 的钱来自数据被查询、被存储、被搬动,不是来自某个席位被坐满;所以第一份该读的披露不是收入那一行,而是它周围那些关于消费量的措辞:容量协议与按需的分野、未使用容量的结转,以及一本取决于“在客户自行裁量之下本质上可变”的消费的未来账簿。
相关阅读
币贝上与本主题相关的其他文章:
- 如何买入 ETHA:费用、交易时段,以及它和以太坊的区别
- 如何买入 IBIT:费率、交易时段,以及它和比特币的差别
- 如何买入洲际交易所(ICE)股票:交易方式、成本与风险
- 如何在币贝交易股票:给加密交易者的分步指南
- 如何解读加密货币 ETF 资金流
风险披露:本文为 Bitbase(币贝)学院的科普内容,仅供教育与信息参考。本文讲的是这家公司或这只基金做什么、文中提到的几种工具彼此差在哪,不构成任何投资、交易、税务或财务建议,也不构成对任何证券、代币或交易策略的推荐或背书。代币化股票由第三方发行方发行,用于提供对标的资产的经济敞口:它不是股票,不带任何股东权利,并且取决于发行方的结构、准入规则与赎回条款,而这些都可能由发行方变更。永续合约是带杠杆的衍生品,不持有任何标的资产,且可能被强制平仓;交易时段、产品可用范围与准入条件因工具与司法辖区而异,并可能随时变化。本文撰写于 2026 年 9 月,请自行通过公司披露文件、发行方官方文档,以及你所交易平台的产品页面核验。
参考资料
[1] Snowflake 2026 财年 10-K:商业模式、收入确认与剩余履约义务(美国证监会 EDGAR) www.sec.gov
[2] 同一份申报的结构化封面:注册人、注册地、登记证券、代码、上市地与财年 www.sec.gov
[3] Ondo 代币化股票总览:背书结构、权利与交易时段(Ondo 官方文档) docs.ondo.finance