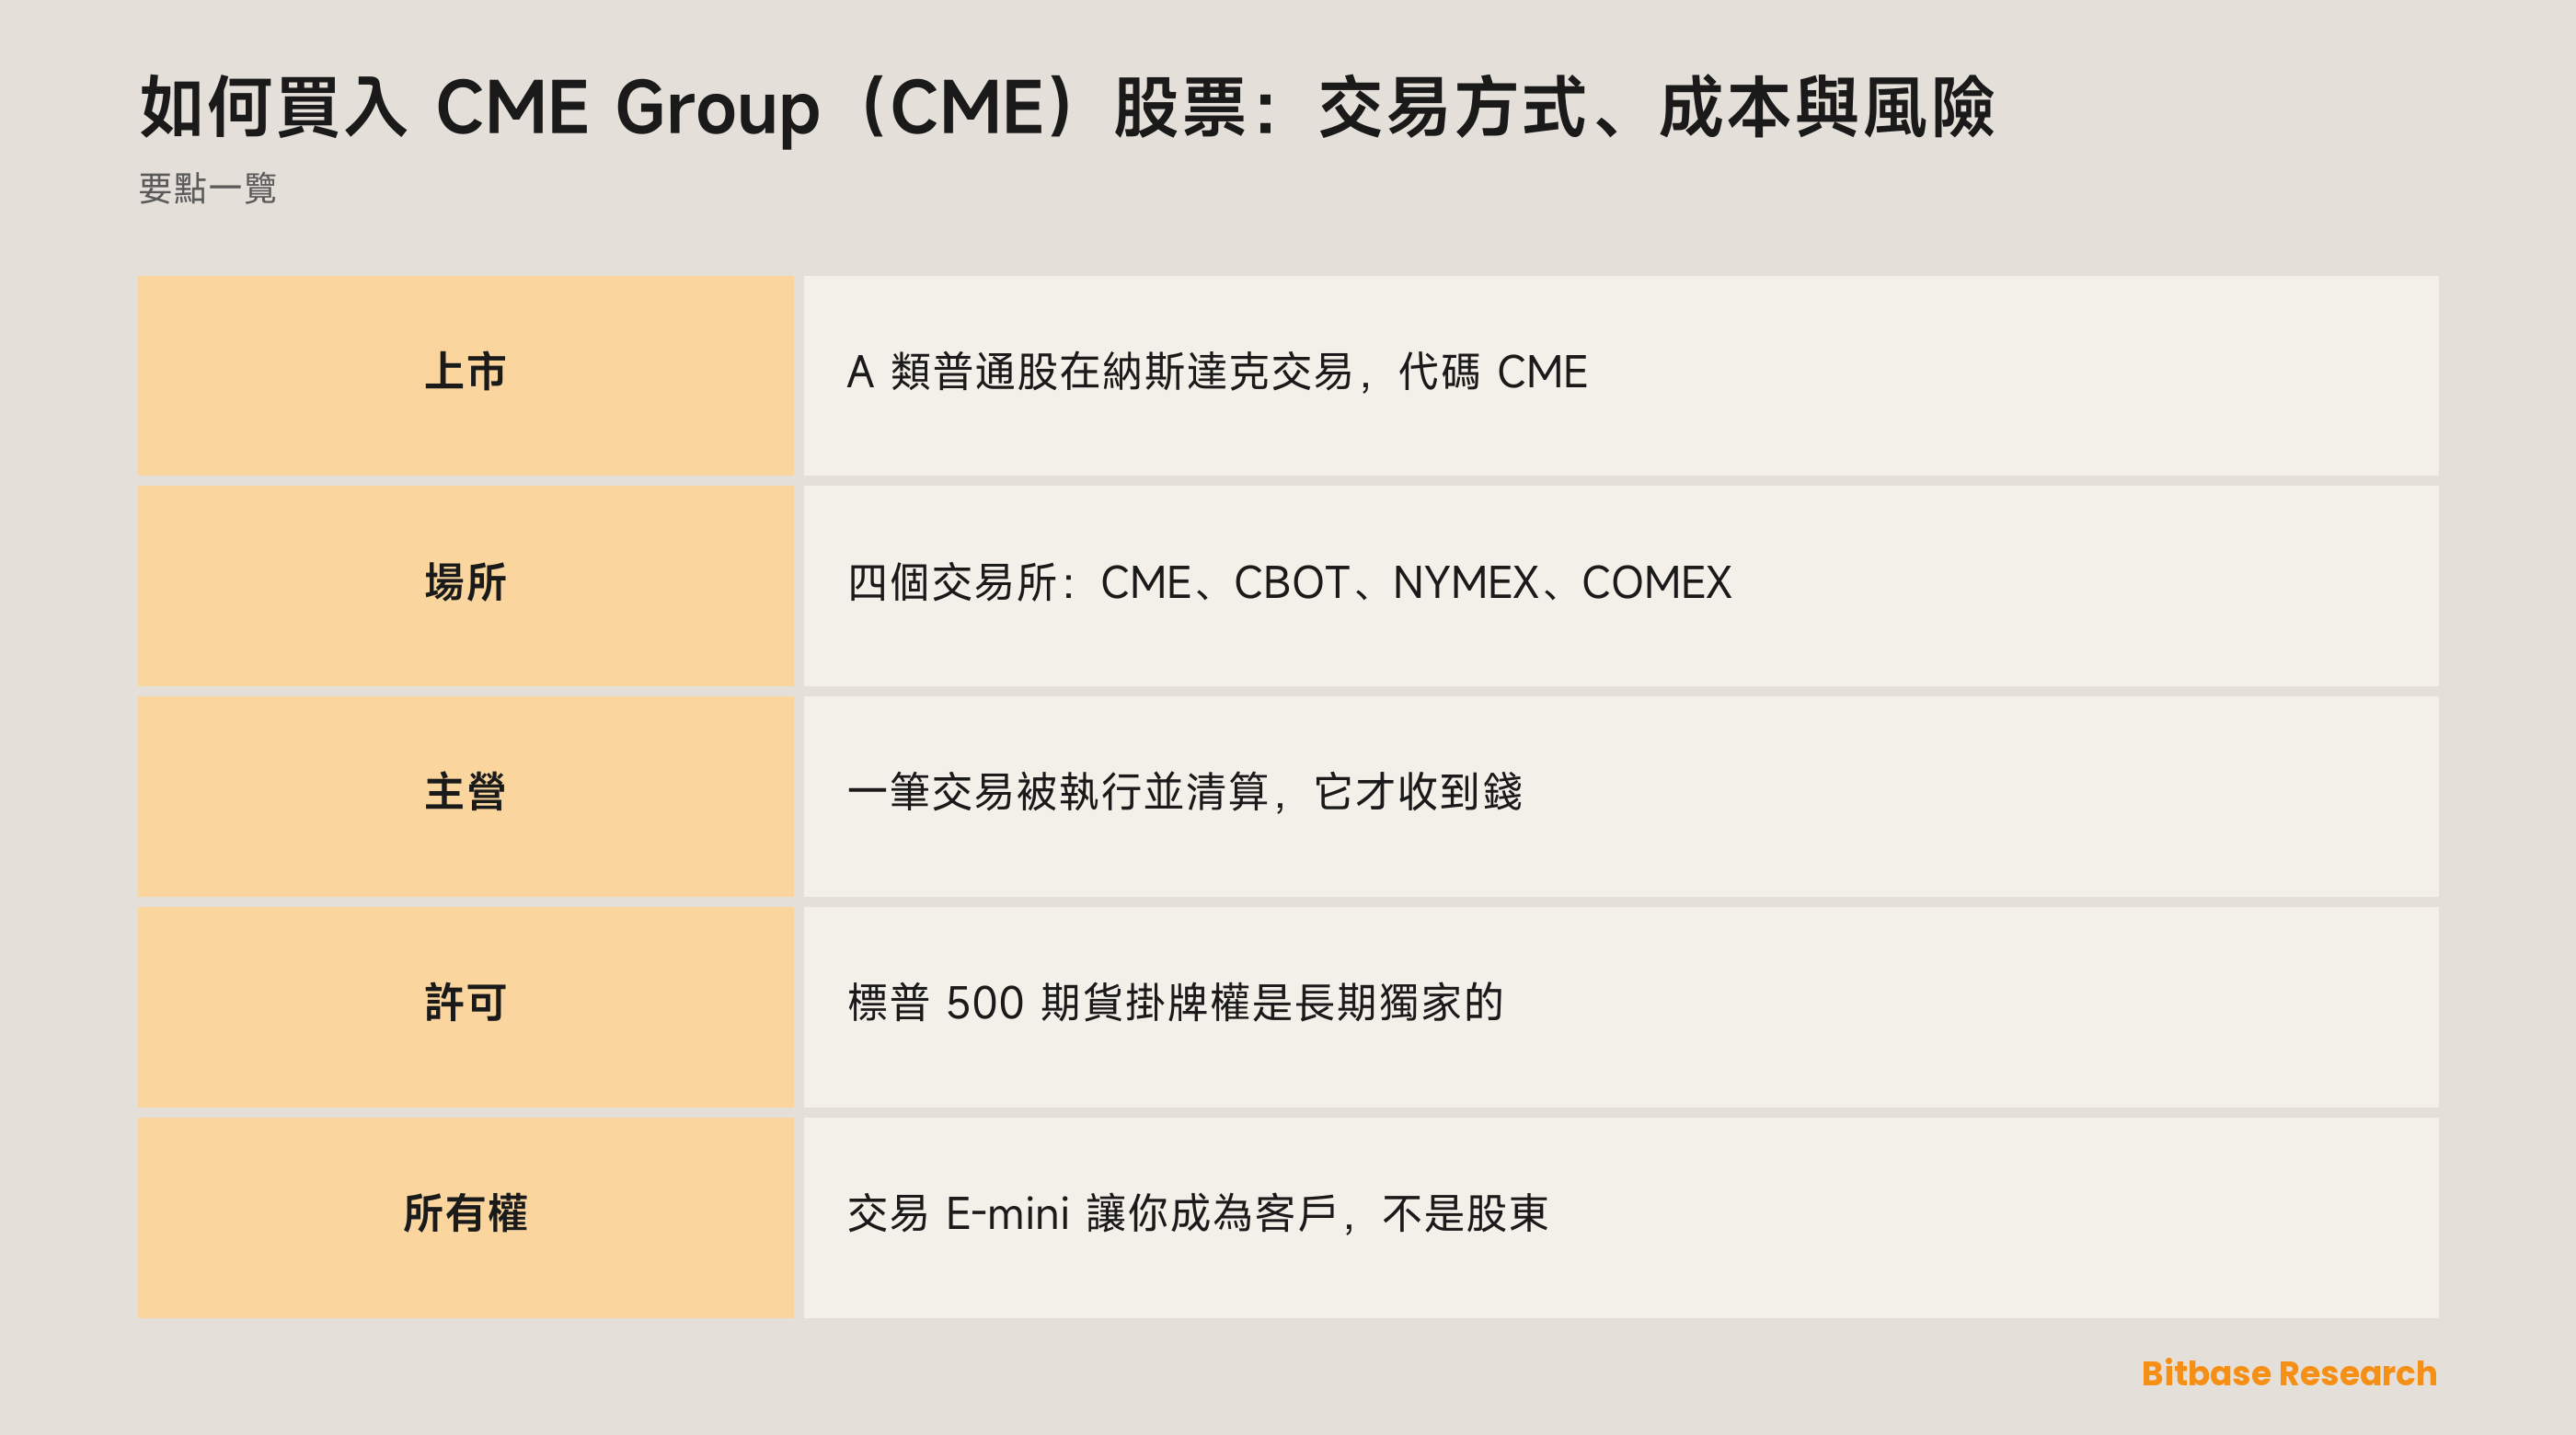
買 CME Group 和買它交易所裡掛着的任何一樣東西,都不是同一筆交易,而這個區別極容易被忽略。它的 A 類普通股在納斯達克掛牌,代碼 CME;多數交易者一聽見這個名字就想起的那些產品,是這家公司賣的東西,不是這家公司本身。本文講清 CME Group 究竟做甚麼、它的收入按它自己在年報裡的說法從哪裡來,以及一股股票能給你甚麼、一張合約永遠給不了甚麼。
CME Group(CME)是甚麼公司
這家公司的年報用一句話交代自己:CME Group「enables clients to trade futures, options, cash and over-the-counter (OTC) products, optimize portfolios and analyze data」——讓客戶交易期貨、期權、現貨與場外產品,優化組合、分析數據,為的是讓參與者「to efficiently manage risk and capture opportunities」,高效地管理風險、抓住機會。
這句話底下壓着四個市場。年報稱它們為「our derivatives exchanges (CME, CBOT, NYMEX and COMEX)」:兩個芝加哥的期貨市場,加上紐約的能源市場與金屬市場。它們當年各自獨立,如今是同一家上市控股公司名下的四個場所。
產品譜系很寬。年報自己列的順序是:利率,點名「SOFR, U.S. Treasury and Federal Funds」;股指,點名「E-mini S&P 500, E-mini Nasdaq 100 and E-mini Russell 2000」;再往下是外匯、農產品、能源、金屬,以及加密貨幣,點名「Bitcoin, Ether, Solana and XRP」。
成交以電子為主,但不全是:產品「are traded primarily through CME Globex, as well as by open outcry in Chicago for SOFR options and through privately negotiated transactions」——主要走 CME Globex,芝加哥現場還為 SOFR 期權保留公開喊價,另有私下議價成交。真正把交易所集團與券商分開的是清算這一層。公司把它描述成一個「integrated clearing function」,做法是「serving as the counterparty to every trade, becoming the buyer to each seller and the seller to each buyer」:站在每一筆成交的對面,對賣方是買方,對買方是賣方。
公司層面的事實要素樸素一些。CME Group Inc. 是一家特拉華州公司,總部在芝加哥,財政年度止於 12 月 31 日;按第 12(b) 條登記的證券是 A 類普通股,代碼 CME,掛牌地是納斯達克。最後這一項值得從申報文件上讀一眼,而不是想當然。
為甚麼有人交易 CME
商業模式可以壓縮成年報裡的一句話:「The majority of clearing and transaction fees received from clearing firms represents charges for trades executed and cleared on behalf of their customers.」——向清算會員收取的清算與交易費,大部分是對它們代客戶執行並清算的交易所收的錢。
細讀這句話會發現,輸入端是一個計數,不是一個方向。因為預期減息而建的對沖,和因為預期加息而建的對沖,都是成交,都要清算。這門生意需要的是「有理由動手的參與者」,而年報把這些理由寫了出來:它的產品「provide a means for hedging, speculation and asset allocation」,提供對沖、投機與資產配置的手段。對確定性的需求,就是它的原料。
第二條收入線走的是另一隻鐘。公司出售「primary price discovery and referential pricing information」——一手的價格發現與參考定價資訊,形式是「real-time, historical and derived data」,即時、歷史與衍生數據。訂閱不會因為某個下午行情火爆而跳漲,也不會因為市場冷清而突然歸零。
還有一樣東西沒有營運上的對應物,它是契約性的。公司通過與 S&P Global 的合資企業,持有「a long-term, ownership-linked, exclusive license to list futures and options based on the S&P 500 Index」:一份長期的、與股權綁定的、在標普 500 指數上掛出期貨與期權的獨家許可。這是一個法律位置,靠續約來守,不靠推新產品來守。
對加密交易者來說,吸引力很具體:比特幣、以太坊、Solana 與 XRP 的產品,和玉米、美國國債掛在同一張費率表上,而這家公司的股票走的是普通股票市場的交收體系。旁邊掛着的納斯達克 100 指數期貨,正好說明同一張費率表能伸多遠。
哪一條路徑買到的才是這家公司
讓你成為股東的那條路徑是最普通的一條:通過能進納斯達克的券商,買入一股 A 類普通股。它帶股東權利,走美國股票市場的交收體系;別的每一條路徑,都應該拿它當尺子來量。
真正需要說清楚的區別,是「用這個市場」與「擁有這個市場」。持有一張 E-mini 合約,你是這家公司的客戶;持有它的股票,你是那張費率表的共有人之一——而客戶付的正是那張費率表上的錢。指數往哪走,和圍繞指數發生了多少交易,是兩個不同的判斷,同一個下午它們可以一對一錯。一個季度過完,指數可以停在差不多的位置,而針對它清算出來的合約張數可能大漲也可能大跌;落到這家公司收入線上的,是後面那個數。
到期這件事從另一個角度說明同一件事。股指期貨按季月掛牌,所以一筆打算跨過季度的持倉,必須從到期的那張合約挪到下一張。每挪一次都是一對成交,兩筆都要清算——不論誰的方向判斷對不對,日曆都會走到費率表上。
對一家上市公司的敞口,也可以由券商以外的人來包裝,而包裝會改變你手上拿的是甚麼。代幣化股票由第三方發行,提供的是不帶股東權利的經濟敞口,准入與贖回條款由發行方設定,並且可以由發行方變更。永續合約則連股票和代幣都不持有:它追蹤價格,以穩定幣計保證金,按週期在多空之間轉移資金費,保證金不夠時會被自行平掉。
哪個代碼在哪個平台上以哪種形態存在,逐個代碼都不一樣,不能從一家公司的名氣去推。代幣化股票與期貨的產品清單才是直接讀平台自己那份名單的地方。
甚麼在推動 CME Group
驅動它的是「活動量」,而活動量和價格漲跌不是一回事。成交淡靜的陰跌行情和成交火爆的大幅震盪,可以在月底收在同一個點位上,但對清算它們的場所來說,只有其中一個是忙碌的。成交來自兩樣東西相加:對未來的分歧,加上某個人手上握着一份他寧可不要的風險。
貨幣政策是經由產品清單、而不是經由情緒傳導進這門生意的。當短端利率的路徑真的存在爭議時,人們用來對沖這份爭議的工具,就包括年報點名的 SOFR、美國國債與聯邦基金產品。誰都不意外的政策,產生的對沖需求要少一些。
許可證那個位置是結構性的,而且很安靜。一份長期獨家的標普 500 期貨與期權掛牌權,永遠不會出現在日線圖上,卻決定了競爭對手能拿出甚麼。費率競爭走的是同一隻慢鐘:一門按清算筆數收費的生意,永遠暴露在「對手把同類合約定得更便宜」之下,而這件事顯現在以年為單位的費率水平上,不是以天為單位的股價上。
風險與限制
收入取決於這家公司自己定不了的條件。 波動率、對沖需求、參與者願不願意動手,都是外面的世界供給的。行情長期平靜不是管理層的失職,也不是管理層出手就能修好的。
清算所既是一項服務,也是一處集中。 站在每一筆成交的對面,意味着集團自身的財務地位與它自己的風控、以及通過它清算的會員綁在一起。
契約性的權利是可以重新談的。 今天獨家的許可,是在某些條款下獨家,而條款是有期限的——這種依賴在成交統計裡完全看不見。
包裝會改變你擁有甚麼,但不改變推動它的是甚麼。 走第三方代幣這條路,敞口會連帶發行方的結構與贖回條款一起來,同時不帶股東權利;走帶槓桿的衍生品這條路,則連帶資金費與一個強平價格。兩者都不改變底下那門生意,但都改變你對它的權利主張。
本文不能替代公司自己的風險披露。 CME Group 在年報的風險因素一節裡用自己的話寫明了它的風險,那一節比任何從外部寫出來的概述都更具體。
怎麼自己核驗 CME Group 的資訊
先從申報文件本身開始。在美國證監會 EDGAR 上,CME Group 的申報文件登記在 CIK 1156375 名下,本文引用的每一句都出自它的 10-K 年報。封面是整份文件裡最快的一道核驗:第 12(b) 條那張表把證券類別、交易代碼與掛牌交易所寫在同一行上,一家公司掛在哪裡,不需要任何解讀就有答案。再往後翻,風險因素一節是公司用自己的話點名「甚麼可能傷到它」的地方,值得讀原文。
合約條款完全屬於另一份文件。乘數、最小跳動、掛牌月份與結算辦法寫在交易所自己的合約規格頁上,而那些頁面會改版;年報不會告訴你一張合約每個點值多少錢,任何抄錄這類數字的教程,只在它寫下的那一天是準的。至於在加密平台上交易的任何東西,該平台自己的產品頁才是上架範圍、費率與保證金條款的權威。
小結
買 CME Group,賭的是這個世界需要轉移多少風險,不是賭某個價格往哪邊走。這家公司在一筆交易被執行並清算時賺錢,賣掉交易本身產生的數據,還握着一個難以複製的許可位置。這些都不需要你對標普 500 的點位或者比特幣的價格有看法。
要避免的錯誤,是把「持有這個場所」當成「持有它的產品」的放大版。一股股票買到的是對那張費率表的一份權利主張,以及股權帶來的那些權利;一張合約買到的是對某個價格的判斷,以及一份對清算所的義務。
相關閱讀
幣貝上與本主題相關的其他文章:
- 加密股 vs 比特幣 ETF:買到的是一門生意,還是一個價格?
- 如何買入 Adobe(ADBE)股票:交易方式、成本與風險
- 如何買入 Cboe(CBOE)股票:交易方式、成本與風險
- 如何買入 TQQQ:每日槓桿、QQQ 與納斯達克期貨三者對照
- 什麼是 SuperVerse
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CME Group 2025 財年 10-K:上市地、四家交易所、產品與收費口徑(美國證監會 EDGAR) www.sec.gov
[2] CME Group 在 EDGAR 的申報檔(CIK 1156375):歷年年報一次列全 www.sec.gov