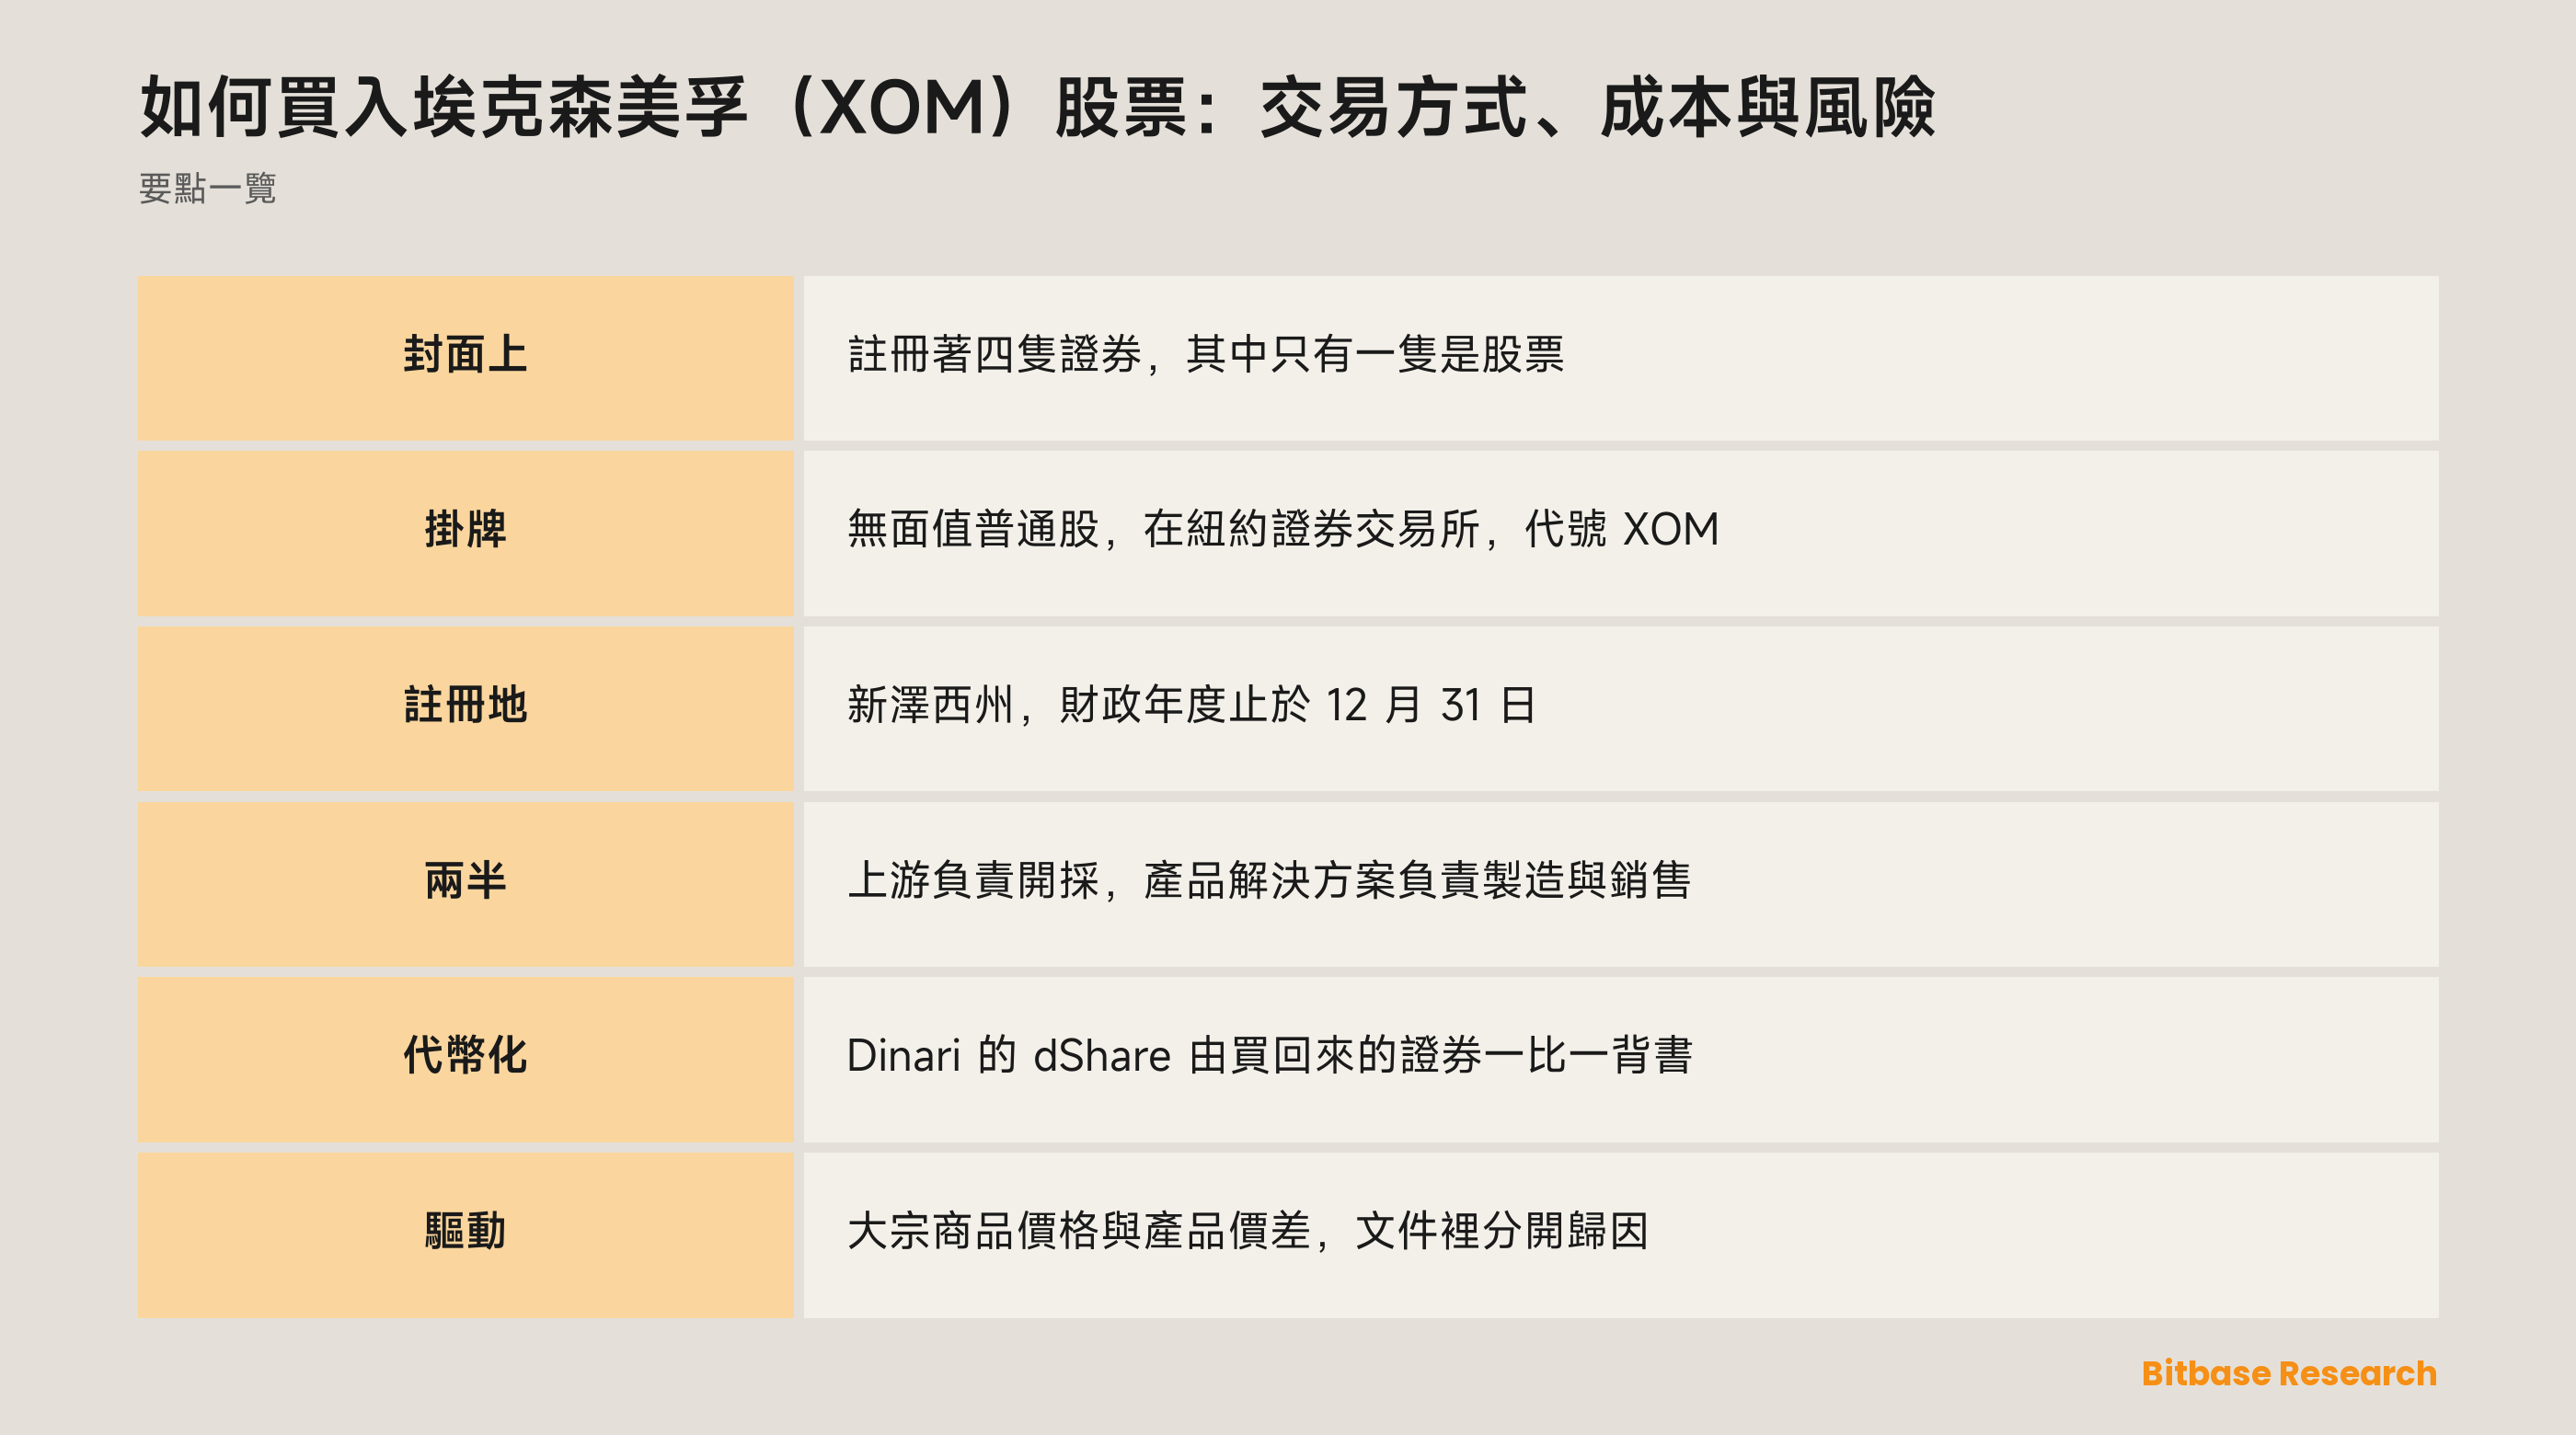
它在同一張封面上註冊了四隻證券,其中只有一隻是股票。 埃克森美孚的普通股在紐約掛牌,代號 XOM;同一張封面上還並排列著三批票據,各有各的代號。這四隻背後是同一家公司:它的一半在開採一種大宗商品,另一半拿這種大宗商品造東西賣,所以「甚麼在推動這隻股票」這條問題,天生就不止一個答案。本文講的是年報怎樣定義這門生意、XOM 這三個字母到底指哪一隻證券,以及代幣化的那一版是怎樣拼出來的。
埃克森美孚(XOM)是甚麼?
年報開篇用一句很長的句子交代自己在做甚麼。公司的「principal business involves exploration for, and production of, crude oil and natural gas; manufacture, trade, transport and sale of crude oil, natural gas, petroleum products, petrochemicals, and a wide variety of specialty products; and pursuit of lower-emission and other new business opportunities.」
封面另外定下兩件公司層面的事實。Exxon Mobil Corporation 的註冊地是新澤西州——結構化封面表裡的州代碼寫作 NJ——財政年度止於 12 月 31 日。用這三個字母註冊的那隻權益證券是無面值普通股,掛牌地為紐約證券交易所;同一張封面、同一家交易所上,另外還註冊著三批票據。
分部附註是讓這門生意的形狀變得可讀的地方。四個可報告分部分成兩半:「The Upstream segment is organized to explore for and produce crude oil and natural gas. Product Solutions consists of the Energy Products, Chemical Products, and Specialty Products segments, which are organized to manufacture and sell petroleum products and petrochemicals.」
| 哪一半 | 可報告分部 | 附註列在裡面的東西 |
|---|---|---|
| 上游 | Upstream | 原油與天然氣的勘探和生產 |
| 產品解決方案 | Energy Products | 燃料、芳烴,以及催化劑與技術授權 |
| 產品解決方案 | Chemical Products | 烯烴、聚烯烴與中間體 |
| 產品解決方案 | Specialty Products | 成品潤滑油、基礎油與蠟、合成品,以及彈性體與樹脂 |
一半在賣原料;另一半買這類原料,再把造出來的東西賣掉。
為甚麼有人交易 XOM
一體化能源公司能給到單一業務線的公司給不到的東西:同一桶油的兩端,裝在同一個掛牌裡。持有這隻股票,等於同時持有一份對開採的索償權和一份對製造的索償權,不必事先押注這兩邊哪一邊更好站。
這種鋪得開的結構,也正是這家公司對著任何單一條新聞都讀不出結論的原因。年報把需求繫在總體經濟活動上,而不是繫在某一種產品上:「The demand for energy and petrochemicals is generally linked closely with broad-based economic activities and levels of prosperity.」需求也會因為跟價格無關的理由而位移,文件把「technological improvements in energy efficiency」列在其中。
有一句話,從加密世界過來的人會覺得眼熟。公司說,市場因素「may also result in losses from commodity derivatives and other instruments we use to hedge price exposures.」——這桶油的生產者,本身就是這桶油衍生品的使用者。而衍生品,正是一個用穩定幣去夠上市公司的交易者最先會碰到的那一類工具。
註冊的、包起來的,與只是被引用的
同樣這三個字母,可以指三種差別很大的東西,而差別從來不寫在字母上。
幣貝上 XOM 的行情頁標題是 Exxon Mobil (Dinari Tokenized Stock) (XOM)。關鍵全在標題裡的發行方名字:這一頁報價的東西由 Dinari 創設,公司在這裡是被參照的對象,不是交易對手。這個確認動作屬於具體工具,而不屬於平台——整個代幣化股票與 ETF 系列都一樣。
Dinari 管這層包裝叫 dShare,它的文檔定義得很乾脆:「A dShare is a token 1:1 backed by a security, commonly a U.S. equity.」供給不跟著對代幣的需求走——增發與銷毀要等對應的券商訂單先成交,訂單經 Alpaca 送出。站在代幣背後的,是某個券商真的去買回來的股票。
標的收到的現金也會走到持有人這裡,按標的自己的時間表,而不是發行方挑的時間表:現金到賬之後,Dinari 算出一筆分發,直接持有者拿到的是 USD+。至於投票權,以及股票所附帶的其他一切權利,那幾頁文檔裡根本沒提過。沒提這件事本身不構成任何一邊的結論,所以本文既不聲稱這層包裝帶來這些權利,也不聲稱它剝奪了這些權利。
訂單落在哪一個時鐘上,是最常被想當然的一環。美股常規時段是一個窗口;盤前、盤後與隔夜是另外三個,這三個只收限價盤。剩下的時間由一條鏈上連續通道覆蓋,只對一部分代號開放,流動性更薄。常規時段收市之後再發市價盤,平台會先把它改寫成可成交限價盤,之後可能全部成交、部分成交,也可能一動不動。
第三種是永續合約,它甚麼都不持有。它跟隨一個報價、以穩定幣作保證金,並在好淡兩邊之間週期性地搬運資金費,於是持倉時間本身變成一筆成本或一筆收益。訂單最後落進哪一種形態,比代號是甚麼更要緊;而代幣化股票的通用機制值得在這三者之前先讀一遍。
甚麼在推動 XOM
沒有哪一個價格可以觸達這家公司的全部,而申報文件自己就示範了這件事:它把兩個量放進兩句話,各給一套成因。「Commodity prices and margins also vary depending on a number of factors affecting supply.」——開了這個頭之後,它就把兩者拆開。一邊是:「Increased supply from the development of new or previously inaccessible oil and gas supply sources and technologies to enhance recovery from existing sources tends to reduce commodity prices to the extent such supply increases are not offset by commensurate growth in demand.」另一邊是:「Similarly, increases in industry refining or petrochemical manufacturing capacity relative to demand tend to reduce margins on the affected products.」
把這兩句擺到分部附註旁邊,結構自己就講完了。上游的產出,正是第一句說的那個大宗商品;產品解決方案製造並銷售產品,第二句說的則是製造這些產品所賺到的價差。不同的變量、不同的成因,寫在不同的句子裡。本文不預測其中任何一個往哪一邊走;要說的只有一點:把這家公司建模成一個數字的模型,模的是申報文件沒有描述過的東西。
准入排在這一切之前。公司寫道,「a number of countries limit access to their oil and gas resources, including by restricting leasing, licensing, or permitting activities.」就算准入拿到了,它能撐多久又是另一回事:有些東道國「lack well-developed legal systems, lack political or governmental stability, may be subject to regime changes.」
政策在文件裡是一份清單,不是一種情緒。針對排放的政府行動,年報記作「include adoption of cap and trade regimes, carbon taxes, carbon accounting, carbon-based import duties or other trade tariffs」,後面還在往下列。清單上的每一項都是帶日期的監管事件,不是會被交易的情緒。
再往下是那些一次觸達所有業務線的條件:經營業績「exposed to potential negative impacts due to changes in interest rates, inflation, currency exchange rates, changes in usage of the U.S. dollar in global trade.」最後那半句值得從加密角度停一停——美元在全球貿易裡怎樣被使用,寫進了賣油這家公司的風險因素裡。
Item 1A 把這些收在四個標題下:Supply and Demand、Government and Political Factors、Climate Change and Energy Transition,以及 Operational and Other Factors。本文所依據的那份副本讀到一半之後就不再可讀,而這一節仍在往下寫,所以上面這些請當作摘錄,不要當作清單。
風險與限制
包裝會帶來股票本身沒有的依賴。 持有一枚 dShare,就是在依賴一套安排繼續運轉:背書按所述方式持有、券商路由正常運作、贖回按發行方當下公佈的條款兌現。把這份索償權寫上鏈,改變的是它記在哪裡,不是它靠甚麼站得住。
時段是那個安靜的隱患。 四個窗口裡有三個只收限價盤,連續通道只覆蓋一部分代號。持有人完全可能盯著一個價格,而自己此刻根本下不到那裡去。
同名相撞是雙向的。 這家發行人名下註冊著四隻證券,所以一份管著某批票據的文件,對這隻股票甚麼都不管。反過來,三字母代號在加密世界裡被反覆使用,一個標題裡沒有發行方的行情頁,未必跟這家公司有任何關係。
包裝決定你的權利,不決定你的敞口。 供給條件、產品價差、准入與政策,原封不動地到達通往這個名字的每一條路徑。
申報人自己的風險章節比這一節長得多。 Item 1A 才是公司陳述它認為甚麼算重大的地方,上面這些替代不了把它由頭讀到尾。
怎樣自己核驗 XOM 的資料
由結構化封面開始,不要由散文開始。埃克森美孚在 EDGAR 上的 CIK 是 34088、委員會文件號 1-2256,而每一個年報目錄裡都躺著一份機器生成的封面表:檔名叫 R1.htm,就在主文件旁邊。它給出申報人名稱、註冊地州別、財政年度焦點,以及按 12(b) 註冊的每一隻證券各佔一行,每行帶類別名稱、交易代號和交易所。去數那份表裡不同代號的數目;數錯通常發生在讀散文的時候。
想知道這門生意究竟由甚麼構成,分部附註才是權威,它用公司自己的措辭點出可報告分部。把它跟 Item 1 放在一起看整體業務,跟 Item 1A 放在一起看申報人自己排序的風險。
包裝那一層,Dinari 的官方文檔覆蓋背書、訂單路由、時段窗口與分發;它沒有回答的問題,就保持沒有回答。市場那一層,打開XOM 行情頁,先讀標題再看圖,因為發行方寫在標題裡。
小結
一個名字、四隻註冊證券,而多數讀者說到 XOM 的時候指的只有其中那隻股票。它背後的公司一半在開採原油與天然氣,另一半在製造石油產品與石化品;它自己的年報把大宗商品價格和產品價差歸給了各自不同的供給條件。這份謹慎,才是值得借走的習慣。
揀一條路徑,就是揀一組依賴。股票靠的是交易所與過戶登記,dShare 靠的是發行方的安排與它的時段規則,合約靠的是保證金與資金費。先把這個選擇定下來;價格是更容易的那條問題。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 QEW:等權重、成本,以及與 QQQ 的對比
- 如何買入 QQQM,以及怎樣和 QQQ 比
- RSP 怎麼買:等權重、成本,以及與 SPY 的對照
- 納斯達克股票與納斯達克 100 指數:買 NDAQ 到底買到了甚麼
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] 埃克森美孚 2025 財年 10-K:Item 1 業務描述、分部附註與 Item 1A 風險因素(美國證監會 EDGAR) www.sec.gov
[2] 同一份申報的 XBRL 封面表:申報人名稱、註冊地州別,以及按 12(b) 註冊的每隻證券各一行 www.sec.gov
[3] Dinari 官方文檔:dShare 是甚麼、訂單路由、時段窗口與分發 docs.dinari.com