把 TLT 當成投資組合裡那個安靜的角落,是大多數人認識這隻基金的方式;而它自己的披露文件花在解釋「這個直覺為甚麼會失靈」上的篇幅,比花在任何別的事情上都多。裡面裝的是年期很長的美國國債 —— 借錢的那一方可靠得幾乎找不到更可靠的,價格卻是交易所裡最不安分的那一類。這不是兩件互相打架的事,而是同一件事從一張債券的兩頭分別去看。本文講清這隻基金到底持有甚麼、它的價格為甚麼不是被信用推動的、成本與分派寫在哪一欄可以自己去查,以及一個倉位究竟歸三本日曆裡的哪一本管。
iShares 20+ Year Treasury Bond ETF(TLT)是甚麼
投資目標只有一句話。這隻基金“seeks to track the investment results of an index composed of U.S. Treasury bonds with remaining maturities greater than twenty years.”這句話裡沒有承諾收益率,沒有承諾還本,也沒有承諾任何一個日期。它承諾的只是遵守一條規則。
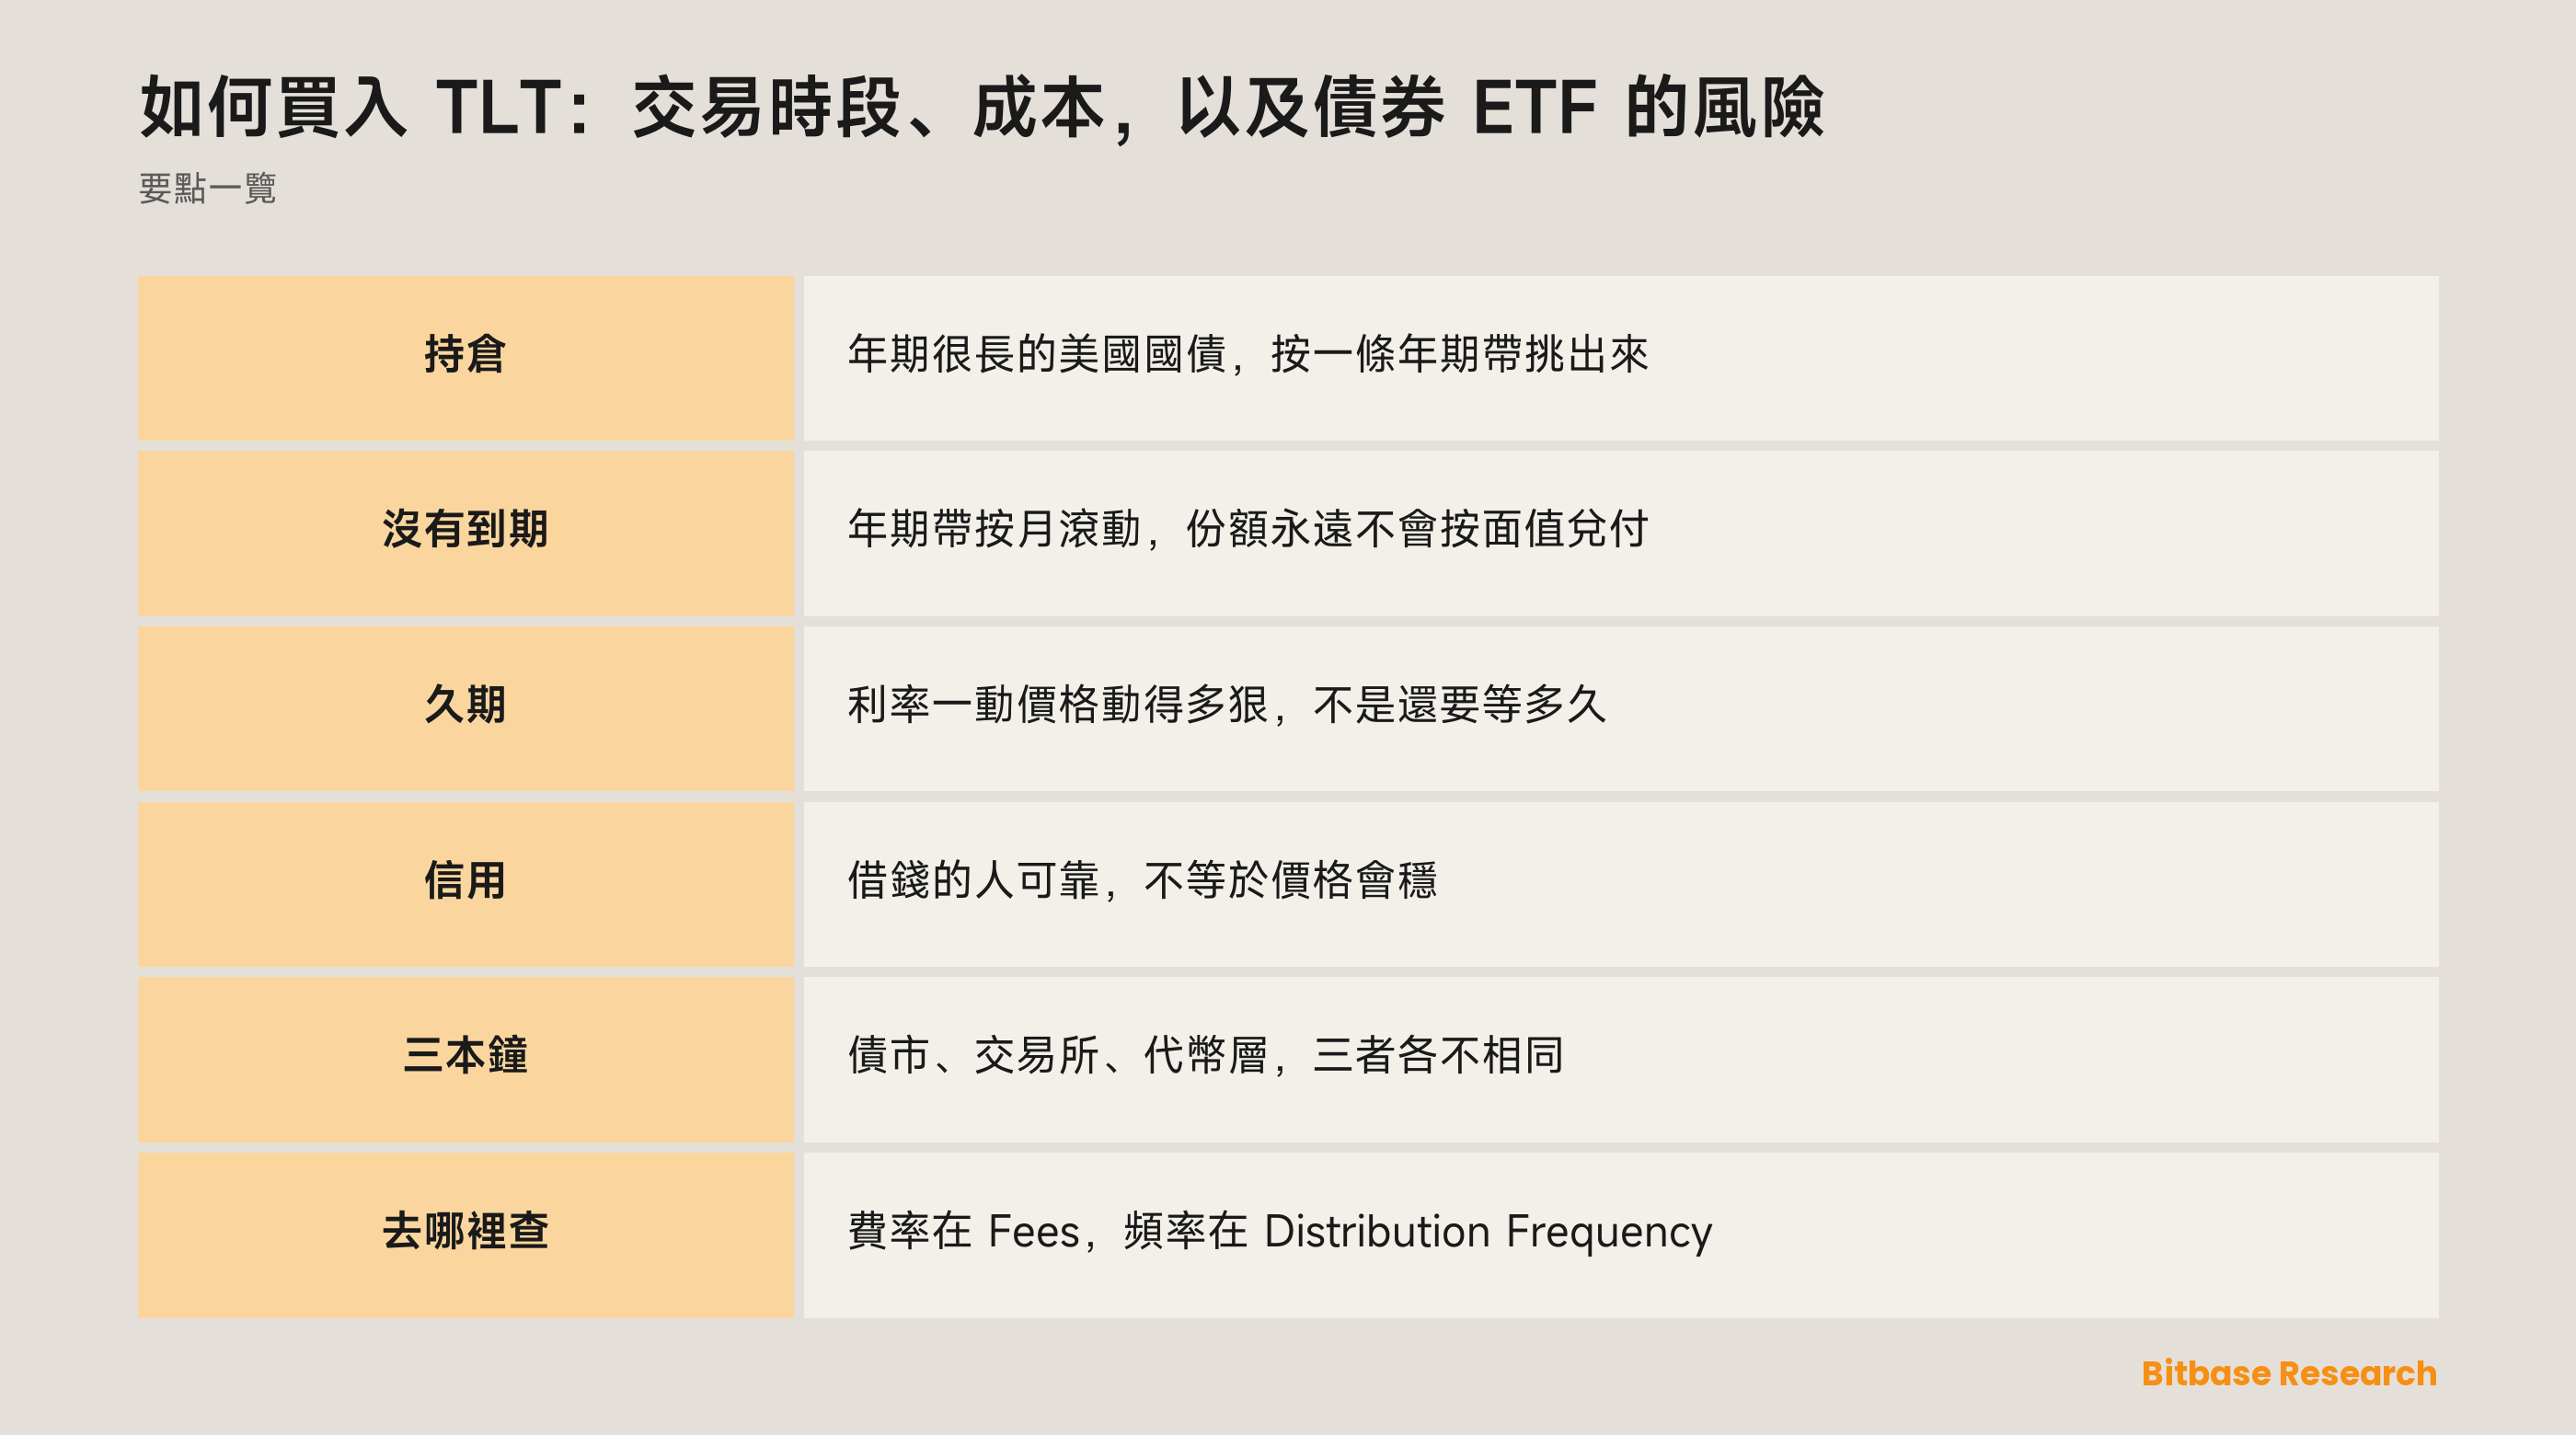
規則是別人定的。基準是 ICE U.S. Treasury 20+ Year Bond Index,它的成分“are updated on the last calendar day of each month.”一隻債券只要剩餘年期還在那條線以上就有資格,一旦掉下去就出局 —— 所以這個組合是一條會移動的年期帶,不是一籃固定的借據。
把這一點帶着往下讀,因為它和大多數人的直覺正好相反。單獨一隻美國國債是有終點的:到了某一天,政府把本金還回來。一條年期帶沒有終點,追蹤它的基金的份額也沒有。基金資料頁把持有人這一邊說得很直白 —— ETF 的份額“are bought and sold at market price (not NAV) and are not individually redeemed from the fund.”離場的方式是按市場當時給的價格賣出去,而不是等着按面值被兌付。份額本身在納斯達克掛牌。
為甚麼有人交易 TLT
基金自己的介紹把吸引力說得毫不修飾:它“offers a way to gain targeted exposure to long duration government debt.”這半句話裡每個詞都在承重。定向,意味着年期帶是替你挑好並且一直維持的;長久期,意味着價格對利率變動的反應很劇烈;政府債務,意味着信用那一問基本已經有答案,剩下還活着的那一問是利率。
自己動手砌出同樣的敞口當然可以,只是很煩:買進債券,盯着每一隻慢慢老化出那條年期帶,賣掉再換新的,票息到賬了再投回去。一個代號把這些日曆上的活兒全吸收了;而不少買不了單隻美國國債的賬戶,通常可以持有一隻掛牌基金。
第二種用法和收入完全無關。長債價格與利率的總體水平反向變動,幅度還很大,所以這隻基金也被當成表達利率觀點的工具來交易。一個買家希望它別動,另一個買家來這裡恰恰是因為它不會不動。
國債到哪裡為止,包裝從哪裡開始
這三個字母底下可以是三樣東西,它們層層嵌套,不是並列。
一隻國債是最底下那一層:借給美國政府的一筆錢,付票息,並且帶着一個把本金還回來的日期。
一份基金份額往外一層:你擁有的是這組債券的一份權益,而不是其中任何一隻具體的債券。基金費用先扣,份額在納斯達克按市價易手,而那個價格不一定等於背後那些債券的價值 —— 這正是每隻掛牌基金都要面對的價格與資產淨值之間的差,基金頁上專門有一欄 Premium/Discount 在記它。
代幣化的那一版再往外一層,而且是由一個與這隻基金毫無關係的第三方砌出來的。幣貝這個代號的行情頁標題是 iShares 20 Year Treasury Bond ETF (Dinari Tokenized ETF) (TLT):真正定性的是標題裡那個發行方標記,不是那三個字母。Dinari 的形態叫 dShare:一枚代幣對應一份證券,而代幣只在對應的券商訂單成交之後才會被鑄出或銷毀,這家發行方走的券商是 Alpaca。站在這枚代幣背後的那份證券,就是基金份額 —— 於是代幣指向份額,份額指向組合,組合指向美國政府欠下的債。
每往外一層就多一個必須履約的人,而沒有哪一層能抹掉最底下那一層的利率敞口。代幣化股票與 ETF 的條款逐家差別極大,所以先讀發行方的名字,再讀代號。
甚麼在推動 TLT
從招股章程說起,因為兩句話就裝下了大半:“An increase in interest rates generally will cause the value of fixed-income securities to decline. Securities with longer maturities generally are more sensitive to interest rate changes and subject to greater fluctuations in value.”第一句給的是方向;第二句才是這隻基金為甚麼不是一個溫和版債券基金的原因。
這種敏感度的名字叫久期(duration),而它的定義被塞在一個大多數人會跳過去的括號裡:“an instrument's price sensitivity to a change in interest rates.”在基金頁上,它是一欄叫 Effective Duration 的數。把它讀成一個倍數,而不是一段等待時間:不是還要等多久才拿到錢,而是利率一動、價格會動得多狠。
這個倍數自己也不老實,所以旁邊還立着一欄 Convexity(凸性)。凸性“measures the change in duration for a given change in rates,”而在它為正的時候,“duration lengthens when rates fall and contracts when rates rise.”今天量到的敏感度,不是大幅波動之後仍然成立的那個敏感度。
至於甚麼在推動利率本身,文件是刻意留白的:“government policy, monetary policy, inflation expectations, perceptions of risk, and supply and demand for fixed-income securities,”而且這些變化“can be sudden and unpredictable” —— 這也正是美債孳息自己就被當成一個宏觀變量來讀的原因。
還有一個更慢的推動力,動的不是價格而是收入。債券離開指數、現金需要再投出去的時候,基金只能按當時的利率水平去買;招股章程提醒,基金“may be required to invest in lower-yielding bonds”,觸發的情形既包括持倉到期,也包括“when bonds in the Underlying Index are substituted.”分派跟着組合實際收到的票息走。
有一個推動力在這裡基本是缺席的。美國國債這類直接債務“have historically involved little risk of loss of principal if held to maturity, but the market value of such securities is not guaranteed and may fluctuate.”信用是安靜的那個變量,市值才是吵鬧的那個。
風險與限制
兩句話聽起來很像,其實不是一回事。「美國不太可能違約」和「這隻基金不太可能大跌」是兩個不同的斷言,而文件裡只支持前一個。上面那句安心話是帶條件的 —— 持有到期,if held to maturity —— 而基金份額的持有人滿足不了這個條件。一份基金份額沒有到期日,沒有會還回來的面值,個人持有人也沒有贖回窗口。這個倉位同樣沒有保險:對基金的投資“is not insured or guaranteed by the Federal Deposit Insurance Corporation or any other government agency.”
「甚麼時候能交易」有三個答案。債券本身在場外易手,時間表由美國證券業與金融市場協會(SIFMA)以建議的形式發佈,覆蓋“the trading of U.S. dollar-denominated government securities”等品種,而它自己就帶提早收市:有幾天定在美東時間下午兩點,耶穌受難日那天是正午。份額在交易所交易,而交易所的日曆在耶穌受難日整天休市,它的提早收市定在下午一點。代幣化那一層又是第三本日曆:Dinari 在常規美股時段之外還有盤前、盤後和隔夜時段,這幾個時段只收限價單;另有一條不間斷的鏈上通道,只對一部分代號開放,不是全部;非常規時段發出的市價單會被轉成可成交限價單,可能全部成交、部分成交,也可能根本不成交。用一句話回答「TLT 甚麼時候能交易」,等於悄悄替讀者選了其中一層。
包裝是一重依賴,不是一條捷徑。一枚 dShare 值多少,取決於 Dinari 那套安排繼續運轉:背書按其描述持有、訂單路由正常、贖回按發行方公佈並且可以修改的條款兌現。把紀錄搬上區塊鏈,搬走的是紀錄,不是履約的義務。
這裡的分派比股票的股息多經過幾道手。這筆現金先是美國政府欠下的票息,進到基金,扣完費用後以分派的形式出來,然後才輪到代幣持有人:標的的現金到賬之後 Dinari 才計算並分發,直接持有者拿到的是 USD+,而低於某個既定下限的金額根本不分發。
怎麼自己核驗 TLT 的資訊
這個代號要核的地方是基金頁,不是公司申報文件,而那一頁是按標籤頁排的。Fees 那一頁放的是費率,頁面上標着「按招股章程列示的費用」,並且拆成管理費、所投基金的費用與開支、其他開支三項。費率要在那裡讀,不要從任何一篇文章裡讀,包括這一篇;抄進散文裡的數,就是再也沒有人覆核的數。
Key Facts 放的是結構性的那幾欄:Benchmark Index、Exchange、Fund Inception、CUSIP,以及 Distribution Frequency。最後那一欄回答的正是這隻基金多久分派一次,而 Distributions 那一頁會告訴你它實際分了多少。Portfolio Characteristics 那一組裡有 Effective Duration、Convexity、Weighted Avg Maturity 和 30 Day SEC Yield,合起來是這隻基金的利率敏感度畫像,而它會隨着組合換券而變。那是要反覆回去讀的欄位,不是背下來的數字。Documents 那一頁放着招股章程與它的摘要版 —— 本文引的每一句,不是出自它們,就是出自基金自己的資料頁。
每一本日曆都有自己的看管人。交易所發佈份額那一層的交易日曆,含假期與提早收市;SIFMA 另外發佈固定收益市場的建議時間表,兩者對不上。代幣那一層的背書、路由、時段與分派,權威是 Dinari 自己的文檔;關於 dShare 而那份文檔裡沒有寫的事,屬於未經核實,不屬於可以順推。幣貝行情頁會把發行方寫進自己的標題裡 —— 這就是在把一個報價拿去和別的數比之前,先確認它屬於哪一層包裝的辦法。
小結
TLT 把一個窄問題回答得很好,把一個寬問題回答得很差。窄的那個是:怎麼持有美債曲線長端上一段劃定好的區間,而不必自己去做換券這件事 —— 規則每個月做一次,並且把結果公佈出來。寬的那個是「甚麼都不安全的時候錢該放哪裡」,它回答不了:讓一張國債顯得可靠的是最後那次還本,而一隻建在年期帶上的基金沒有最後。
所以,費率去 Fees 那一頁讀;把 Effective Duration 和 Convexity 當成敏感度的度量,而不是時間的度量;在爭論它值不值這個價之前,先把「自己買的是哪一層」定下來。一隻債券、一份持有債券的基金份額,以及一枚以那份份額為背書發出來的代幣,是三種不同的義務,穿着同樣的三個字母。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 如何買入禮來(LLY)股票:交易方式、成本與風險
- VIX 期貨交易:指數本身不能買
- 什麼是 Linea:以太坊兼容的 zkEVM 二層網絡
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] TLT 摘要招股章程:指數規則與風險因素(美國證監會 EDGAR) www.sec.gov
[2] iShares TLT 基金頁:本文點名的那些標籤頁與欄位 www.ishares.com
[3] iShares TLT 官方資料頁:基金自述與術語釋義 www.ishares.com
[4] SIFMA 固定收益市場假期與提早收市時間表 www.sifma.org
[5] 交易所交易日曆:假期與提早收市 www.nasdaqtrader.com
[6] Dinari 官方文檔:dShare 是甚麼、怎麼鑄毀 docs.dinari.com