在 Vertiv 把一座數據中心項目的收入入帳之前,那張訂單早已在它自己定義並披露的訂單儲備裡待過一段時間。訂單與交付之間的這段距離,是這個代號身上最有用的一條線索,而通往它的任何一條路徑都抹不掉這段距離。紐約證券交易所的 A 類普通股、以發行方名義掛出的代幣化版本,以及一份只引用價格、甚麼都不持有的永續合約——同一家公司,三種請求權,三套不一樣的權利。
Vertiv(VRT)是甚麼公司
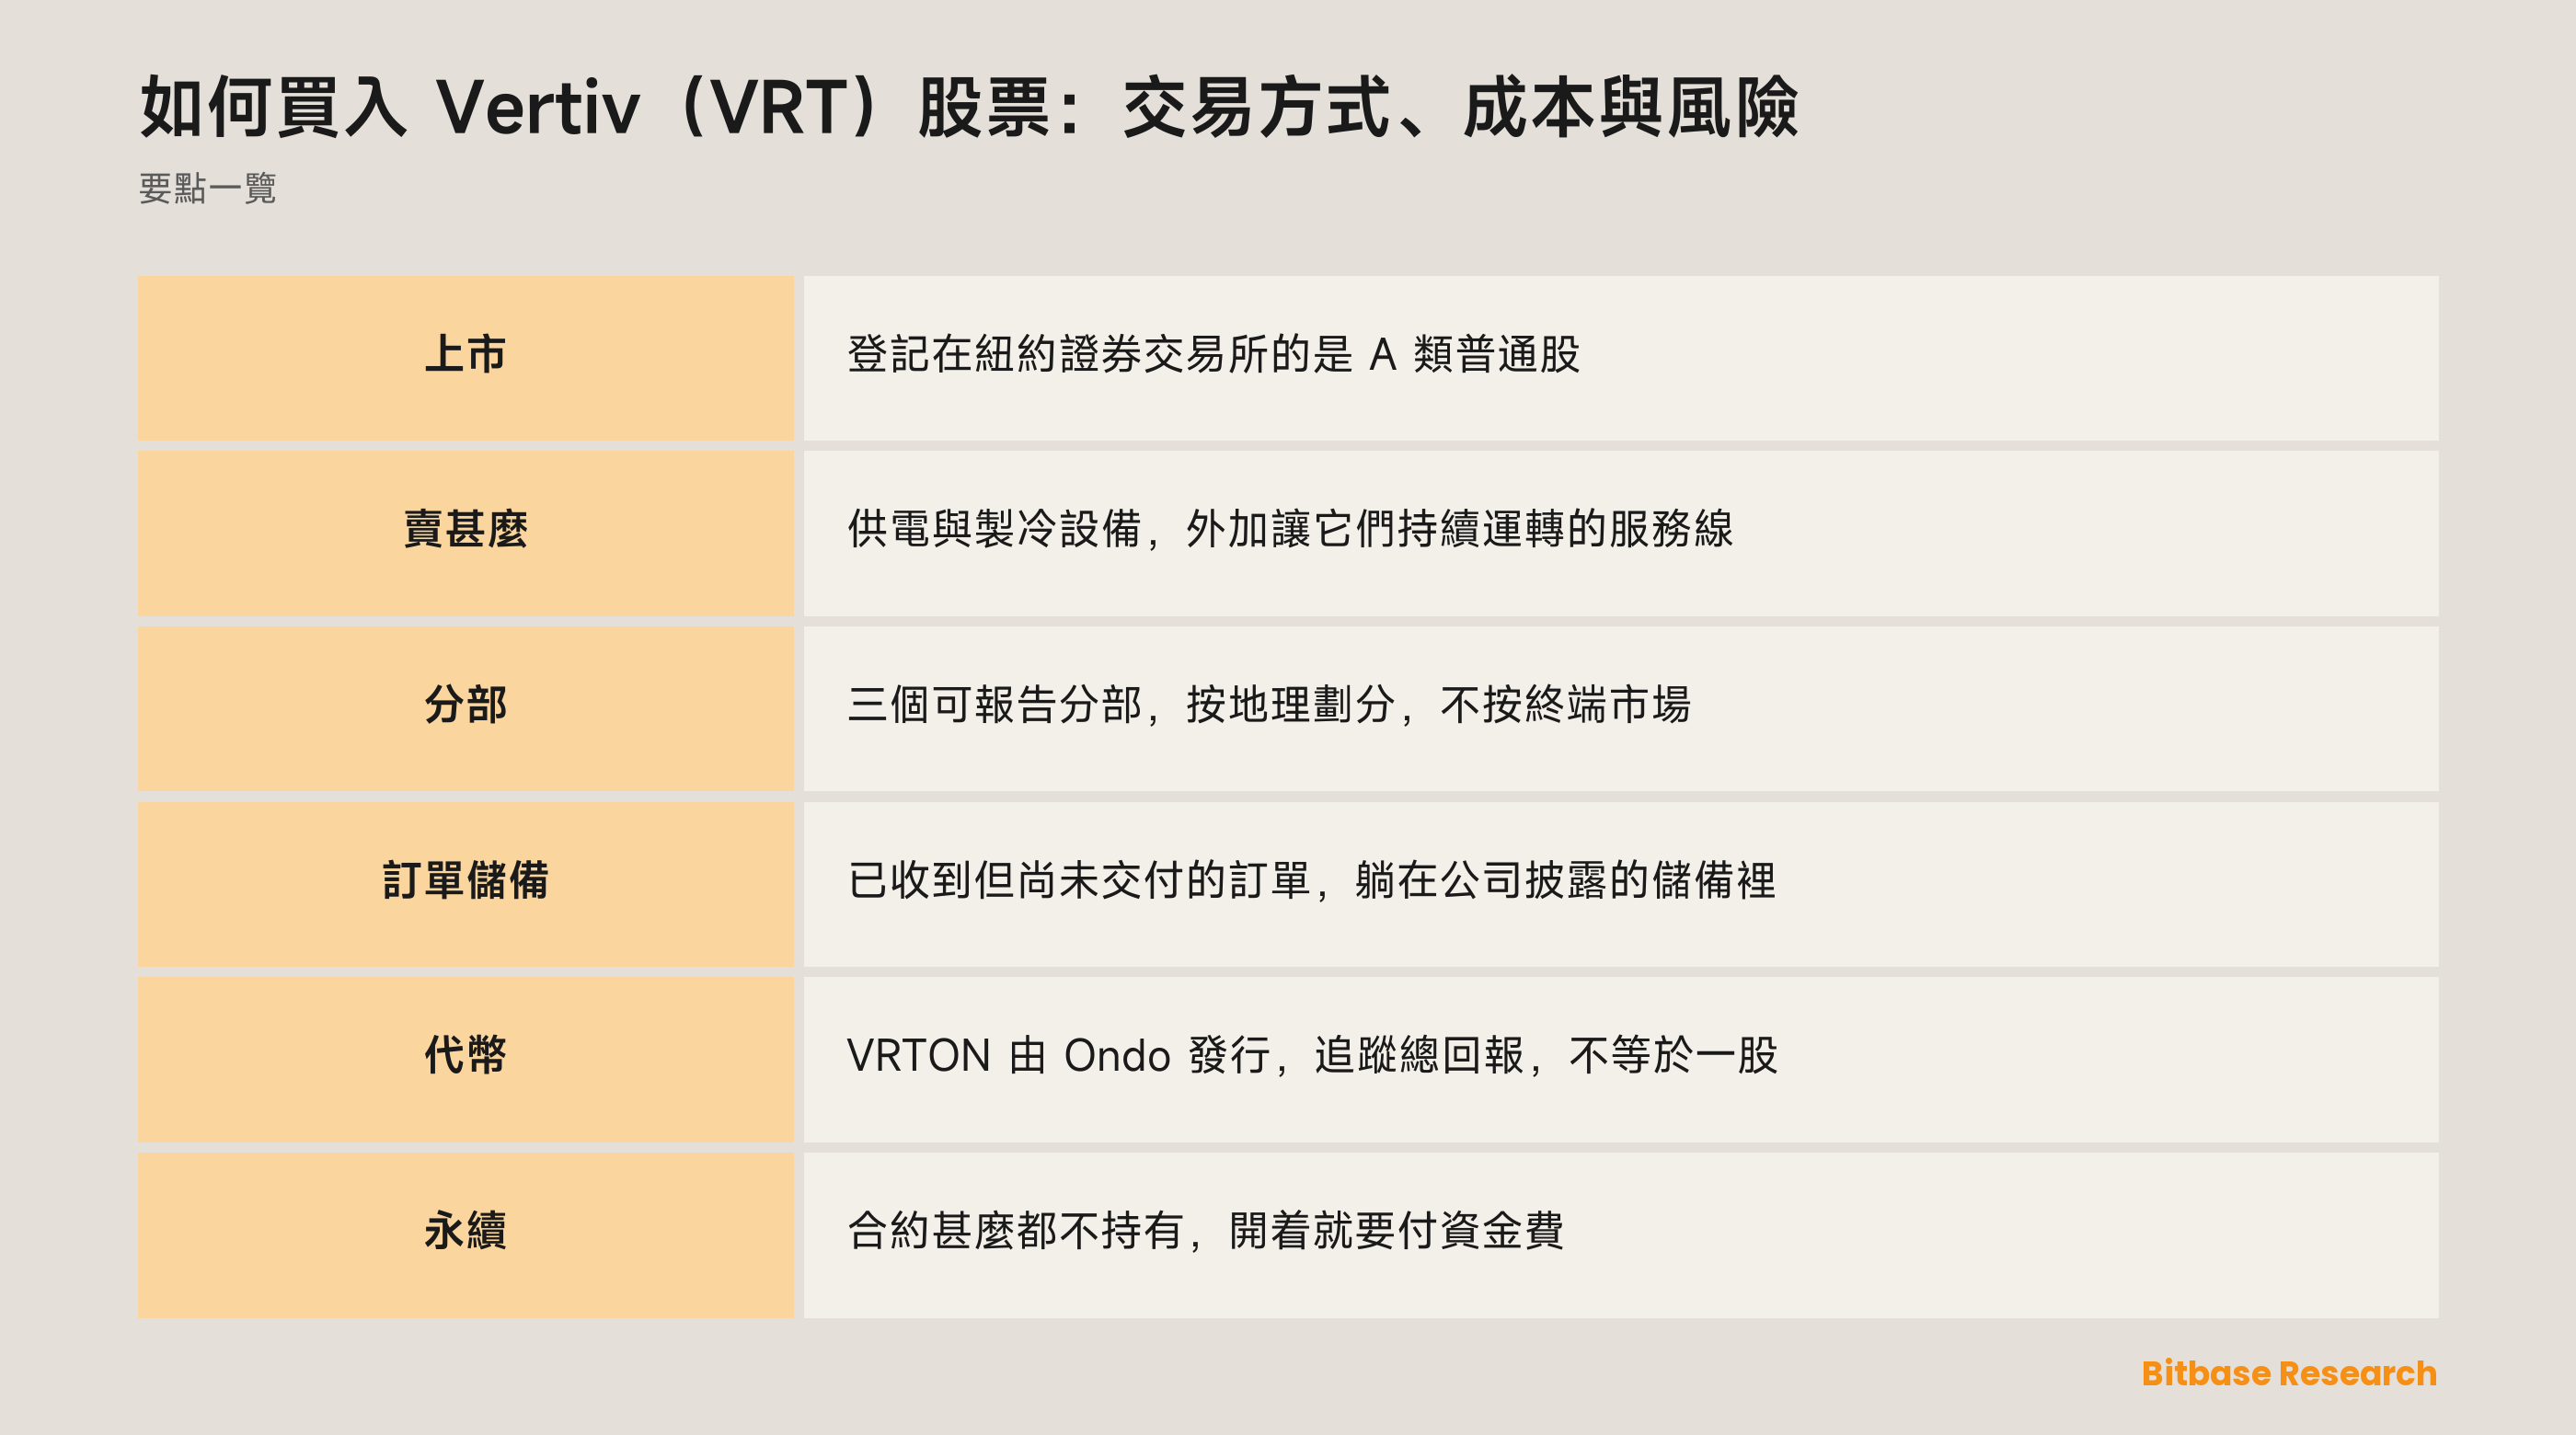
Vertiv Holdings Co 在特拉華州註冊,按第 12(b) 條登記的證券是它的 A 類普通股,在紐約證券交易所以 VRT 交易,財政年度截至 12 月 31 日。這幾件事都印在年報封面上——而封面這一頁,恰恰是任何行情頁替你定不了的。
年報 Item 1 把 Vertiv 稱作關鍵數碼基礎設施領域的全球領先者,緊接着說明它為此做甚麼:「we pioneer and deliver end-to-end power and cooling technologies to help our customers stay resilient, optimized, and future-ready.」這些都是實體產品——電源管理與熱管理、開關櫃與匯流排、不間斷電源、風冷與液冷系統、機櫃以及機櫃內的配電;與它們並排的,是申報文件單獨列出的另一條線:服務與備件,由預防性維護、驗收測試,一路到遠端監控與備品備件。
一邊產品、一邊服務與備件,是 Vertiv 拆分淨銷售額時用的口徑,因此也是讀者能順着報表一路跟下去的口徑。分部則是另一種切法:「we manage our business across three reportable segments based on our main geographic regions—the Americas, Asia Pacific and Europe, Middle East & Africa.」按地理,不按終端市場。這套報表裡沒有任何一行叫「數據中心」。
為甚麼有人交易 Vertiv 的股票
買 VRT,買的是工程,不是算力本身。供電與製冷設備進場的時間早於將要用它們的伺服器,這把 Vertiv 擺在一條支出序列的前段,而這條序列的終點才是某個任務真正跑起來。持有這隻股票,押的是那筆支出被承諾下來,而不是房間建好之後哪一顆晶片勝出。
這種敞口是二手的,公司自己也這樣說。它的第一條風險因素講的不是自家產品而是客戶:Vertiv 說自己依賴「on the continued growth of our customers' critical infrastructure systems, in particular data center and communication infrastructure, to grow our business, operations and revenue.」持有人真正暴露在其中的,是別家公司的資本開支預算,而且要先經過 Vertiv 拿下訂單、再經過 Vertiv 把訂單交付出去這兩道過濾。
沽空的一側繼承的是同一套結構。認為這筆支出放緩、或者認為競爭對手分走了一塊,這個判斷落在一家製造商身上,而不是落在預算真正發生變化的那家營運商身上。
一個價格、三種請求權:股票、代幣與永續
幣貝為這三個字母開的行情頁,掛的是 Vertiv(Ondo Tokenized),報價代號 VRTON。工具名稱裡那個發行方的名字不是裝飾,它恰恰決定了這個工具是甚麼。
Ondo 的官方文檔寫得很具體,而且在多數人想當然的那一點上,它說的正好相反。代幣與股票不是一比一:「One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.」它被設計成總回報追蹤工具,股息扣除預提稅後再投資,而不是派發出來。持有人「do not receive shareholder voting rights, statutory information rights or other shareholder rights」——這句話說得很乾脆,沒有附加任何限定詞。交易時段通常是 24/5,遇上公司行動與風控限額可能暫停;產品整體面向非美國投資者,並受司法管轄區等限制約束。
第三樣是永續合約,它既不持有股票也不持有代幣。它引用一個價格,以穩定幣計保證金並結算,在每個結算間隔把資金費率在好倉與淡倉之間傳遞,並在保證金低於維持要求時自行把倉位平掉。
| 工具 | 持有人實際拿到甚麼 | 股東權利 | 交易日曆 | 持倉期間的成本 |
|---|---|---|---|---|
| A 類普通股(紐交所:VRT) | Vertiv Holdings Co 的登記在冊股份 | 該類別附帶的權利 | 紐約證券交易所的交易時段 | 券商收多少就是多少 |
| VRTON,Ondo 發行的代幣化股票 | 對發行方結構的一項請求權,追蹤總回報 | 沒有 | 通常 24/5,可能暫停 | 自身沒有週期性費用;股息扣預提稅後再投資 |
| 引用 VRT 的永續合約 | 甚麼都沒有,只是對一個價格的引用 | 沒有 | 不收市 | 每個間隔的資金費,付出或收到 |
橫着讀這三行,變化的不是能拿到多少敞口,而是這份敞口由誰欠着——Vertiv 的數量可以做到完全一樣,背後的對手方卻做不到。
在幣貝交易 VRT
行情頁是參照面:代幣化股票的報價與走勢圖,不涉及任何倉位,而工具名稱正是先確認發行方的地方。
永續合約是建立方向性倉位的地方。它以穩定幣計保證金並結算,這也正是「用 USDT 買 VRT」在實務上的意思:帳戶貨幣是 USDT,帳戶裡拿着的是敞口而不是股票。沽空是同一個動作符號反過來,持倉成本完全相同,因為只要倉位開着,每個間隔都要計資金費。
槓桿決定的是倉位大小,不是方向。強制平倉比對的是標記價格而不是最新成交價,維持保證金的檔位寫在合約規格頁上。這些都是平台條款,而平台條款會變。
股票本身要去別處拿:找一家能把委託送到紐約證券交易所的券商——那條路徑才會讓登記在冊的股東身份落在你頭上。哪家公司有哪些工具並不整齊劃一,代幣化股票清單按代號逐個給出答案。
甚麼在驅動 VRT
訂單先動,收入後動,而申報文件把這段間隔定義得很清楚:「The backlog consists of product and services for which a customer purchase order or purchase commitment has been received and which has not yet been delivered.」需求走的是第一隻鐘,形式是被記下的承諾;收入走的是第二隻鐘,形式是被交付的設備。只盯着第二隻鐘,看到的是很早之前就已經做完的決定。
因為可報告分部是按地理劃分的,所以支出發生在哪裡看得見,支出為了甚麼看不見。錢在區域之間挪動,會表現為分部結構的變化;錢在同一個區域內由通訊機房挪到 AI 機房,則哪裡都不會表現出來。淨銷售額拆成產品與服務備件兩塊,這兩塊也都不是終端市場。任何一個聲稱能說出這家公司有多少屬於數據中心的數字,都是在申報文件之外造出來的。
匯率橫在這一切上面。Vertiv 專門列了一條「fluctuations in foreign currency exchange rates」的風險標題,而一家按地理口徑報告的製造商,在合併之前必然要先換算一次。報表上的一部分變動,可能來自折算而不是來自需求。
還有兩條約束,是公司針對自己而不是針對市場寫下的。一條標題是「We operate in a highly competitive environment.」,另一條講的是它的負債水平,以及它「to comply with the covenants and restrictions contained in our credit agreements」的能力。設備製造商要為「造出一台機器」到「收到貨款」之間那段距離融資,所以信貸條款屬於經營模式本身。
於是真正驅動這隻股票的,是訂單的到來,以及把訂單交付出去的能力。AI 新聞有多重要,取決於它究竟改變了其中哪一樣。
三條路徑各自的風險
代幣先依賴發行方,然後才依賴 Vertiv。 VRTON 值多少,取決於 Ondo 繼續運行這套結構、並按發行方自己設定且可以修改的條款兌付贖回。代幣化股票究竟是甚麼,起點是發行方,而不是名稱裡那家公司。
幾本日曆對不齊,而消息不會等它們。 紐約的交易時段、代幣 24/5 且可能暫停的時間表,以及一份永不收市的合約,會把同一條公告定價在三個不同的時刻。一個沒有下過任何委託的持有人被跳空,就是這樣發生的。
槓桿把跳空變成結果。 只要合約開着,資金費就一直計提;而強制平倉是執行而不是提醒——維持保證金一旦被擊穿,倉位就按當時市場給的價格平掉。
沒有哪一層外殼能夠到底下那樣東西。 無論以股票、代幣還是合約的形式持有,這份敞口仍然要等別人董事會批下來的一張訂單,以及一批必須被造出來並運過去的設備。外殼決定的是你的權利和你的對手方,它對客戶要不要建,沒有投票權。
怎樣自己核驗 Vertiv
由 EDGAR 上 CIK 1674101 開始,年報就報在那裡。封面載有第 12(b) 條的登記表,寫明一個類別、一個交易所,這張表能終結關於「某個三字母代號在別人網站上到底指甚麼」的一切爭論。
Item 1 用公司自己的措辭給出了那句分部說明,這是發現「關於終端市場的問題根本沒有對應行」的最快辦法。先讀分部說明,再去找數字:它告訴你哪些數字有可能存在。
產品分類的名稱,要由你面前這份申報文件裡取,而不是由某份舊摘要裡取。Vertiv 早年的年報把自家產品歸在一些最新年報已經不再使用的標題下,所以幾年前列的檢查清單,會去找一些根本不在那裡的行。
訂單儲備也一樣,先讀定義再看任何跟它掛在一起的數字。知道它數的是「已收到但尚未交付的承諾」,這個數就由一個分數變成了一句關於時間的陳述。
Ondo 的官方文檔管着代幣這一側:背書、權利與時段。Vertiv 的投資者關係網站會把同一批申報文件連同業績日期一起再發一遍。至於市場這一側,行情頁的標題會寫出發行方;頁面若不寫是誰發行的,它到底在講甚麼就還沒定下來,因為同一個短代號在加密平台上有時屬於一個毫不相干的項目。
小結
Vertiv 賣的是一個站點在需要伺服器之前就得先有的供電與製冷,把承諾記進它自己定義的訂單儲備,再在設備到貨時確認收入。持有這個代號的人所暴露的一切,都要走完這條序列。
三條路徑的區別在於它們各自交還給你甚麼。A 類普通股帶的是這個類別附帶的權利。Ondo 代幣帶的是總回報形式的經濟收益,以及零股東權利,日曆由發行方設定。永續合約帶的是方向,並為它開着的每一個間隔收取資金費。在決定付出甚麼之前,先決定你到底要哪一樣,因為這三層底下的公司是同一家,它同樣在等別人的那張訂單。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入禮來(LLY)股票:交易方式、成本與風險
- 如何買入 QEW:等權重、成本,以及與 QQQ 的對比
- 如何買入 QQQM,以及怎樣和 QQQ 比
- 加密貨幣在股市上嗎?兩個市場相接的三個位置
- 什麼是 The Graph:子圖、索引人與 GRT
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Vertiv 2025 財年 10-K:登記事項、分部、訂單儲備與風險因素(美國證監會 EDGAR) www.sec.gov
[2] Ondo 代幣化股票總覽:背書、權利與交易時段(官方文檔) docs.ondo.finance
[3] Vertiv 投資者關係:申報文件、年報與業績日曆 investors.vertiv.com