你拿着一隻代幣化股票,幾乎即時就會被遞來第二個決定:要不要讓它在你持有期間也賺點甚麼。這個決定並不是第一個決定的縮小版。它把你此前沒有打過交道的對手方拉了進來,多出一條「你沒有動手、倉位卻被平掉」的路徑,而它成不成立,取決於所有生息產品都繞不開的那個問題——這筆錢是誰付的、從哪裡出。本文講清一個 xStocks Vault 是怎樣拼起來的、營運方自己的文件說存進去的代幣會經歷甚麼,以及在任何一個標示出來的收益率有意義之前,你該先核哪幾件事。
xStocks Vault 對你的代幣做了甚麼
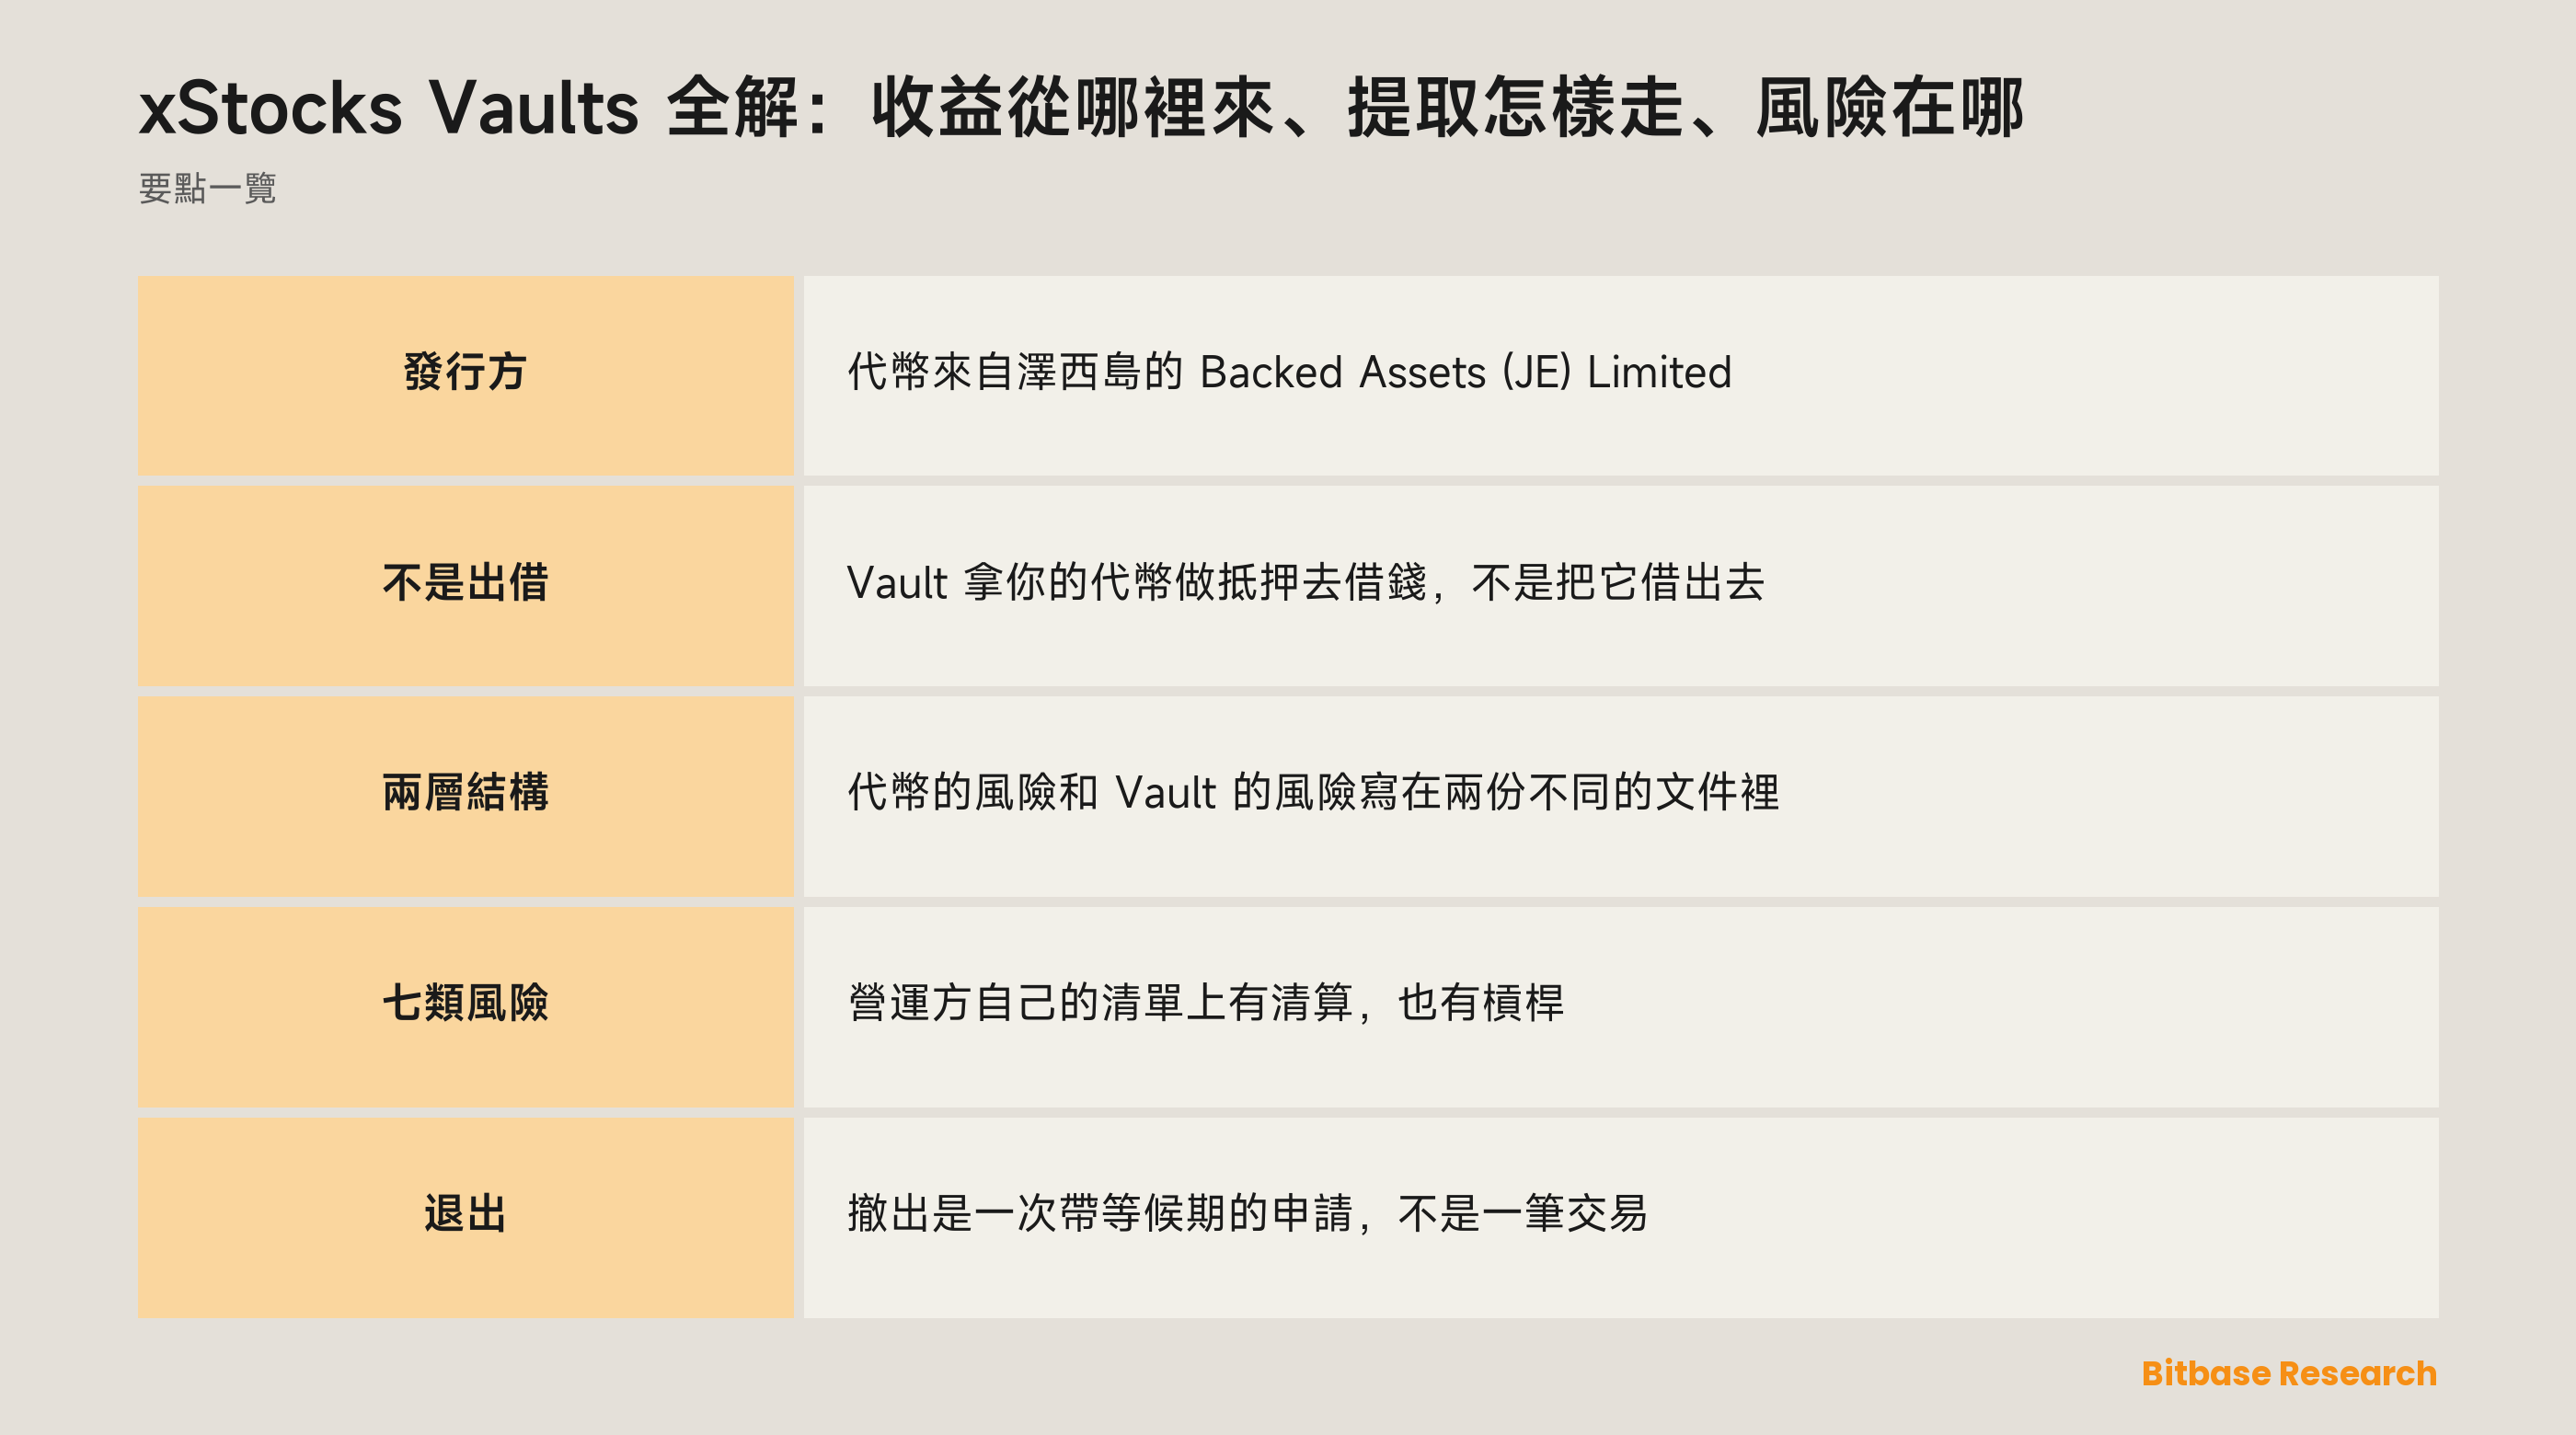
xStocks 是代幣化證券,發行方是 Backed Assets (JE) Limited,一家澤西島的私人有限公司。每一枚由對應的股票 1:1 背書、存放在受監管的託管裡,代幣本身則在公鏈上全天候流轉。單是這個結構本身不產生任何收益:持有代幣是持有一項索取權,不是持有任何會賺錢的東西。
Vault 是疊在上面的那一層。營運方的說明文件把次序寫得很直白:「When you allocate SPYx, QQQx, or NVDAx to a vault, it's sent to your embedded wallet on the Ink network, wrapped to each xStocks wrapped version for vault accounting purposes, and deposited into a Veda vault managed by the vault's risk manager, Sentora.」在任何東西開始賺錢之前,已經發生了四件事:代幣換了鏈、託管安排變了、被包裝成第二種表示形式,並且落到了一個你此前沒有打過交道的第三方手上。
接下來是決定其餘一切的那一段。「Your xStocks are supplied as collateral to a lending protocol, and stablecoins are borrowed against them. These stablecoins are deployed into reward-generating DeFi strategies. Rewards are converted back into your xStock and re-deployed so they auto-compound.」
這一段值得讀兩遍,因為關於這類產品流傳得最廣的說法正好是反的。外界報道通常寫成:存進去的股票被借了出去、收取利息。營運方自己的頁面說的是另一回事:股票被抵押出去,而 Vault 拿它去借錢。在這個安排裡你並不是出借方。Vault 才是借款方,而你賺到的,是借來的錢在扣掉借入成本之後剩下的那部分——這也正是營運方自己的風險清單裡會出現「清算」和「槓桿」兩個詞的原因。
出來的路是反着走的:「When you deallocate, your xStock is unwrapped and returned to your Kraken balance.」撤出是一次申請而不是一筆交易,並且帶一個由營運方設定的等候期;條款寫在同一個頁面上,改不改也由營運方說了算。
為甚麼有人要讓代幣化股票去生息
吸引力很好講。一隻股票倉位在你買入到賣出之間是閒着的,而它所在的這層殼恰好可以編程——證券戶口裡的那張股票做不到這一點。同一個平台自己的說明裡,列了持有人在 Vault 以外會拿 xStocks 做的幾件事:抵押進借貸市場去借錢、投進流動性池賺手續費,或者透過鏈上借貸市場借出去。Vault 把這些打了個包,讓一次存入取代一連串手動操作。代幣化股票本身在多個場所交易,幣貝的代幣化股票市場是其中之一;而 Vault 這個問題,要等到你已經持有之後才會出現。
便利本身是實打實的好處,值得老實說出來:維持一個抵押借貸倉位、把借來的錢投出去、盯住倉位的健康度、再把收益再投入,這是一份工夫;付出一部分收益讓別人來做,是一筆正當的交易。打包做不到的事情,是改變底下那一層。把步驟藏起來的殼並沒有把步驟取消掉,而風險長在步驟上,不長在介面上。
代幣是一個結構,Vault 是另一個
這兩層因為互不相干的原因出問題,而且寫在不同的文件裡。
第一層是代幣化證券本身。它的發行方是澤西島的 Backed Assets (JE) Limited。把產品提供給客戶的,是另一個司法管轄區裡的另一家公司——風險披露裡點的名是 Payward Digital Solutions Ltd.,「a Bermuda exempted company licensed to conduct digital asset business by the Bermuda Monetary Authority」。而背書這些代幣的股票又在第三個地方:「The underlying stocks are maintained in depositary institutions in accordance with a custody agreement to which Kraken is not a party.」同一份披露還把這句話的含意攤開說了:信用風險「includes the possibility that the depositary institution holding a financial instrument (cash, crypto or securities) will fail to fulfil an obligation or commitment to Backed.」
三個主體、三個司法管轄區,外加一份你正在打交道的平台明確聲明自己不是締約方的託管協議——這些全都發生在收益進場之前。
第二層又帶來它自己的一批角色:代幣的包裝版本、某條特定網絡上的內嵌錢包、一個 Vault 合約、一位被點名的風險管理方負責制定策略、一個文件沒有點名的借貸協議,以及同樣沒有點名的下游策略。
| 層 | 你面對的是誰 | 寫在哪份文件裡 |
|---|---|---|
| 代幣 | 發行方、提供方,以及持有股票的存管機構 | 發行方風險披露 |
| 包裝層 | 用於 Vault 記帳的第二種鏈上表示形式 | Vault 說明頁 |
| Vault | Vault 合約,以及設定策略的風險管理方 | Vault 說明頁 |
| 策略 | 一個借貸協議和若干下游場所,均未點名 | 基本未披露 |
最後一行不是在批評這個產品,它只是文件停下來的地方;而知道文件在哪裡停下來,正是要點。一個你沒法逐層描述清楚的倉位,就是一個你定位不了風險的倉位。
收益被甚麼推着走
因為 Vault 是借錢的一方而不是出借的一方,這裡的回報是一個息差,不是一個利率。三個量決定它,而且沒有一個在營運方手上:借來的穩定幣投出去之後能賺多少、拿股票抵押品借這筆錢要付多少,以及沿途被抽走的費用。當借入成本升得比投出去的收益快,息差就被壓薄——無論底層那隻股票表現如何。
旁邊還有兩個安靜一些的驅動因素。抵押品是一隻股票代幣,所以給這筆借款兜底的東西是跟着股市走的,而且走的是股市的時間表,不是 Vault 的時間表。另外,鏈上借貸市場的借款利率由資金使用率決定,所以同樣一筆存入,會因為那一週別人想借多少而賺得不一樣。營運方用自己的話寫出了這件事的後果:「The rewards you earn can change over time, and there's a chance you could lose some or all of your deposit.」標示出來的那個數字是對一個息差的估計,不是對它的承諾。
虧損會從哪裡來
營運方點了七類風險,這張清單比多數同類清單更有資訊量,原因在於上面都有些甚麼:智能合約風險、流動性風險、壞賬與市場風險、清算風險、跨鏈執行風險、槓桿風險,以及下游資產敞口。
「清算」和「槓桿」出現在清單上,本身就是這裡最重要的一條披露。 一個被輕描淡寫成「讓你已經持有的股票產生回報」的產品,這兩個詞一個都用不上。它們出現,是因為這個結構本身就是一個借款倉位;而借款倉位會在抵押品下跌、或者持有成本變貴的時候被動平掉。這就是一條讓你的本金縮水的路徑——哪怕底層那家公司一切安好。
壞賬是共同承擔的損失,不是個人的損失。 在一個共池的 Vault 裡,損失落在池子上,所以一個你根本沒有看見的市場事件造成的結果,也會減少你最後拿回來的數目。
跨鏈執行風險與智能合約風險是管道類的風險,它們之所以真實存在,恰恰是因為代幣動了:它離開了自己被發行的那條鏈,變成了一個包裝表示,又進入了由發行方以外的人寫的合約。這裡每一步都是程式碼,而程式碼會不會出事,跟你對那家公司的判斷對不對並沒有關係。
流動性風險總在最不合適的時候出現。 從一個已經把錢投出去的策略裡提取,需要先把倉位解開;而解倉最容易的時候,是沒有別人也在解倉的時候。這就是等候期之所以存在的結構性原因:倉位背後的資產不是隨時可以變現的,所以一道排隊機制隔開的,正是有序退出和被迫退出。
這些都不替代底下那一層的風險。發行方結構、託管、贖回條款和交易日曆全都照舊適用:Vault 是在加風險,不是在替換風險。關於第一層,我們另有兩篇講得更細:RWA 代幣化和代幣化證券與基金。
用之前你自己怎樣核一個 Vault
從營運方自己的頁面開始,不要從關於它的報道開始。 這個區別不是咬文嚼字:被廣泛轉載的說法講的是存進去的股票被借了出去,而營運方的說明文件寫的是它被抵押出去、用來借穩定幣。只有其中一個是文件真正描述的東西。
先讀風險標題,再讀收益率。 一張風險清單其實是一份偽裝過的結構披露。如果上面有清算和槓桿,那這個倉位就是帶槓桿的,無論宣傳怎樣說。如果上面有壞賬,那損失就是共同承擔的。
把每一個主體和它控制甚麼都寫下來。 發行方、提供方、託管安排、Vault 合約、風險管理方、借貸協議。文件在哪裡沒有點名,那個空缺本身就是一項發現,不能當成零。
發行方的法律披露要和 Vault 文件分開讀。 它們描述的是不同的層,而管着代幣本身的條款——背書、託管、向發行方贖回——在 Vault 的頁面上根本沒有。vault 這個詞在發行方的風險披露裡一次都沒有出現過。
先看出口,再看入口。 找到等候期寫在哪一條,以及營運方能不能改它。一方可以單方面更改的條款,是當下的設定,不是固定的屬性。
能上鏈核的就上鏈核。 包裝代幣和 Vault 合約都有地址,餘額、供應量和資金流向都是公開的。鏈上數據沒法告訴你一個策略好不好,但它能確認這個結構和描述對不對得上。
小結
Vault 把一次持有變成了一個倉位。單看代幣,它是對一家發行方的索取權,而那家發行方把股票放在你的平台並未與之簽約的機構那裡;Vault 在這之上又加了一層包裝、一次跨鏈、一位風險管理方、一筆抵押借款,以及一批文件沒有點名的下游場所。
最有用的問題,是那個對所有生息產品都成立的問題:這筆錢從哪裡來?在這裡營運方給了直接的回答——這個倉位拿你的代幣做抵押去借錢,再靠借來的錢賺錢。把這一點弄清楚之後,清算風險、槓桿風險和那道提取排隊就不再像是小字條款,而開始像是這個結構的自然結果——它們本來就是。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 SoFi(SOFI)股票:交易方式、成本與風險
- 如何買入 SQQQ:每日反向敞口與沽空 QQQ 的分別
- 如何買入 TLT:交易時段、成本,以及債券 ETF 的風險
- 什麼是 POND:Marlin、Oyster 與資產邊界
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] xStocks Vaults 是甚麼:入金鏈路、收益機制與七類具名風險 support.kraken.com
[2] xStocks 風險披露:發行方、提供方、背書與託管 www.kraken.com
[3] xStocks 常見問題:支援的鏈、自託管提取,以及 Vault 以外的 DeFi 用途 support.kraken.com