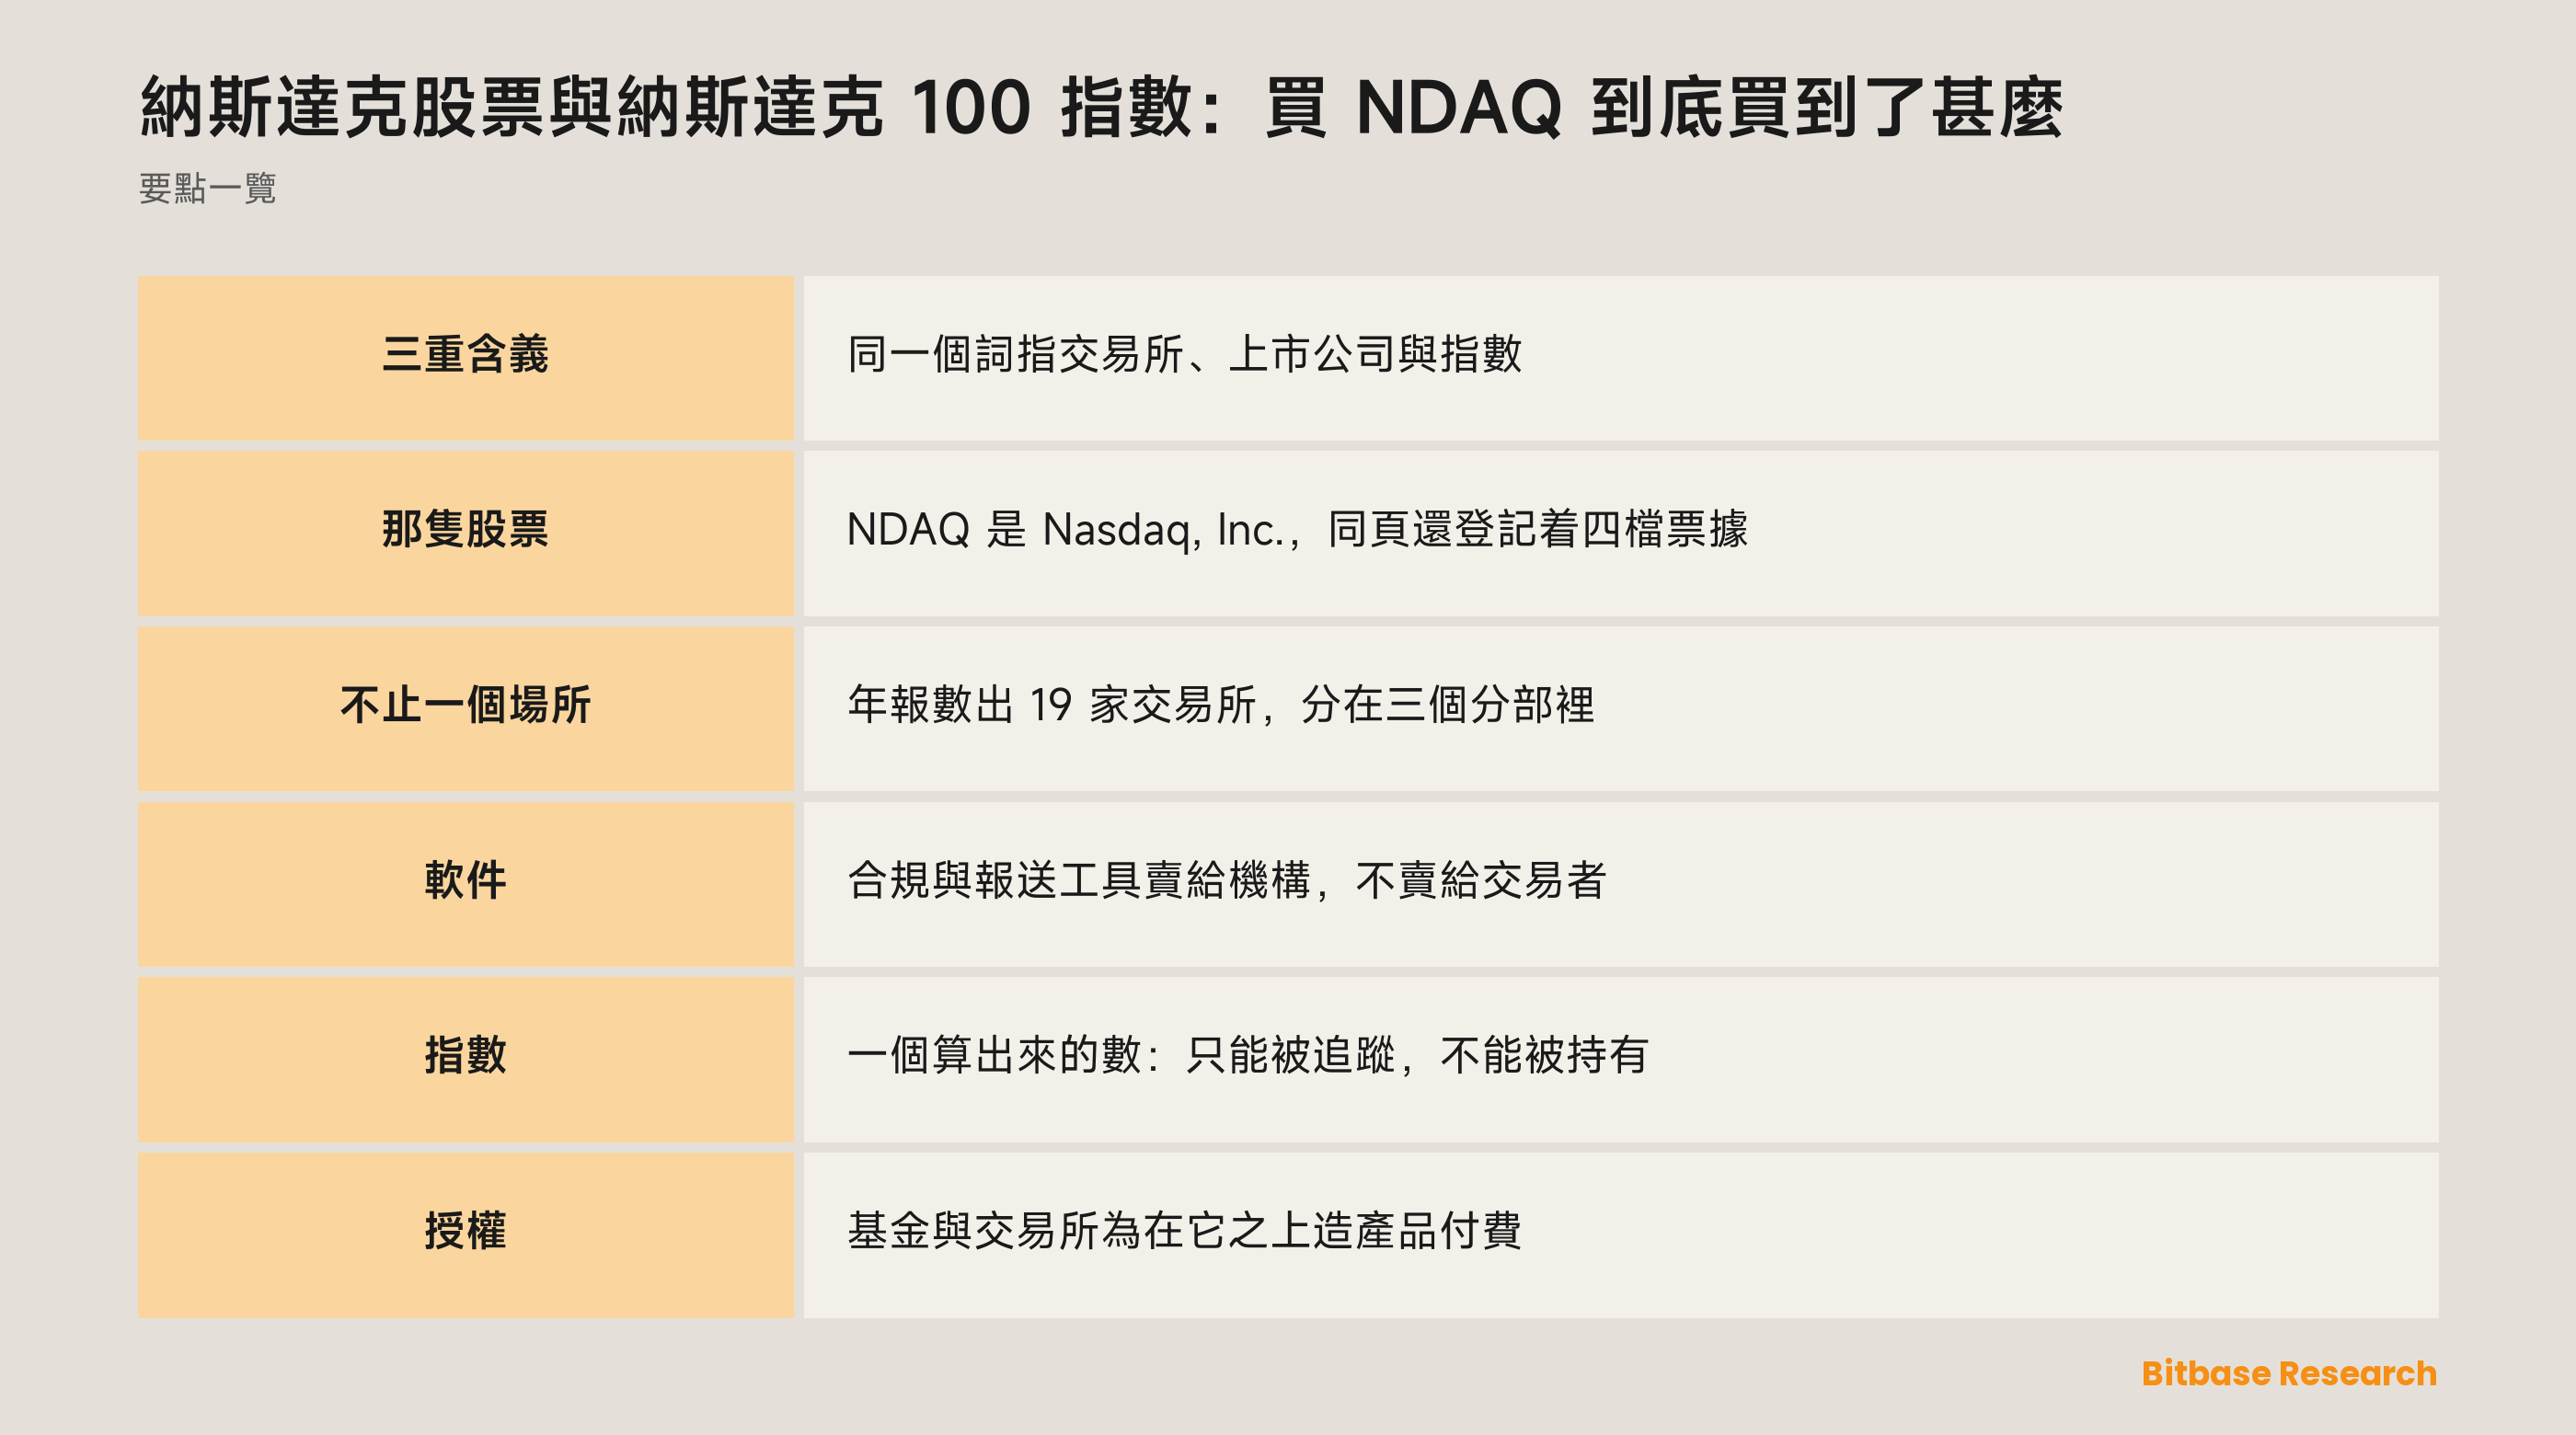
「納斯達克」這個詞在日常說法裡同時幹着三件事,而一個人搜「納斯達克股票」的時候,往往並沒說清自己指的是哪一件。交易所是個場所,不是一張可以持有的證券;納斯達克 100 是一個算出來的數,只能被追蹤,不能被持有;夾在兩者中間的,是 Nasdaq, Inc. —— 一家註冊在特拉華州的公司,它的普通股代碼就是 NDAQ。本文把這三件事拆開,按這家公司自己年報裡的說法讀一遍它到底賣甚麼,並說明為甚麼那個指數最後會變成它的一件產品。
Nasdaq, Inc.(NDAQ)是甚麼
第一個意外來自這家公司對自己的描述。它的年報開篇稱納斯達克是「a leading technology platform that powers the world's economies」——一個驅動全球經濟的領先技術平台。不是市場,不是證券交易所,是技術平台。緊接着那句話解釋了這個措辭:「We manage, operate and provide our products and services in three business segments: Capital Access Platforms, Financial Technology and Market Services.」公司按三個業務分部經營:資本准入平台、金融科技、市場服務。
只有最後那一個才是這個名字讓人聯想到的生意,而且連它也是複數。市場服務「includes our equity derivative trading and clearing, cash equity trading」——衍生品與現貨股票的交易和結算,再往下還有固定收益、外匯與大宗商品;公司在各類資產上營運 19 家交易所,其中有幾家不在紐約,而在北歐與波羅的海幾個國家的首都。大多數人腦子裡的那個場所,也就是年報稱為「the largest single venue of liquidity for trading U.S.-listed cash equities」的納斯達克股票市場,只是其中一個分部裡的一部分。
金融科技賣的是軟件,而且主要不是賣給交易者。這個分部「comprises Financial Crime Management Technology, Regulatory Technology and Capital Markets Technology businesses」,即金融犯罪管理技術、監管科技與資本市場技術三塊。Nasdaq Verafin「provides a cloud-based solution to financial institutions for fraud detection and management, anti-money laundering」——面向金融機構的雲端方案,做欺詐識別與反洗錢。AxiomSL 則是「a global leader in risk data management and regulatory reporting solutions for the financial industry」,做風險數據管理與監管報送。這兩件產品都不關心某隻納斯達克 100 成分股今天漲了還是跌了。
資本准入平台裡裝着本文真正要用的那一塊:它「comprises Data & Listing Services, Index and Workflow & Insights」——數據與上市服務、指數,以及工作流與洞察。指數業務在這家公司裡面。
還有兩件身份事實值得直接從申報文件上讀。Nasdaq, Inc. 註冊在特拉華州,財年止於 12 月 31 日,以 NDAQ 交易的是它的普通股,每股面值一美分——掛牌的地方,正是它自己的子公司營運的那個市場。同一張封面上還登記了四檔優先票據,每一檔都有自己的代碼。五件證券,五個代碼,其中只有一個是股票。
為甚麼有人買 NDAQ
買 NDAQ 買到的是一個混合體,幾塊並不同步。一塊跟着市場活躍度走:交易與結算費隨成交量起落。另外兩塊不是:上市費按「你掛在這裡」向公司收,合規軟件按合同賣,而合同的壽命遠長於任何一週行情。
正因為是這麼個混合體,這隻股票不是它所承載的那個市場的影子。清淡的季度只壓低其中一項輸入,另外兩項原地不動;反過來,大型科技股一輪壯觀的上漲,對一份與合規部門簽下的軟件授權幾乎沒有影響。
上市這門生意的競爭程度是一般基礎設施少有的,而年報直接點了對手的名:「Our primary competitor for larger company stock share listings in the U.S. is NYSE.」美國較大公司的股票上市,主要競爭對手是紐約證券交易所。上市是可以搬走的,而且掛牌之後義務一直在——「Once listed, companies must maintain rigorous listing and corporate governance standards.」
對從加密市場過來的人,有一句話值得直說:這家公司的收入裡沒有一分錢是以代幣計價的。真正能接上的是題材——制裁名單篩查、交易監控與監管報送,在這裡是一條產品線,不是一項開銷。
指數是一件產品,不是一張證券
指數是一條規則加一個數。納斯達克 100 用它擁有者自己的話說是這家公司的「flagship index」,並且「includes the top 100 non-financial companies listed on The Nasdaq Stock Market」——納斯達克股票市場上市值最大的 100 家非金融公司。這句話裡沒有一處描述了資產。它沒有憑證,沒有盤口,沒有對手方,有的只是一份公開的方法論、一個計算結果,以及別人照着這個結果做出來的產品。
這些產品彼此並不是同一樣東西的不同版本。追蹤該指數的基金持有成分證券並發行自己的份額,所以你買到的是基金的一部分,它的費用與追蹤誤差橫在你和那個數之間;把其中一隻基金逐層拆開看,就知道這中間能疊出多少層。期貨合約則甚麼都不持有。它是一份有到期日的協議,按季月循環掛牌——3 月、6 月、9 月、12 月——通過一個固定乘數把指數點換算成錢;同一個合約的微型版本用的乘數是它的十分之一,這改變的是一筆倉位的規模,不是它的槓桿倍數,更不是它的風險。到期時以現金交割,結算價是用各成分股的開盤價拼出來的,而不是從任何一個看得見的報價上取下來的;這個結算價究竟指向甚麼,值得單獨讀一遍。
這類合約還有第三本日曆:週日傍晚開盤,一路開到週五下午(美國東部時間),中間每天有一段維護時間。它既不是交易所的交易時段,也不是一個不間斷的市場。
真正把這一圈接上的,是年報裡的一句話。它寫道:「Our Index business develops and licenses Nasdaq-branded indices and financial products」,並且「License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.」——指數業務開發並授權納斯達克品牌的指數與金融產品;授權費按產品而異,基準可以是標的資產的一定比例、一次發行的金額、產品數量,或成交合約張數。基金為追蹤這個指數付費,掛牌該指數期貨的交易所同樣付費。指數買不到,但在它之上造產品的權利是賣的——賣它的,正是那個詞第二層含義所指的公司。
還有兩種包裝完全在交易所體系之外。代幣化股票是第三方的工具:由發行方定義背後站着甚麼、誰可以持有、怎麼贖回,而這些定義發行方隨時可以改。永續合約則把標的整個拿掉,留下的是穩定幣保證金、一筆從擁擠的一邊流向另一邊的週期性費用,以及保證金變薄時的強制平倉。一家公司在這兩種形態下存不存在,逐個代碼決定,從不由名氣決定;一個平台自己的代幣化股票與期貨清單上寫着當下的答案。
甚麼在驅動 NDAQ
上市管線先碰到這家公司,之後才碰到任何人的組合。新上市把收費基數做大;一家公司把上市地搬走,費也跟着走——去哪裡,年報裡已經點了名。發行人把公司掛在哪個交易所,是多數投資者從不盯着看的決定,而在這裡它是一次收入事件。
指數授權的經濟性有它自己的形狀,而上面那段授權條款已經把形狀說破了:計費基準是規模、發行金額、產品數量與合約張數,不是指數漲了多少。所以資金流入追蹤納斯達克指數的產品,在橫盤的市場裡也能到達這條收入線;而一家發行方改用競爭對手的方法論,在上漲的市場裡也會從這條線上減掉一塊。那些對手就寫在同一份文件裡:「We face competition from investment banks, dedicated index providers, markets and other product developers, including S&P Dow Jones Indices, MSCI and FTSE Russell.」
監管在這裡出現兩次,符號相反。一項新的報送義務恰好製造出監管科技那塊業務在賣的東西的需求;一項市場結構規則的改動,落到交易與上市業務上就是成本和約束。所以一條監管新聞對這隻股票並不自動是好消息或壞消息。
市場動盪只推動這家公司的一部分。劇烈的一週會抬起經過這些場所的成交量,卻不影響一份多年期軟件合同,也不影響一筆已開出發票的上市費;軟件預算跟着合規日曆走,不跟着情緒走。把一次波動率飆升直接讀到這個代碼上,等於給一個分部定了價而忽略另外兩個。
風險與限制
指數這門生意是靠合同的,而合同有對手方。 授權費取決於別的機構願不願意繼續在納斯達克品牌的方法論上造產品,而競爭對手各自出版着自己的方案。一本規則書值多少錢,等於被授權方願意付多少錢。
軟件業務帶的風險與交易所不是一種。 賣給銀行和資產管理人,意味着長銷售週期、實施義務,以及客戶自己的監管機構隨時可能改變這件產品必須做到甚麼。
這個名字會誘發錯誤的對照。 「大型上市科技公司會怎樣」是對那個指數的看法,而指數不是這家公司——兩件不同的工具,兩套不同的驅動因素。
包裝改變的是你的權利主張,不是這門生意。 第三方代幣給你的敞口是按它自己的條款塑形的;帶槓桿的衍生品給你的是方向、一筆資金費義務,外加一個會在你缺席時結束這筆倉位的價格。
本文不是這家公司自己的風險披露。 Nasdaq, Inc. 在同一份年報的風險因素一節裡,用自己的話、按自己的篇幅講清了它認為甚麼能傷到它。寫本文時那一節沒能完整讀到,上面這些字一句都不能替代它。
怎麼自己核驗 NDAQ
上面每一句引文都來自同一份文件:Nasdaq, Inc. 以 CIK 1120193 報送的 Form 10-K,在美國證監會 EDGAR 上免費可讀。還有一個多數讀者從沒學過的捷徑。今天的申報文件,封面另有一份結構化的 XBRL 報表就放在正文件旁邊,檔案名是 R1.htm,它不用散文回答身份類問題——登記人名稱、註冊地、按第 12(b) 條登記的每一類證券、各自的代碼與上市地,以及財年。問它的時候要問一個計數,而不是問一個查表結果:它一共報了幾個不同的交易代碼?在這份文件上,答案是五個,其中只有一個是股票。
指數要去找它的擁有者。納斯達克在自己的指數站點上發佈納斯達克 100 的概覽與方法論,那裡的規則——上市地要求,以及對金融類公司的排除——是這個指數的定義本身,而不是對它的轉述。
合約條款要去找掛牌它的交易所:乘數、最小變動價位、掛牌月份、交易時段與結算程序都寫在芝商所自己的合約規格頁上,也在那裡被修訂。至於某個加密平台上有甚麼、按甚麼條款,只有那個平台自己的產品頁說了算。
小結
「買納斯達克」是一句不完整的指令,而補完它的三種方式並不互為替代品。交易所是一個場所,場所不賣。指數是一本被授權出去的規則書,只能被追蹤——通過一隻持有成分股的基金,或者一張會到期的合約。NDAQ 則是那家公司的一份股權:它營運着第一件,授權着第二件,另有兩塊把軟件與數據賣給機構的生意,那些客戶可能一筆交易都不做。
最後那一塊正是這個名字藏起來的部分。在斷定這個代碼是一張押注市場活躍度的票之前,先把三個分部的描述讀一遍。
相關閱讀
幣貝上與本主題相關的其他文章:
- RSP 怎麼買:等權重、成本,以及與 SPY 的對照
- 如何買入 SCHD:分紅敞口、成本,以及與 QQQ 的比較
- 如何買入 Snowflake(SNOW)股票:交易方式、成本與風險
- 半導體設備股:這條供應鏈與它的投資風險
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Nasdaq, Inc. 2025 財年 10-K 第一項:業務分部、指數授權與競爭(美國證監會 EDGAR) www.sec.gov
[2] 同一份申報的 XBRL 封面節:登記人、註冊地、第 12(b) 條各類證券、代碼與上市地 www.sec.gov
[3] 納斯達克 100 指數概覽:成分構成與對金融類公司的排除 indexes.nasdaq.com
[4] 芝商所 E-mini 納斯達克 100 合約規格:乘數、掛牌月份、交易時段與現金結算 www.cmegroup.com