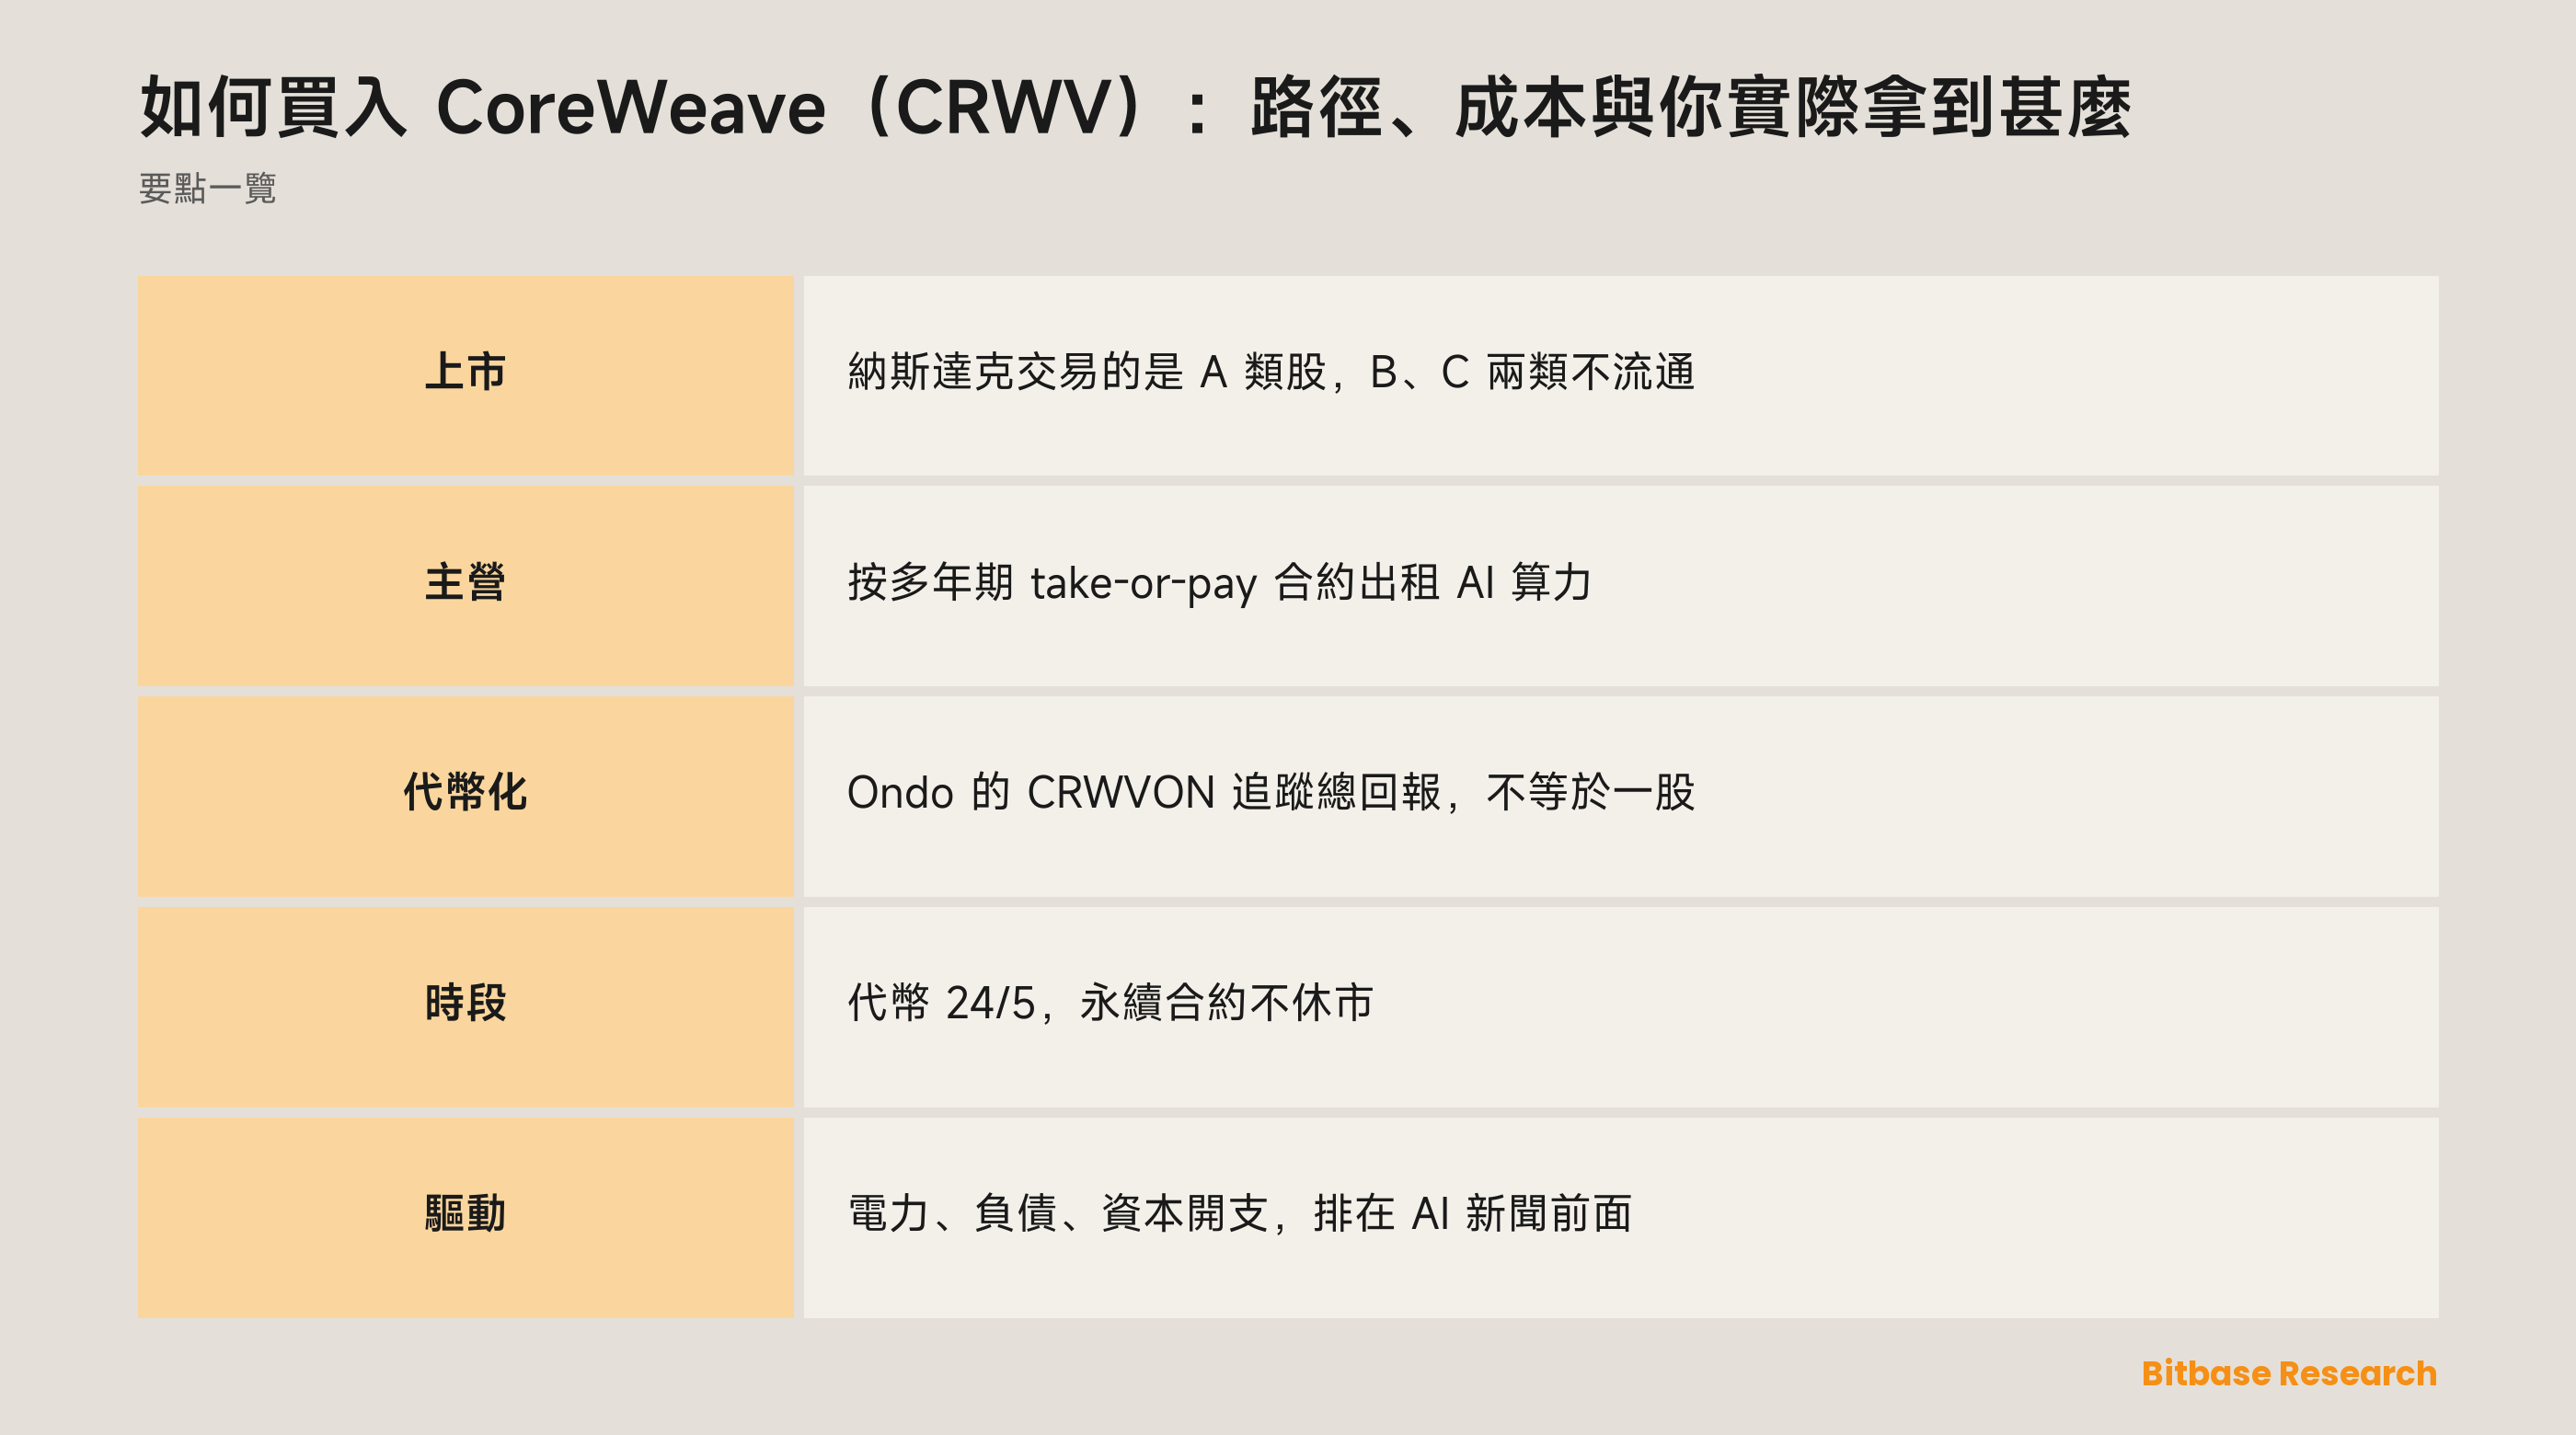
通往 CoreWeave 敞口的路有三條,只有一條讓你成為股東。A 類股在納斯達克以 CRWV 交易;幣貝這邊則有 Ondo 發行的代幣化版本、這個代幣的現貨盤,以及一份甚麼都不持有的永續合約。本文講清 CoreWeave 靠甚麼賺錢、為甚麼它的股價先回應電力合同和債務而不是 AI 情緒,以及三條路徑在權利、交易時段和結算上差在哪裏。
CoreWeave(CRWV)是甚麼公司
CoreWeave 把 AI 算力租出去。年報裏它稱自己為 「The Essential Cloud for AI, purpose-built to accelerate breakthroughs by AI pioneers」,業務分三條線:Infrastructure Services、Managed Software Services、Application Software Services。多數人說的是第一條:成排的加速器、之間的網絡、底下的儲存,以及讓這些卡不閒着的調度層。
合約形態值得多看一眼。CoreWeave 在年報裏寫:「Customers generally access our platform through multi-year committed contracts, under which they purchase a specified amount of capacity on a take-or-pay basis over the contract term.」take-or-pay 就是訂了多少容量就付多少,用不用都要付。收入的可見度因此來自簽下的合約,不來自計量出來的用量——通用雲按用量出帳,邏輯正好相反。對讀財報的人來說,這意味着要看的是合約期限和續約,而不是某個月的使用曲線。
CoreWeave, Inc. 在特拉華州註冊,在納斯達克上市,財年截至 12 月 31 日。以 CRWV 交易的是 A 類普通股。公司另有 B 類和 C 類股。三類的經濟權益可以相同,表決上的分量卻不同,而在公開市場上流通、散戶能碰到的只有 A 類這一類。這一點後面還會回來說:在討論「買了之後拿到甚麼」的時候,它是最底下那一層。
為甚麼有人交易 CRWV
CRWV 是租賃式 AI 算力的純標的,比「AI 股」窄得多。晶片設計商賣給所有買加速器的人,超大規模雲廠商賣算力的同時還賣十幾樣別的東西,而 CoreWeave 靠合約把容量賣給為數不多的幾家超大買方。它因此是個槓桿化的讀數,對準一個很具體的問題:訓練和部署大模型的機構會不會繼續簽多年期承諾。
客戶集中這件事,公司自己在申報文件裏列為風險,標題是「A substantial portion of our revenue is driven by a limited number of our customers, and the loss of, or a significant reduction in, spending from one or a few of our top customers would adversely affect our business」。持有 CRWV 承擔的不是抽象的「AI 採用度」,是少數幾個買方的續約決定。買方越少,單筆合約的得失在股價上的分量就越重,這與一家客戶成千上萬的軟件公司不是同一種風險形狀。
它和加密的關係在管道上,不在帳本上。CoreWeave 的收入不隨幣價走,兩者共用的是對廉價資本的依賴和同一批稀缺投入:數據中心外殼、電網接入、高端加速器。所以它們有時同漲同跌,卻沒有真正的因果鏈條。
代幣化股票、現貨與永續:三件不同的東西
幣貝的行情頁把這個代碼列為 CoreWeave (Ondo Tokenized),交易符號 CRWVON。這個命名就是簽名:發行方是 Ondo,而它不是股票。
Ondo 的官方文檔在三點上說得很明確,每一點都推翻一個常見假設。第一,代幣與股票不是 1:1:「One token does not necessarily represent the value of one share, and the price of one token will not always match the price of the underlying asset.」代幣按總回報追蹤器設計,複製的是持股並把股息再投資(扣除預提稅)之後的經濟結果。第二,持有人不獲得任何股東權利,文檔原文是你「do not receive shareholder voting rights, statutory information rights or other shareholder rights」。第三,產品面向非美國投資者,且受司法管轄區與其他限制約束。
交易時段最容易落空。Ondo 把鑄造與銷毀描述為即時且原子的,交易一般按 24/5 運行,遇公司行動與風控會暫停——比納斯達克長,比加密交易者習慣的連續行情短。上了鏈不等於週末開市。
永續合約又是另一回事:既不持有股票也不持有代幣,只追蹤價格,以穩定幣結算,通過多空之間週期性支付的資金費率計息,保證金耗盡會被強制平倉。做多做空都靠它,它給槓桿化的方向和零所有權。
「拿到甚麼」因此有三層答案。永續甚麼都不持有;Ondo 代幣給經濟敞口,不給股東權利;納斯達克的股票給股東權利,但那是三類結構裏 A 類的權利,票不是平均分的。每往標的走近一步就多拿一點,而沒有哪一步給控制權。
在幣貝怎麼交易 CRWV
這個代碼在幣貝有三個入口,各自回答不同的問題。
行情頁是參照系:代幣化股票的報價、圖表與市場數據。不需要持倉也不需要決定,是下單前確認發行方與符號的地方。
代幣化股票現貨是拿穩定幣買賣 Ondo 代幣的地方。在這裏成交,手上就是代幣本身:上文那個總回報追蹤器,帶着它的交易日曆,也帶着它沒有的股東權利。一次往返的成本是價差加手續費,兩項在下單前都擺在盤口上,不像持有期成本那樣要按日累計。
永續合約是帶槓桿的那條路。它以穩定幣計保證金,按指數價格而非最後一筆成交來標記,資金費隨哪一邊擁擠而成為持續的成本或收益。持有幾週就要付或收很多次資金費,而現貨只在開倉和平倉各收一次——同樣的方向判斷,持有期越長,兩者的成本差距越大。做空也走這條路:賣出永續是建立空頭,賣掉手上的現貨只是減倉。
第四條路在幣貝之外:通過能接入納斯達克的券商買 A 類股。四條裏只有它讓你成為在冊股東,也只有它走美股結算體系而非鏈上。
甚麼在推動 CRWV
CoreWeave 自己申報的風險因素比任何關於人工智能的敘事都管用,因為它們點的是物理約束,不是氣氛。
第一是電力。 公司警告自己「would be harmed if we were not able to access sufficient power or by increased costs to procure power, prolonged power outages, shortages, or capacity constraints」。加速器機櫃每平方英尺的耗電遠高於被它替換的設備,而電網接入按公用事業的時間表批,不按採購的時間表批。合約簽下來,沒電就交付不了。
第二是債務。 CoreWeave 寫明其「substantial indebtedness could materially adversely affect our financial condition」,並且「may still incur substantially more indebtedness in the future」。先買硬件再賺這批硬件的收入,中間的時間差靠融資填,而填它的價格隨信用環境浮動。所以 CRWV 會在 AI 消息面很好的那天下跌:真正起作用的消息是關於利率的。
第三是資本開支,而且它是持續的,不是週期性的:經營「require substantial and growing capital expenditures」,還需要更多資本「to fund our business and support our growth」。加速器相對更新的型號在折舊,維持現有產能本身就是反覆發生的支出。
圍着這三條的,是它與同業共享的那幾條:關鍵部件的供應商數量有限、依賴數據中心提供方、面對規模大得多的雲廠商的激烈競爭,以及公司自己承認的「the broader adoption, use, and commercialization of artificial intelligence (「AI」) technology, and the continued rapid pace of developments in the AI field, are inherently uncertain」。
合起來看,這家公司把資本和電力轉換成簽了合約的算力。凡是改變資本成本、電力供給或少數幾個大買方承諾意願的事,都比 AI 熱度更早推動股價。
風險與限制
在代幣化這條路上,發行方風險壓在市場風險上面。 Ondo 代幣是對一個結構的索取權,不是對 CoreWeave 的索取權。它值多少取決於發行方繼續營運、繼續持有支撐這個產品的東西,並按自己的條款兌付。拿在鏈上消不掉這層依賴。
日曆本身製造跳空。 納斯達克的時段與代幣的 24/5 並不完全重合,兩者又都不同於永不收市的永續。股市關門時到來的消息,先由當時開着的場所定價——所以沒下過任何單的持倉也會被跳空打到。
槓桿把上面幾條放大。 永續按標記價格強平,不按最後一筆成交,資金費不論方向都在累積。按普通交易日尺寸開的倉可能被一次跳空直接平掉,而現貨持有者只是看着它過去。
換了外殼,業務風險並不會消失。 客戶集中、電力供給、還本付息,對股票、代幣和永續同樣成立。外殼決定敞口附帶甚麼權利、在甚麼時段交易、按甚麼規則結算,它不決定敞口指向甚麼標的。把三條路徑排在一起比較的時候,真正在變的是前三項,標的自始至終是同一家公司。
怎麼自己核驗 CRWV 的資訊
查公司:美國證監會 EDGAR 裏 CIK 1769628 名下的申報文件含年報,上文每一句引文都在裏面,按小標題檢索比通讀快。CoreWeave 的投資者關係頁發佈同一批文件,另附業績日曆,想知道下一次披露在甚麼時候就看那裏。
查代幣化產品:Ondo 官方文檔是背書結構、權利與交易時段的權威出處,具體到多數爭議一句話就能了結。
查市場:幣貝行情頁的工具名稱裏帶着發行方。標題沒寫誰發行,這個頁面講的就不是你以為的東西:同一個代碼可能指向毫不相干的加密項目。
小結
買 CRWV 先決定拿甚麼,再決定付多少。永續甚麼都不持有,還要為方向付資金費;Ondo 代幣持有經濟敞口和零權利,日曆由發行方按 24/5 定;納斯達克的股票持有三類結構裏的一張 A 類票。
無論走哪條路,買的都是同一家公司:把資本和電力變成簽了合約的算力,賣給為數不多的幾個客戶。電力、債務、資本開支這三條風險因素排在 AI 頭條前面讀——推動價格的是它們。
相關閱讀
幣貝上與本主題相關的其他文章:
- 加密股 vs 比特幣 ETF:買到的是一門生意,還是一個價格?
- 如何買入 Adobe(ADBE)股票:交易方式、成本與風險
- 如何買入 Cboe(CBOE)股票:交易方式、成本與風險
- 如何買入埃克森美孚(XOM)股票:交易方式、成本與風險
- 什麼是 Wayfinder?
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] CoreWeave 2025 財年 10-K:註冊地、股權分層、合約形態與風險因素(美國證監會 EDGAR) www.sec.gov
[2] Ondo 代幣化股票總覽:背書結構、權利與交易時段(Ondo 官方文檔) docs.ondo.finance
[3] CoreWeave 投資者關係:申報文件、業績日曆與公司概況 investors.coreweave.com