這隻股票的名字寫着「交易所」,而公司自己年報的第一句寫的是技術與數據。洲際交易所(Intercontinental Exchange, Inc.)報告三個分部,其中一個分部的收入來自按揭貸款成交的那一刻,也來自按揭走進止贖程序的那一刻,與任何人下不下單都沒有關係。本文讀的是申報文件而不是公司名:它自己說它賣甚麼,哪幾條收入線被它稱為「經常性」、哪幾條被它稱為「按宗計費」,以及買下這隻在紐交所掛牌的股票,你到底拿到甚麼、拿不到甚麼。
洲際交易所(ICE)是甚麼公司
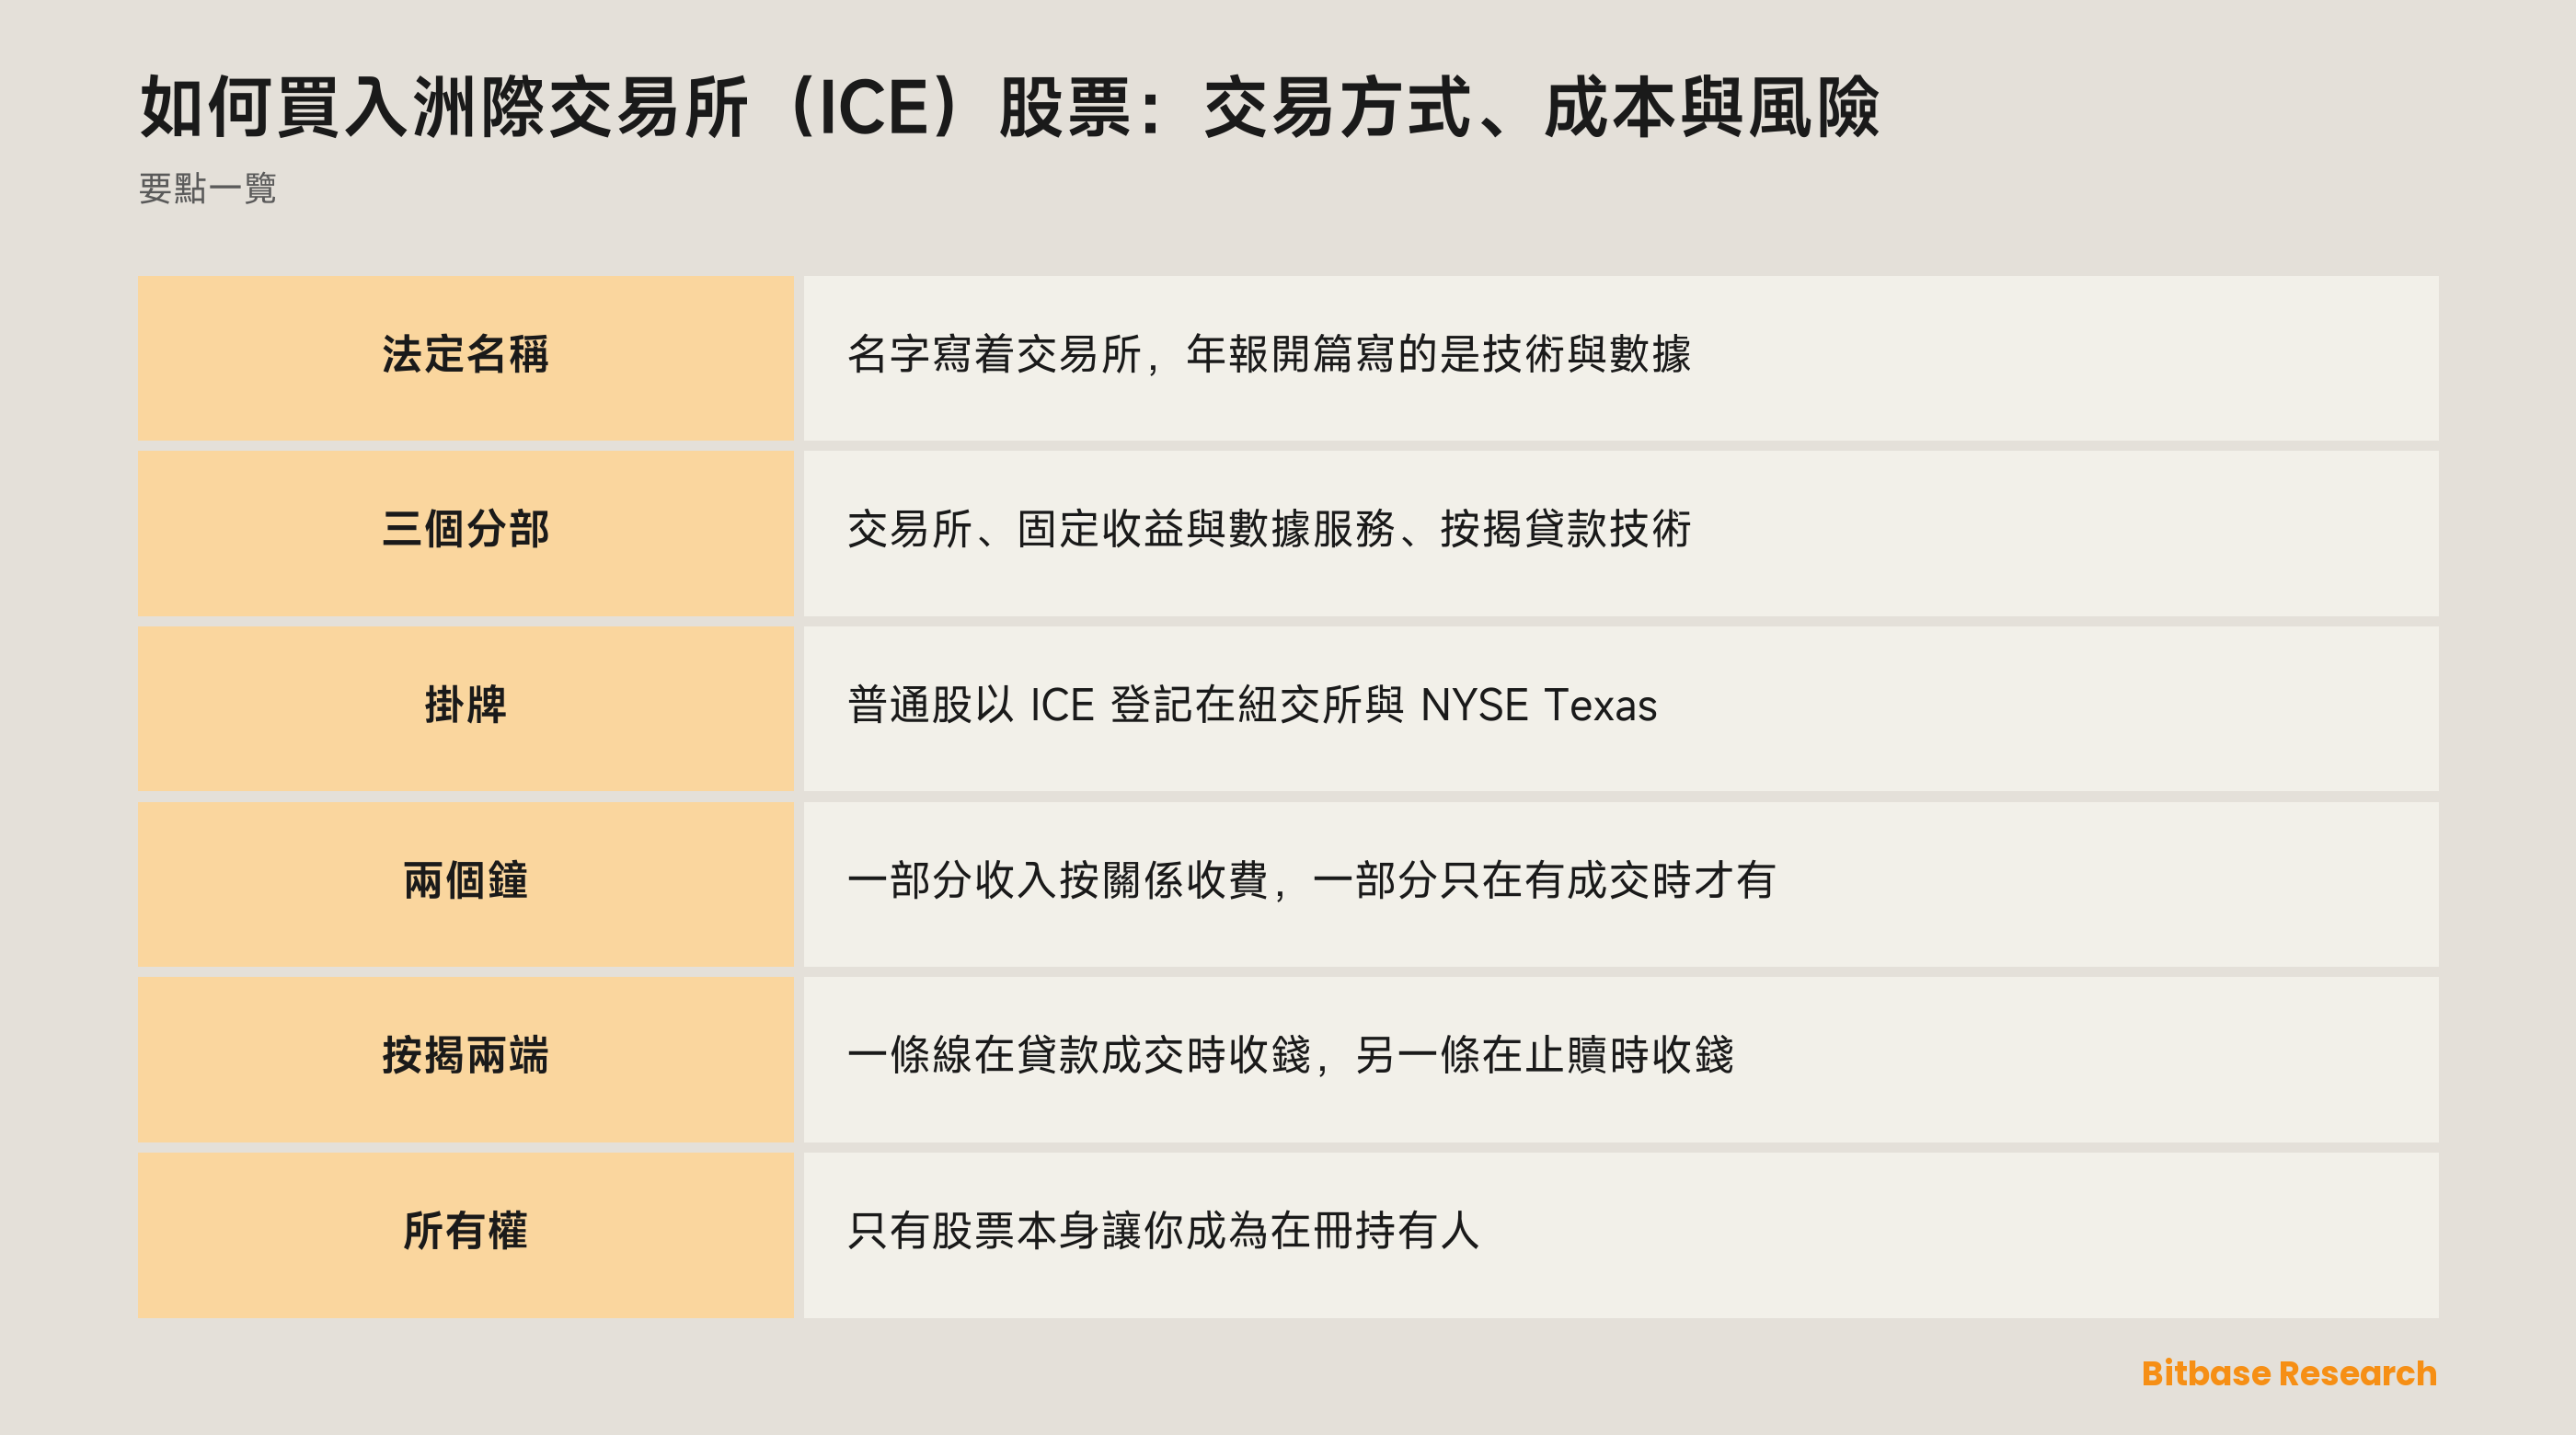
把年報的第一句讀完,那個法定名稱就開始像一件歷史遺物:「Intercontinental Exchange, Inc. is a leading global provider of technology and data to a broad range of customers including financial institutions, corporations and government entities.」「交易所」三個字在法定名稱裏,不在公司對自己的描述裏。這不是擬稿時的疏忽,這就是這門生意的形狀。
撐起這門生意的是三個報告分部,申報文件把它們叫做 Exchanges、Fixed Income and Data Services、Mortgage Technology。第一個正是名字所承諾的那件事:「We operate regulated marketplaces for the listing, trading and clearing of a broad array of derivatives contracts and financial securities.」第二個分部,文件的描述是「includes our fixed income execution, or ICE Bonds, CDS clearing, our fixed income data and analytics offerings, and other multi-asset class data and network services.」第三個與前兩個都不沾邊——按公司自己的說法,它的產品「connect the key stakeholders across the mortgage origination workflow and provide our customers with data services and technology that deliver greater transparency and enable significant customer efficiency gains.」
把這三段描述並排讀,「買這隻股票就是買一家交易場所」的直覺就撐不住了:一家受監管的市場營運方、一門固定收益數據與執行生意、一家賣給按揭貸款鏈條的軟件公司,共用同一張資產負債表和同一個代號。
公司層面的幾件事寫在封面頁上,值得去讀一眼而不是想當然。它是一家特拉華州註冊的公司,財政年度在每年 12 月 31 日結束。封面的 12(b) 登記表把普通股登記在交易代號 ICE 之下,並且點名了這項登記所在的兩個場所:紐約證券交易所與 NYSE Texas。
為甚麼有人交易 ICE
持有一家營運方,與持有從它身上流過的東西,是兩種不同的敞口。在這些業務裏被報價、被結算、被定價、被融資的資產,業權屬於別人。公司握着的是管道,而這條管道怎樣收費,申報文件說得毫不含糊:「Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.」
正是這一句,讓一部分人願意在純粹的交易場所拿不住的時段裏繼續持有它。只按成交收費的生意,需要人不停地交易;而同時還在賣訂閱、上市服務和數據的生意,無論有沒有人下單,帳單都照開。這種組合並不讓股票變得安全,它讓股票同時回答不止一個問題——那是另一種性質,也必須當作另一種性質去分析。
這套讀法同樣適用於那些在加密行業而不是在大宗商品行業長大的上市營運方:先打開申報文件,看清楚營收頂部是怎樣拆的,再去相信代號上印着的那個字。我們在加密交易所與券商股那一篇裏把這套方法在那幾隻標的上走過一次,而它在那邊得出的答案,並不是這邊的答案。
買 ICE 的幾條路,各自讓你成為甚麼
最直接的一條路,是一個能夠接入紐約證券交易所的券商帳戶;也只有這一條,最後留在你手上的東西是封面頁上登記的那隻證券本身。交收走的是股票結算體系,交易日曆是交易所的,普通股附帶的權利也就以在冊持有人的身份落到你身上。
對一家上市公司的敞口還可能以別的形態出現,而每換一種形態,條款就被重寫一次。代幣化股票來自第三方發行方:它不是股票,不帶股東的任何一項權利,並且依附於那個發行方自己的結構、准入規則與贖回條款,而這些條款發行方隨時可以改寫。永續合約離得更遠:它根本不持有任何標的資產,只追蹤一個價格,需要保證金,按周期收付資金費,而且可能在持有人自認方向沒有錯的時候被強制平倉。
至於某一家公司到底存不存在上面那些形態,那是平台與發行方的問題,永遠不是公司申報文件的問題。10-K 描述的是登記人本身;別的機構在登記人的股票之上搭了甚麼,它一個字都不會寫,因此它在這件事上不構成任何方向的證據。幣貝把自己的傳統市場標的清單放在 TradFi 市場頁,而某個包裝產品究竟怎樣構造,權威始終是發行方自己的文檔。
要帶走的那句話很簡單:換容器從來不會換走裏面的那家公司。換走的是跟着這個倉位走的權利清單、它能被移動的時段,以及為了讓它值得回螢幕上那個數、必須保持償付能力的機構有幾家。
是甚麼在推動 ICE
營收頂部走着兩個鐘,而申報文件為它們各自貼了標籤。 數據與連接服務的收入是「largely recurring in nature」,上市費收入同樣是這個說法。這兩條線是按一段關係在收費,不是按一個事件。按宗計費的那幾條線就在旁邊,行為方式正好相反:有事發生才有收入。只盯一個鐘、把另一個鐘當作不存在的人,會在兩個方向上反覆被意外撞到。
有一個分部在按揭周期的兩端都收得到錢。 文件在這裏直白得少見。「Revenue from the ICE Mortgage Technology network is largely transaction-based.」貸款成交類產品的收入「are largely transaction-based and are based on the volume of loan closings」。接着就是那句把整家公司重新框定的話:違約服務類產品的收入「are largely transaction-based and are based on the number of foreclosures」。凡是改變了「有多少筆貸款順利批出」的事,會落在前一條線上;凡是改變了「有多少筆貸款走壞」的事,會落在後一條線上。兩者並不同向移動,而且都不是任何地方成交量的函數。
簽了合約的軟件,按帳期到帳。 按揭業務裏有一塊是當軟件賣的,這部分收入「are based on recurring Software as a Service, or SaaS, subscription fees, with an additive transaction-based or success-based pricing fee」,而貸後服務軟件產品的收入是「largely recurring in nature」。這裏的「經常性」講的是帳單怎樣開出來,不是承諾這些帳單還能開多久。
那些市場既回應活躍度,也回應一本寫在公司以外的規則手冊。 按合約張數收的費,是合約易手時賺到的,與那一周價格往哪邊走無關。另一個輸入就嵌在公司自己的措辭裏:這些是「regulated marketplaces」,而一個受監管的市場以甚麼條件運作,是在公司以外被決定的,決定它的機構按自己的時間表發布,不按業績日曆。
合起來看,這是一隻同時被好幾個鐘定價的股票:成交、訂閱、上市、貸款成交、止贖,以及蓋在這一切之上的規則手冊。把它當作市場波動的替身來持有,持有的只是自己擁有之物的一小塊。
風險與限制
一個代號蓋住了幾門並不共享周期的生意。 一個關於衍生品成交量的判斷,覆蓋的是公司的一部分;一個關於按揭放款的判斷,覆蓋的是另一部分。兩者可以同時都對,卻仍然解釋不了股價,因為那段時間裏其餘的分部在做別的事。
「經常性」是一個記帳用詞,不是一句保證。 文件用它描述收入是怎樣產生的,這個描述是準確的;它並不等於說底下那些關係會一直存在。訂閱會到期,上市公司會遷移,合約也會走到期限的盡頭。
監管是公司自己點名的一種依賴。 被描述為受監管的市場,靠的是可以被重新審視的牌照,和可以被重新書寫的規則,而這兩個過程都不會徵詢股東意見。把營收表讀得再熟,也沒法提前為這項風險定價。
包裝會多塞一方進來,而多出來的那一方就是新的風險。 如果敞口不是通過股票本身取得的,那麼除了這家公司之外,還得有別人保持償付能力、並且繼續兌現他們自己的條款。這項依賴與上面那些風險是分開的,而且是疊加的。
本文刻意沒有寫的東西,本身也是一種限制。 市值、股價、市盈率、單季營收、分部佔比,上面一個都沒有出現,因為它們每一個都會變,而一句只寫一次的話過後就會誤導人。這些數字屬於申報文件,在那裏它們帶着日期。
怎樣自己核實 ICE 的資料
去找公司本身,不要去找關於公司的評論。洲際交易所的申報文件在美國證監會 EDGAR 系統裏,檢索號 CIK 1571949,而年度報告 10-K 就是上面每一句引文的出處。從封面頁開始讀:12(b) 登記表會把「是哪隻證券、哪個代號、哪個交易所」三件事一次定下來,而這三件事定下來之前,別的問題都不值得問。接着是 Item 1,分部描述與「經常性/按宗計費」那套措辭都在那裏。
公司的投資者關係網站會把同一批申報文件與業績日期、股票資料放在一起。至於任何包裝類或衍生類產品,權威在發行方的文檔,以及掛出這個產品的那個平台的產品頁;公司的申報文件替代不了其中任何一個。
有一個習慣能擋掉這裏大部分的混淆。代號是某個平台給出的標籤,不是一家公司在全球範圍內的身份標識,同一串字母完全可能被掛在毫無關係的市場裏、毫無關係的東西上。在把一個頁面當成「關於這家公司的頁面」之前,先確認法定名稱和掛牌交易所;加密代號與股票代號那一篇講的那套分辨方法,在這裏原樣適用。
小結
買 ICE,買的是一組碰巧被同一家公司持有的營收時鐘。有的在合約易手時走動,有的在帳單寄出時走動,有一個在貸款順利批出時走動,還有一個在貸款走壞時走動。名字裏的「交易所」描述的是一個分部,不是這家公司,而這一點公司自己在年報的開篇句裏就說了。
所以真正有用的準備功夫,不是對成交量形成一個看法。是把 Item 1 過一遍,看清楚哪個分部在做甚麼,然後再決定自己想持有哪一種形態的敞口——並且清楚只有其中一種會讓你成為股東。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 CME Group(CME)股票:交易方式、成本與風險
- 如何買入 CrowdStrike(CRWD)股票:交易方式、成本與風險
- 如何買入戴爾科技(DELL)股票:交易方式、成本與風險
- 如何買賣 NFLX:沒有訂閱人數之後的 Netflix
- Base 迷因代幣解析:Toshi 與 Brett
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] 洲際交易所 2025 財年 10-K:登記事項、業務分部與收入措辭(美國證監會 EDGAR) www.sec.gov
[2] 洲際交易所投資者關係:申報文件、業績日曆與股票資料 ir.theice.com