一家製藥公司的收入是帶期限的,而這個期限帶來的後果,公司自己在年報裡寫得清清楚楚:一款品牌非生物製劑一旦失去市場獨佔期,通常立刻撞上仿製藥的價格競爭,並可能在很短的時間裡丟掉相當大一部分收入。帶著這句話再去看三條路徑——在印第安納州註冊的那家公司的登記股份、Ondo 發行的追蹤代幣、只追蹤價格的永續合約——會清楚一件事:三條路沒有一條能把那個日期往後挪。
禮來賣的是甚麼,以及還能賣多久
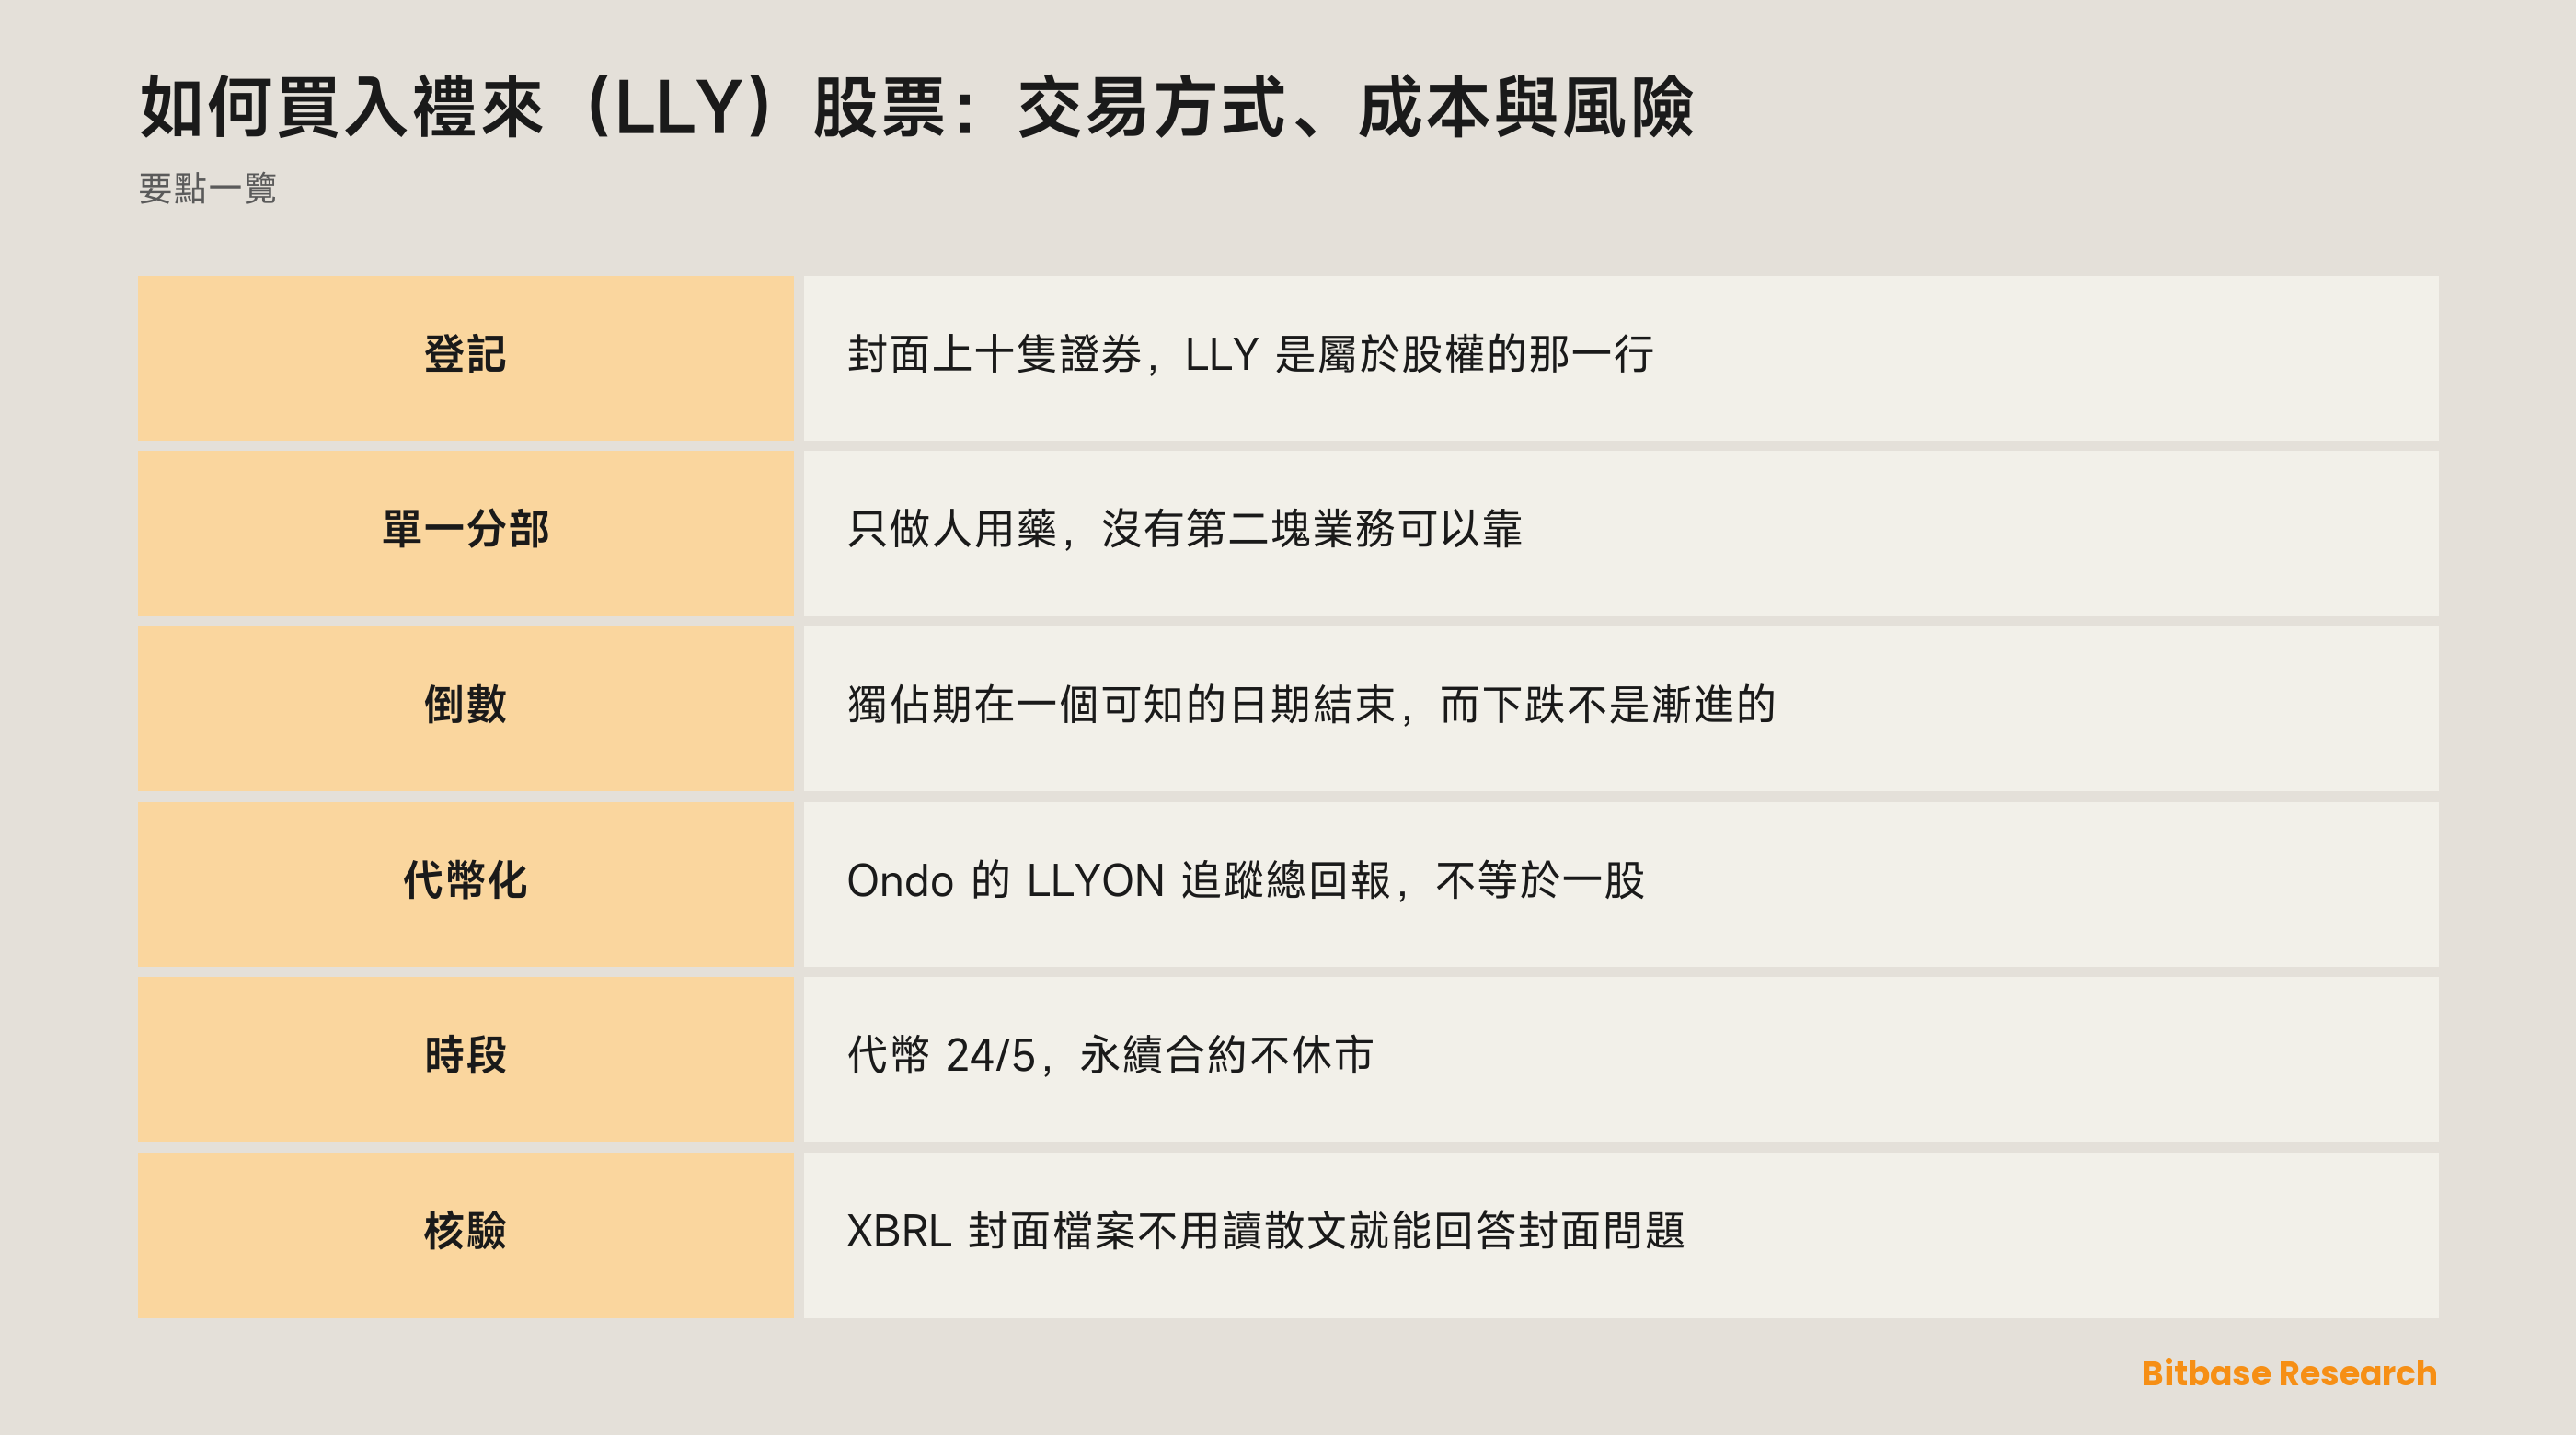
禮來對自己的描述短得有點反常。年報開頭寫的是,公司「was incorporated in 1901 in Indiana to succeed to the drug manufacturing business founded in Indianapolis, Indiana, in 1876 by Colonel Eli Lilly」,而它的研發、生產與銷售都發生在「a single business segment—human pharmaceutical products」這一個業務分部裡。換句話說,沒有第二個分部能在第一個分部難看的年份裡把數字拉平。
年報封面上有兩件事,值得在看代碼之前先看一眼。第一件是註冊地:印第安納州。這是封面上一個被標記好的欄位,不是從總部在哪裡推出來的——公司總部與註冊地是兩個問題,答案碰巧一致也仍然是兩個問題。第二件是登記本身:依《證券交易法》第 12(b) 條登記的證券一共十隻,全部在紐約證券交易所,普通股只是其中一隻,另外九隻是各自帶著自己代碼的債券。LLY 是一張列了十行的封面上屬於股權的那一行。財政年度截至 12 月 31 日。
銷售是全球的,但落地方式是逐國定製的。公司說它會「adapt our marketing methods and product emphasis in various countries to meet local customer needs and comply with local regulations」。一款藥不是一件鋪到各地去賣的商品,而是標籤、價格與到達病人的路徑都要在每一個批准它的國家重新談一遍的東西。
為甚麼有人交易 LLY
買一家製藥公司的敞口,跟買一個產品週期的敞口不是同一回事。有沒有東西可賣,由監管機構決定;賣多久身邊不會出現一個複製品,由專利決定。批准是前置條件,不是營銷上的難題,而且它是逐產品、逐市場發放的;專利這一頭公司說得很直接:「Intellectual property protection is critical to our ability to successfully commercialize our life sciences innovations and invest in the search for new medicines and uses.」
集中度把這兩件事都放大了。年報在列舉前瞻性陳述所面對的風險時,其中一條是「dependence on relatively few products or product classes for a significant percentage of our total revenue and a consolidated supply chain」。也就是說,那個倒數並沒有被攤薄到一整本產品目錄上去。
這個代碼跟一個加密平台之間的聯繫在於外包裝,不在於生意本身——這張損益表上沒有任何一行會回應代幣價格。不過永續合約那一側有個更安靜的後果:資金費這條腿的定價來自加密市場的持倉結構,而被追蹤的標的與那個市場毫無關係。
三條路各自停在離公司多遠的地方
幣貝把這個代碼列為 Eli Lilly (Ondo Tokenized Stock),交易代碼 LLYON。先從這個標題裡把發行方讀出來:這個工具到底是甚麼,取決於是誰寫的它,而不是取決於排在前面的那個公司名。
Ondo 對自家股票代幣講清了三件事。第一,它們是總回報追蹤工具,不是一比一的權利憑證——設計目標是複製持有股票的經濟結果,股息再投資並扣除預扣稅,所以一枚代幣的價格「will not always match the price of the underlying asset」。第二,它們不帶股東關係裡的任何一項:沒有表決權,也沒有法定知情權。第三,它們的日曆是 24/5 而不是連續的,只有一小部分資產能在這個時段之外觸及,發行方還可以圍繞公司行動與風險限額暫停交易。准入面向美國以外的投資者,並受司法管轄區限制。
永續合約則是又一種構造,底下甚麼都沒有——不是股票,不是代幣,也不是公司對你的任何義務。它追蹤一個價格,用穩定幣結算,在多頭與空頭之間週期性地移動一筆資金費,並在保證金耗盡時按標記價格而不是最後一筆成交價把虧損的倉位平掉。
所以三條路停在三個不同的距離上:永續停在價格;代幣停在經濟結果,中間隔著發行方的結構;登記股份到達公司本身,以及隨之而來的權利。選外包裝,選的是你持有甚麼、以及你要依賴誰才能繼續持有它——從來不是你的敞口指向甚麼。一次獨佔期到期、一個監管決定、一宗專利訴訟的判決,會在同一個早上同時抵達這三樣東西。
幣貝上 LLY 有哪兩個面
這個代碼在幣貝有兩個面,而只有其中一個能開倉。
看行情在行情頁:它給出這隻代幣化股票的報價與圖表,並在工具標題裡寫明發行方——那是最該先確認的一件事。
下方向判斷在永續合約上。保證金用穩定幣,強平按指數而不是最後一筆成交價觸發,資金費只要倉位還開著就會持續地收或付。資金費多久結算一次、保證金分幾檔、槓桿最高到哪裡,這些都是平台參數,寫在它的合約規則頁上——去那裡讀,而不是把一份加密合約上的數字照搬過來。
跟加密永續真正的差別不在槓桿,在參考市場。加密現貨永不休市;而股票每天收盤、每個週末收盤、每個交易所假期也收盤,所以這張合約追蹤的那個價格,一週裡大部分時間是停著的。放在一隻製藥股上,這一點比平時更要緊:臨床數據的讀出、一個監管決定、一份法院裁決都不會等著開盤鐘響,而合約會一直開著,橫跨一段股票本身根本無法交易的跳空。
一個代碼到底有哪幾個面,各不相同,所以去查幣貝的代幣化股票與 ETF 列表,不要想當然。
甚麼在推動 LLY
獨佔期更像一個倒數,不像一個事件。 年報寫道:「when a branded non-biologic pharmaceutical loses its market exclusivity, it normally faces intense price competition from generic forms of the product, which can result in the loss of a significant portion of the branded product's revenue in a very short period of time.」另一處把同一個機制壓成一句:有效專利保護的喪失可能導致「a severe and rapid decline in revenues for the product」。所以股價可以因為一個幾年以後的日期而提前動——因為那個日期是可知的,而下跌不是漸進的。
複製品不能在法律閘門打開之前到場。 非生物製劑的仿製藥是透過《哈奇-韋克斯曼法案》下的簡化申請進入市場的,公司在年報裡寫明:「absent a patent challenge, the FDA cannot approve an ANDA until after certain of the innovator's patents expire.」這一句正是專利訴訟在這個行業裡屬於定價事件的原因:一次挑戰改變不了那款藥,它改變的是日期。
生物相似藥走的是另一道門。 年報把兩種壓力並在一起說——「generic pharmaceuticals and biosimilars can pose major competitive challenges to our business」——但生物相似藥是靠一份建立在分析與臨床相似性之上的簡化數據包獲批的,那是一套與化學等效性不同的檢驗,也走在另一條時間表上。
誰付錢,誰決定最終實現的價格。 公司寫道:「in the U.S. private sector, consolidated and integrated healthcare organizations significantly affect the competitive marketplace for pharmaceuticals.」一款獲批但沒有被納入支付的藥,不構成一條收入。
還有一類競爭根本沒走過審批。 公司說它持續看到「the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins in the U.S. and other markets」——這是任何專利到期表都預測不到的一條渠道,它在年報裡就擺在常規競爭圖景旁邊:「our products compete globally with many other pharmaceutical products in highly competitive markets」。
合起來看,推動這隻股票的是一張法律與監管的日程表,不是一張商業日程表:法院的排期、監管機構的決定、與支付方的談判,沒有一項是照著交易時段安排的。
風險與限制
代幣多出一個股票沒有的交易對手。 LLYON 是對 Ondo 那套結構的權利主張,不是對禮來的。它取決於發行方是否兌現自己寫下的贖回條款,而准入條件由發行方定義、也由發行方改。放在鏈上結算並不改變這一點。
三個日曆只有部分重疊。 紐約的交易時段、代幣的 24/5、以及一張永不休市的合約之間留著縫隙,消息會在一個場所開著、另一個場所關著的時候到達,把一個一單未下的持有人重新定價。
槓桿把跳空變成出場。 強平按標記價格衡量,而資金費無論價格往哪邊走都在累積。一段股票或代幣持有人本來只會看著過去的波動,可能直接結束一個帶槓桿的倉位。
換外包裝不改變底下的風險。 有期限的獨佔期、作為前置條件的審批、對相對少數產品類別的依賴,原封不動地作用在三條路徑上。
有一條邊界值得直說:本文不評價任何一款藥,也不構成任何醫療或投資建議。一款療法有沒有用,由監管機構與證據決定,不由價格圖決定。
怎麼自己核驗禮來的資訊
申報文件在美國證監會 EDGAR 上,CIK 為 0000059478,文件編號 001-06351,上文引用的每一句都在那份年報裡。
封面上的事實有一條能完全繞開散文的捷徑。EDGAR 會在年報所在的同一個目錄下發佈一份 XBRL 封面數據的渲染檔案,名字叫 R1.htm:登記人名稱、註冊地、財政年度,以及每一隻已登記證券各自的名稱、交易代碼與上市地,全部以標記欄位的形式列出。十隻登記證券這個數就是從那裡來的。把連續兩個財政年度的同一份檔案拉出來並排一看,封面上改過甚麼立刻就顯出來了。
關於獨佔期與競爭的措辭,年報 Item 1 裡有知識產權、競爭、仿製藥與生物相似藥這幾節,用的是公司自己的表述而不是別人的轉述。工具本身則由 Ondo 自己的文檔約束——背書、權利、時段與准入以它為準。
市場那一側在行情頁上核:發行方就寫在工具標題裡,而那個標題正是真正要看的檢查點,因為一個報價頁上的三個字母完全可能屬於一個毫不相干的加密項目。資金費間隔、保證金檔位、槓桿上限,任何申報文件裡都沒有,那些屬於平台。
小結
買 LLY,先要回答的是所有權的問題,不是價格的問題。一條路是一張押著數字的合約;一條路是發行方的追蹤工具,底下壓著發行方自己的條款;一條路是一家印第安納州公司的股份——封面上十隻證券裡的一行。
這三條路背後是同一樣東西:一家單一分部的製藥企業,它的銷售權由監管機構授予,它的保護按期到期。在讀任何一條關於某款藥的新聞之前,先讀年報裡關於獨佔期、審批與集中度的原話:新聞推動價格,日程表決定日期。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 CrowdStrike(CRWD)股票:交易方式、成本與風險
- 如何買入戴爾科技(DELL)股票:交易方式、成本與風險
- 如何買入 ETHA:費用、交易時段,以及它和以太坊的分別
- 如何買入 ORCL:甲骨文雲、代幣與永續合約
- Solv Protocol 解析
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] 禮來 2025 財年 10-K,Item 1:獨佔期、仿製藥與生物相似藥、競爭(美國證監會 EDGAR) www.sec.gov
[2] 同一份申報的 XBRL 封面:登記人、註冊地、財政年度與每一隻已登記證券 www.sec.gov
[3] Ondo 代幣化股票總覽:背書結構、權利與交易時段(發行方文檔) docs.ondo.finance