同一份公司名單,可以做成兩隻脾氣完全不同的基金,而 RSP 就是把「個頭」這回事直接扔掉的那一隻。Invesco 的簡式招募書把整套設計壓進了一句話——講的是一年裡發生四次的那件事——其餘全部由這句話長出來:這隻基金聽誰的、它多久交易一次,以及它仍然可能集中在甚麼上面。
Invesco S&P 500 等權重 ETF(RSP)是甚麼
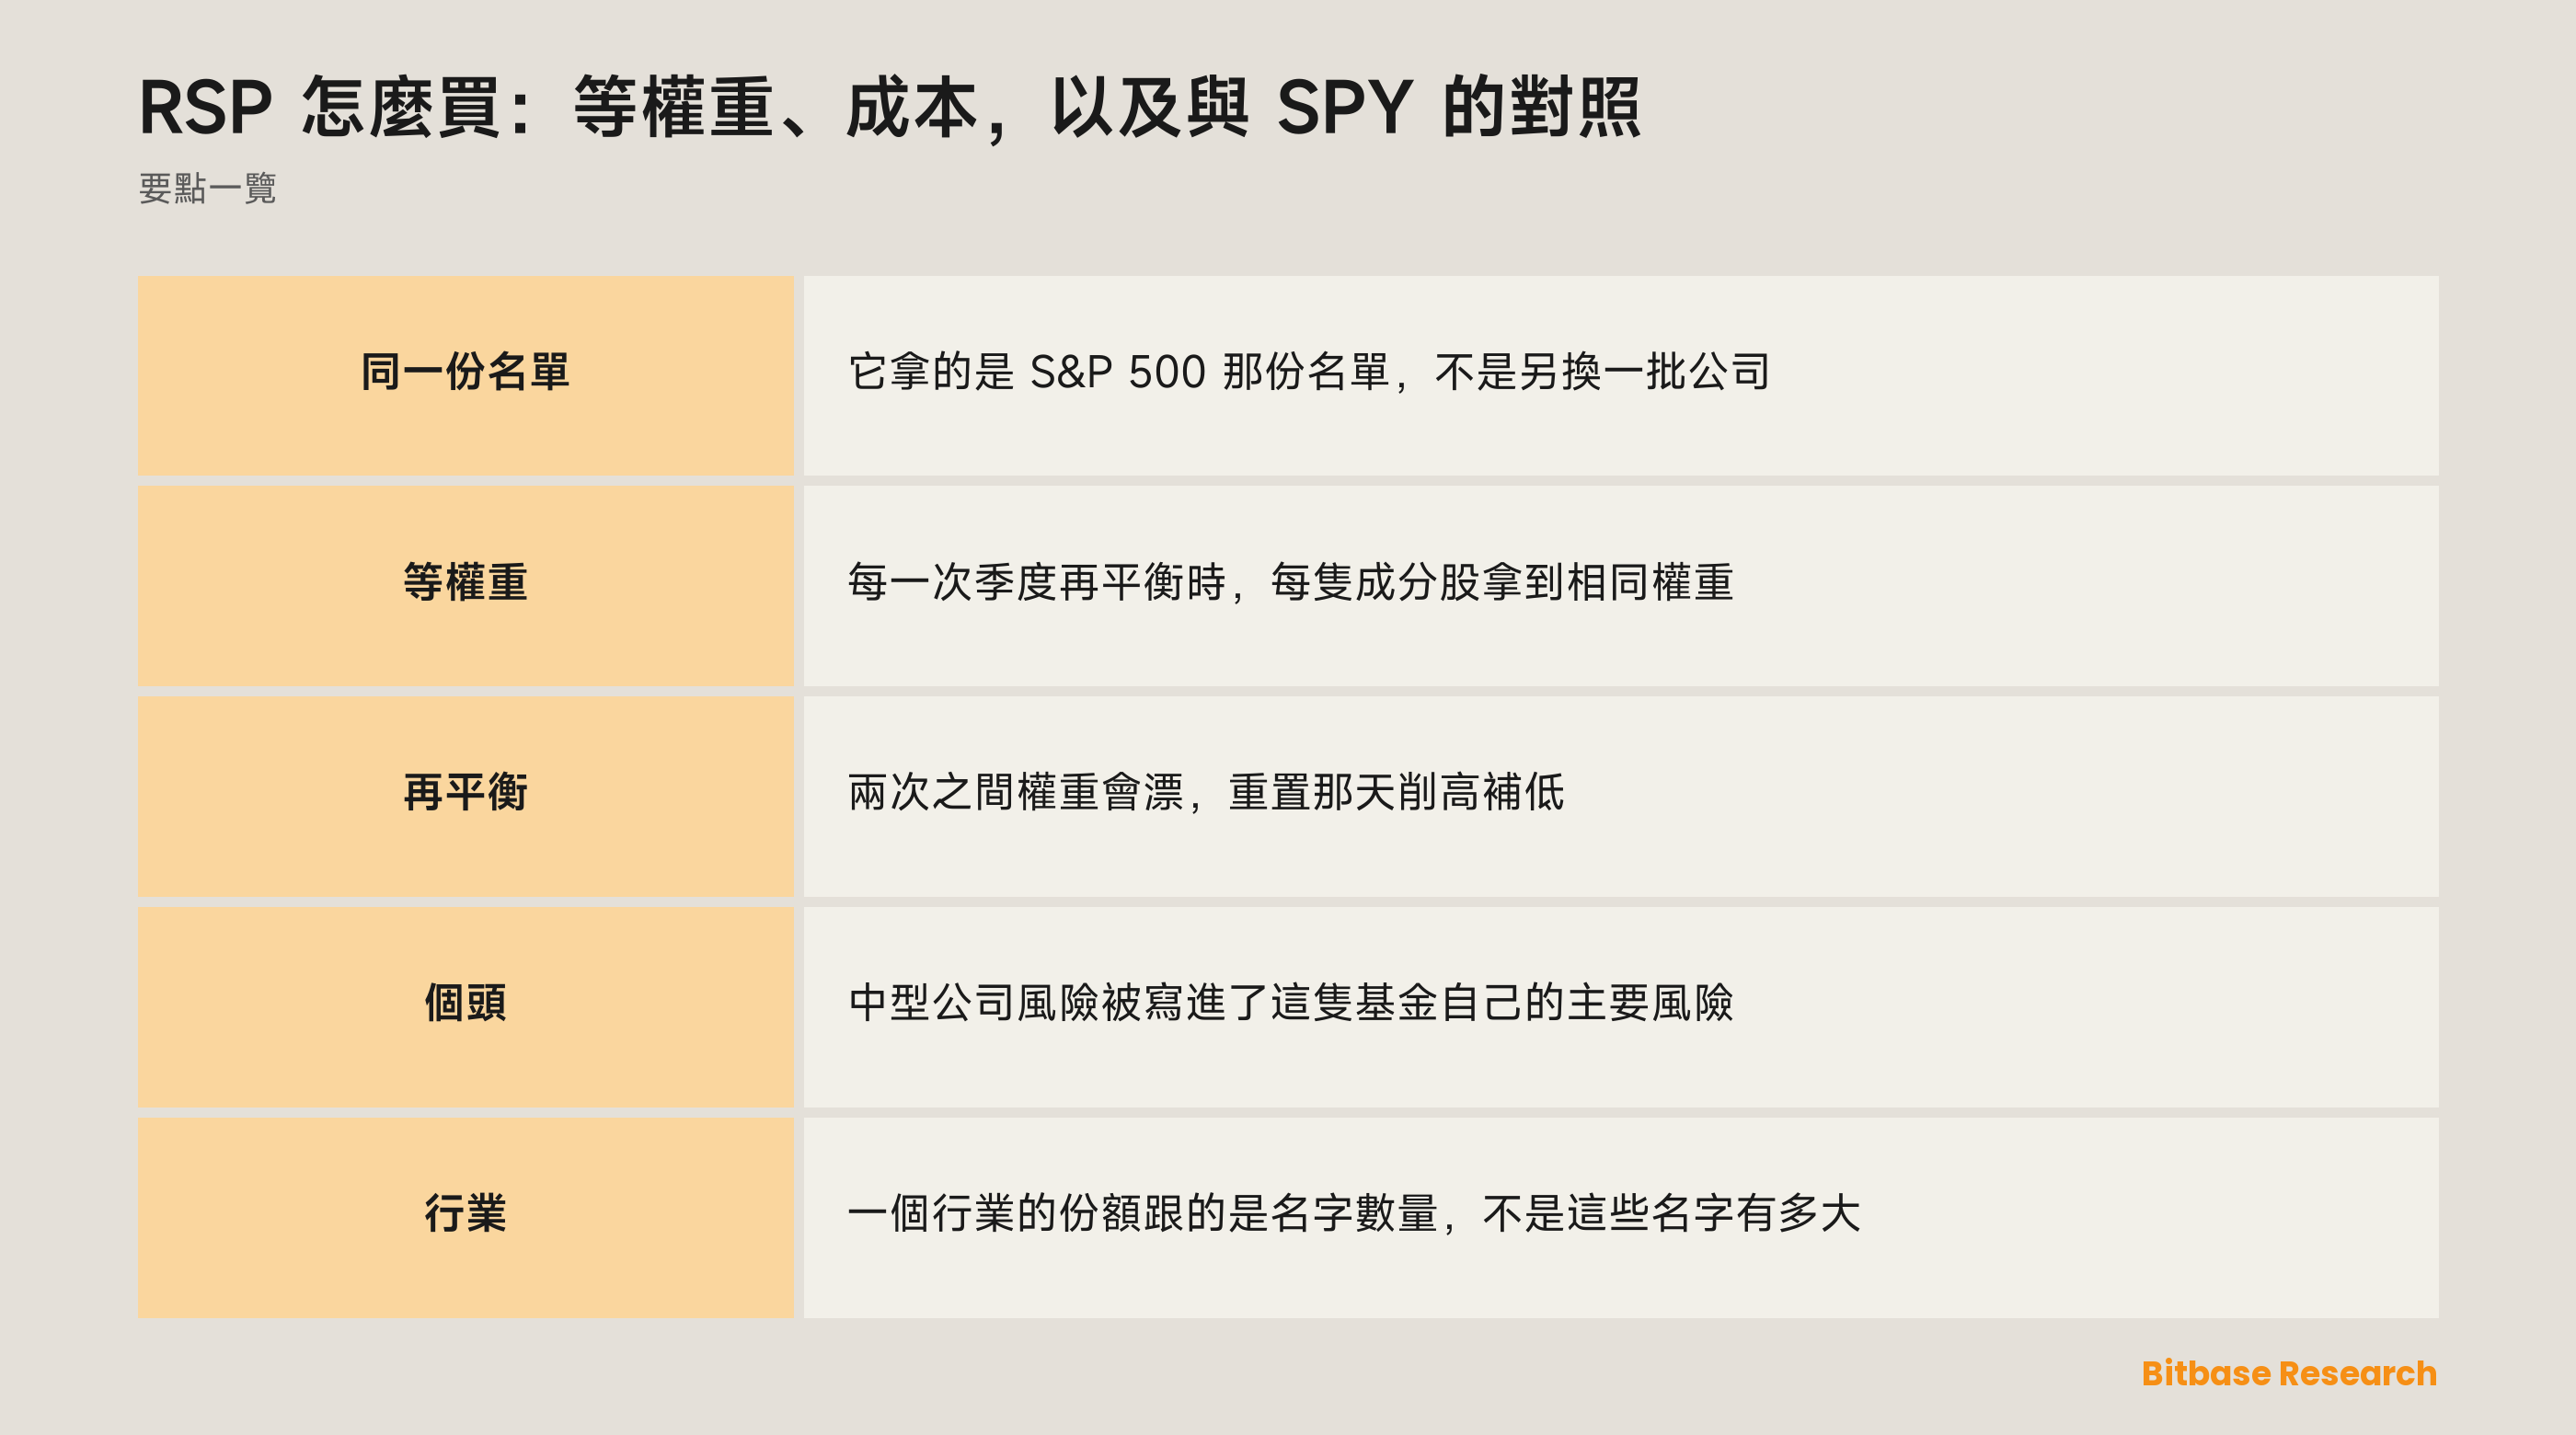
RSP 是一隻在 NYSE Arca 掛牌的指數基金,它的招募書把投資目標寫成一行:這隻基金尋求追蹤 S&P 500 等權重指數(扣除費用與開支之前)的投資結果。這句話裡出現了兩隻指數,把它們分清楚,就是理解這隻基金的大半工夫。S&P 500 本身是母指數,招募書說它被設計用來衡量較大型美國公司股票的表現;而 RSP 真正追蹤的那一隻,招募書稱之為母指數的等權重版本。名單是同一份,套在名單上的算術不是。
這套算術是被定義出來的,不是被暗示出來的。招募書說,等權重的意思是:與採用自由流通市值加權方法的母指數不同,標的指數在每一次季度再平衡時,給每隻成分證券分配相同的權重。自由流通市值加權,等於讓一家公司的個頭決定你持有它多少;等權重把這個決定刪掉,再換成一條按日曆施加的規則,而不是連續施加的規則。
這隻基金不是近似地追,而是把指數整個買下來:它採用完全複製的方法,意思是基金通常會按各成分在標的指數中的權重,投資於構成該指數的全部證券。規則本身不屬於它——招募書寫明,編製、維護並計算標的指數的是 S&P Dow Jones Indices,也就是指數提供方。Invesco 營運這隻基金,但它不負責寫這隻基金要服從的東西。
為甚麼有人交易 RSP
市值加權的追蹤基金只回答一個問題:最大的那些上市公司做了甚麼。等權重問的是一個更窄的問題:同一份名單上,一個典型成員做了甚麼。當每隻成分股在再平衡時都扛着相同的權重,一家巨無霸和一家僅僅算大的公司,分量完全一樣。另外,把這條規則按時間表施加到一個大籃子上本身就是工夫,想要規則落地又不想自己動手的人,買的是執行,不是想法。
這也讓這一對變成一件量具,而不只是一個持倉。SPY 與 RSP 的對照乾淨得少見:兩邊下面的公司是同一批,所以兩者之間的差距說的是市場闊度,與選股無關——兩隻基金都沒有選過任何東西。但有一條提醒:SPY 背後是一隻單位信託,RSP 是一隻開放式基金,所以分開它們的變量有兩個,加權方式只是其中較響的那個。
入場的幾條路,以及誰替你做再平衡
透過任何一家能連上 NYSE Arca 的券商買入 RSP,你就成了這隻基金的股東,而持有那些公司的是基金。持有人與企業之間隔着一層殼,而在這層殼裡面,季度再平衡是別人的操作問題。
自己動手砌出同樣的敞口,才看得出這層殼值多少錢。每一隻成分股都要單獨買,然後按指數的時間表推回到相同的權重,伴隨着這意味着的交易與記帳。敞口是可以複製的,維護才是產品。
寫在 S&P 500 上的衍生品看着像捷徑,落點卻在別處。一份以母指數為標的的合約,追蹤的是自由流通市值加權的那個版本,所以它根本不提供等權重——加權方式正是它丟在身後的東西。
代幣化的殼又是另一種形狀:它由第三方發行,而不是由基金公司發行,於是背書、准入、股息處理與交易時段,都由那個發行方來寫,而不是 Invesco。一個平台以這種形式承載哪些代碼,是公佈出來的,不是猜出來的——在幣貝,代幣化股票與 ETF 清單保持着這份現狀。永續合約站得更遠:它不持有任何一份額,持倉期間的成本是資金費,而且可能被強制平倉。
RSP 的價格由甚麼推動
再平衡是排好期的,不是被觸發的。 權重只在每一次季度再平衡那一刻相等,其餘時間價格在動,相等在衰減。把它恢復過來,意味着削掉自上次重置以來相對升得多的那些,加倉落後的那些。這些交易來自日曆與算術,安靜的日子裡照樣發生,和熱鬧的日子沒有分別。
闊度在這裡顯形,領漲不顯形。 在市值加權的追蹤基金裡,少數幾隻超大成分股可以扛着整個指數走,而名單上的大多數原地打轉。等權重不容許這件事:只發生在最大那幾個名字上的行情,會被稀釋到和別人一樣的權重;而鋪開到整份名單的行情,則以全強度抵達。
個頭比母指數聽上去的位置更往下。 招募書把中型公司風險列進了這隻基金的主要風險,並寫明投資中型公司證券通常比投資規模更大、更成熟的公司證券風險更高——而這一條出現在一隻母指數用於衡量較大型美國公司股票的基金的申報文件裡。等權重正是這兩句話能共處一份文件的原因:一旦個頭不再決定權重,一份大盤名單裡最小的成員,扛着的基金份額和最大的那幾隻一樣多。
行業權重跟的是數量。 招募書警告說,標的指數按其方法論運作時,有時可能在相當程度上集中於經營同一行業或同一行業組的發行人的證券;而基金只在標的指數反映出該行業或行業組的集中時,才會隨之集中。單一公司上的集中被去掉了,行業上的集中沒有,而且它形成的方式變了:一個行業在基金裡的份額,跟的是有多少個名字屬於它,而不是這些名字有多大。母指數的新增與剔除也從這裡傳導進來,複製型基金執行它們,而不是評估它們。
風險與限制
RSP 的投資風險裡最該先讀的那幾條,寫在結構裡而不是寫在行情裡。先說集中度:它是移了位,不是消失了——等權重承諾的只是沒有任何單一公司佔主導,而上面那條行業披露說得很清楚,指數依然可能朝某一類發行人重重地偏過去。
對指數的依賴是徹底的。招募書寫得很硬:與許多投資公司不同,這隻基金不採用尋求超越其標的指數回報的投資策略。沒有跳過某隻成分股的自由,也沒有多拿一隻更好的成分股的機制。
換手是這套設計必然帶來的成本。一個按時間表把權重重置回相等的組合,比一個任由權重漂移的組合交易得多,而基金會在招募書裡同名的那一段中,報告最近一個財政年度的組合換手率。那個數每年都重報一次——這正是應該去讀它、而不是去記它的理由。
追蹤不完美是構造上的必然。基金的回報可能因為若干原因與標的指數的回報不一致,頭一個就是指數從來不用支付的營運費用。結果偏離得有多遠,叫追蹤誤差,它與某一天份額成交時的溢價或折讓是兩個不同的度量。
交易所價格和基金自己的估值是兩個數。份額在交易所的成交價可能等於、高於或低於基金最近一次的資產淨值,而通常把兩者拉到一起的那套機制很窄:只有授權參與人可以直接與基金進行認購或贖回交易。
外殼帶來的是外殼自己的風險。代幣依賴的是一個既不是 Invesco、也不是交易所的發行方,依據的是那個發行方自己寫、也可以自己改的條款;永續合約則根本不持有任何基金份額,而且可能被強平了結。兩者都不改變那些公司在做甚麼,但兩者都改變你手裡拿着的是甚麼。
怎麼自己核驗 RSP 的資訊
從申報文件開始,別從數據頁開始。簡式招募書在 EDGAR 上公開,本文引用的每一句都出自它:投資目標、等權重那一句、完全複製的措辭、集中度政策,以及風險標題。
RSP 的費率就住在同一份文件裡,在標題為「基金費用與開支」的那一節,在「年度基金營運費用」那張表裡,在「管理費」「其他開支」「年度基金營運費用合計」這幾行上。比較兩隻基金的成本,意思是把兩份招募書都打開、讀各自的同一行——這和把兩個數從某個比價站上抄下來對一對不是同一回事:申報文件帶日期,而日期決定這個數還成不成立。Invesco 那隻代碼的產品頁同樣帶日期。
RSP 的交易時段屬於掛牌場所,不屬於基金:NYSE Arca 開着的時候份額有報價,它收市報價就停;而資產淨值是按申報文件描述的時間表計算的,所以一個交易時段和一次估值不是同一件事。任何引用這個代碼的外殼,跑的是它自己發行方的日曆。
想知道這隻基金服從的規則,去指數那一側。招募書寫明,編製、維護並計算標的指數的是 S&P Dow Jones Indices,所以甚麼該進這隻基金、權重甚麼時候被推回相等,定在指數提供方那裡,不在 Invesco 的材料裡。
對 SPY 也做同一件事。它的招募書寫明,該信託是在美國設立的單位信託,並且該信託不進行主動管理——在關於權重的任何爭論開始之前,這已經是另一種法律結構了。
小結
買 RSP,買的是套在一份熟悉名單上的一條規則:公司和 S&P 500 是同一批,每一隻在每一次季度再平衡時扛相同的權重。於是闊度出現在市值加權追蹤基金裡由領漲佔據的那個位置,行業敞口跟的是一個組裡有多少個名字而不是它們有多大,而組合按日曆交易,因為規則要求它這樣做。
所以要先定下來的問題,不是等權重是不是更好,而是你要買的敞口是不是那種把整份名單讀一遍的敞口——以及你是從招募書裡讀到它的,還是從別人寫的摘要裡讀到的。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 ETHA:費用、交易時段,以及它和以太坊的分別
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 如何交易 SHOP:納斯達克上的加拿大公司 Shopify
- Yield Basis 項目機制解析
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Invesco S&P 500 等權重 ETF 簡式招募書:目標、等權重、完全複製、集中度與風險(美國證監會 EDGAR) www.sec.gov
[2] SPDR S&P 500 ETF Trust 招募書:單位信託結構與掛牌(美國證監會 EDGAR) www.sec.gov
[3] Invesco 的 RSP 產品頁:招募書刻意不給的那些帶日期的現數 www.invesco.com