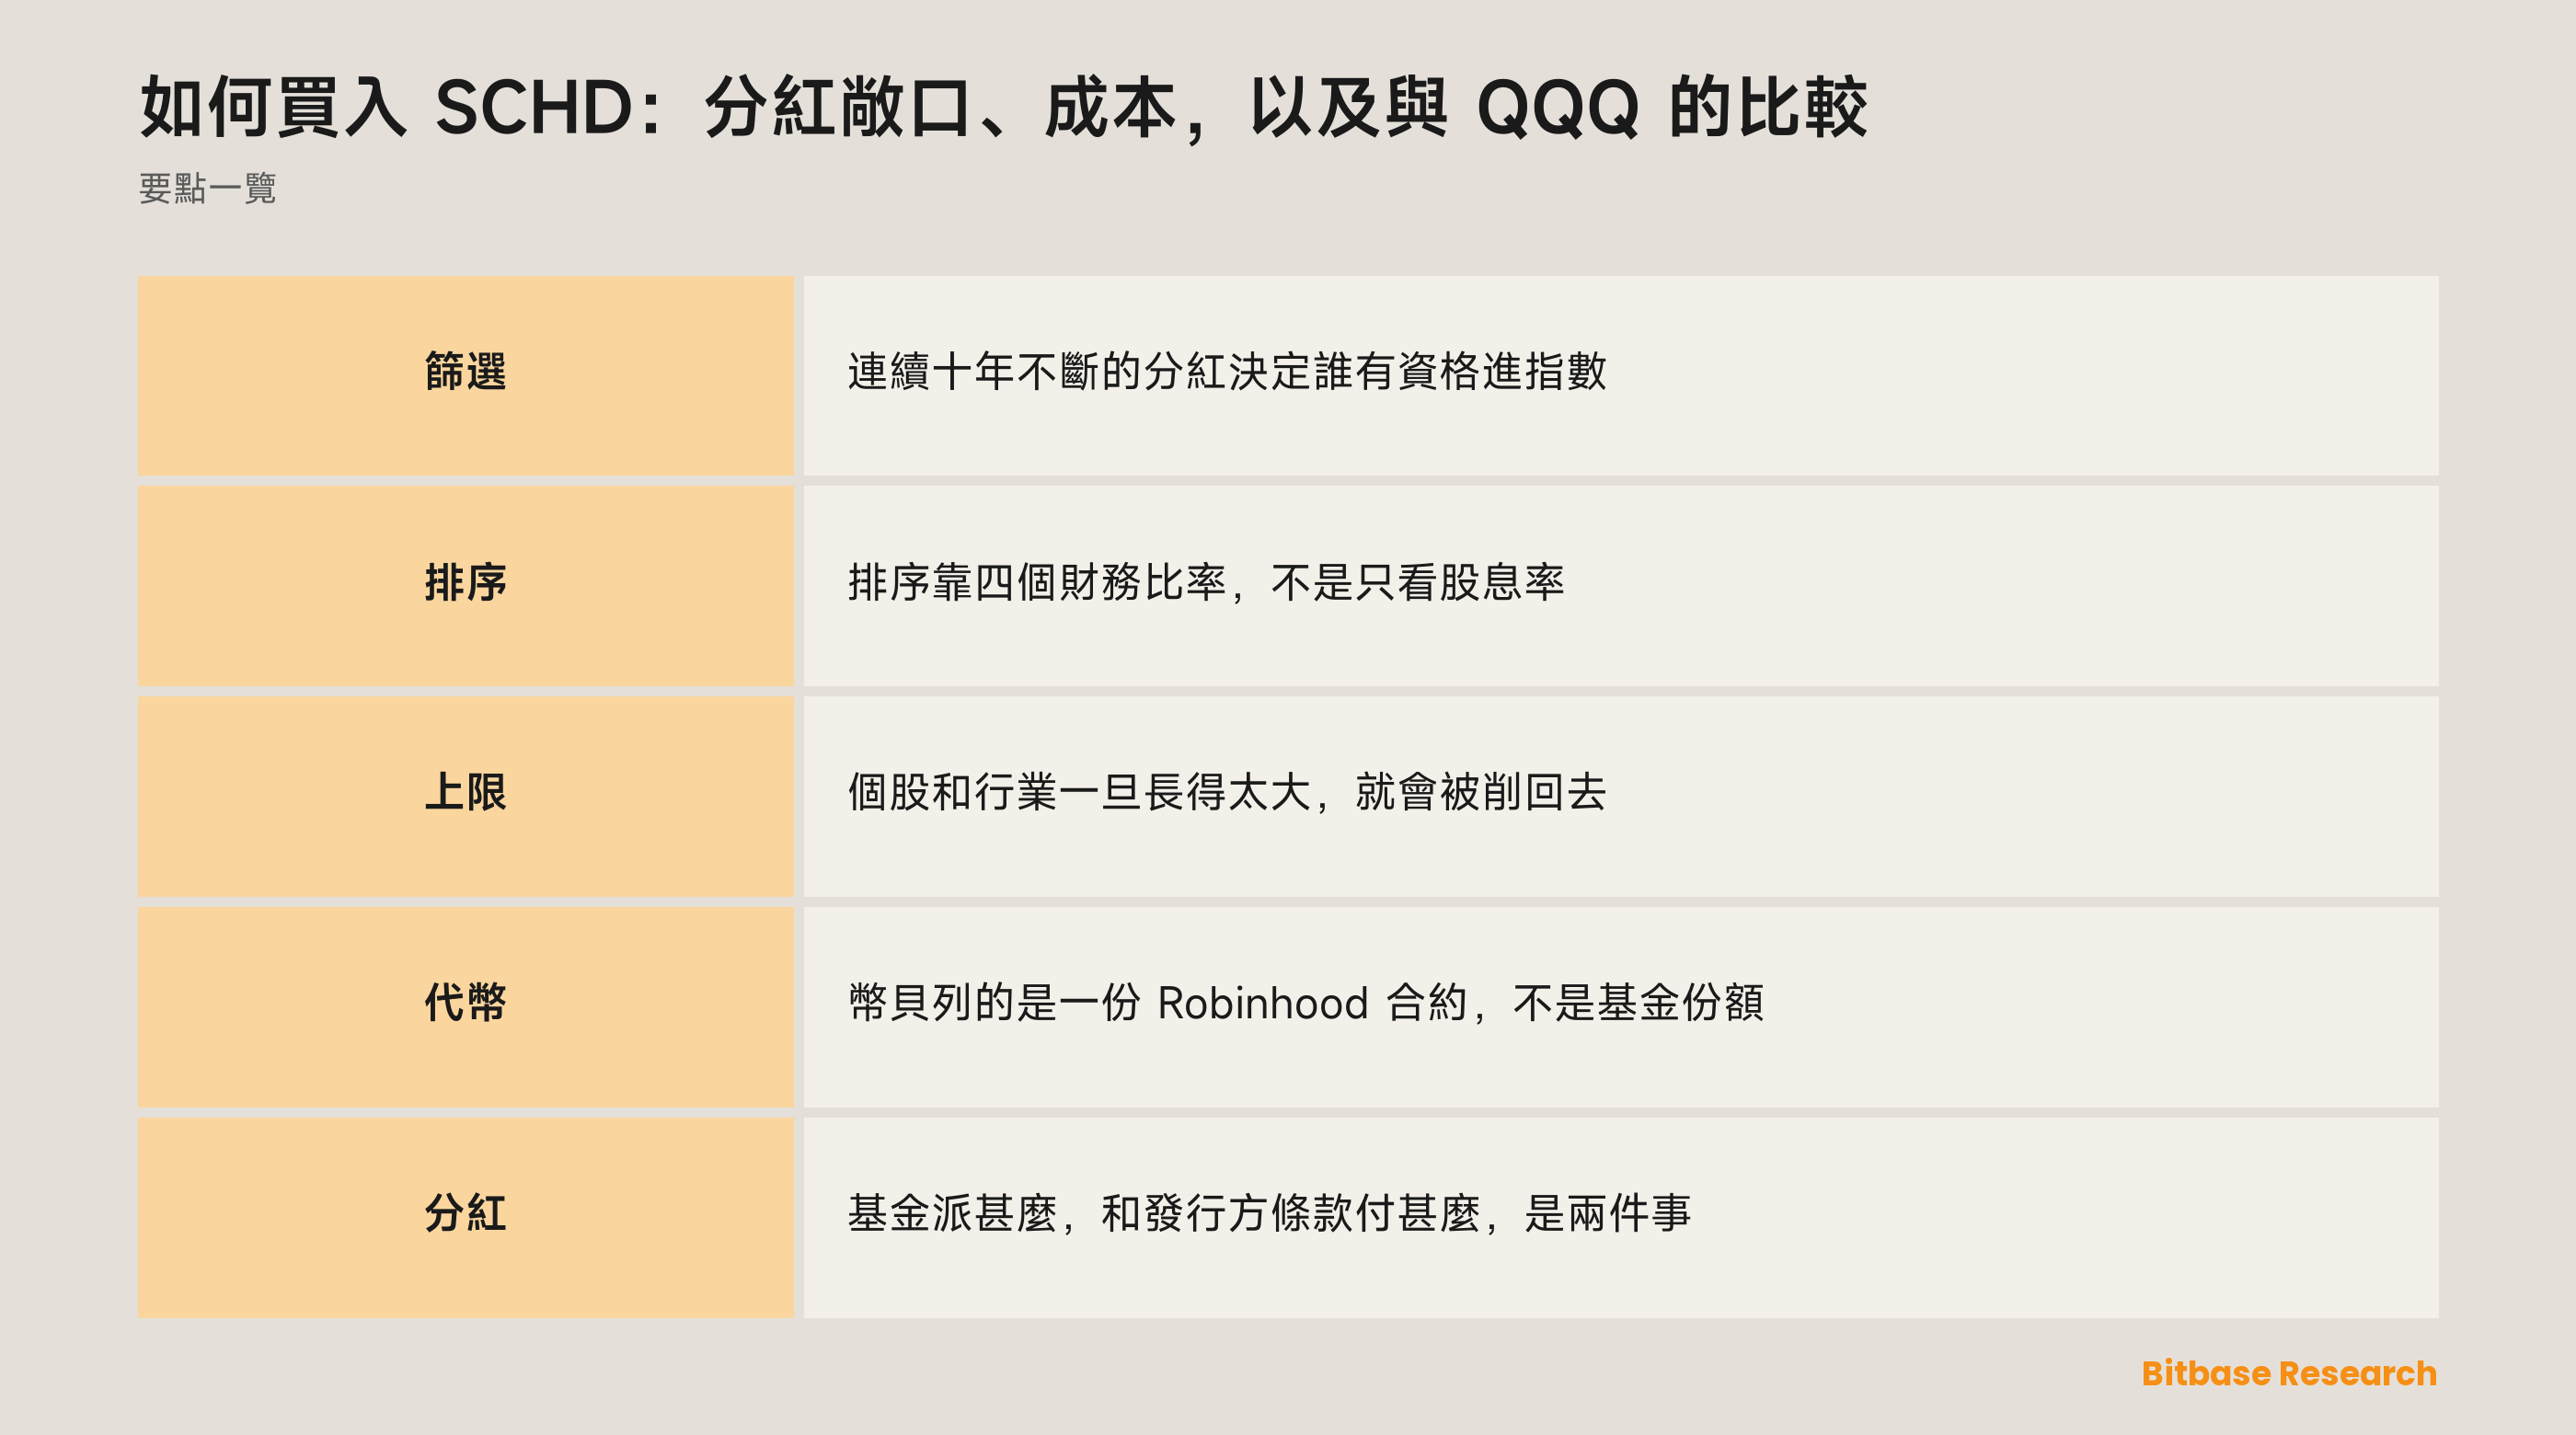
它先把連續十年沒有派過分紅的公司全部剔走,再用四個財務比率替餘下的排序。這套規則屬於 Dow Jones U.S. Dividend 100 指數,而 SCHD 是嘉信(Schwab)為追蹤它而設的交易所買賣基金。在幣貝,同樣四個字母指向的卻是另一樣東西:一份 Robinhood Classic Stock Token,它的分紅處理、交易時段與權利,全部寫在發行方的條款裡,而不是寫在基金的招股章程裡。先把這兩份文件分清楚,再把指數規則和 QQQ 的規則擺在一起看,就是這一頁要做的兩件事。
甚麼是 Schwab U.S. Dividend Equity ETF(SCHD)
嘉信策略信託(Schwab Strategic Trust)於 2026 年 2 月 27 日向美國證監會提交的簡式招股章程,用一句話把目標寫清楚:「本基金的目標是在扣除費用與開支之前,盡可能貼近地追蹤 Dow Jones U.S. Dividend 100 指數的總回報。」換句話說,這隻基金身上幾乎所有與眾不同的地方,都是那個指數的屬性,而不是嘉信做出的判斷。
同一份文件這樣描述指數:它「旨在衡量由美國公司發行、具備持續派息記錄、並根據財務比率在同業中按基本面強弱篩選出來的高股息股票的表現」。這一句裡藏着三道彼此獨立的測試,而且它們是按次序跑的。
第一道是歷史測試。合資格股票「必須已連續至少 10 年派發分紅」,同時還要跨過一個自由流通市值門檻與最低流動性標準。去年才開始派息的公司不是候選人,無論那一筆派了多少。
第二道是排序。通過歷史測試的股票,再「依據四個基本面特徵對高股息股票進行評估:現金流對總負債、股東權益回報率、股息率,以及五年股息增長率」。股息率只是四項輸入之一,另外三項量度的是資產負債表的強度與派息本身的成長。這個組合,正是這個指數與「按股息率由高至低排一列」之間的分別。
第三道是重新塑形。權重按「經修正的市值加權方法」分配,然後加兩道上限:單一股票在指數中的佔比不得超過 4%,單一行業(行業由指數提供方定義)不得超過 25%,兩者都「以指數構建、重構與再平衡時點的量度為準」。成分「每年覆核一次,每季再平衡一次」。
基金隨後承諾跟隨,但不是分毫不差地跟隨。它寫明的政策是在通常情況下「將至少 90% 的淨資產投資於這些股票」。它的份額換手方式也跟任何上市基金一樣:單份額「只能在二級市場(即在全國性證券交易所)買賣」,所以要買到它,需要的是一個能接入那個交易所的經紀帳戶,而不是一個開在基金公司的帳戶。
為甚麼有人交易 SCHD
吸引力在於:有人替你跑了一遍篩選,而且把結果公開。判斷哪些公司有耐久的派息記錄、當中又有哪些財務上站得住,是力氣活;指數按固定日程把這件事做完,基金照抄答案。
第二個理由是那兩道上限,而它很容易被一眼略過。常規的市值加權指數容許最大的成員無限制地長大,這一個則在每次定期覆核時把超過 4% 的個股與超過 25% 的行業削回去。由此得到的組合,比它取材的那個市場刻意地更平。
這也是把它和 QQQ 擺在一起看的誠實方式。這兩隻基金不是程度之差,它們篩的東西根本不同。景順那一隻追蹤的是納斯達克 100 指數,其發行人把它描述為在納斯達克買賣的 100 家最大的非金融公司,所以那邊的成分資格跟着規模與上市地走。SCHD 的指數則由「十年派息記錄」起步,一家過不了這道測試的公司它根本不看。比較兩者的回報,回答的問題遠比比較兩者的規則要窄。
招股章程到哪裡為止,發行方條款從哪裡開始
上面所有內容都出自基金的申報文件。而幣貝在這四個字母下列出的東西,受另一份文件管轄,那份文件由另一家公司寫。
行情頁把這個工具列為 Schwab US Dividend Equity ETF,並給它貼上 Robinhood Token 的標籤,而正是這個標籤決定了買家手上會拿到甚麼。Robinhood 的歐洲站點把產品定義得很直白:Classic Stock Tokens 是「你與 Robinhood 之間的衍生品合約」,按標的證券的價格定價,「但不授予對它們的任何權利」。標的資產「由 Robinhood 持有,並託管於一家持有美國牌照的機構」,而這些代幣「不授予對標的股票或 ETP 的任何權利」。發行主體是 Robinhood Europe, UAB,受立陶宛央行監管,交易窗口由周一 2:00 CET 到周六 2:00 CET。
分紅值得單獨一段,因為這隻基金的整個前提就是分紅,而兩件不同的事在這裡極容易被併成一件。
在基金這一層,招股章程用它自己的風險措辭說得很謹慎:「若基金所持股票減少或停止派發分紅,基金產生收益的能力可能受到影響。」至於基金本身派出多少、多久派一次,答案在基金自己的文件裡,而不在任何一個報價頁上。
在代幣這一層,機制是合約性的,屬於發行方。Robinhood 寫明:「若標的股票或 ETP 派發分紅,Robinhood 將向合資格持有人轉付相應金額……以現金形式。」那是交易對手依合約作出的付款,不是作為基金份額持有人收到的分派;同一處來源也寫着這些代幣不授予對標的的任何權利。誰算合資格持有人、金額何時到帳、稅務上如何處理,都是發行方條款裡的事。去讀那一節,而不要假設它與基金的做法一致——沒有任何一份文件把這兩層並排擺給你看。
某個代碼在一個平台上有幾個面,是平台的屬性而不是基金的屬性;代幣化標的清單上是當下的答案。
甚麼在驅動 SCHD
在這裡,分紅政策就是指數新聞,這一點在別處並不成立。一家削減或暫停派息的公司會直接打破合資格測試,指數會在下一次定期覆核時把它剔出去,無論它的股價走成甚麼樣。同一件事放進市值加權基金裡只是一條壞消息,放進這隻基金裡卻是一次成分變動。
因此日程承擔了很大一部分工作。成分每年覆核一次、權重每季重設一次,所以組合是在公布好的日期上變化,而不是隨新聞標題變化;那天被買進賣出的公司,並沒有做任何事導致這件事發生。
兩道上限是逆着上漲用力的。一隻漲到觸及個股上限的持倉會在下一次再平衡時被削回,多出來的權重攤給其餘成分;某個行業越過它自己的上限時,同樣的修正在上一層發生。由一小撮超大市值名字領漲的市場,會按構造把這個指數甩在後面——那是設計選擇,不是執行失敗。
有一項輸入是連續變動的。股息率是四個排序特徵之一,而股息率是一個分母裡放着股價的比率。價格每天在動,用到它的排序卻只在覆核日程上重算,所以基金手上的名單永遠是上一次重構時拍下的一張照片。
行業敞口是繼承回來的,不是挑出來的。招股章程承諾:基金「將其投資集中於某一行業、某一組行業或某一板塊的程度,與指數集中的程度大致相同」。
風險與限制
一道篩選不是一個承諾。招股章程點名「投資風格風險」,而且沒有軟化:基金「可能跑輸那些不把投資限制在派息股票上的基金」。十年派息記錄描述的是過去,它不約束任何人。與它並列的還有集中度風險、追蹤誤差與相關性風險,以及市場交易風險。
那兩道上限是在時點上生效的,不是連續生效的。它們「在指數構建、重構與再平衡的時點」適用,所以權重在兩個日期之間漂過上限,並不代表哪裡出了錯。
基金不等於指數。那條 90% 的政策按設計就留了餘量,而招股章程另外提醒,價格與資產淨值會分開走:「市場價格與資產淨值可能出現顯著差異的時候是存在的。」這段距離就是基金價格與淨值之間的差,而它往往恰恰在市場失序的時候變闊。
代幣疊加了一層基金文件裡根本不提的風險。它是對一個交易對手的請求權,而最要緊的那些條款——合資格條件、分紅條款、交易窗口、公司行動的處理——都歸那個交易對手來寫、來改。兩邊的日程也對不上:一份只在周末停擺的合約,會在基金背後那個交易所關門時繼續報價,於是發生在這段間隔裡的任何事,都是在沒有基金報價可對照的情況下被定價的。
怎樣自己核驗 SCHD 的資料
由申報文件開始,因為它免費,而且別處的說法都是對它的概括。用 EDGAR 全文檢索按基金的法定全名就能找到;這一頁通篇引用的那份,是嘉信策略信託提交、日期為 2026 年 2 月 27 日的 Form 497K 簡式招股章程。
成本也在同一份文件裡,在一張表中。費用那一節的小標題是「股東費用」與「基金年度營運費用」,費率就是第二張表裡的一行。在那裡讀它,比在別處讀它好,原因只有一個:這張表每次提交招股章程時都會重述,所以那個數字帶着日期到你手上。招股章程還指向基金公司自己的網站,那裡有完整招股章程、附加資料說明書與股東報告。
指數有它自己的一條紙面線索。招股章程把「行業」的定義交給「指數提供方」,這個措辭本身就是訊號:成分規則公布在別處,不歸基金公司改寫。
代幣和上面這些沒有任何交集。Robinhood 的歐洲頁面是唯一寫明它的定義、它的付款條款與它的准入規則的地方。在幣貝這邊,這個代碼的行情頁承載報價,而頁面上印出的工具名稱會點出發行方。一個不點名發行方的標題,說的不是你以為的那個東西。
小結
買 SCHD 就是買一套規則。連續十年的分紅決定誰有資格,四個比率決定排序,兩道上限決定形狀,一份公開的日程決定這些甚麼時候變。
在幣貝,同樣幾個字母指向的是一份 Robinhood Classic Stock Token:一份按基金價格定價的合約,而不是基金的一塊;它有自己的交易時段,也有自己的分紅條款。招股章程永遠不會描述那份合約,發行方條款也永遠不會描述那隻基金。在下單之前,先弄清你手上的東西歸哪一份文件管。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 ETHA:費用、交易時段,以及它和以太坊的分別
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 股指怎麼交易:你買不到指數本身
- 法幣支付軌道比較:銀行轉賬、卡付款、ACH 和 SEPA
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Schwab U.S. Dividend Equity ETF 簡式招股章程,Form 497K,2026 年 2 月 27 日(美國證監會 EDGAR) www.sec.gov
[2] Robinhood 歐洲頁:Classic Stock Token 是甚麼、標的由誰持有、時段與分紅 robinhood.com
[3] Invesco QQQ:納斯達克 100 指數與它的成分資格怎樣定 www.invesco.com