它的收入是按用量計的,不是按訂閱收的。Snowflake 在申報文件裏寫明,自己透過「以客戶為中心的、基於消費量的商業模式」提供平台,並「在客戶消耗算力、儲存與數據傳輸資源時」確認收入——所以在這家公司,一份簽好的合約和一筆確認的收入之間,隔得比按席位賣軟件的廠商遠得多。本文講這家公司賣的是甚麼、那個計量錶為甚麼決定了哪份披露值得讀,以及在紐交所掛牌的那隻股票、幣貝上那隻 Ondo 代幣和以穩定幣計價的永續合約,三者究竟差在哪裏。
Snowflake(SNOW)是甚麼公司
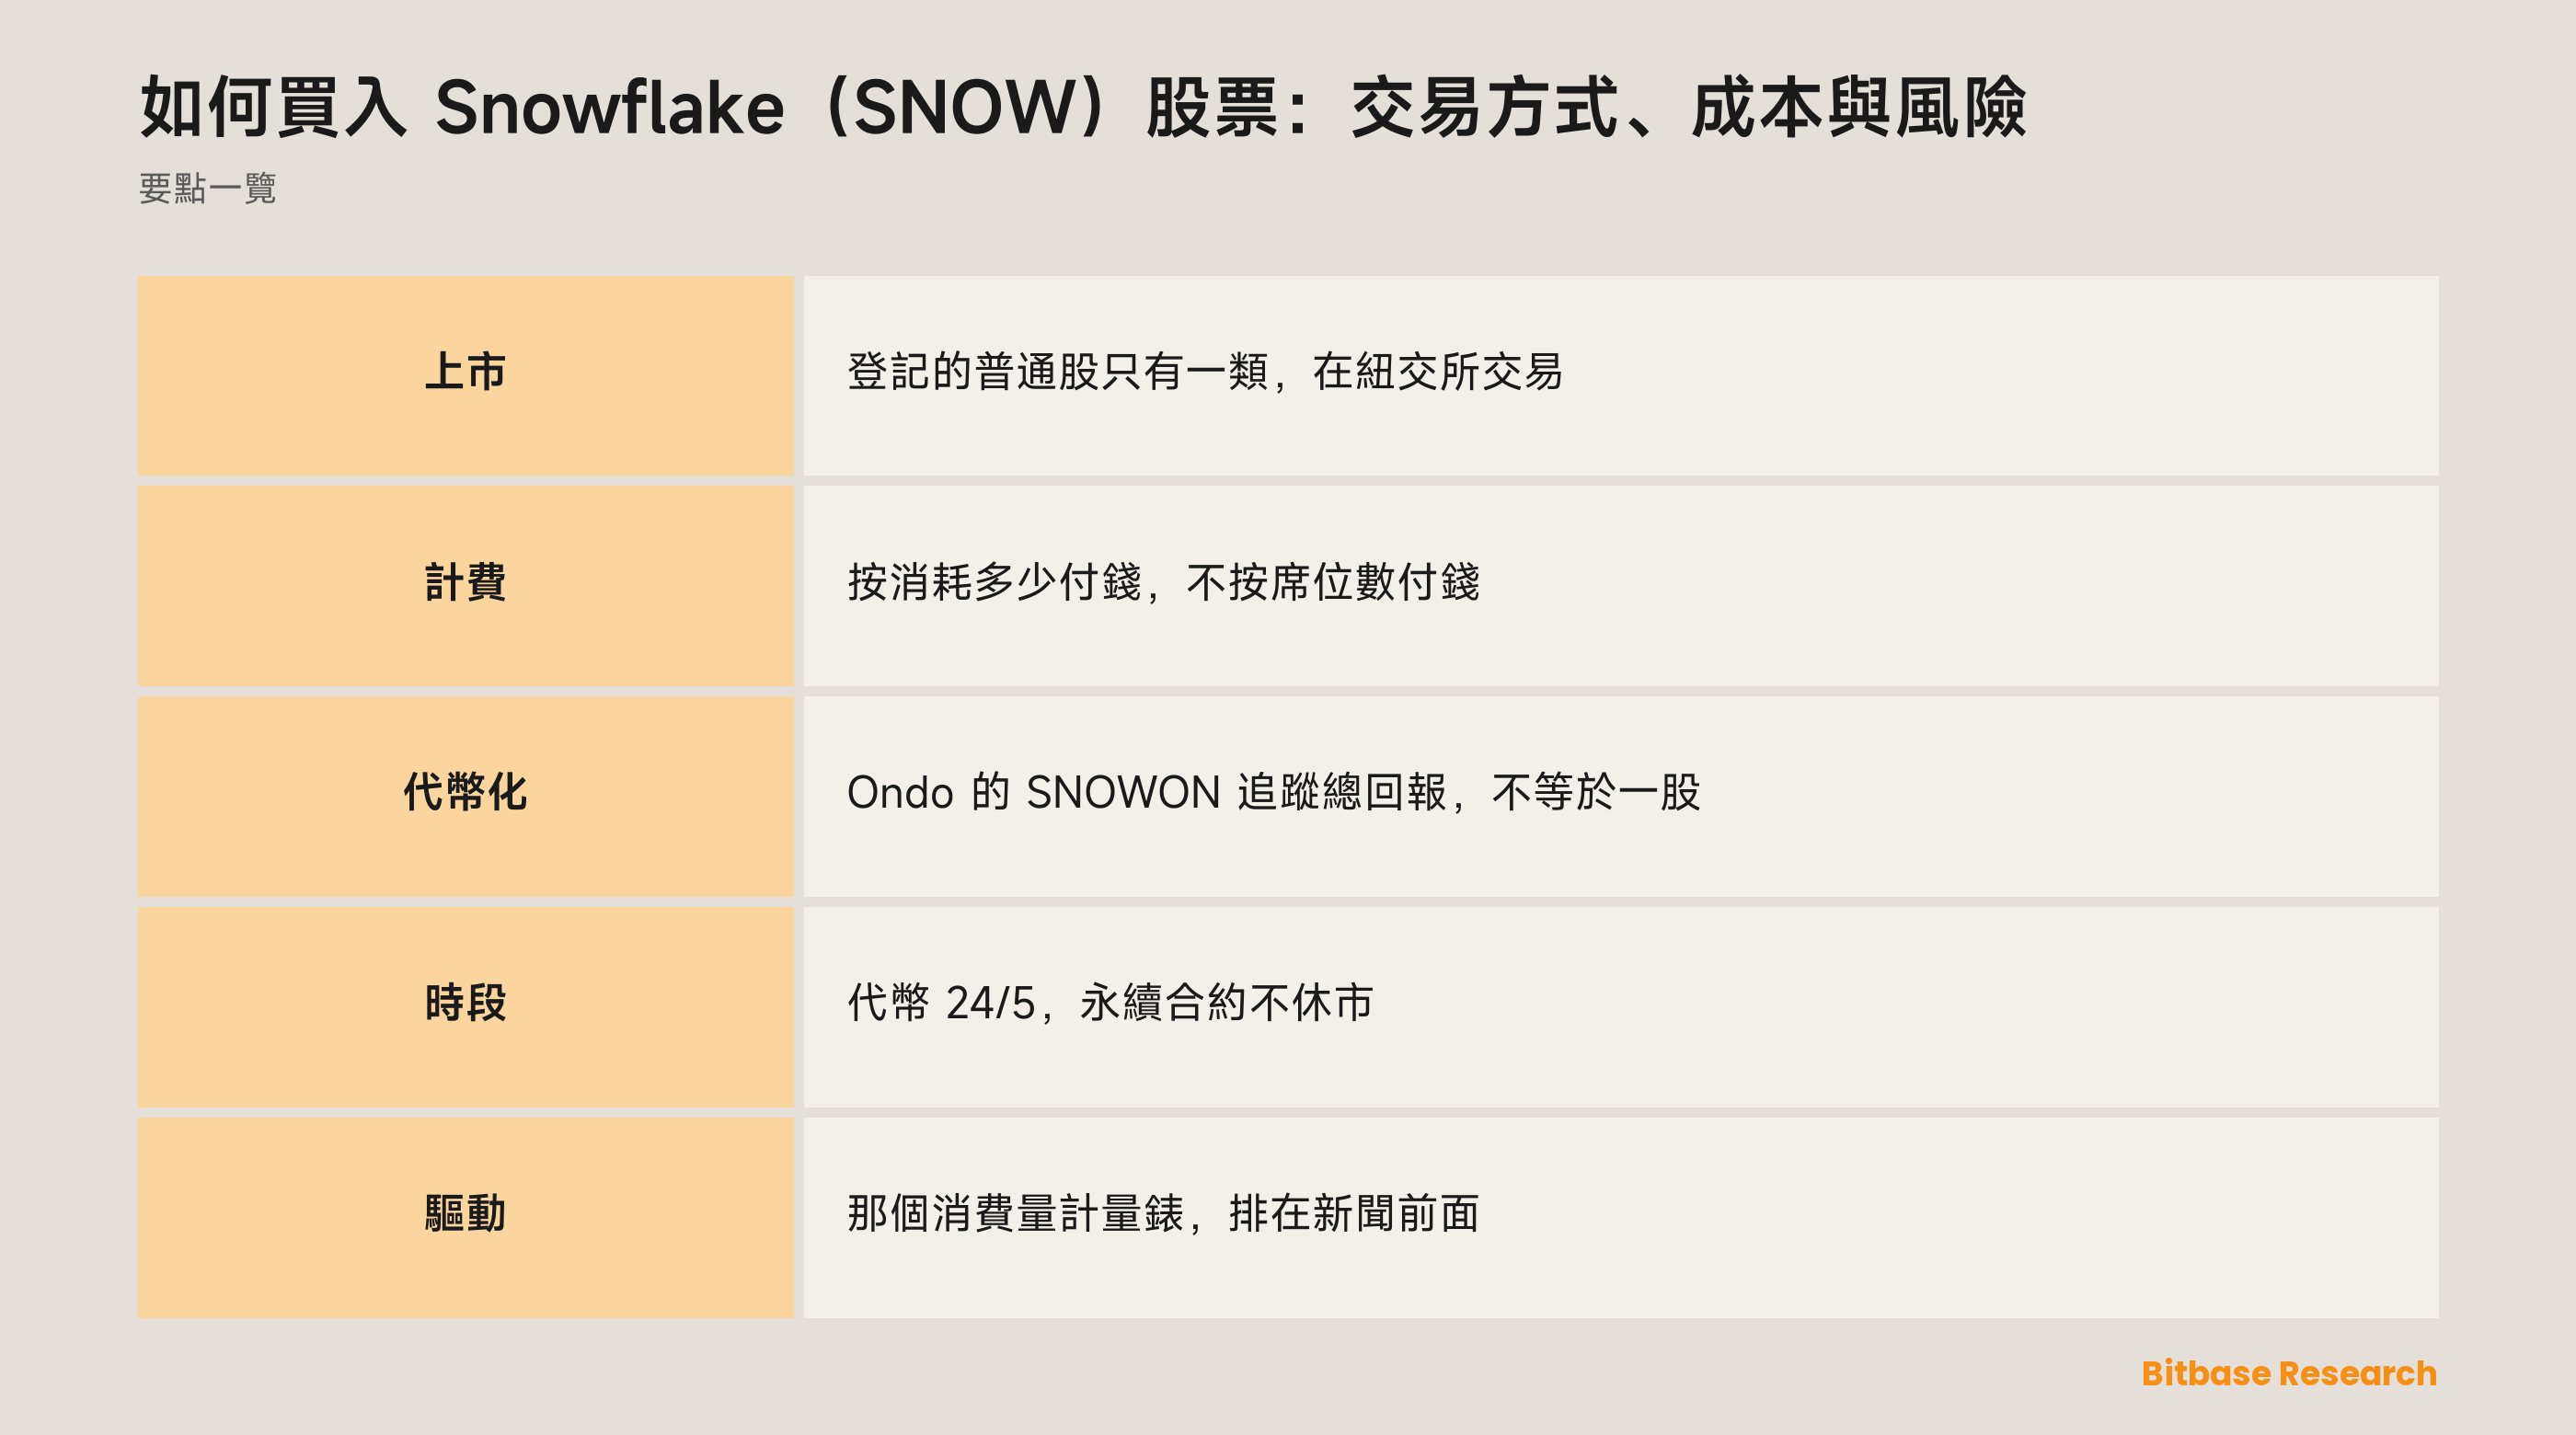
Snowflake Inc. 在特拉華州註冊,年報封面依據交易法 12(b) 條登記的證券只有一項:普通股,以 SNOW 在紐約證券交易所交易。常和它放在一起談的軟件公司多數掛在納斯達克。
公司把自己的平台稱作「驅動 AI 數據雲的創新技術,讓客戶把數據整合成唯一可信的數據源」。但對給這隻股票定價的人來說,同一節裏另一句話比這段描述更重:「我們透過以客戶為中心的、基於消費量的商業模式提供我們的平台。」
它的報告日曆也是自己一套。財年止於 1 月 31 日,標着 2026 財年的年報覆蓋的是截至 2026 年 1 月 31 日的一段時間——與 12 月底收官的同業永遠不是同一段日子。
封面上還有一處細節值得再看一眼。2024 與 2025 財年的年報登記的是「A 類普通股」,2026 財年那份登記的是「普通股」,而三份的代碼與上市地完全一致。類別標籤是在這兩份申報之間從登記證券上去掉的——在行情圖上看不出來,在封面上一眼就能看見。
為甚麼有人交易 SNOW
買 SNOW 是買用量,而申報文件把這套管路講得相當直白。客戶「可以選擇以容量協議的方式消費平台,即按約定價格承諾一定的消費量,也可以選擇按需協議」。在容量協議下,「公司的大部分收入來自這類協議,通常按年預先向客戶開票」。
這兩句話之間留出了一道按席位收費的廠商不會有的縫:現金在合約期開頭就到賬,收入卻要等平台真被用起來才確認。縫裏躺着的是客戶可能根本用不掉的那部分承諾,而合約常常對此網開一面:「在許多情況下,客戶合約允許客戶把未使用的容量結轉到後續訂單,通常以在續約時購買更多容量為條件。」
計量錶本身很細,每個刻度公司都寫了出來。「對算力資源,消費量取決於所用算力資源的類型與使用時長;對某些功能,則取決於所處理的數據量。」儲存按「每月平均 TB 數」計,數據傳輸則按「傳輸的 TB 數、所用的公有雲廠商與所在區域」計。
這種細度是雙向的:一個工作負載搬上平台,賬單就漲,不必重談合約;一條查詢改寫成少掃一些數據,賬單也悄無聲息地降下來。
一份股票、一隻總回報追蹤代幣,和一筆資金費
在幣貝,這個代碼指向的頁面標題寫作 Snowflake (Ondo Tokenized Stock) (SNOWON),標題裏那個發行方的名字,決定了這件工具到底是甚麼。
Ondo 的官方文檔拒絕了那個最順口的說法:「一枚代幣並不必然代表一股的價值,代幣價格也不會總是與標的資產價格一致。」它追蹤的是總回報——股息扣掉預提稅後回到代幣價值裏,而不是以現金發到持有人手上。權利也不隨它轉移:持有人「不獲得股東投票權、法定知情權或其他股東權利」;可用範圍一般限於非美國投資者,且受司法管轄區與其他限制約束。交易是 24/5 而不是全天候,遇公司行動與風控會暫停,另有一小部分標的可在 Off-Hours 時段報價。鑄造與銷毀是即時的,買入或賣出在「一筆原子交易」裏完成代幣與穩定幣的交換。
永續合約屬於第三類。它背後甚麼都沒有——沒有股票,沒有代幣,沒有託管方——永不到期,保證金與結算都以穩定幣計,資金費按間隔從擁擠的一側轉給另一側。
股票永續在這套熟悉的加密機制之上多出來的,是一個會關門的參考市場。標的休市時標記價格怎麼走、那幾個小時裏資金費怎麼處理,答案在平台的合約規則頁上。
怎麼在幣貝交易 SNOW
先看行情頁,它把發行方的名字寫在報價旁邊的標題裏;更完整的股票類工具清單則告訴你哪個代碼帶着哪幾條路徑。
這裏可交易的路徑是永續合約。保證金以穩定幣計,倉位大小按合約張數而不是股數表示,也沒有到期日要處理。把多數人帶到這個頁面的那句話——用 USDT 買 SNOW 股票——說對了計價貨幣,卻完全沒說對買到的東西:穩定幣在衍生品平台上買到的,是一份引用價格的合約。
在這裏賣出,不是減掉手上的持倉,而是開出一個空頭。問怎麼做空 SNOW 的人真正想要的正是這一點:不用去借券,也不必擔心被召回。
兩筆成本的形狀不一樣:點差與手續費只在開倉和平倉各落一次,之後就完了;資金費則是倉位每活過一個間隔就收一次,所以持有多久和從哪裏進場一樣會給這筆交易定價。能不能活下來是個關於緩衝墊的問題——保證金要求決定標記價格還能走多遠才會被平台強平,而強平價是怎麼算出來的屬於決定倉位大小那一步。資金費的間隔、公式與上下限都是合約參數,以你所交易平台的合約規則頁為準。
離開這個平台,紐交所那條路就是一筆普通的券商買入,只在那家交易所開門的時候交易。
驅動 SNOW 的是甚麼
先看公司放在自己那本未來賬簿旁邊的那句話:「收入確認的金額與時點,總體上取決於客戶未來的消費,而這種消費在客戶自行裁量之下本質上是可變的;在客戶獲准把未使用容量結轉到未來期間的情形下(通常以續約時購買更多容量為條件),它還可能延伸到原合約期之外。」
每一個分句都在承重。不確定的不只是金額,還有時點。可變性屬於客戶,不屬於公司。而一項義務可以活得比生出它的那份合約更久。
正因如此,那本未來賬簿才被讀得這麼細,而它定義的措辭比它的大小更說明問題:「剩餘履約義務(RPO)指已簽約但尚未確認的未來收入金額,包括(i)遞延收入與(ii)將於未來期間開票並確認為收入的不可撤銷合約金額。」這個數變大,說的是客戶已經承諾付錢,而不是他們甚麼時候會用——公司自己已經說了,它也說不準。
這把尺子漏掉的部分同樣要緊:「公司的 RPO 不包含按需協議下的履約義務,因為這類安排不附帶最低採購承諾。」按需那一塊無論在發生甚麼,按構造都不會出現在這本賬簿裏。
計量錶還讓效率變成一個收入變量,這是按席位收費做不到的。既然消費量按算力類型與時長、按每月儲存的 TB 數、按跨雲跨區傳輸的 TB 數來計,一個把自己倉庫調優了的客戶甚麼都沒取消卻花得更少——而兩個方向都不會有公告。
風險與限制
代幣在持有人與公司之間插進了一個發行方。它的價值取決於 Ondo 的結構、准入規則與贖回條款,而這些都可以由發行方變更;它明確不是對某一股的請求權。
同一份敞口上跑着三口鐘:交易所時段、一隻 24/5 且會被發行方暫停的代幣,以及一份不收市的合約。落在兩口鐘都停着的時段裏的消息,先由還開着的那一側定價,其餘的等開門時用一筆成交補上。
槓桿把這道縫變成出場。觸發平倉的是標記價格,不是最後一筆成交,而資金費不管倉位朝哪邊都照樣欠着。一個在正常交易時段裏毫不起眼的倉位,可能被一個週末的跳空結束掉——同樣的行情,股票持有人睡一覺就過去了。
沒有哪層包裝能碰到那個計量錶。客戶消費得比承諾的少,這件事同樣落到登記在冊的股票、Ondo 的代幣和那份合約上;而結轉條款意味着一筆沒花掉的承諾可能在以後重新冒出來,而不是就此消失。
有一條限制屬於本文自己:公司自己那套風險因素在年報裏獨佔一節,本文沒有把它壓縮轉述。
怎麼自己核驗 SNOW 的資訊
上面引的每一句都在美國證監會 EDGAR 上 CIK 1640147 名下的申報文件裏,那份年報還帶着 001-39504 這個檔案號。有一個細節決定你能不能找到對的那份:財年止於 1 月 31 日,要打開的是報告期結束在 1 月的那一份;按自然年年末去篩,拿到的要麼是錯的年份,要麼甚麼都沒有。
正文之前先讀封面。法定名稱、註冊地、登記證券的名稱、代碼與上市地都在那一頁上,而且是一格一格填進去的,不是寫成句子的——所以「一共登記了幾類股」這種問題最該在封面上問。把兩個年度的封面並排一比,上面那處變化就現出來了。
| 讀甚麼 | 在哪兒 | 能定下甚麼 |
|---|---|---|
| 封面 | 年報第一頁 | 名稱、註冊地、登記證券名稱、代碼、上市地 |
| 收入確認政策 | 財務報表附註 | 容量協議還是按需,以及消費何時變成收入 |
| 剩餘履約義務那條附註 | 收入附註裏 | 已簽約但未確認的是多少,以及它漏掉了甚麼 |
| 合約規則頁 | 平台的衍生品文檔 | 資金費間隔、保證金檔、強平機制 |
平台這一側,工具標題裏的發行方名字回答了代碼回答不了的問題;一個不寫發行方的標題,講的就不是代幣化股票。Ondo 自己的文檔,才是背書、權利與交易日曆的權威出處。
小結
買 SNOW 是在一份所有權請求權和兩份關於價格的合約之間做選擇。股東身份只附着在其中一條路徑上:在紐交所掛牌的那隻普通股。Ondo 的代幣追蹤總回報卻不帶任何股東權利,走的也是發行方的日曆。永續合約甚麼都不持有,倉位每活過一個間隔就收一次資金費。
三者底下是同一個計量錶。Snowflake 的錢來自數據被查詢、被儲存、被搬動,不是來自某個席位被坐滿;所以第一份該讀的披露不是收入那一行,而是它周圍那些關於消費量的措辭:容量協議與按需的分野、未使用容量的結轉,以及一本取決於「在客戶自行裁量之下本質上可變」的消費的未來賬簿。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 ETHA:費用、交易時段,以及它和以太坊的分別
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 如何在幣貝交易股票:給加密交易者的分步指南
- 如何解讀加密貨幣 ETF 資金流
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Snowflake 2026 財年 10-K:商業模式、收入確認與剩餘履約義務(美國證監會 EDGAR) www.sec.gov
[2] 同一份申報的結構化封面:註冊人、註冊地、登記證券、代碼、上市地與財年 www.sec.gov
[3] Ondo 代幣化股票總覽:背書結構、權利與交易時段(Ondo 官方文檔) docs.ondo.finance