與它常被擺在一起的那些支付公司和軟件公司不同,SoFi Technologies 自己擁有一家銀行,而這件事改變了它的年報要對誰負責。那份年報的結構化封面只登記了一個證券、一個交易代碼,其背後的公司章程規定,有表決權普通股的持有人每股一票。而在幣貝掛著這四個字母的,根本不是那隻股票:那是 Robinhood 在歐洲開出的一份衍生品合約,旁邊還擺著一份甚麼都不持有的永續合約。
SoFi Technologies(SOFI)是甚麼公司
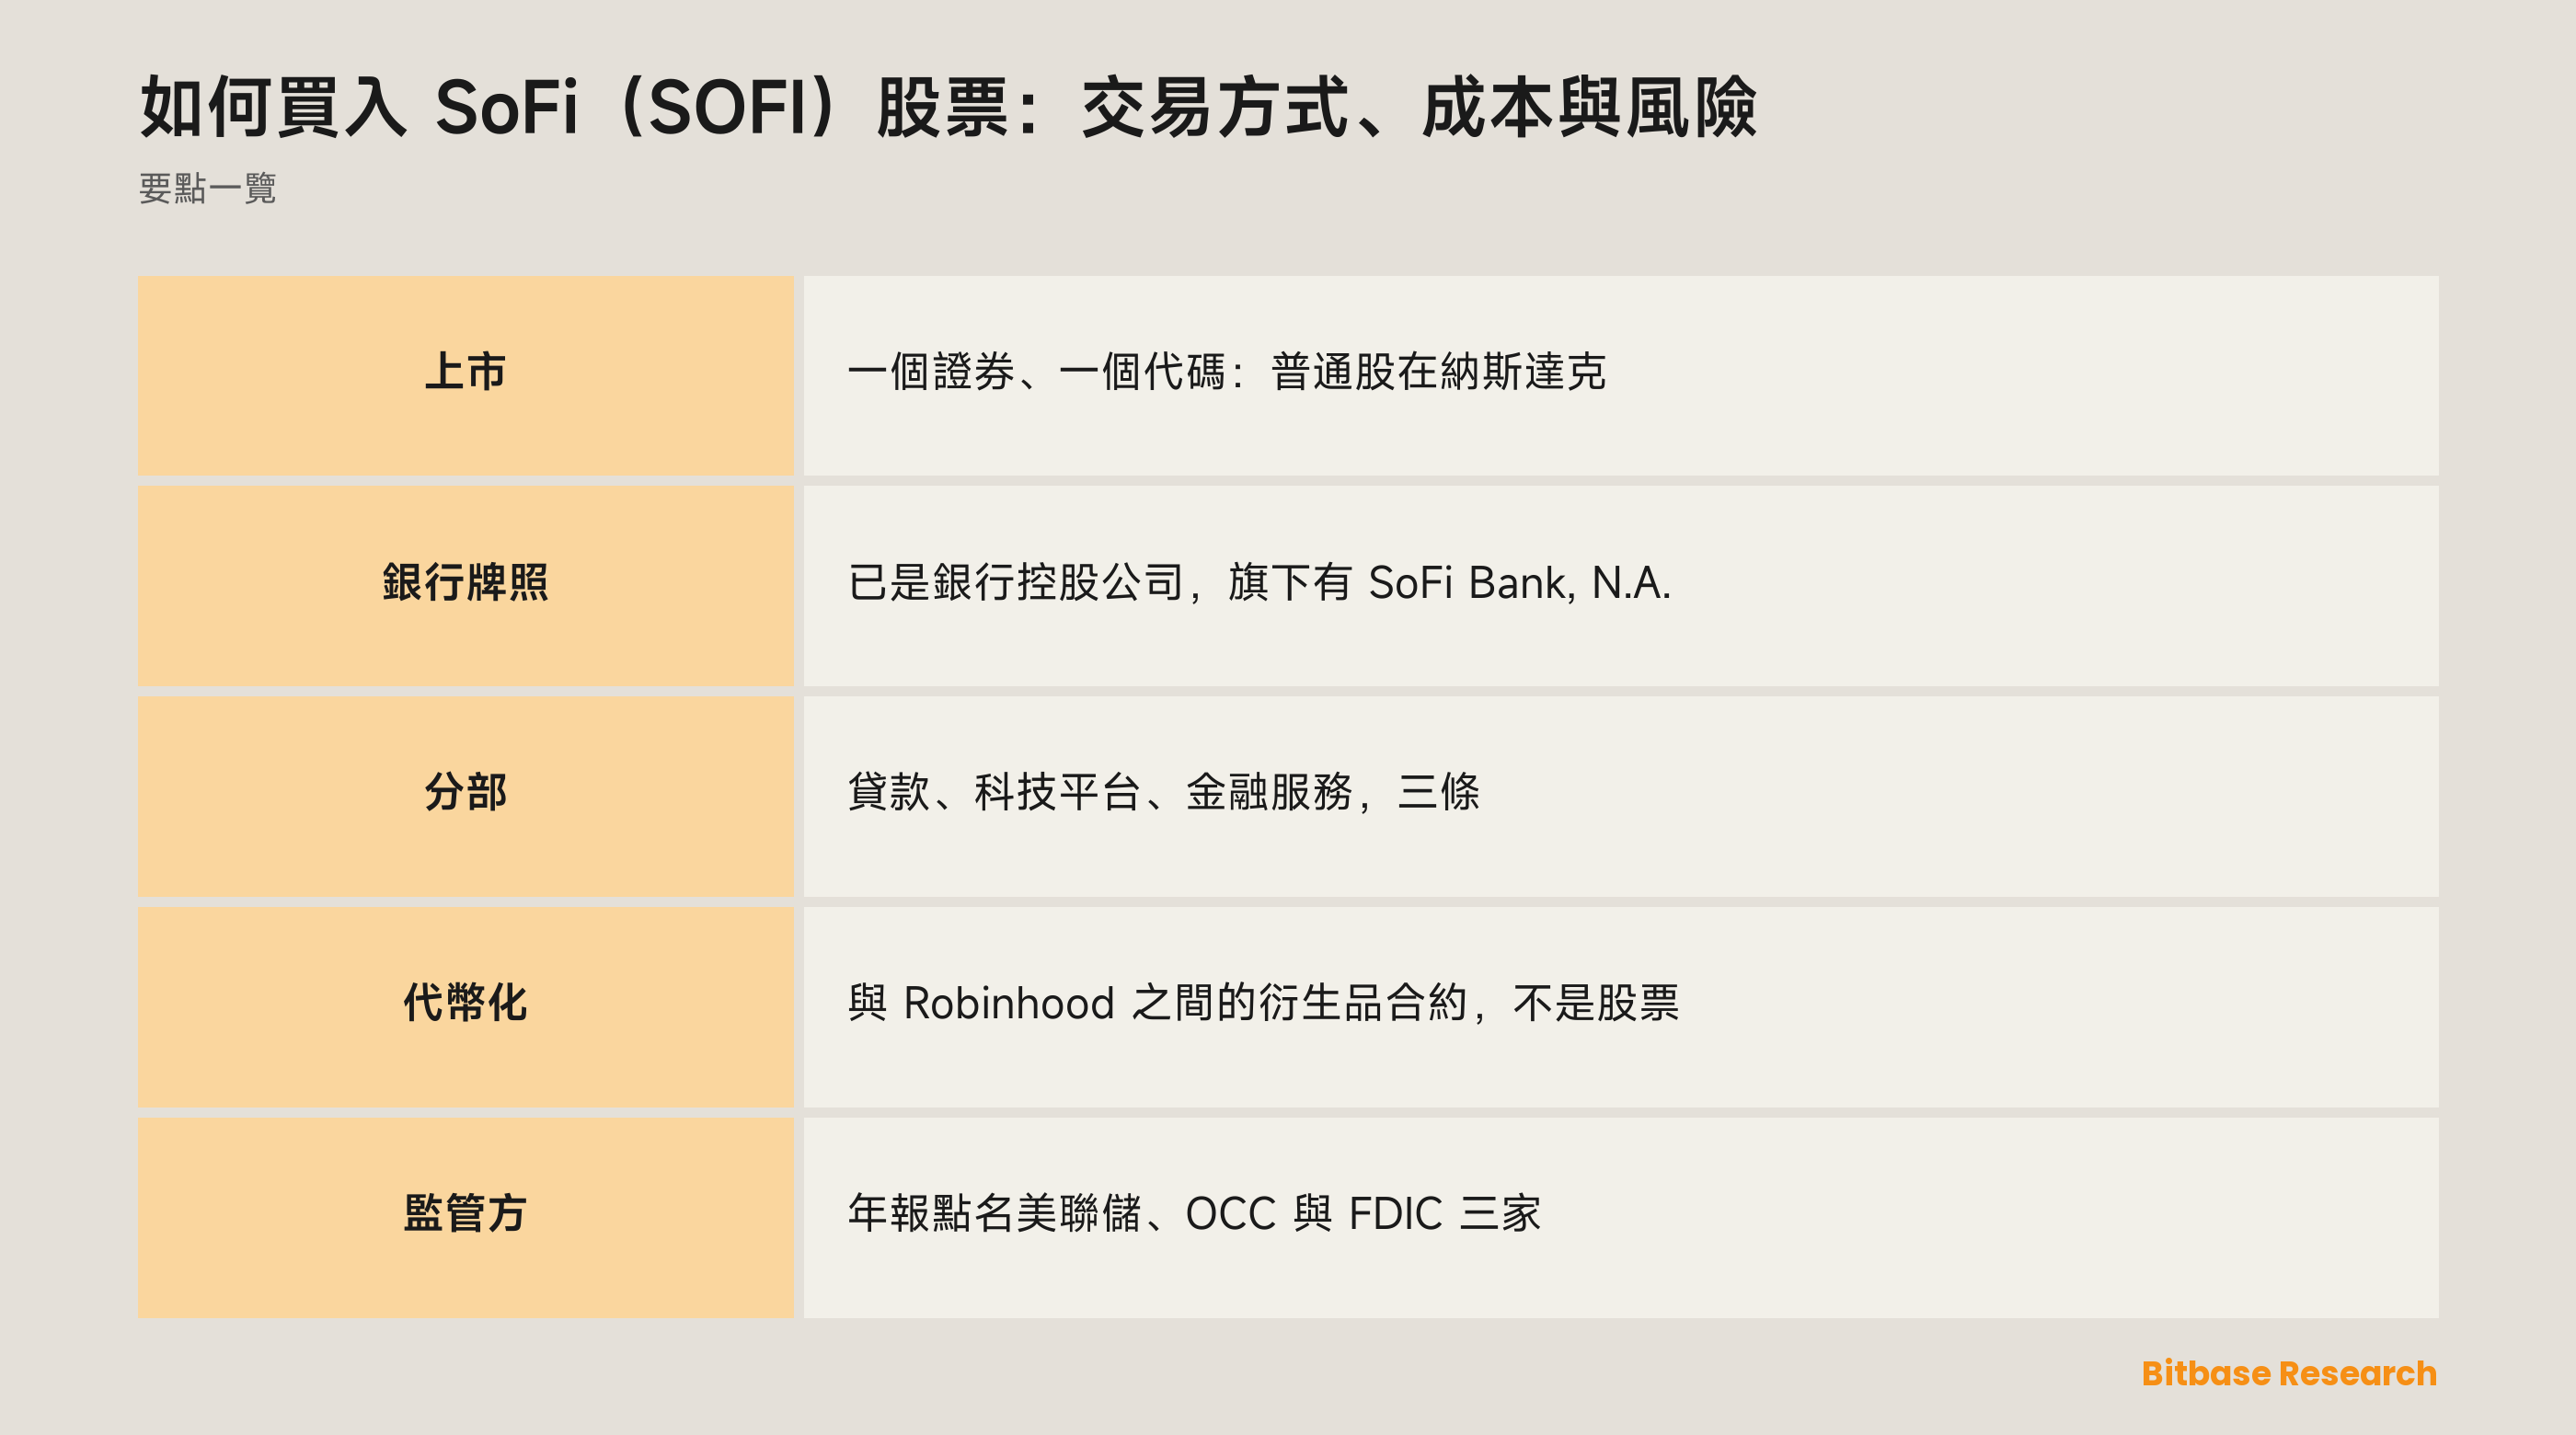
SoFi 用一句話交代了自己的起點:「SoFi is a financial services platform that was founded in 2011 to offer an innovative approach to the private student loan market by providing student loan refinancing options.」它沒有停在那裡。年報寫明:「the Company conducts its business through three reportable segments: Lending, Technology Platform and Financial Services.」三條分部,面對的是三類不同的客戶。
最老的那條邊界劃得很緊:「the Lending segment includes our personal loan, student loan and home loan products and the related servicing activities.」貸後服務與放款被放進同一條分部,也就是說,這條業務在貸款簽下去之後還繼續幹活,收入不是一次性的。
科技平台分部賣給的是機構而不是個人。這條線的收入「related to our integrated technology platform as a service through Galileo, which provides the infrastructure to facilitate core client-facing and back-end capabilities, such as account setup, account funding, direct deposit」。Technisys 又加進來「a cloud-native digital and core banking platform offering」,按「software licenses and associated services, including implementation and maintenance」的方式賣。換句話說,別的公司把自己的帳戶系統跑在這上面,而那些公司的用戶從頭到尾看不見這個名字。
金融服務分部裝的是貸款之外的消費端產品:「our SoFi Money product, primarily inclusive of checking and savings accounts」、「SoFi Invest product which provides investment features and financial planning services」、「SoFi Credit Card products」,以及一塊 Loan Platform Business。
接下來這一句,把這份年報和別的金融科技年報區分了開來:「During 2022, the Company became a bank holding company and began operating as SoFi Bank, National Association, through its acquisition of Golden Pacific Bancorp, Inc.」這不是發了個新產品,是法律身份換了一類;而存款那一條附註說明了換來的是甚麼:「we offer deposit accounts (referred to as 'checking and savings' accounts within SoFi Money) to our members through SoFi Bank, which include interest-bearing deposits and noninterest-bearing deposits.」
封面交代了身份資訊。SoFi Technologies, Inc. 在特拉華州註冊,財年截至 12 月 31 日,普通股在納斯達克掛牌,代碼 SOFI。
為甚麼有人交易 SOFI
一家吸收存款的放貸機構,和一家不吸收存款的放貸機構,不是同一種生意:它借出去的錢和它欠出去的錢在同一個屋簷下,卻按各自的節奏重新定價。這就是 SOFI 背後要讀的東西,也是這份年報為甚麼滿篇是銀行業的詞而不是軟件業的詞。
監管資本那條附註把這套安排說得很平:「SoFi Technologies, a bank holding company, and SoFi Bank, a nationally chartered association, are required to comply with regulatory capital rules issued by the Federal Reserve and other U.S. banking regulators, including the OCC and FDIC.」一句話裡出現了三個監管機構。公司還寫道,它必須「manage our capital position to maintain sufficient capital to satisfy these regulatory rules and support our business activities」。
三條分部於是在同一個代碼底下裝了三個鐘。貸款那條看的是借款人還不還得上。Galileo 與 Technisys 那條看的是機構客戶簽不簽約、上不上線。SoFi Money、SoFi Invest 與信用卡那條看的是會員怎樣使用手裡已經開好的帳戶。
從加密市場走過來的交易者,通常會去找那條能解釋相關性的分部,而分部名稱就是對這個問題最老實的回答:Lending、Technology Platform、Financial Services,三條裡沒有一條是以數字資產命名的。對那些繞過券商帳戶、用穩定幣去碰上市公司的讀者來說,加密的那一半在於進場的路徑;路徑底下那份年報,是一家銀行的年報。
三種請求權,三本規則手冊
幣貝上這四個字母對應的行情頁標題寫作 SoFi Technologies (Robinhood Tokenized Stock) (SOFI)。先看標題裡的發行方名字,再看圖:決定這個工具是甚麼的是發行方,不是代碼。
Robinhood 對自己產品的定義,比那個標籤窄得多。Classic Stock Tokens「是你與 Robinhood 之間的衍生品合約」,「按標的證券的價格定價,但不授予對標的證券的任何權利」。股票是真實存在的,而且由 Robinhood 自己持有:「Classic Stock Tokens 的標的資產由 Robinhood 擁有,並存放於一家持有美國牌照的機構」。所以持有人的請求權指向的是發行方,不是 SoFi,因為這些代幣「不授予對標的股票或 ETP 的任何權利」。交易時段從周一 02:00 CET 到周六 02:00 CET,發行主體是 Robinhood Europe, UAB,一家受立陶宛央行監管的機構。
永續合約是第三種請求權,背後甚麼都沒有。它只參照報價,用穩定幣結算,按周期在多空兩邊之間轉移一筆資金費,保證金不夠時由平台強行了結。它的條款寫在交易所規則裡,那和公司章程、銀行牌照是完全不同類型的文件。
於是每條路徑各自對應一本規則手冊,三本互不管轄。章程授權的是有表決權普通股、無表決權普通股與優先股,而年報的結構化封面只登記了一個證券、一個代碼;章程寫明「each holder of SoFi Technologies voting common stock is entitled to one vote per share on each matter submitted to a vote of stockholders」。代幣那一條的依據是受立陶宛監管的合約條款,而那份條款白紙黑字寫著它不授予對股票的任何權利;永續那一條的依據是交易所規則,而規則承諾的是不持有任何資產。
資本規則能限制公司能做甚麼,發行方條款能限制代幣能做甚麼,而第三條路徑沒有任何發行方條款可限制,因為根本沒有人替它持有東西。這類包裝在整體上是怎樣安排的,寫在代幣化掛牌那一頁。
怎樣在幣貝交易 SOFI
行情頁是參照面:報價、K 線與市場數據,工具標題裡帶著發行方名字。打開它不需要任何成本,而身份這個問題在下單之前就該在這裡定下來。
永續合約才是在這個平台上真正能交易的那條路。保證金用穩定幣,了結與否按標記價格判定而不是按最後一筆成交,資金費按周期從人多的那一邊流向人少的那一邊。一筆倉位拿過幾個星期,這筆轉移就要經歷很多次,所以它屬於開倉之前的那筆帳。賣出這份合約是開空,這跟把手裡持有的東西減一點是兩回事。具體的周期、公式與保證金檔位,寫在平台的合約細則頁上,也只寫在那裡。
離開這個平台,能接到納斯達克的券商可以買到那隻掛牌股票本身——三條路徑裡只有這一條,最後會在股東名冊上留下一個名字。
驅動 SOFI 的是甚麼
存款與貸款是同一件事的兩頭,而兩頭都隨利率重新定價。存款附註寫的是會員通過 SoFi Bank 持有的計息存款與不計息存款;貸款分部寫的是個人貸款、學生貸款、住房貸款與貸後服務。當一頭的成本動了、另一頭的收益沒跟著動,這個差就會進到業績裡,而中間不需要任何一條關於這家公司的新聞。
信貸表現是另一件事,和利率分開看。一本貸款帳是對還款的敞口,而還款回答的是就業與家庭資產負債表,不是 SoFi 發布了甚麼。
科技平台分部走的是另一本日曆。Galileo 與 Technisys 的收入來自簽約、實施與維護的機構客戶,而實施是以季度計的。
在這些之上還坐著一件事:許可。軟件公司的年報裡找不到對應物。公司寫道,「if the Federal Reserve finds that we are not 'well-capitalized' or 'well-managed', we would be required to take remedial action, which may contain additional limitations or conditions relating to our activities」,並寫道「the Federal Reserve and the OCC have authority to require banking organizations subject to their supervision to hold additional amounts of capital in excess of the minimum risk-based capital ratios」。監管機構可以要求補資本,也可以對這家公司能做甚麼附加條件——那約束的是這家企業本身而不是它的報價,而且對三條路徑一視同仁。
風險與限制
對手方結構是只有代幣那條路徑才有的風險。手裡拿的是 Robinhood Europe, UAB 的一項義務,它值多少,取決於這家公司還能、並且還願意按自己公布的條款履約到甚麼程度。寫明一家央行是監管方,說的是誰在檢查這個發行方;它對這個產品本身不作任何擔保。
三本日曆罩著同一個價格,而且彼此對不上:交易所時段、一個周六 02:00 CET 關閉的窗口,還有一份沒有收市鐘的合約。股市關著的時候發生的事,會先由還開著的那一邊定價,所以重新開盤時跳空是常態,不是意外。
槓桿會把這個跳空放大。永續按標記價格了結,而那個價格未必等於持有人看到過的任何一筆成交;資金費也不管行情往哪邊走,照樣累計。
底下那家銀行對三條路徑是一樣的。利率變動、信貸表現、平台實施進度與監管條件,屬於這家公司,不屬於包裝。包裝決定的是你的權利和你的交收方式;你承擔的敞口,在你挑包裝之前就已經定了。
怎樣自己核驗 SoFi 的資訊
先看結構化封面,不要先讀散文封面。EDGAR 上每一份年報都附有一張機器填寫的封面表,上面列著登記人名稱、註冊地、按 Section 12(b) 登記的每一個證券的名稱、交易代碼、上市地與財年。在那裡數有幾個不同的代碼,比讀一段關於代碼的文字可靠得多,而這家公司數出來是一個。
然後打開組織架構那條附註——上面引的分部那句和銀行控股公司那句都在裡面——以及監管資本那條附註,那裡點名了美聯儲、OCC 與 FDIC。SoFi 的 CIK 是 1818874,這兩條附註在申報文件裡各自渲染成獨立的一頁。
包裝那一側,去讀 Robinhood 的歐洲產品頁:合約定義、標的歸誰持有、不授予哪些權利、交易窗口,都寫在那裡。關於 Classic Stock Tokens 的任何說法,只要那幾頁上沒有,就屬於未經核實,而不是「言下之意」。
平台那一側,先讀行情頁標題再看圖,然後到合約細則頁上去讀任何關於資金費或保證金的數字。
小結
買 SOFI 要先回答代碼藏起來的那個問題:買的是哪一種請求權。交易所那個答案是一家特拉華公司的普通股,一個證券、一個代碼、每股一票,底下壓著一家受美聯儲、OCC 與 FDIC 監管的持牌銀行。幣貝那個答案是 Robinhood Europe, UAB 的一項義務,按那隻股票定價,卻不授予其中任何權利。帶槓桿的那個答案甚麼資產都不持有,按周期為方向收費。
三條路徑底下是同一家放貸機構。在讀任何關於這個代碼的評論之前,先讀分部名稱、存款附註和資本那幾段話。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 如何買入禮來(LLY)股票:交易方式、成本與風險
- 如何買入 TSLA:兩個分部,三種工具
- Curve Finance 機制解析
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] SoFi Technologies 2025 財年 10-K:分部、銀行控股公司身份、存款與監管資本(美國證監會 EDGAR) www.sec.gov
[2] 該申報的 XBRL 結構化封面:登記人、註冊地、12(b) 證券、代碼、上市地與財年 www.sec.gov
[3] Robinhood 歐洲:Classic Stock Tokens 是甚麼、標的由誰持有、權利與交易窗口 robinhood.com