ProShares 把 SQQQ 設計成只對一個交易日負責的產品。它的目標是在扣除費用與開支之前,取得納斯達克 100 指數當日表現的 -3 倍,而基金章程緊接着寫明:除了單日之外,它並不追求任何其他持有期的這個結果。圍繞這個代號的大部分誤解都由這一句話而來——基金實際持有甚麼、為甚麼一星期來回上落會令方向看對的人一樣蝕錢,以及它的成本形狀為甚麼跟借 QQQ 股份來沽完全不是同一回事。
ProShares UltraPro Short QQQ(SQQQ)是甚麼
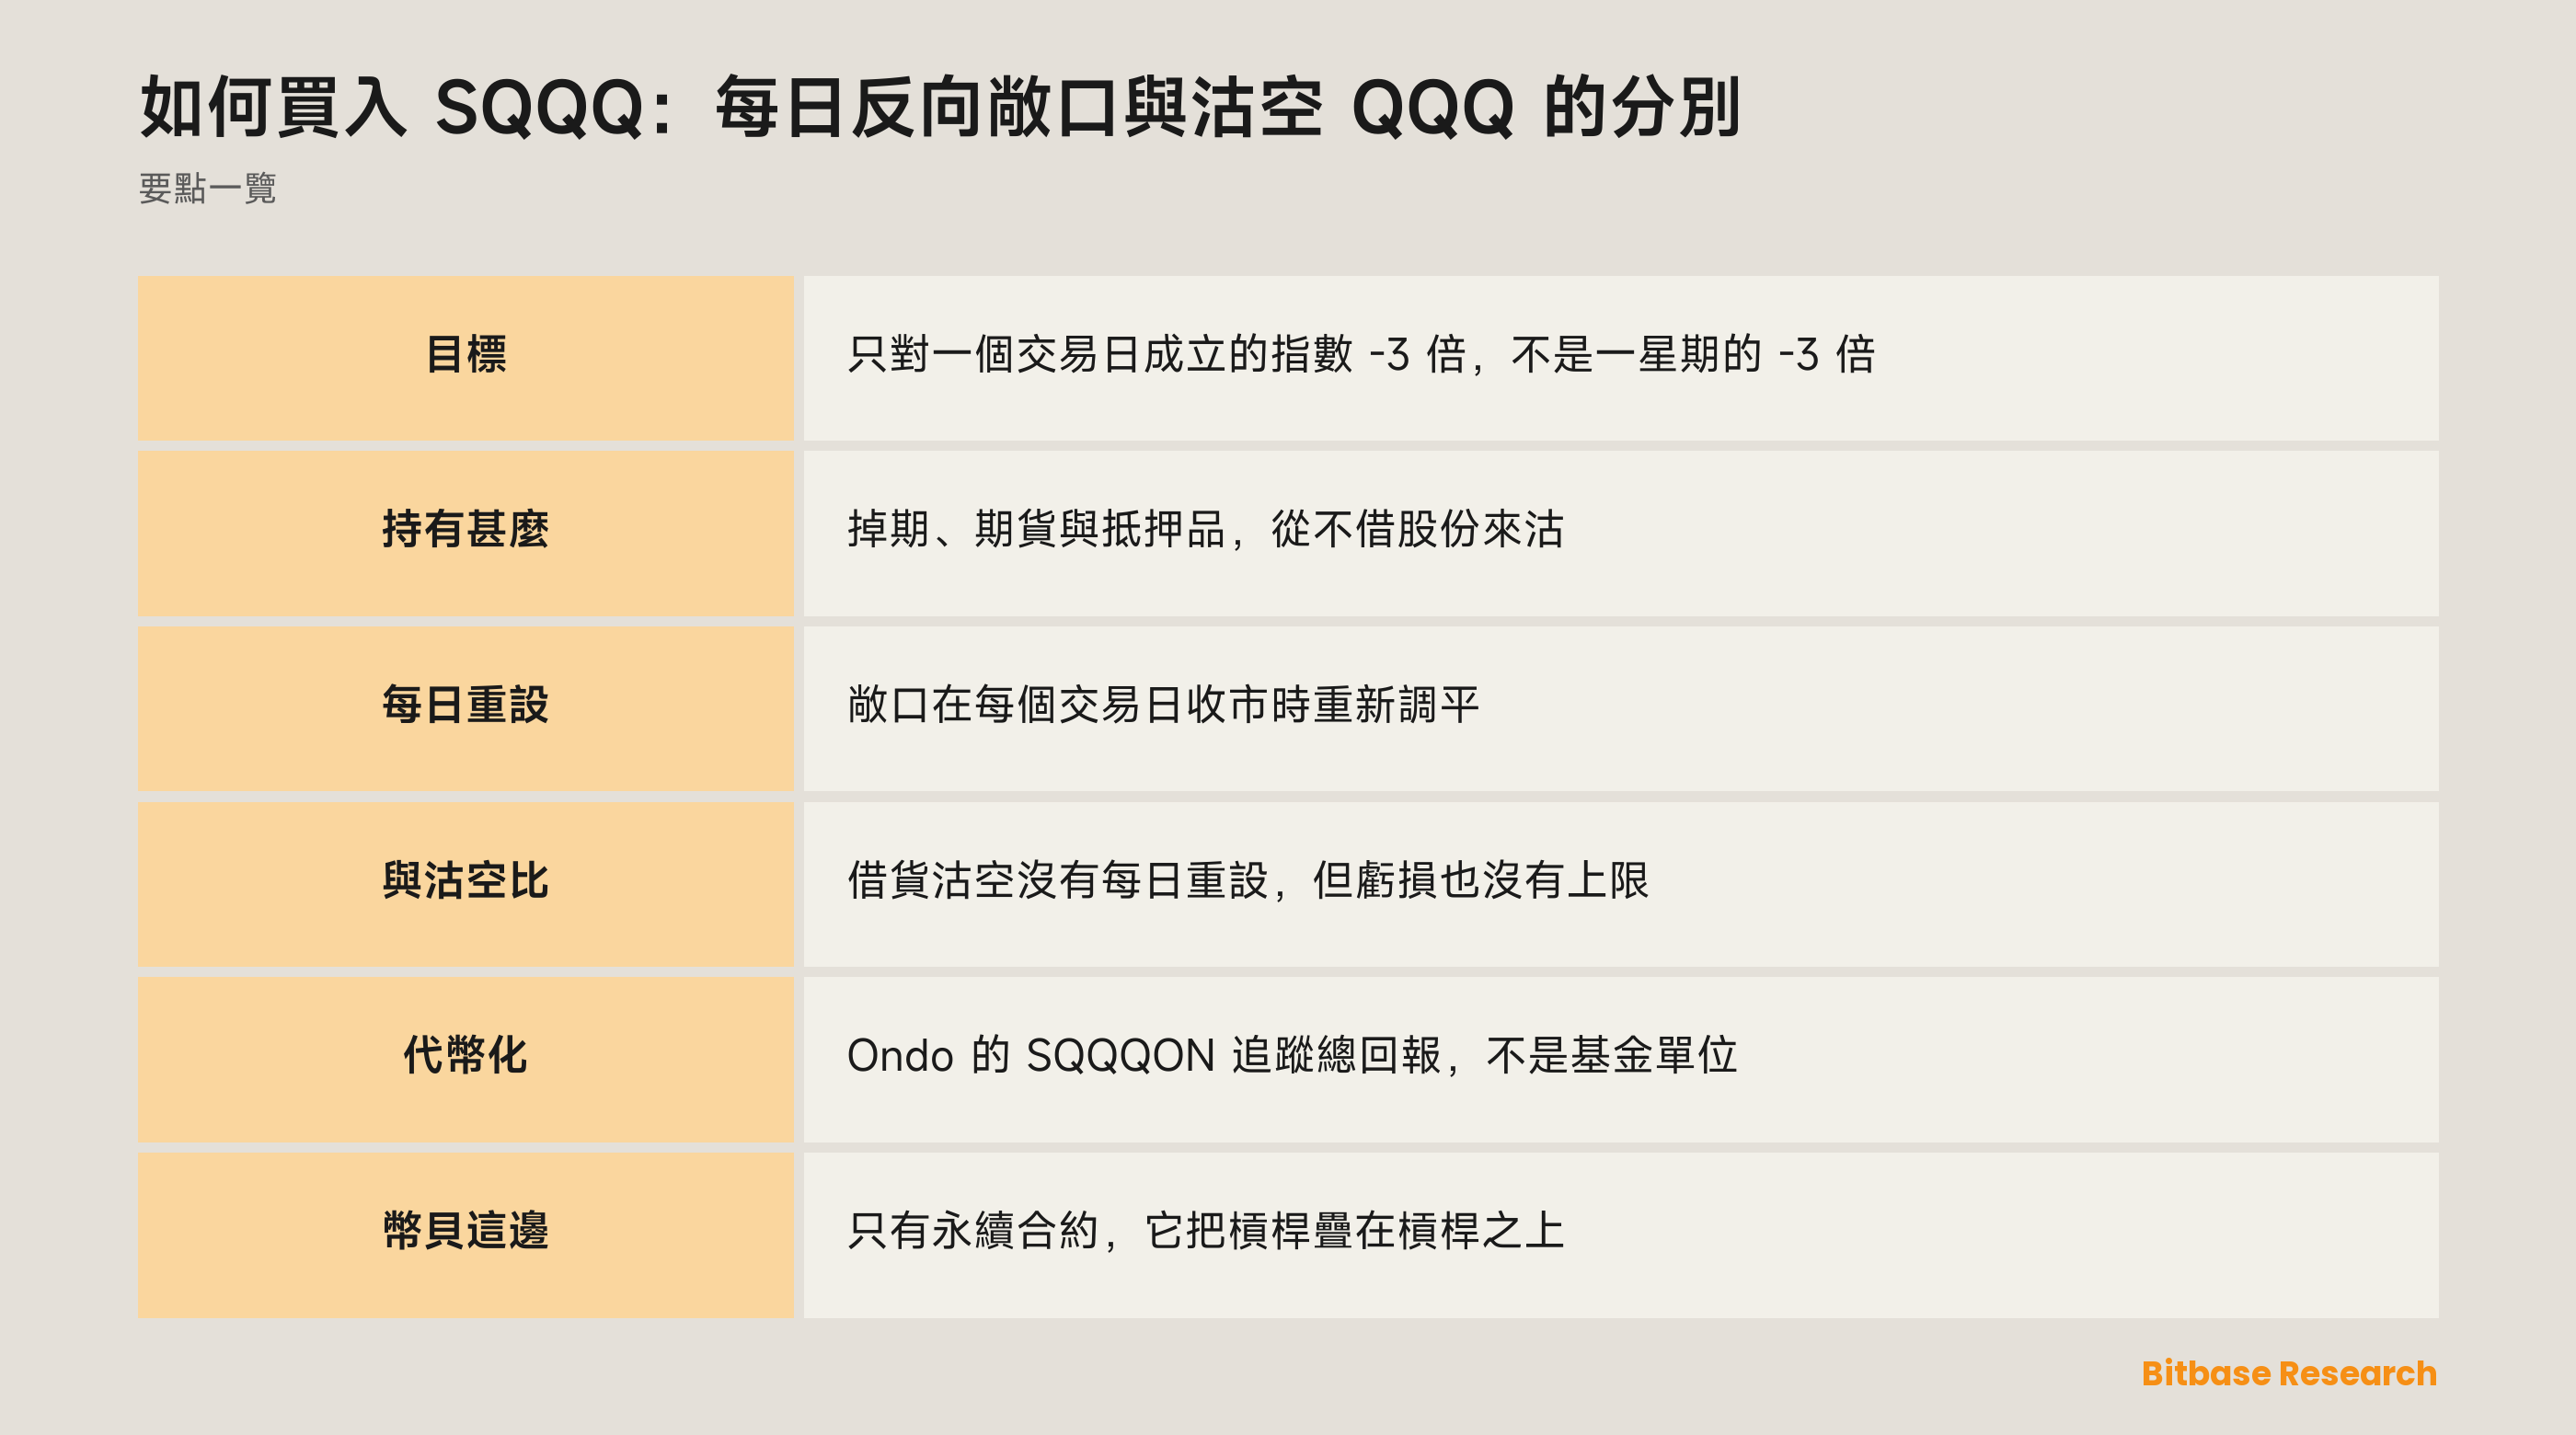
SQQQ 是一隻在納斯達克交易所掛牌的交易所買賣基金,自 2010 年起運作。它寫在基金章程裏的目標是:「seek daily investment results, before fees and expenses, that correspond to three times the inverse (-3x) of the daily performance of the Nasdaq-100 Index.」
這一句的賓語要讀得仔細:它指的是指數,不是追蹤這條指數的那隻基金。章程把納斯達克 100 描述為衡量 100 家規模最大的、在納斯達克掛牌的非金融公司,由 Nasdaq Inc. 編製與維護。QQQ 由好倉一側追蹤同一條指數,而這套指數規則是怎樣定的,QQQ 那一篇講得更細——兩隻產品都由它驅動。
基金並不會去借股份來沽。章程描述的是一個由金融工具組成的組合,主要是掉期協議與期貨合約,持有它們的目的是「gain inverse leveraged exposure to the Index」,另有貨幣市場工具充當抵押品。持有一份基金單位,拿到的是這本衍生工具帳簿的一小塊,不是對任何一家公司的淡倉。
接着是後面真正造成傷害的那個機制:「The Fund seeks to rebalance its portfolio each day so that its exposure to the Index is consistent with the Daily Target.」指數下跌,基金淨資產上升,敞口就要加上去;指數上升,敞口就要削下來。這個調整不是可選項,它就是每日目標能夠成立的方式。
為甚麼有人交易 SQQQ
先講門檻。透過經紀行建立對納斯達克 100 的淡倉,通常需要一個保證金戶口、一筆借得到的股票,以及一份沒有上限的負債。SQQQ 把這件事變成一張普通買盤:最多蝕掉付出去的那筆錢,也不必去找貨源。換來的成本是基金公布的費用,加上每日再平衡在整個持有期裏對回報做的事——沒有追收保證金,沒有借貨費,也沒有到期日,但章程把取得淡倉敞口的成本與取得槓桿的成本分別列為兩筆拖累回報的開支。
借 QQQ 的股份來沽,為同一個觀點定的價完全不同:一筆隨貨源鬆緊而變動的借貨費,加上融資部分的利息。這條路沒有每日重設,也沒有複利效應,所以它追蹤一個數星期尺度的觀點更乾淨;代價是虧損沒有上限——股份終究要還,還的時候值多少錢,就要按多少錢還。
永續合約按時間定價。它甚麼都不持有,沒有到期日,按周期在好淡兩邊之間轉移資金費,方向由哪一邊擠迫決定。成本隨持有時間累積,而不是隨價格走了多遠累積。
交易時段把這三條路分得跟成本一樣開,而關鍵不在於一天開多久,在於一天在哪裏結束。基金的目標在每日收市時重設,Ondo 代幣按發行方設定的 24/5 運行,合約根本不收市。把基金持倉帶過收市,第二天早上手上的就是一件略有不同的工具——它是由那一次再平衡重新砌出來的。
代幣與合約究竟架在甚麼之上
這裏有兩個發行方,把它們混成一個是最常見的錯。ProShares 發行這隻基金,定它的目標、組合與費用。代幣化版本由 Ondo 發行:幣貝行情頁把全名寫了出來——ProShares UltraPro Short QQQ (Ondo Tokenized),交易符號 SQQQON。兩個發行方的條款互不約束對方。
Ondo 的結構既不是基金單位,也不是對單位的索償權。代幣是總回報追蹤器,而不是 1:1 的表示:一個代幣不一定代表一股的價值,代幣的價格也不會總是等於相關資產的價格。持有人不獲得股東投票權、法定知情權或其他任何股東權利,交易一般按 24/5 運行,而不是連續不停。
合約又是第三樣東西,疊加就發生在這裏。它參照的是 SQQQ 的價格,而 SQQQ 本身已經帶着 -3 倍的每日目標;在合約上再加槓桿,不是取代基金的槓桿,而是乘上去。按「參照物是一隻普通指數基金」的想法去定倉位,倉位會差出很大一截。
怎樣在幣貝交易 SQQQ
幣貝上這個代號只有一條路徑:永續合約。保證金以穩定幣計,持倉按指數估值而不是按最後一筆成交,資金費每個周期按哪一邊擠迫在戶口裏進出。因為它沒有到期日,它迫你回答的問題是持有多久,而不是幾時轉倉。
有兩個參數值得先去合約規則頁看一眼,而且都不能拿加密永續的經驗去套:一是資金費的結算間隔與計算公式,包括有沒有上下限;二是這一張合約適用的保證金級距。兩者都由平台設定,也都可能改。代幣化股票市場與股票永續的完整清單,在幣貝 TradFi 頁上。
甚麼在驅動 SQQQ
指數當日的升跌是最明顯的輸入,取反再乘上去,它幾乎能解釋單獨一個交易日的全部。把窗口拉長,它能解釋的就少得多,因為波幅是直接作用在基金上的,不經過方向。敞口每日重設,於是一個持有期的回報是每日結果的複利,而把一串取反、放大三倍的日升跌複利起來,跟把整段區間的升跌取反再乘三倍,不是同一個運算。ProShares 用自己的風險語言寫明了後果:指數波幅對基金回報有負面影響,在指數波幅較高的時期,它對基金回報的影響可能與指數自身的回報一樣大,甚至更大。一條走得顛簸、月底收在更低位置的納斯達克 100,仍然可能令這隻基金的持有人落後。
融資成本在底下跑。敞口是用掉期與期貨造出來的,這些工具自帶融資成本,章程把它列在會對基金達成每日目標的能力造成不利影響的因素裏。與它並排的是章程所說的相關性風險的其餘部分——費用、交易成本、對手方的履約,以及基金無法把全部投資再平衡、當日收市時敞口明顯偏離每日目標的可能。這些都不是市場觀點,但每一條都會落到價格上。
風險與限制
槓桿的邊界是寫明的,不是推演出來的。ProShares 寫道:如果指數在盤中任何時點接近 33% 的升幅,你可能蝕掉全部投資。這不是在提醒你別長揸,它描述的是三倍反向敞口在極壞的一天裏意味着甚麼。
橫行的市場也不是中性的。指數長期原地踏步時,基金一樣可能蝕錢,因為再平衡與波幅會作用在持倉上,跟指數最後收在哪裏無關。
發行方風險是疊起來的,不是攤分掉的。代幣取決於 Ondo 繼續經營、並按它公布的條款兌現贖回;基金取決於它的掉期對手方;合約取決於平台可以修訂的規則。而且這三套日曆對不齊,落在股票交易時段以外的消息,會先由那時還開着的場所來定價。
怎樣自己核驗 SQQQ 的資料
先看基金本身,不要先看關於它的評論。ProShares 會公布 SQQQ 的基金頁與簡明章程,上面引用的目標條文、再平衡描述與風險表述全部出自後者。費用表在同一份文件裏,標題是 Annual Fund Operating Expenses;費率出現在 Total Annual Fund Operating Expenses 這一行,分豁免前與豁免後兩個口徑——兩行都要讀,腳註也要讀,因為費用豁免帶着一個到期日,兩個數並不相同。
指數那一層去看 Nasdaq 自己的編製方法,而不是別人對它的轉述:成分與權重的變動會提前公告生效日,然後經由指數傳到這隻基金身上,不需要 ProShares 做任何決定。代幣化版本只有 Ondo 自己的文檔能定背書、權利與時段。市場那一層,幣貝行情頁上能確認工具全名與交易符號,而資金費與保證金參數寫在合約規則頁上。
小結
SQQQ 的設計任務很窄:一個交易日的納斯達克 100 反向三倍敞口,用掉期造出來,每個交易日重設一次。在這個窗口裏用它,它就做章程所說的那件事。拿到窗口以外去,持倉就開始複利,結果取決於指數走過的路徑,而不只取決於它收在哪裏。
跟借 QQQ 股份沽空比,它用一份有上限的虧損換掉了一份沒有上限的負債,而這個上限是用再平衡的損耗買回來的。跟寫在它自己價格上的合約比,它是被參照的那一方,不是被交易的那一方。落盤之前先想清楚:你要的究竟是三者中的哪一個。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 IBIT:費率、交易時段,以及它和比特幣的差別
- 如何買入洲際交易所(ICE)股票:交易方式、成本與風險
- 如何買入禮來(LLY)股票:交易方式、成本與風險
- 如何交易 UBER:Uber 從每一趟裡留下什麼
- 什麼是 Recall Network:AI 技能市場與 RECALL
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 9 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] ProShares UltraPro Short QQQ 簡明章程:投資目標、策略與主要風險 www.proshares.com
[2] ProShares SQQQ 基金頁:基金文件、持倉與費率 www.proshares.com
[3] Ondo 代幣化股票總覽:背書結構、權利與交易時段 docs.ondo.finance