Die Wahl zwischen einer Krypto-Aktie und einem Spot-Bitcoin-ETF sieht aus wie die Wahl eines Stils innerhalb derselben Wette, und beide Wege enden tatsächlich gleich: ein Papier landet im Depot, notiert an einer Börse, in einer Sitzung. Nur ist der Anspruch hinter den beiden Papieren überhaupt nicht derselbe – und beide Ansprüche stehen in Geschäftsberichten, die sich nebeneinander öffnen lassen.
Zwei Berichte, ein Name für den Vermögenswert
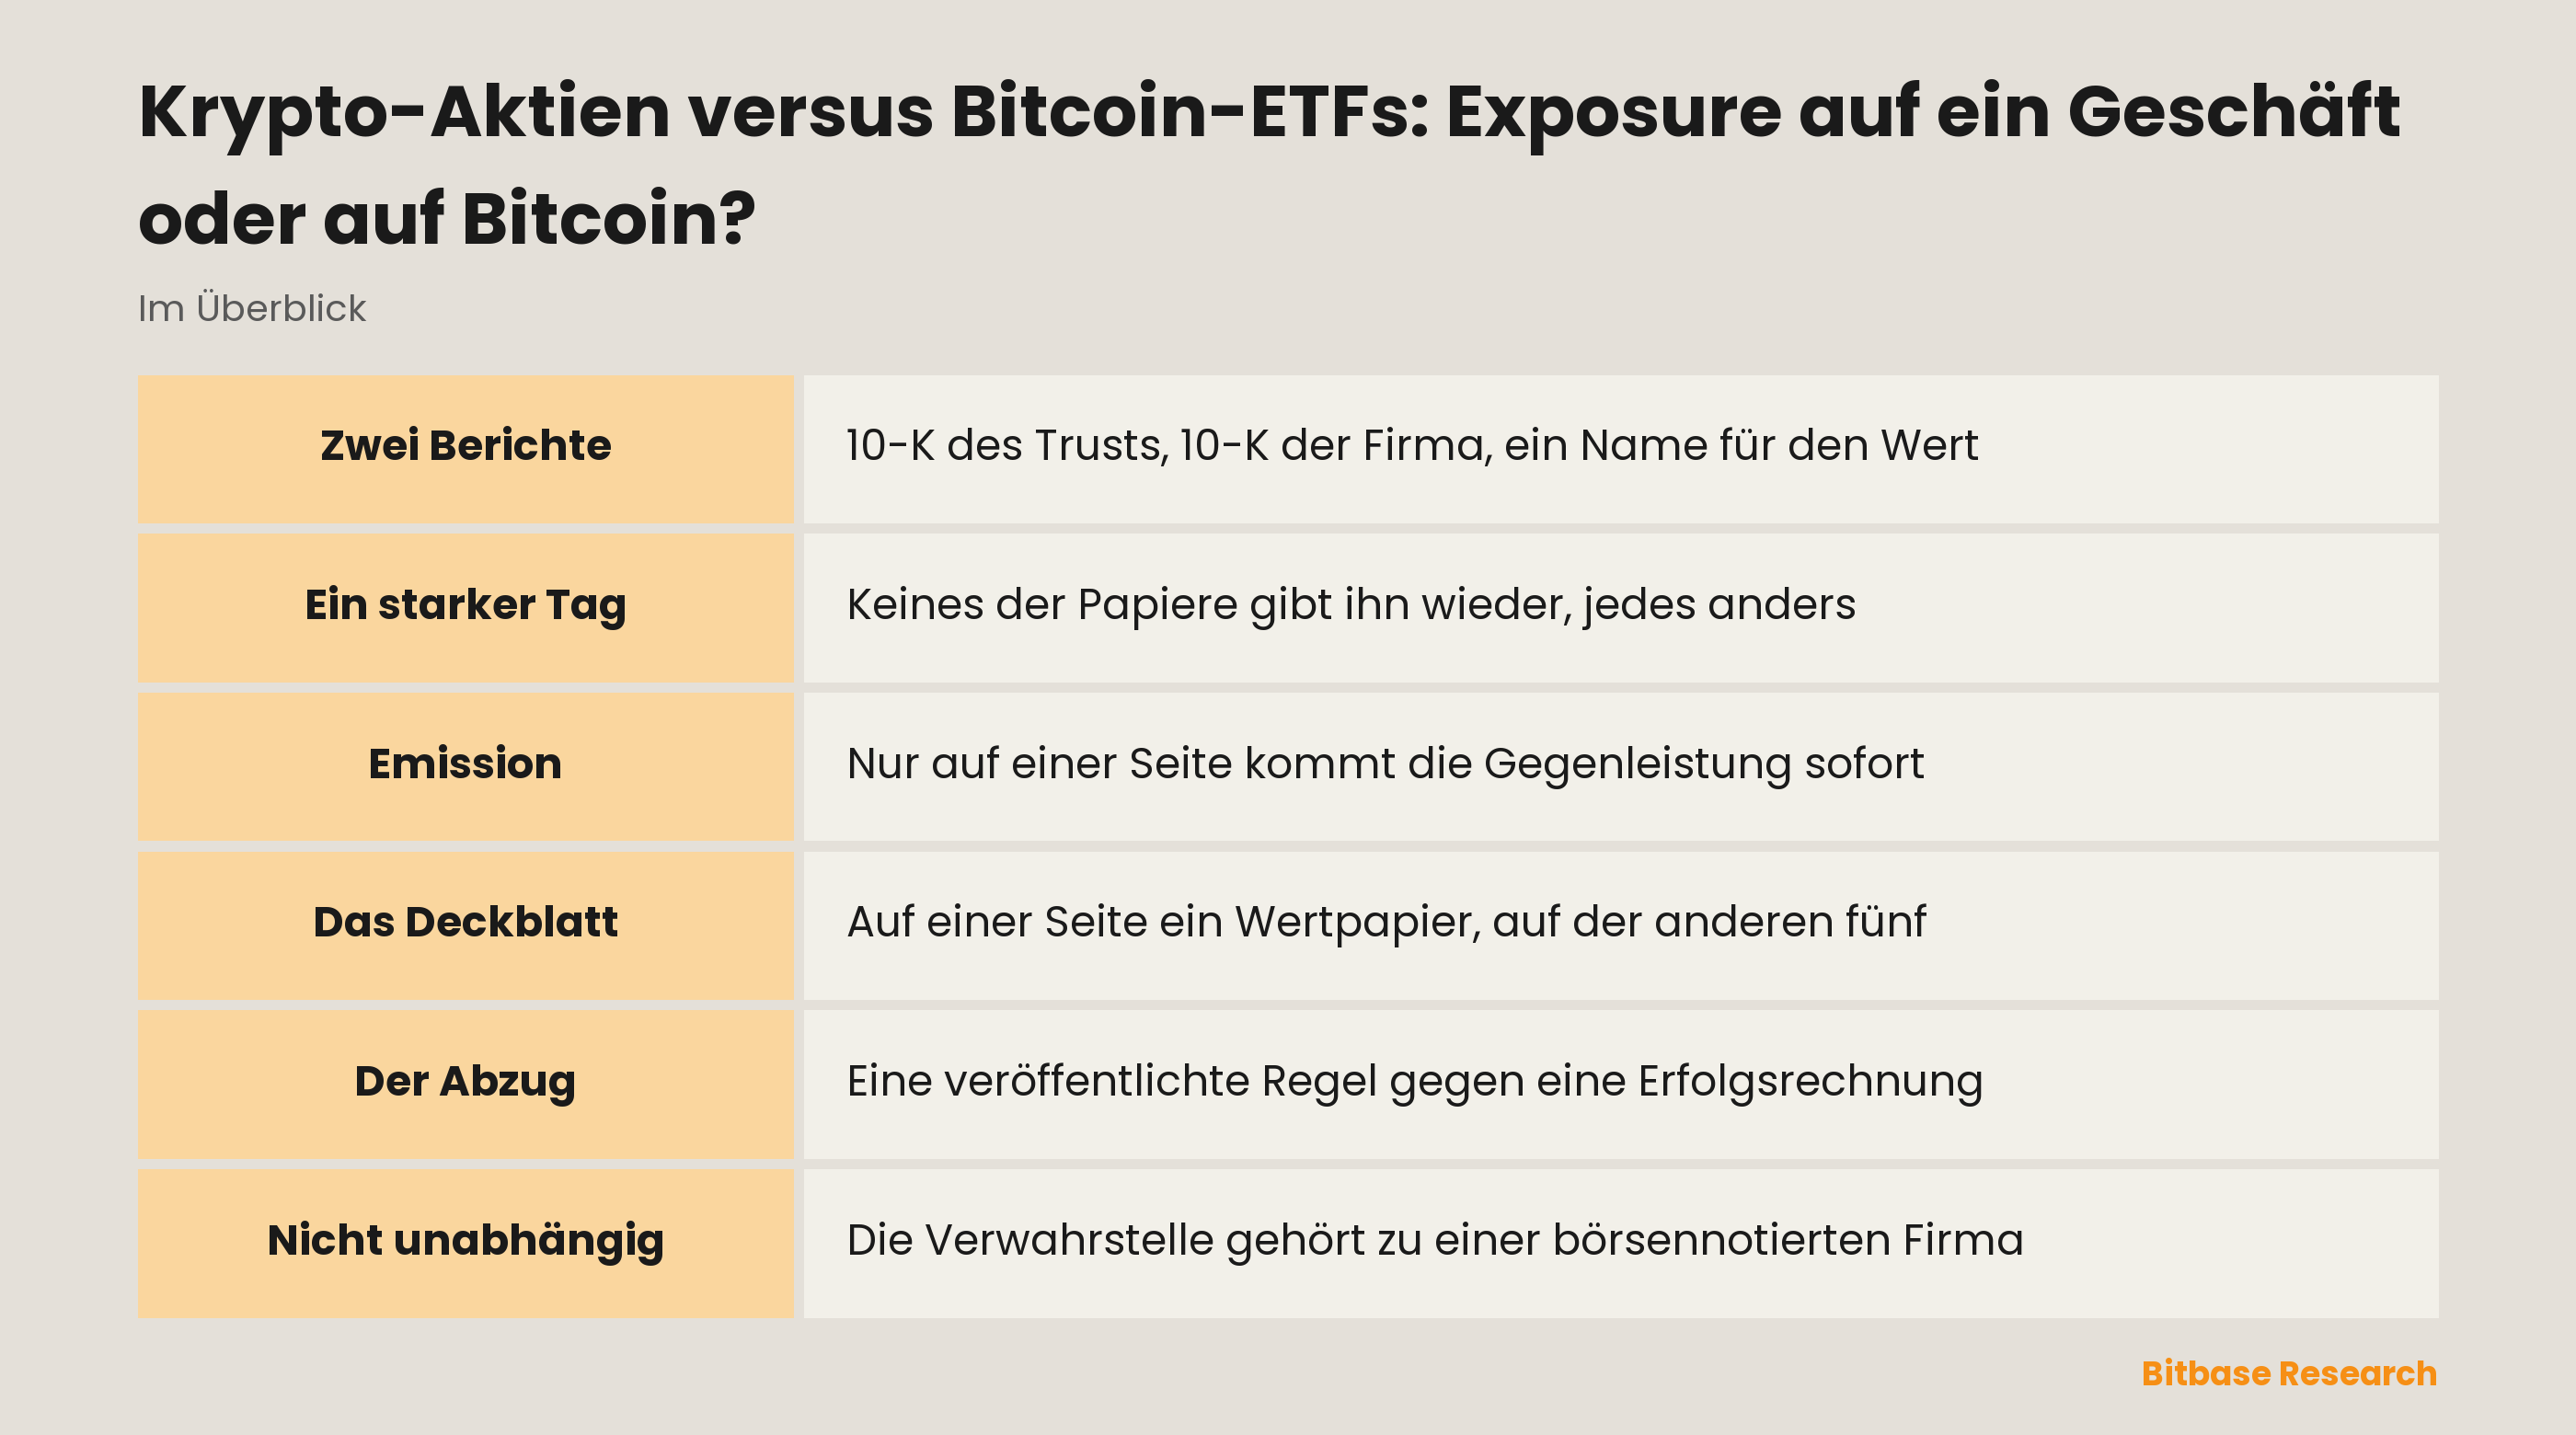
Der iShares Bitcoin Trust ETF reicht seinen Jahresbericht auf Form 10-K ein, auf demselben Formular wie ein operatives Unternehmen. Item 1 nennt das Ziel in einem Satz: „The Trust seeks to reflect generally the performance of the price of bitcoin“, also die Preisentwicklung von Bitcoin im Wesentlichen abzubilden und sonst nichts. Der Registrant ist ein Trust aus Delaware, seine Anteile notieren an der Nasdaq unter IBIT, und dasselbe Dokument hält fest, dass er „is not registered as an investment company for purposes of U.S. federal securities laws“: als Investmentgesellschaft nach dem Bundeswertpapierrecht ist er nicht registriert.
Strategy Inc. reicht ebenfalls ein 10-K ein. Ihr Item 1 beginnt mit „Strategy is the world's first and largest Bitcoin Treasury Company“ und nennt das Unternehmen gleich darauf „an industry leader in AI-powered enterprise analytics software“. Beides sind Selbstbeschreibungen, und das Dokument liefert keine Messung dazu. Was es dagegen festlegt, ist dies: Bitcoin „serves as the primary treasury reserve asset on an ongoing basis, subject to market conditions and anticipated needs of the business for Cash Assets“ – der wichtigste Reservewert der Treasury, aber vorbehaltlich der Marktlage und des erwarteten Liquiditätsbedarfs.
Stellt man die beiden Ziele nebeneinander, steckt der ganze Unterschied in diesem letzten Nebensatz. Das eine Dokument beschreibt eine einzige Aufgabe ohne jede Bedingung; das andere beschreibt eine Politik, ein zweites Geschäft und einen Nebensatz, der diese Politik biegen lässt. Welche Unternehmen das Etikett Krypto-Aktie überhaupt tragen, ist andernorts in fünf Gruppen sortiert.
Wohin ein starker Bitcoin-Tag verschwindet
Angenommen, Bitcoin hat einen starken Tag. Keines der beiden Papiere gibt ihn wieder, und jedes verliert die Differenz an einer Stelle, die sich benennen und nachschlagen lässt.
| Anteil an einem Spot-Bitcoin-ETF | Aktie eines Krypto-Unternehmens | |
|---|---|---|
| Anspruch worauf | Bitcoin des Trusts abzüglich Kosten | Vermögen der Firma nach allen Vorrangigen |
| Wo die Bewegung ankommt | In einem Wert, der je Handelstag einmal ermittelt wird | Auf der Bilanzlinie, die der Bericht benennt |
| Was abgezogen wird | Eine täglich abgegrenzte Sponsorgebühr | Kosten, Zinsen und ein zweites Geschäft |
| Wer vor dem Halter steht | Niemand: es gibt eine Gattung | Vier börsennotierte Vorzugsserien |
| Was den Kurs sonst bewegt | Handel über oder unter diesem Wert | Alles andere, was die Firma tut |
| Wo es nachzulesen ist | Item 1 im Bericht des Trusts | Item 1, Item 1A und der Abschluss der Firma |
Der Trust legt die Rechnung offen: An jedem Handelstag bewertet er nach dem New Yorker Schluss seinen Bitcoin anhand der CME CF Bitcoin Reference Rate (New Yorker Variante) und ermittelt einen Nettoinventarwert; er fügt hinzu, dass „Shares may trade at, above or below their NAV“, die Anteile also zu diesem Wert, darüber oder darunter gehandelt werden können. Auf der Unternehmensseite gibt es keine entsprechende Zeile, denn ein täglicher Wert je Aktie wird dort gar nicht ermittelt.
Beide geben Papiere aus, nur bei einem kommt die Gegenleistung sofort
Die Stückzahl bewegt sich auf beiden Seiten, und damit hört die Ähnlichkeit auf.
Was der Trust tun darf, begrenzen seine eigenen Dokumente: Er gibt Anteile in Blöcken aus, die der Bericht baskets nennt, gegen eine Gegenleistung, die bei seiner Verwahrstelle hinterlegt wird. Ein neuer Anteil kann nicht entstehen, wenn der Wert dahinter nicht im selben Moment eintrifft. Wer diesen Tausch vornehmen darf und ob er in bar oder in Sachwerten abgerechnet wird, ist ein Mechanismus, den man einmal lesen sollte.
Bei Strategy läuft die Reihenfolge umgekehrt. Item 1 sagt, die Käufe würden „primarily from proceeds of our offerings of our class A common stock and various preferred stock instruments pursuant to our ATM“ finanziert, also vor allem aus dem Verkauf von Stammaktien der Klasse A und Vorzugsinstrumenten über ein Marktplatzierungsprogramm, und zuvor habe das Unternehmen „previously used proceeds from offerings of convertible notes and senior secured notes, and a loan secured by bitcoin“ genutzt: Wandelanleihen, besicherte Anleihen und ein durch Bitcoin besichertes Darlehen. Erst werden Papiere verkauft, und erst danach entscheidet sich, was der Erlös gekauft hat.
Das Wort Emission bedeutet in den beiden Dokumenten also Gegenteiliges. Im einen ist es der Mechanismus, der ein Papier an den Vermögenswert bindet; im anderen ist es die Art, wie der Vermögenswert bezahlt wird.
Die Warteschlange steht auf dem Deckblatt
Die nützlichste Seite beider Berichte liest sich ohne jede Buchhaltungskenntnis.
Auf dem Deckblatt des Trusts steht ein einziges nach Section 12(b) registriertes Wertpapier: Sein Titel ist das Wort „Shares“, sein Kürzel IBIT. Das ist die gesamte Kapitalstruktur, in einer Zeile.
Auf dem Deckblatt von Strategy stehen fünf, alle an derselben Börse: die Stammaktie der Klasse A unter MSTR und vier ewige Vorzugsserien unter STRF, STRC, STRK und STRD. Die eigene Beschreibung der registrierten Wertpapiere nennt die Klasse A „dividend junior stock and liquidation junior stock“, also nachrangig bei Dividende wie bei Liquidation, und schreibt einer Vorzugsserie zu, sie stehe „senior to any equity security, including our Class A Stock ... with respect to the payment of dividends and with respect to the distribution of assets upon our liquidation, dissolution or winding up“ – vor jedem Eigenkapitalpapier bei Ausschüttung und bei Verteilung des Vermögens.
Wer die Stammaktie hält, steht damit hinter vier börsennotierten Ansprüchen, bevor er irgendetwas erreicht, das dem Unternehmen gehört. Diese Zahl steht auf der ersten Seite, früher als jede Ziffer im Inneren veralten kann. Hinter einem Anteil am Trust steht niemand.
Eine Gebühr ist keine Kostenbasis
Beide Konstruktionen nehmen etwas heraus, und die Mechanismen sind nicht vergleichbar.
Der Abzug des Trusts ist eine einzige Abgrenzung. Sein 10-K beschreibt eine Sponsorgebühr, die täglich auf den Nettoinventarwert abgegrenzt und in bar oder in Sachwerten beglichen wird, und nennt dann die Folge: „The number of bitcoin represented by a Share will decline each time the Trust pays the Sponsor's Fee or any Trust expenses not assumed by the Sponsor by transferring or selling bitcoin.“ Die Bitcoin-Menge hinter jedem Anteil soll planmäßig sinken, nach einer vorab geschriebenen Regel. Was eine solche Regel verspricht und was nicht, ist zusammen mit der Verwahrung eigens dargestellt.
Der Abzug eines Unternehmens folgt keiner solchen Regel. Es beschäftigt Menschen, betreibt eine Analyseplattform, bedient Anleihen und schuldet den Vorzugsserien, was ihnen zusteht. Nichts davon ist ein Prozentsatz von irgendetwas oder vorab fixiert: Es ist eine Gewinn- und Verlustrechnung, je Berichtsperiode neu veröffentlicht, zum Lesen und nicht zum Zitieren.
Die beiden Wege sind nicht unabhängig
Eine Annahme bleibt meist ungeprüft, nämlich dass dies getrennte Wetten seien. Das 10-K des Trusts nennt als Bitcoin-Verwahrstelle die Coinbase Custody Trust Company, LLC, und Coinbase Global, Inc. führt dieses Unternehmen im eigenen Jahresbericht unter ihren Tochtergesellschaften. Die Stammaktie der Klasse A von Coinbase Global ist selbst nach Section 12(b) registriert und notiert unter COIN.
Eine operative Abhängigkeit im Inneren des Fonds gehört damit einem Unternehmen, dessen Aktien auf der anderen Seite des Vergleichs stehen. Das ist ein Grund, den Abschnitt über Dienstleister zu lesen, bevor man einen Fonds für reines Halten eines Vermögenswerts hält. Die Prüfungen, die für ein Unternehmen auf jeder der beiden Seiten gelten, sind als Checkliste aufgeschrieben, und jede beginnt bei einem Dokument statt bei einer Rangliste.
Unter beiden Wegen liegt noch eine Schicht: Ein Kürzel garantiert nicht, was da notiert wird. Die MSTR-Kursseite führt hier zu einem tokenisierten Instrument eines externen Emittenten, nicht zu der oben beschriebenen registrierten Aktie.
Fazit
Der Trust registriert eine Gattung, nennt ein Ziel, ermittelt an jedem Handelstag einen Wert und zieht eine Gebühr nach einer veröffentlichten Regel ab. Das Unternehmen registriert fünf Wertpapiere, betreibt zwei Geschäfte, finanziert seine Bestände über Papierverkäufe und Kredit und stellt vier Vorzugsserien vor die Stammaktie. Keines ist ein Stellvertreter für das andere, und keines ist ein Stellvertreter für Bitcoin. Lies das Ziel, zähle die Wertpapiere auf dem Deckblatt, und finde den Satz, der benennt, was abgezogen wird.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Adobe-Aktie (ADBE) kaufen: Handelswege, Kosten und Risiken
- Cboe-Aktie (CBOE) kaufen: Handelswege, Kosten und Risiken
- CME Group (CME) Aktien kaufen: Handelswege, Kosten und Risiken
- SQQQ kaufen: tägliches inverses Exposure gegen den Leerverkauf von QQQ
- Was ist eine Fiat-On-Ramp? Bargeld in Krypto verwandeln
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] iShares Bitcoin Trust ETF Form 10-K 2025: Ziel, NAV, Sponsorgebühr, Verwahrstelle www.sec.gov
[2] Strategy Inc. Form 10-K 2025: Selbstbeschreibung, Reservepolitik, Finanzierung www.sec.gov
[3] Strategy Inc., Beschreibung der registrierten Wertpapiere: Rang der Vorzugsserien www.sec.gov
[4] Coinbase Global, Liste der Tochtergesellschaften 2025: Coinbase Custody Trust Company www.sec.gov