Nasdaq schliesst an jedem Wochentag am Abend und bleibt das ganze Wochenende zu, während ein Perpetual auf eine dort notierte Aktie durchgehend weiter quotiert. In diesen zweiten Markt gehen dieselben vier Anweisungen wie eh und je, nur landen sie in einem anderen Orderbuch – einem, hinter dem die meiste Zeit der Woche kein einziger frischer Handel in der Aktie selbst steht. Es folgt, was mit jeder Anweisung auf dem Weg zur Ausführung geschieht.
Zwei Orderbücher, zwei Kalender
Eine Order auf ein Aktien-Perpetual erreicht nie die Börse, an der die Aktie notiert ist. Sie liegt im eigenen Buch der Handelsplattform für diesen Kontrakt und wird gegen andere Halter desselben Kontrakts ausgeführt. Dabei wechselt keine einzige Aktie den Besitzer – genau deshalb lässt sich die Anweisung zu einer Stunde annehmen, zu der die Notierungsbörse dunkel ist.
Zwei Preise zählen hier, und es ist nicht derselbe Preis. Der Ausführungspreis ist das, was das Buch der Order gibt. Der Markierungspreis ist die eigene Referenz der Plattform, und Margin wie Liquidation bemessen sich an ihm, nicht am letzten Handel. Eine Order kann also zu einer Zahl ausgeführt werden, während die damit eröffnete Position zu einer anderen bewertet wird.
Limit- und Market-Orders, wenn der Basiswert geschlossen ist
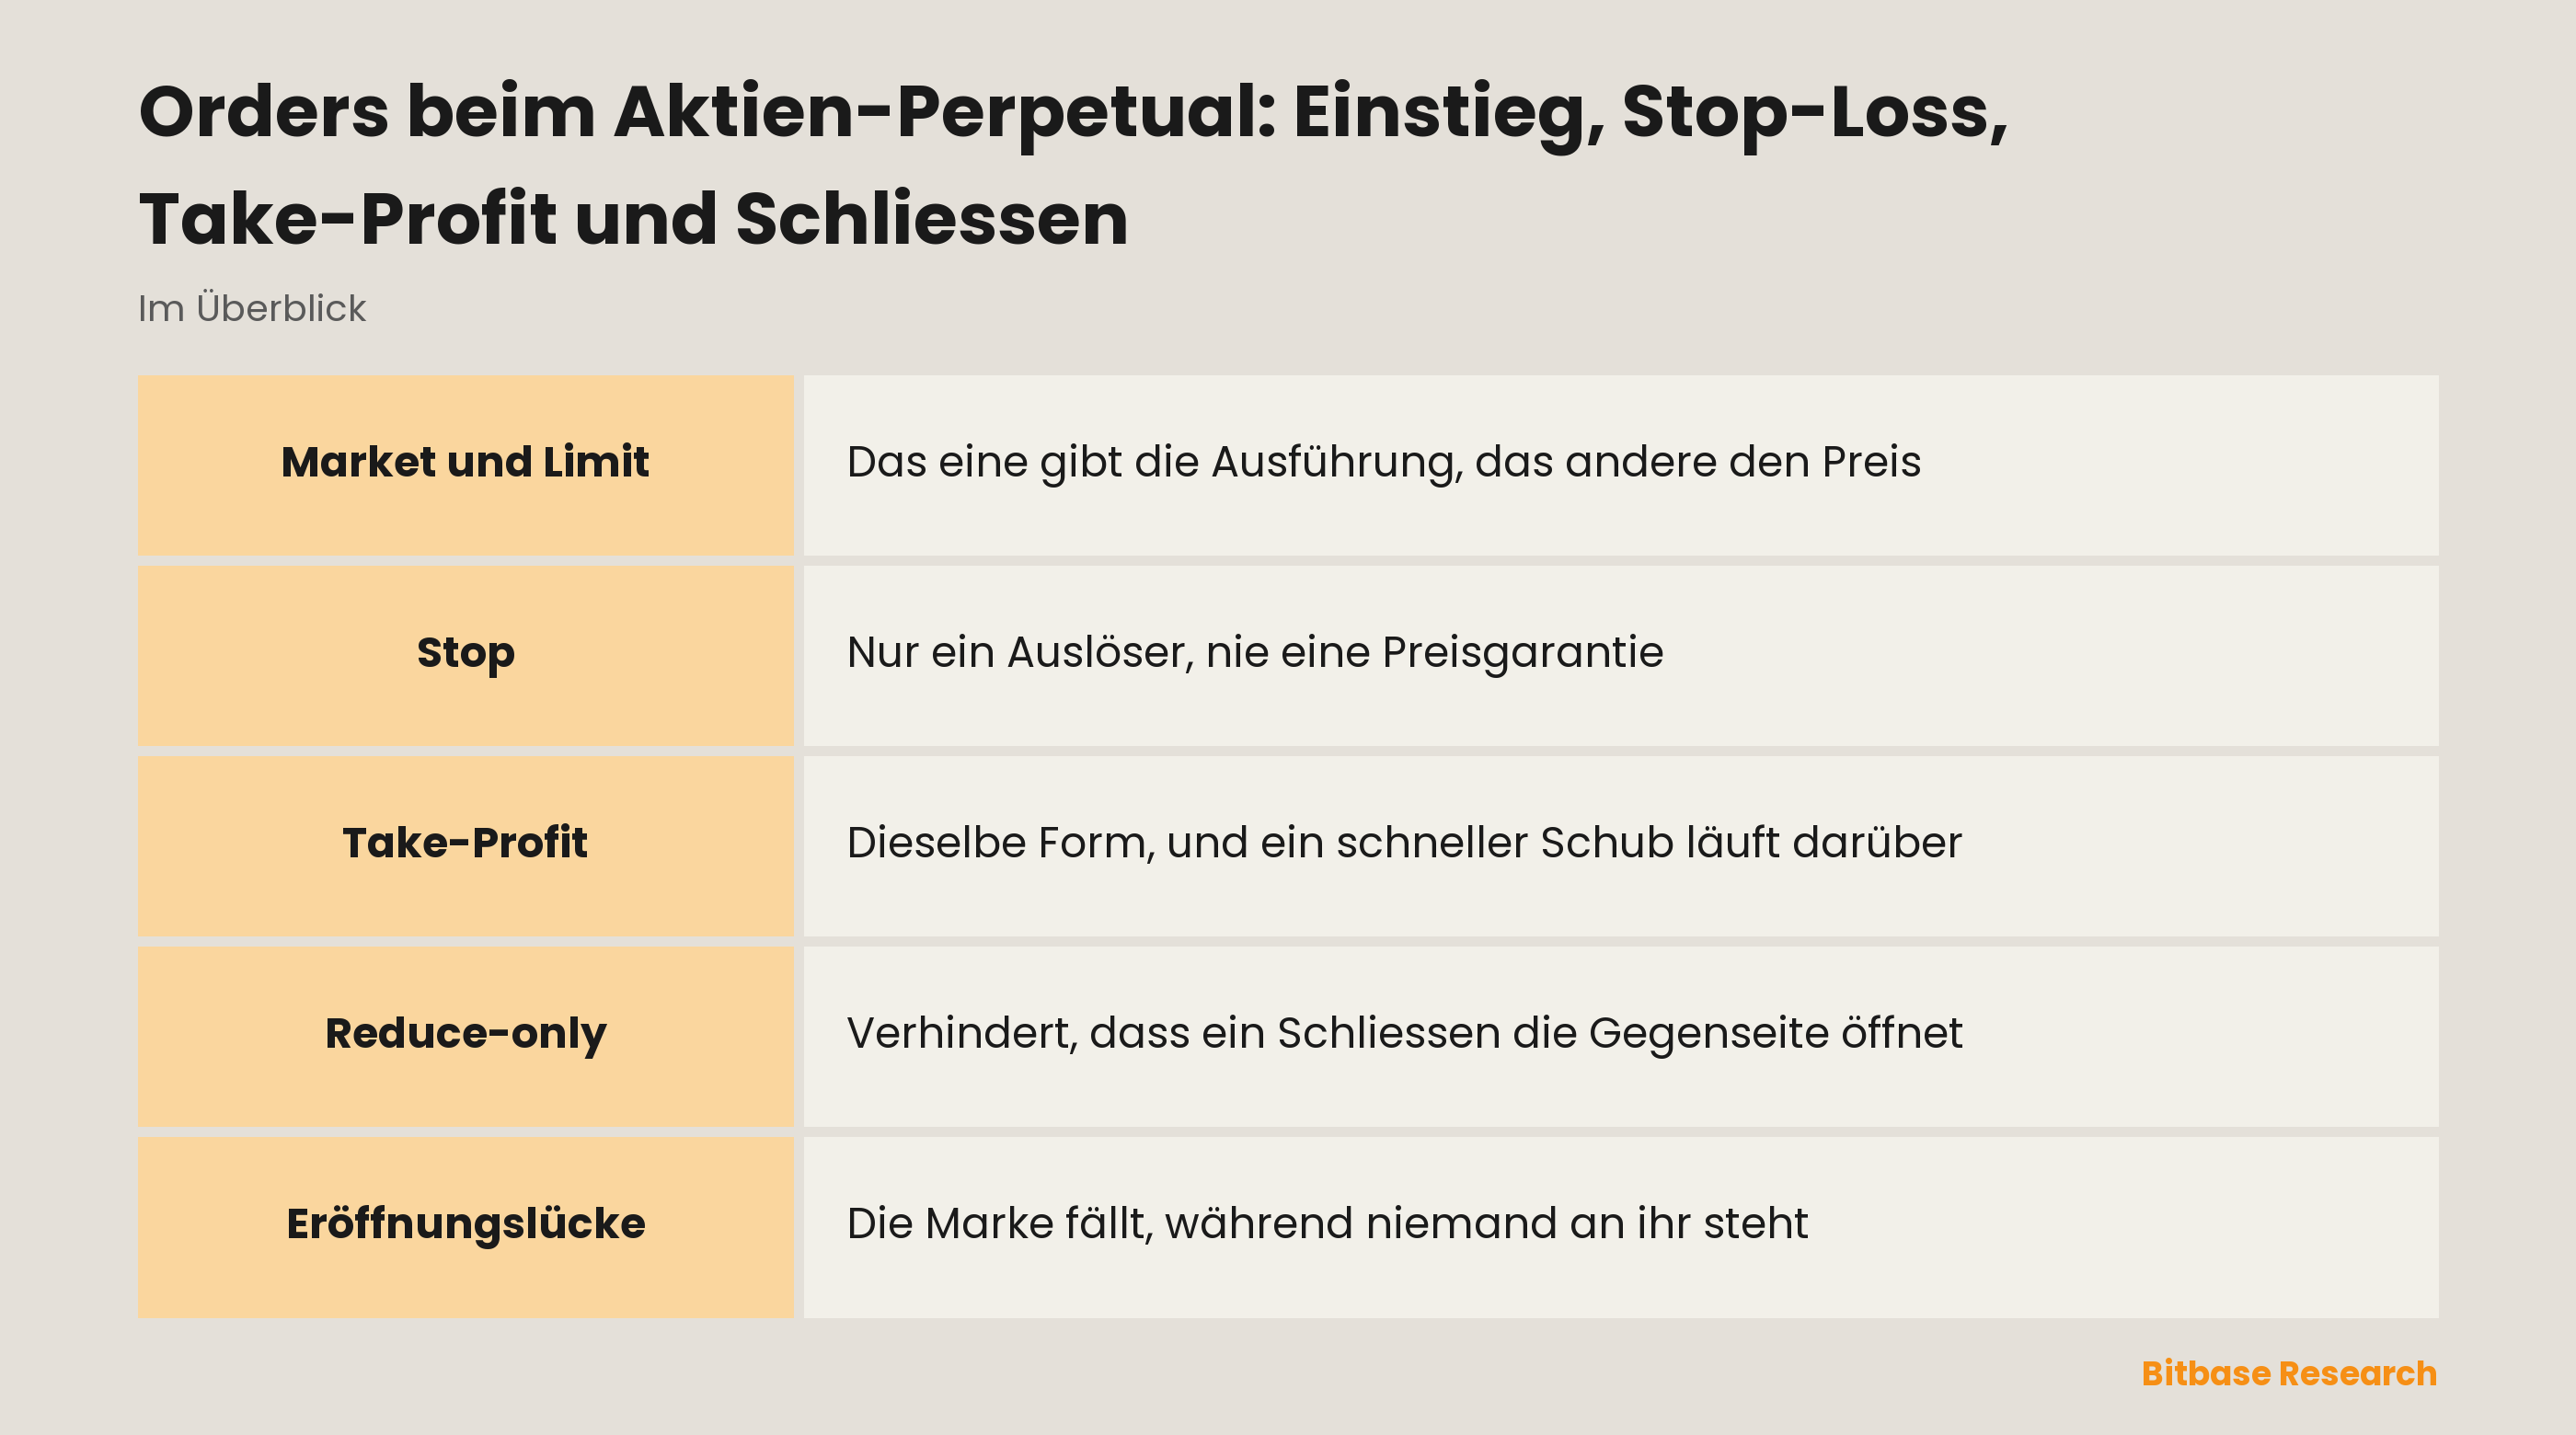
Eine Market-Order ist eine Anweisung über Sicherheit: nimm, was im Buch liegt, und zwar jetzt. Eine Limit-Order ist eine Anweisung über den Preis: führe zu dieser Zahl oder besser aus, und warte sonst. Eine Market-Order kann keinen Preis zusichern, und eine Limit-Order kann keine Ausführung zusichern.
Das Gewicht dieses Tauschs verschiebt sich mit der Uhr. Sobald die Aktie keine Abschlüsse mehr druckt, stellen weniger Marktpfleger einen Preis, den sie gegen nichts absichern können: der Spread wird breiter, und das Volumen auf jeder Stufe wird dünner. Eine Order, die nachmittags eine Stufe durchquert hat, läuft nachts womöglich durch mehrere. Der Abstand zwischen gesehenem und erhaltenem Preis heisst Slippage und gehört dem Orderbuch, nicht dem Ordertyp.
Eine Limit-Order antwortet einem dünnen Buch damit, dass sie die schlechteste akzeptable Zahl vorab benennt. Sie kann sich danach in Teilen füllen, und sie kann gar nicht ausgeführt werden. Beides ist die Order bei korrekter Arbeit.
Ein Stop ist ein Auslöser, keine garantierte Ausführung
Ein Stop trägt zwei Preise, und beide zu einem zu verschmelzen ist das teuerste Missverständnis auf dieser Seite. Der Auslöser ist die Marke, die die Order weckt. Die Ausführung ist alles, was nach dem Wecken passiert, und sie gehorcht den gewöhnlichen Regeln oben.
Ein Stop-Market löst aus und nimmt dann das Buch, beendet die Position also fast immer und sagt nie, wo. Ein Stop-Limit löst aus und stellt dann ein Limit, sichert also einen Preis zu und keinen Ausstieg. Keiner von beiden ist der sichere: Sie versagen in entgegengesetzte Richtungen.
Welcher Referenz der Auslöser folgt, dem letzten Handel oder dem Markierungspreis, ist ein Parameter der Plattform und keine Eigenschaft von Stops. Er entscheidet, ob ein einzelner dünner Abschluss in einer ruhigen Stunde die Order weckt. Lies die Kontraktregeln der Plattform, auf der gehandelt wird.
Take-Profit hat dieselbe Form, nur andersherum
Ein Take-Profit ist ebenfalls Auslöser plus Ausführung, nur liegt der Auslöser auf der günstigen Seite. Ein Take-Profit-Limit kann in einer schnellen Bewegung überlaufen werden und lässt die Position jenseits des verlangten Preises offen. Ein Take-Profit-Market trägt dieselbe Sicherheit und dieselbe Gleichgültigkeit gegenüber dem Preis wie jede Market-Order.
Üblich ist, beide so zu koppeln, dass die Ausführung der einen die andere löscht. Ohne diese Kopplung lässt ein ausgeführter Take-Profit den Stop unter einer Position liegen, die es nicht mehr gibt, und ein ruhender Stop unter keiner Position ist eine eröffnende Order.
Reduce-only und der Unfall, den es verhindert
Reduce-only ist ein Kennzeichen an der Order und kein Ordertyp. Es sagt der Matching-Engine, dass diese Order die Position ausschliesslich verkleinern darf. Würde ihre Ausführung die Position durch die Null und auf die Gegenseite tragen, stutzt die Engine sie auf den tatsächlichen Rest oder weist sie ab.
Der Unfall, den es verhindert, ist ein ganz gewöhnlicher. Eine Position wird von Hand geschlossen, während der Stop weiter darunter liegt; das Volumen einer Schliessungsorder stammt von der Position vor einer Stunde; zwei Ausstiege feuern in derselben Bewegung. Jedes Mal erzeugt eine Anweisung, die Exposure beenden sollte, die entgegengesetzte. Reduce-only und die benachbarten Ordersteuerungen gibt es, weil dieser Fehler mechanisch ist und nicht aus Unachtsamkeit entsteht. Ob eine Plattform eine solche Order stutzt oder abweist, ist erneut ein Parameter der Plattform.
Vier Wege hinaus und was jeder kostet
| Weg hinaus | Was er zusichert | Was er kostet | Wo er versagt |
|---|---|---|---|
| Schliessen zum Markt | Dass die Position endet | Den Spread und jede durchlaufene Stufe | Dünne Stunden, in denen der Weg am längsten ist |
| Schliessen per Limit | Den Preis, sofern überhaupt ausgeführt | Zeit und das Risiko, nicht ausgeführt zu werden | Schnelle Bewegungen, die die Order zurücklassen |
| Ruhender Stop oder Take-Profit | Eine Regel, die ohne dich arbeitet | Auslöser und Ausführung sind zwei Zahlen | Lücken, die über die Marke springen |
| Schliessen in Teilen | Teilweise Kontrolle über beides | Mehr Spread-Übergänge und einen Rest zum Nachhalten | Den vergessenen Rest |
Welche Form passt, hängt davon ab, wofür sich in diesem Moment zu zahlen lohnt: für den Preis oder für die Sicherheit. Es gibt noch ein fünftes Ende, und es ist gar keine Order: Geht die Margin aus, schliesst die Plattform die Position selbst, zum Markierungspreis und nach eigenem Zeitplan, und die Rechnung dazu steht im Text über Liquidationspreis und gehebelten Gewinn.
Was die Eröffnungslücke mit ruhenden Orders macht
Für diesen Teil gibt es im Krypto-Perpetual keine Entsprechung, dessen Spotmarkt nie schliesst. Angenommen, die Aktie handelt vor dem Schluss zuletzt zu $200, über Nacht kommt eine Nachricht, und die Börse eröffnet mit einem ersten Abschluss zu $180. Ein Stop mit Auslöser bei $190 wird nicht zu $190 ausgeführt. Die Marke wird in einem Moment durchschritten, in dem niemand an ihr steht, also wacht die Order auf und nimmt den ersten Preis, den das Buch hergibt. Ein Stop-Limit, dessen Limit knapp unter demselben Auslöser sitzt, wird gar nicht ausgeführt, und die Position bleibt offen. Beide Orders haben exakt getan, wofür sie gebaut wurden.
Der Kontrakt handelt auch während der Schliessung weiter, deshalb entsteht die Lücke im Derivat zu der Stunde, zu der die Nachricht eintrifft, und nicht zur Eröffnung. Die Eröffnung ist nur der Moment, in dem die Aktie nachzieht. Eine ruhende Order ist damit dem Nachrichtenfenster ausgesetzt und nicht der Eröffnungsauktion, und alles, was über dieses Fenster getragen wird, sammelt weiter die periodische Zahlung an, die im Text über die Funding-Rate eines Perpetuals beschrieben ist.
Fazit
Einstieg, Stop, Take-Profit und Ausstieg sind vier Anweisungen, und jede sichert genau eines von zwei Dingen zu: einen Preis oder eine Ausführung. Ein Stop sichert einen Auslöser zu und nie einen Ausführungspreis. Reduce-only ist das eine Kennzeichen, das zwischen einem Schliessen und einem versehentlichen Eröffnen steht. Alles, was dem Ganzen Konkretheit gäbe, von der Tickgrösse und der Mindestordergrösse bis zu der Frage, welchem Preis ein Auslöser folgt, setzt die Plattform, und es ändert sich ohne Vorankündigung; die Kontraktregeln der gehandelten Plattform sind darin die einzige Autorität.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Funding bei Aktien-Perpetuals: Berechnung, Richtung und Haltekosten
- Risiko-Mechanik von Krypto-Futures: Versicherungsfonds und ADL
- Was sind Krypto-Optionen? Calls, Puts, Basispreis und Verfall
- Wie Krypto-Social-Sentiment-Analyse funktioniert
- Unterstützung und Widerstand im Krypto
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Investopedia zur Limit-Order: Ausführung zum gesetzten Preis oder besser investopedia.com
[2] Investopedia zur Stop-Loss-Order: die Auslösemarke und was danach geschieht investopedia.com
[3] Investopedia zur Take-Profit-Order: ein Auslöser auf der günstigen Seite investopedia.com
[4] Investopedia zur Slippage: der Abstand zwischen erwartetem und erhaltenem Preis investopedia.com