Wenn eine tokenisierte Aktie und ihr Papier am selben Nachmittag zwei Preise zeigen, ist nicht zwingend etwas kaputt. Der Token ist nicht die Aktie, und was er tatsächlich ist, hängt vom Emittenten ab. Es folgt eine Checkliste, keine Warnung: fünf Orte, an denen das Risiko wohnt, und die Frage, die jeden klärt.
Emittentenrisiko ist nicht ein Risiko
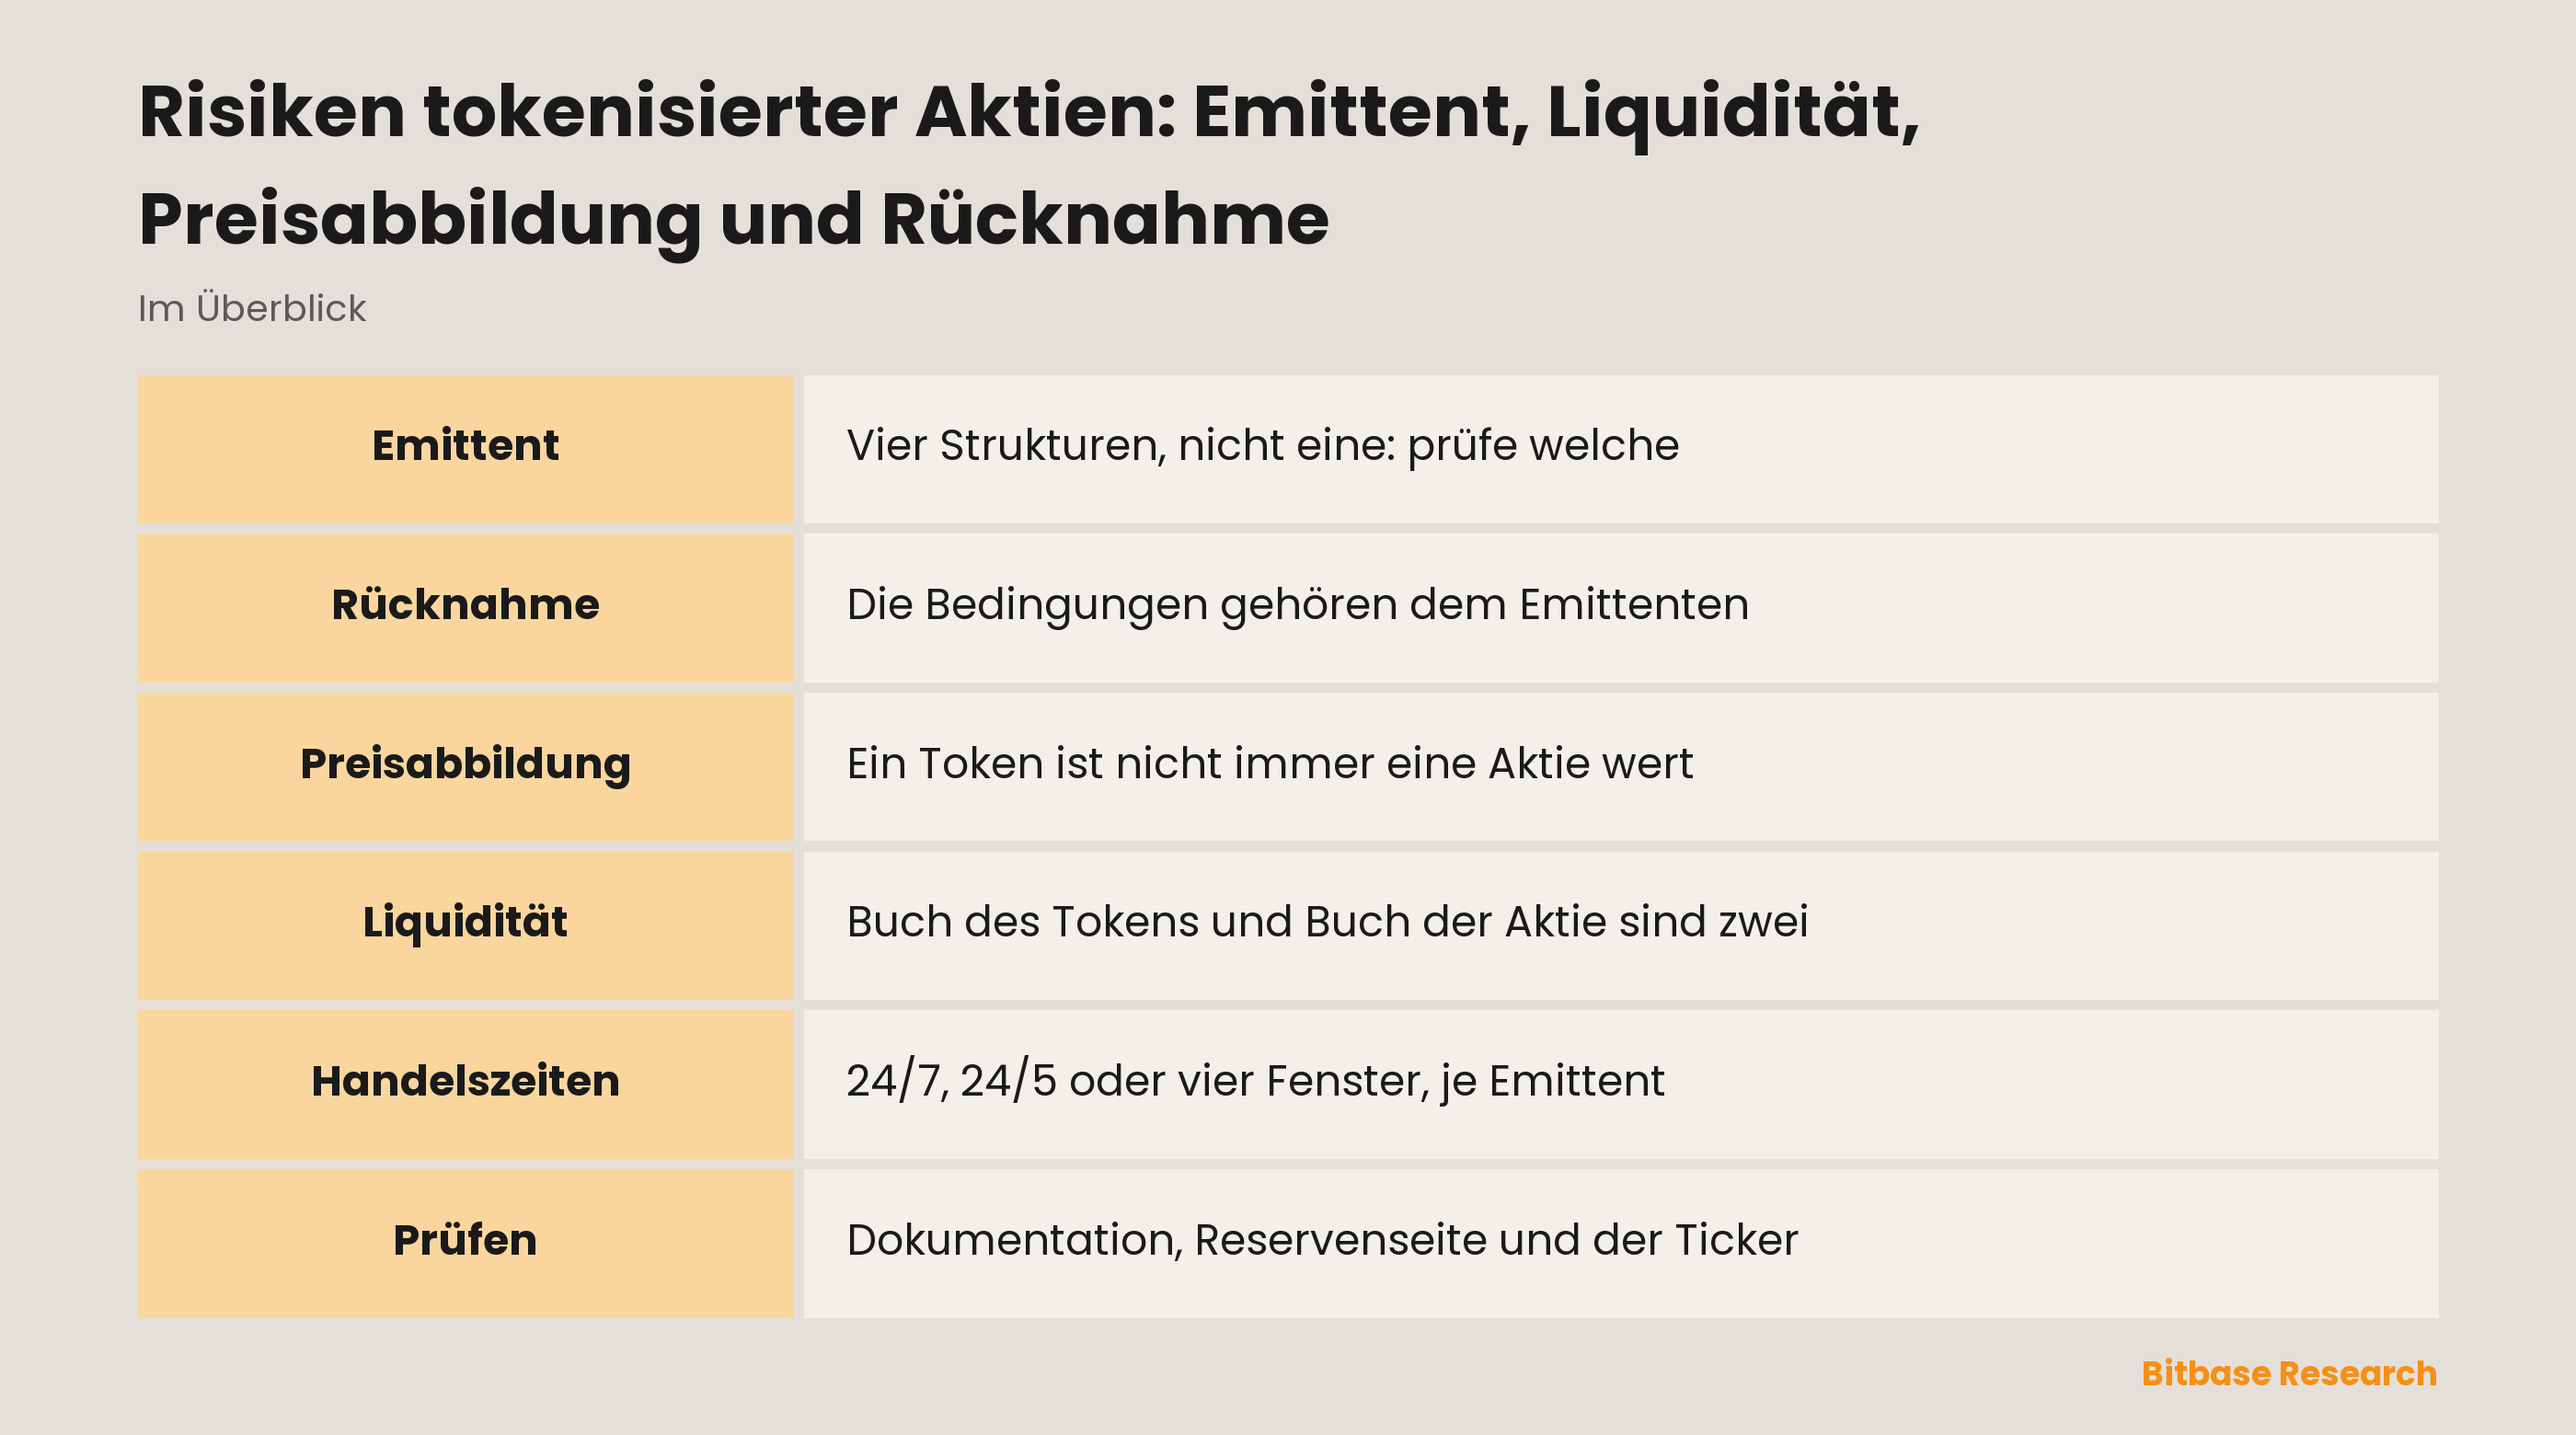
Beginne beim Emittenten, denn tokenisierte Aktien sind nicht ein Produkt mit einem Risikoprofil. Vier weit verbreitete Emittenten bauen sie strukturell unterschiedlich, und die Unterschiede landen dort, wo Risiko gemessen wird.
| Emittent | Was der Token ist | Deckung | Handelszeiten |
|---|---|---|---|
| Ondo | Tokenisierte Aktie, gebaut als Total-Return-Tracker | Nicht ein Token je Aktie | 24/5, ein Teil auch ausserhalb |
| xStocks, von Backed Assets (JE) Limited | Tokenisiertes Wertpapier einer Jersey-Gesellschaft | 1:1, Basiswert in regulierter Verwahrung | 24/7 on-chain |
| Robinhood Europe, UAB | Derivatekontrakt mit Robinhood | Basiswert gehört Robinhood | Montag 02:00 bis Samstag 02:00 CET |
| Dinari | dShare, geprägt nach Ausführung über Alpaca | 1:1 mit dem Wertpapier | Vier Fenster, 24/7 nur einige Ticker |
Eine Zeile unterscheidet sich der Art nach von den drei anderen. Robinhoods Classic Stock Tokens sind Derivatekontrakte zwischen dir und Robinhood, bepreist zu den Preisen der zugrunde liegenden Wertpapiere, ohne Rechte daran einzuräumen; die Basiswerte gehören Robinhood und liegen bei einem in den USA lizenzierten Institut. Das Exposure ist damit ein Gegenpartei-Exposure: Entscheidend ist nicht, wo Aktien verwahrt werden, sondern was aus dem Kontrakt wird, wenn der Emittent nicht leistet. Robinhood Europe, UAB steht unter Aufsicht der Bank von Litauen. Aber ein beaufsichtigter Emittent ist nicht dasselbe wie ein risikofreies Produkt, und beides wird fortwährend verwechselt.
Die anderen drei legen das Gewicht auf Verwahrung und Rücknahme. xStocks beschreibt ihr Emittent als tokenisierte Abbildungen bestimmter US-Aktien und ETFs, jede 1:1 durch den in regulierter Verwahrung gehaltenen Basiswert gedeckt. Ein dShare ist 1:1 durch ein Wertpapier gedeckt, und Dinari prägt oder verbrennt ihn erst nach Ausführung der Broker-Order über Alpaca. Ondo fällt aus der Reihe: Ondo schreibt ausdrücklich, dass ein Token nicht zwingend den Wert einer Aktie darstellt, denn seine Token sind Total-Return-Tracker, die Dividenden nach Quellensteuer reinvestieren statt sie auszuschütten.
Schon die Dividenden zeigen, wie wenig hier gemeinsam ist. Ondo reinvestiert sie. Robinhood leitet berechtigten Inhabern einen entsprechenden Betrag in bar weiter. Dinari verteilt, sobald das Geld aus dem Basiswert eingeht: direkte Inhaber erhalten USD+, gewrappte Positionen dShares. Für xStocks wurde die Behandlung nicht verifiziert und wird nicht beschrieben.
Die Aktionärsrechte zersplittern genauso. Ondo schreibt, dass Inhaber weder Stimmrechte noch gesetzliche Informationsrechte noch sonstige Aktionärsrechte erhalten. Robinhood schreibt, dass seine Token keine Rechte an den zugrunde liegenden Aktien oder ETPs gewähren. Backed beschreibt einen xStock als Anspruch auf den Wert der Sicherheit, nicht auf die daran hängenden Rechte – ein anderer Satz. Dinaris Dokumentation berührt die Frage auf den gelesenen Seiten nicht. Eine allgemeine Regel zu Aktionärsrechten gibt es nicht – es gibt vier Positionen, und eine davon ist Schweigen.
Die Rücknahme läuft auf Bedingungen, die der Emittent ändern kann
Eine tokenisierte Aktie soll wirtschaftliches Exposure zu einem Basiswert geben, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser ändern kann. Das ist Bauweise, nicht Mahnung: Die Rücknahme ist keine Eigenschaft des Tokens, sondern Politik der ausgebenden Gesellschaft, und Politik wird umgeschrieben.
Bei der Rücknahme hören die öffentlichen Formulierungen auf, übereinzustimmen. Bei xStocks beschreiben die Seite des Emittenten und seine Newsseiten die Form unterschiedlich: einmal als Barwert oder den Basiswert selbst, einmal als Bargeld zum Marktpreis, aber nicht als den Wert selbst. Da sie auseinandergehen, bleibt nur die enge Aussage genau: Der Token ist beim Emittenten rücknehmbar, in welcher Form, sagen die aktuellen Bedingungen.
Sätze, Mindestbeträge und Bearbeitungszeiten fehlen hier bewusst: eine veraltete Rücknahmegebühr ist schlimmer als keine Zahl. Beim Zugang ist es dasselbe. Ondo beschreibt seine Token als grundsätzlich für Nicht-US-Investoren verfügbar, vorbehaltlich jurisdiktionaler und anderer Beschränkungen, und xStocks schreibt, es sei in den Vereinigten Staaten und für US-Personen nicht verfügbar. Die Dokumentation mindestens eines Emittenten weist bei einer Zuständigkeitsfrage in zwei Richtungen – schon das spricht dafür, Emittentenseiten zu lesen statt Zusammenfassungen.
Abweichung vom Preis ist kein Depeg
Ondo hat die klarste veröffentlichte Formulierung des Abbildungsproblems: Ein Token stellt nicht zwingend den Wert einer Aktie dar, und der Preis eines Tokens stimmt nicht immer mit dem Preis des Basiswerts überein. Das beschreibt das Instrument, es ist keine Mängelanzeige.
In der Kryptowelt heisst ein Preis, der seine Referenz verlässt, Depeg, und das Wort verdeckt drei Mechanismen. Ein Stablecoin-Depeg und eine Abbildungslücke sind nicht dasselbe Ereignis. Ein Stablecoin-Depeg ist die Abweichung von einem festen Ziel, und dieses Ziel ist das ganze Produkt. Eine tokenisierte Aktie hat kein festes Ziel: Sie bezieht sich auf einen beweglichen Preis, und die Lücke entsteht aus der Bauweise selbst, aus dem geschlossenen Referenzmarkt oder schlicht daraus, dass gerade niemand auf der anderen Seite des Buchs steht.
Der Preis, zu dem ein Token handelt, und der Referenzpreis der Plattform sind zwei weitere verschiedene Dinge. Welche Quellen diese Referenz speisen, wie sie geglättet werden und was ohne frische Abschlüsse passiert, sind plattformspezifische Parameter, und massgeblich ist allein deren Kontraktregelseite. Ein Orakel, das einen geschlossenen Markt liest, liest den letzten Preis, den es gesehen hat, so alt er auch sein mag.
Zwei Orderbücher, nicht eines
Token und Aktie handeln an anderen Orten, für andere Leute und zu anderen Zeiten, also sagt die Tiefe des einen nichts über die Tiefe des anderen. Ein Papier kann zu den liquidesten der Welt gehören, während seine tokenisierte Fassung in einem Buch steht, das eine normal grosse Order bewegt. Genau das sind zwei Orderbücher, nicht eines – die häufigste Überraschung für alle, die vom Aktienmarkt kommen.
Liquidität zählt am meisten beim Ausstieg. Die Rücknahme beim Emittenten ersetzt kein Gebot, denn sie läuft nach den Bedingungen und dem Zeitplan des Emittenten und nicht auf Zuruf. Fragmentierung verstärkt das: Derselbe Token kann auf mehreren Chains und Plattformen existieren, und die Tiefe teilt sich darauf auf, statt sich zu bündeln.
Dinari schreibt das konkret hin. Ausserhalb der regulären Zeiten werden Marktorders in marktnah ausführbare Limitorders umgewandelt, die ganz, teilweise oder gar nicht ausgeführt werden. Das Open-Fenster läuft nur on-chain, deckt begrenzte Ticker ab und trägt geringere Liquidität – das übliche Verhalten eines dünnen Buchs.
Der Kalender unter dem Token
Die vier Emittenten teilen keine Uhr. xStocks werden als on-chain 24/7 handelbar beschrieben. Ondo handelt 24/5, ein kleinerer Teil der Token auch ausserhalb der Kernzeiten, und rund um Kapitalmassnahmen und Risikoereignisse wird ausgesetzt. Robinhood läuft von Montag 02:00 bis Samstag 02:00 CET. Dinari teilt den Tag in eine reguläre Sitzung, Fenster davor und danach nur für Limitorders, ein Nachtfenster und ein Open-Fenster, das für einige Ticker das Wochenende abdeckt.
Unter allen vier Kalendern liegt derselbe Referenzmarkt, der an jedem Wochentagabend, das ganze Wochenende und an Feiertagen schliesst. Der Token bepreist weiter, während der Referenzmarkt geschlossen ist. Eine Nachricht nach Handelsschluss nimmt zuerst der Token auf und die Aktie erst, wenn ihre Börse wieder öffnet, sodass beide zur Eröffnung weit auseinanderliegen können – und der Inhaber erlebt diesen Abstand als Lücke, nicht als Trend.
Wie man einen Token prüft, bevor man ihn hält
Drei Seiten klären das meiste, und keine davon ist ein Preischart.
Beginne bei der Dokumentation des Emittenten, gefunden über seinen Namen und nicht über die Plattform, die den Token listet. Alle vier Bauweisen legen die Emittenten selbst offen, in eigenen Worten und kurz: was der Token rechtlich ist, was dahintersteht, wie Dividenden behandelt werden, was die Rücknahmebedingungen derzeit sagen.
Dann lies die Reservenseite. Der Nachweis der Reserven zeigt, was im Moment der Berichtserstellung gehalten wird. Er sagt nicht, was du bei wem und wie schnell zurückgeben kannst, und ein Audit ist er nicht.
Prüfe zuletzt, ob der Ticker überhaupt auf diese Gesellschaft zeigt. Über Märkte hinweg ist ein Ticker keine Kennung: Dieselbe kurze Buchstabenfolge gehört regelmässig einem völlig fremden Kryptoprojekt. ES führt zu Eclipse, CME zu Commodity Market Exchange, ICE zu Ice Open Network und VIX zu einem Meme-Coin – keines davon ist das Papier oder der Index, den die Buchstaben nahelegen. Den Namen hinter dem Ticker zu prüfen ist billig und fängt den teuersten Fehler dieser Liste ab.
Fazit
Das Risiko tokenisierter Aktien verallgemeinert sich nicht, und die vier Emittenten sind der Beleg: Einer verkauft einen Derivatekontrakt, einer einen Tracker, von dem ausdrücklich steht, dass er nicht eine Aktie je Token wert ist, zwei verkaufen eins zu eins gedeckte Token, die aber zu eigenen Bedingungen zurückgenommen werden. Der Mechanismus ist gemeinsam, der Emittent nicht. Die Primärquellen sind die unten aufgeführten Dokumentationsseiten der Emittenten; für alles Plattformspezifische wiegt deren Kontraktregelseite schwerer als jeder Leitfaden.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- SCHD kaufen: Dividendenexposure, Kosten und der Vergleich mit QQQ
- Snowflake-Aktie (SNOW) kaufen: Handelswege, Kosten und Risiken
- SoFi-Aktie (SOFI) kaufen: Handelswege, Kosten und Risiken
- VTI ETF erklärt: eine Stichprobe des ganzen US-Aktienmarkts
- Was ist ein Zeitstempel in der Blockchain? Warum er ungefähr ist
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Ondo: Total-Return-Tracker, nicht ein Token je Aktie docs.ondo.finance
[2] xStocks-Seite: Emittent Backed Assets (JE) Limited, 1:1 gedeckt xstocks.com
[3] Robinhood EU: Classic Stock Tokens sind Derivatekontrakte, keine Aktien robinhood.com
[4] Dinari: dShare 1:1 gedeckt, geprägt über Alpaca docs.dinari.com
[5] Dinari-Handelszeiten: vier Fenster, Sitzungen nur mit Limit docs.dinari.com
[6] Dinari-Dividenden: USD+ für direkte Inhaber, dShares für gewrappte docs.dinari.com