Bei einem Aktien-Perpetual ist die Zahl, die über das Überleben einer Position entscheidet, fast nie die Zahl im Orderbuch. Liquidiert wird über den Mark-Preis, der Mark-Preis hängt an einem Index, und der Index hängt an einem Markt, der die meisten Stunden der Woche geschlossen ist. Margin, Positionsgröße und die Lücke über Nacht folgen alle aus dieser einen Konstruktion.
Drei Preise, und nur einer schließt Positionen
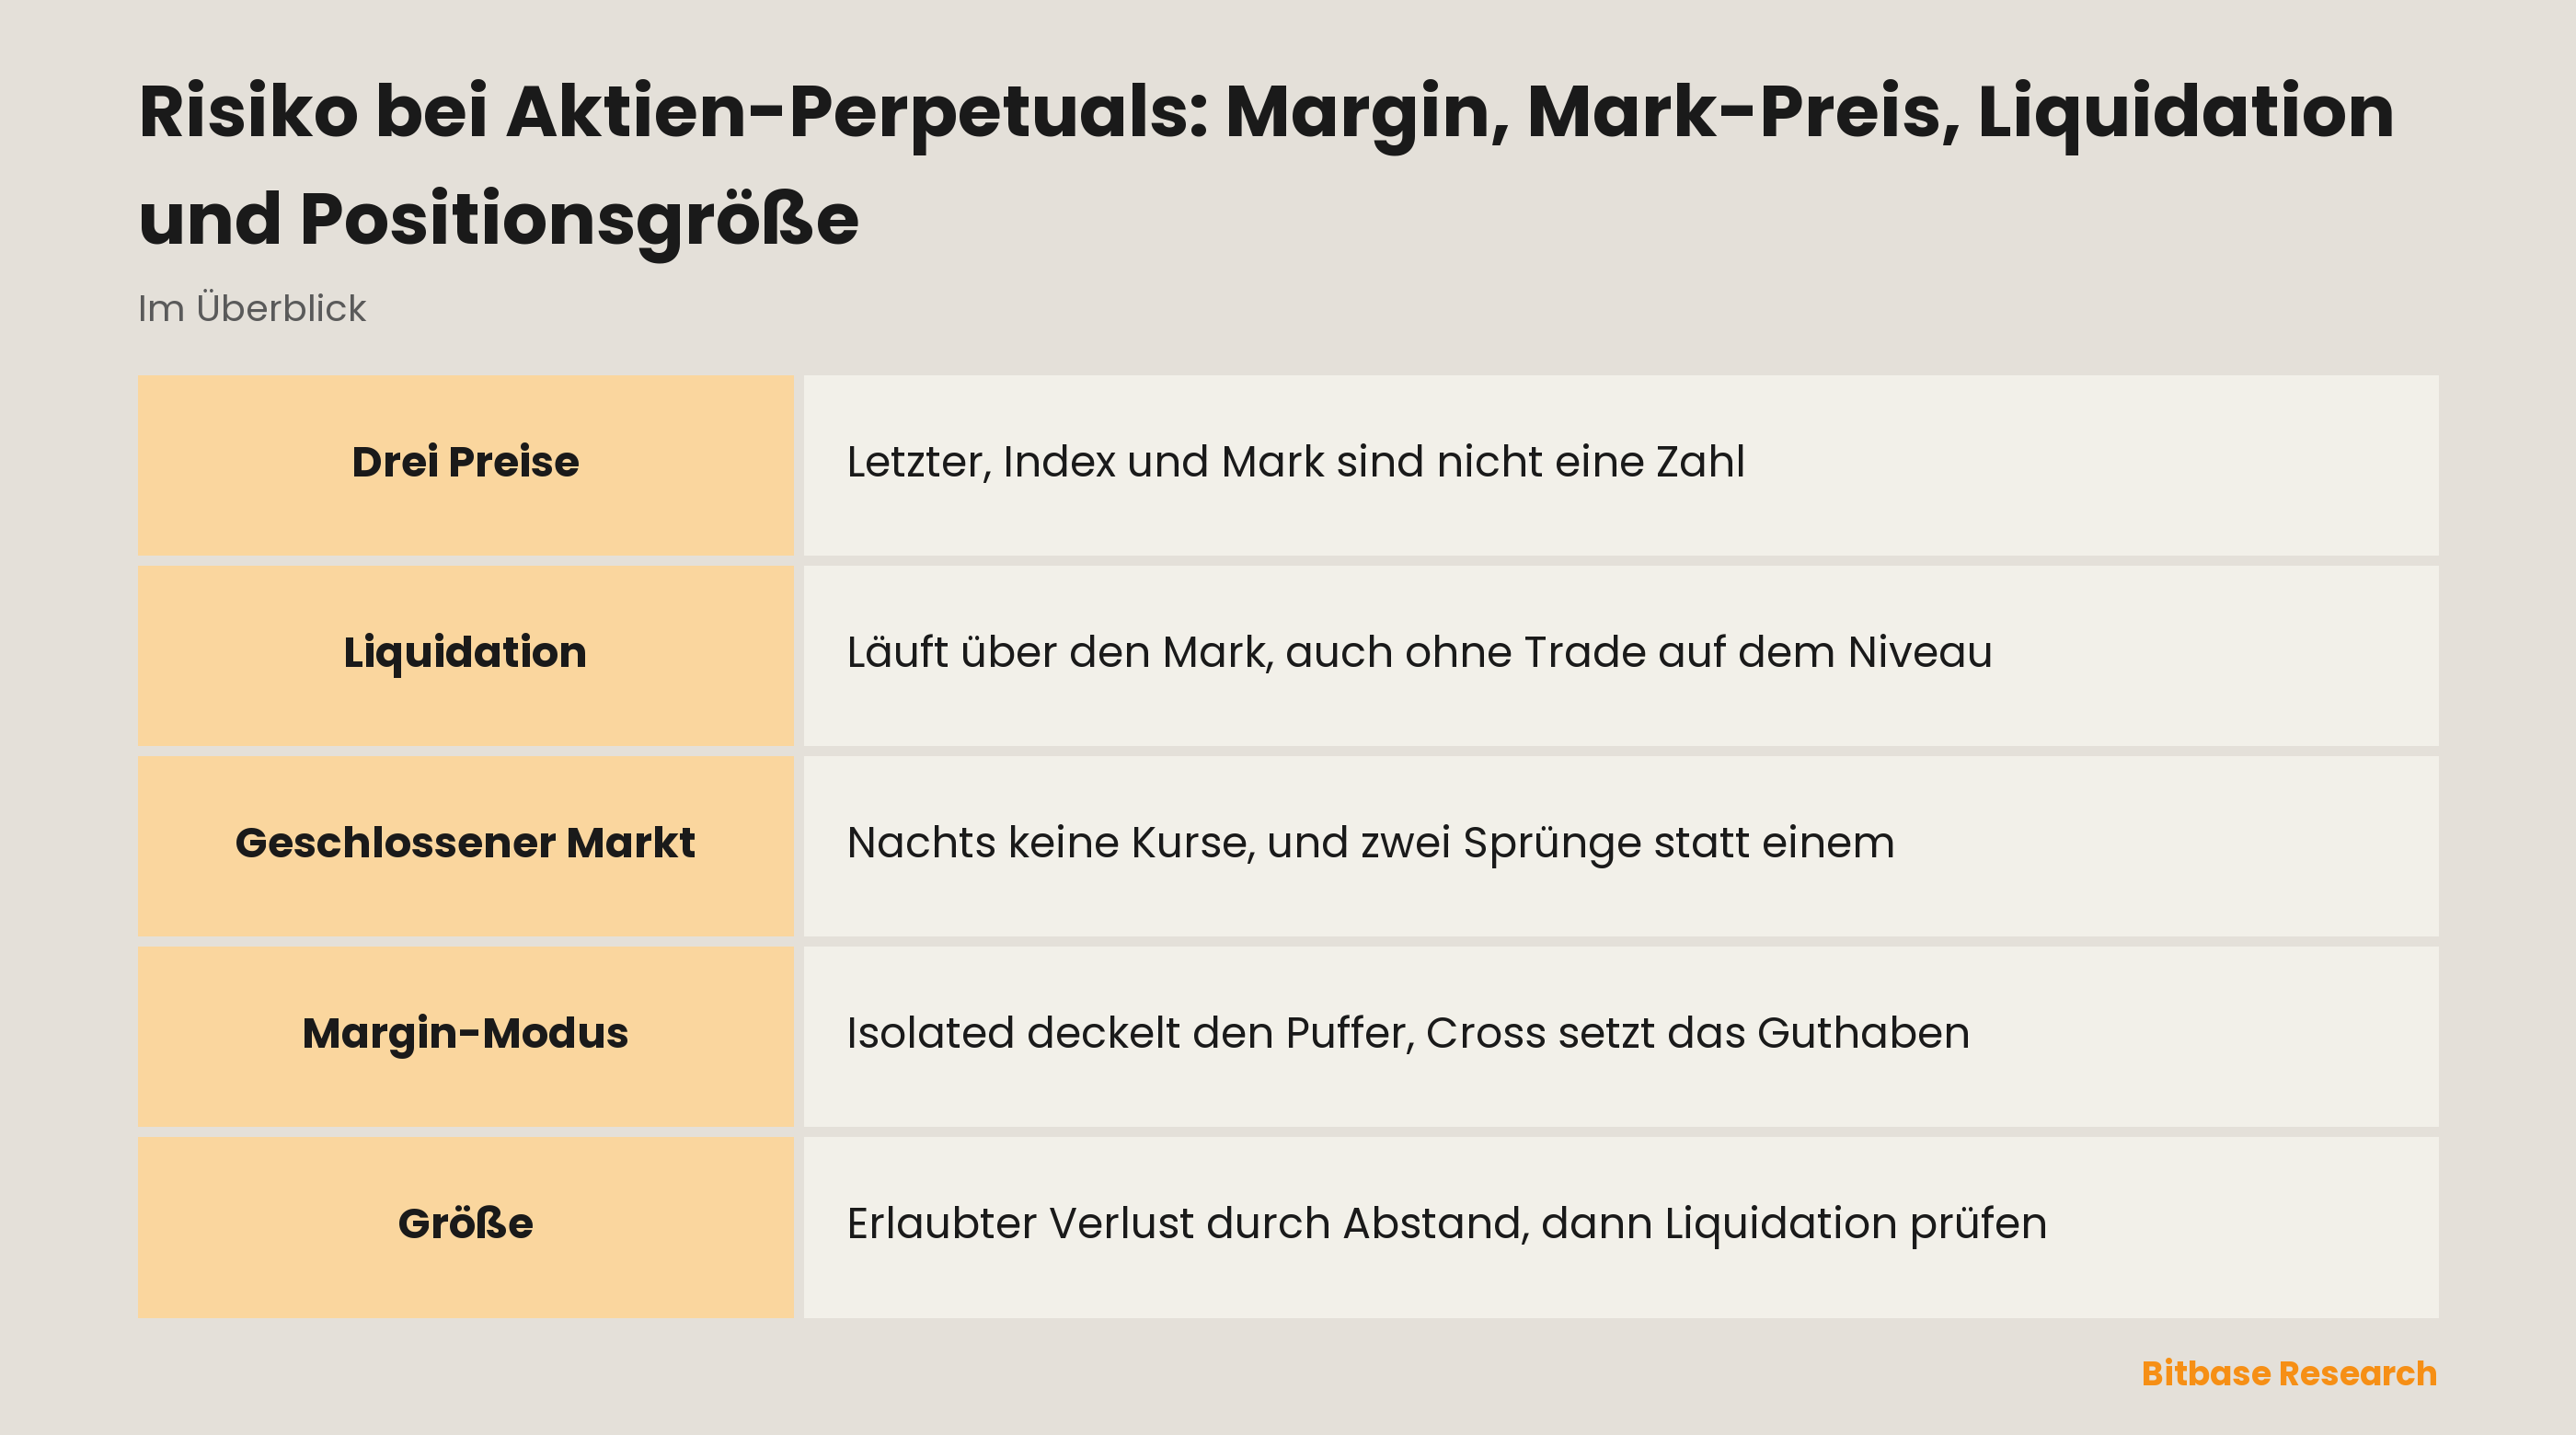
Ein Aktien-Perpetual trägt gleichzeitig drei Preise, und sie für eine einzige Zahl zu halten ist die teuerste Gewohnheit, mit der sich eine Position eröffnen lässt.
Der letzte Preis ist eine Tatsache über einen einzelnen Abschluss: den jüngsten Trade im Orderbuch des Kontrakts selbst. Ihn zeichnet der Chart, und eine entschlossene Order kann ihn bewegen.
Der Index-Preis ist die Referenz aus dem Markt, dem der Kontrakt folgt, gebildet aus dem Kurs der zugrunde liegenden Aktie nach den Quellen, die die Börse auswählt.
Der Mark-Preis ist die Bewertung, die die Börse auf offene Positionen anwendet. An ihm bemessen sich unrealisierter Gewinn und Verlust, die Margin-Quote und die Liquidation.
| Preis | Was er ist | Worüber er entscheidet |
|---|---|---|
| Letzter Preis | Der jüngste Abschluss im Kontrakt selbst | Den Chart und den Ort, an dem eine Market-Order landet |
| Index | Die Referenz aus dem zugrunde liegenden Markt | Woran der Mark-Preis hängt |
| Mark | Die Bewertung offener Positionen durch die Börse | Gewinn und Verlust, Margin-Quote, Liquidation |
Dass über den Mark-Preis liquidiert wird und nicht über den letzten Trade, hat einen schlichten Grund. Das Orderbuch eines Perpetuals ist genau dann am dünnsten, wenn der zugrunde liegende Markt geschlossen ist; wäre der letzte Abschluss der Auslöser, könnte eine aggressive Order Liquidationen in Gang setzen, und jede davon würde weitere Orders in dasselbe Buch schicken. Ein Auslöser, der außerhalb des Kontrakts gebildet wird, macht diese Schleife weit schwerer zu starten. Der allgemeine Mechanismus steht in Mark-Preis und Index-Preis.
Daraus folgt, dass eine Position auf einem Niveau geschlossen werden kann, das im Kontrakt nie gehandelt wurde, und dass sie einen Verlust lange anzeigt, bevor davon etwas realisiert ist.
Was der Mark-Preis tut, während die Aktienbörse geschlossen ist
Ein Krypto-Perpetual bezieht sich auf einen Spotmarkt, der nie schließt, sein Index hat also immer einen frischen Trade. Ein Aktien-Perpetual bezieht sich auf einen Markt, der an jedem Wochentagabend schließt, das ganze Wochenende geschlossen bleibt und an Feiertagen ruht. In den meisten Stunden der Woche erzeugt der Basiswert überhaupt keine neuen Kurse.
Was eine Börse in diesen Stunden mit ihrem Index und ihrem Mark-Preis macht, auf welche Quellen sie ausweicht und ob Funding weiterläuft, ist ein Parameter der Börse und keine Eigenschaft des Instruments. Die Antwort steht auf der Kontraktregelseite der gehandelten Plattform.
Warum die Schließung hier schwerer wiegt als für einen Aktionär, lässt sich ohne jede Regelseite sagen. Den größten Teil kursbewegender Informationen veröffentlichen Unternehmen dann, wenn ihr eigener Markt geschlossen ist. Zahlen kommen planmäßig nach Handelsschluss oder vor Eröffnung, Prognosen und Pflichtmitteilungen folgen demselben Kalender, und Makrodaten treffen vor Handelsbeginn ein. Einen großen Teil ihrer Bewegung macht eine Aktie, wenn niemand sie handeln kann, weshalb der erste Kurs einer Sitzung ein neuer Kurs ist und keine Fortsetzung des letzten.
Eine Schließung erzeugt deshalb zwei Sprünge statt einem. Der erste geschieht im Kontrakt: Nachrichten der Nacht werden vollständig im Derivat bewertet, in einem dünneren Buch als am Tag. Der zweite kommt, wenn der Basiswert wieder öffnet und der Index seinen ersten echten Abschluss des Tages erhält, und der Mark-Preis folgt ihm dorthin. Eine Position kann den ersten Sprung überstehen und vom zweiten geschlossen werden.
Margin ist ein Puffer, und Liquidation der Moment, in dem er aufgebraucht ist
Auf jeder gehebelten Position liegen zwei Anforderungen. Die Initial Margin ist, was zur Eröffnung hinterlegt werden muss; die Maintenance Margin ist die Untergrenze, die hinter der Position bleiben muss, damit die Börse sie weiter trägt. Beide setzt jede Börse selbst, je Kontrakt und meist je Größenstufe, beide werden angepasst, und kein Ratgeber sollte eine Zahl dafür nennen.
Der Mechanismus ist überall derselbe. Die Börse bewertet die Position zum Mark-Preis, rechnet hinterlegte Margin, abgebuchtes Funding und Gebühren ein und vergleicht den Rest mit der Maintenance-Anforderung. Liquidation ist ein buchhalterisches Ereignis und kein Marktereignis: Sie greift, wenn dieser Vergleich scheitert, ganz gleich ob dort jemand handeln wollte. Die Arithmetik steht in Liquidationspreis und gehebeltes Ergebnis, die Anforderung selbst in Margin-Anforderungen und Margin Call.
Oberflächen zeigen dieses Niveau als feststehend an. Ein Liquidationspreis ist eine Schätzung, die sich bewegt. Er bewegt sich, wenn Margin zugeführt oder abgezogen wird, wenn Periode für Periode Funding abgebucht wird, wenn Gebühren auflaufen und wenn eine geänderte Größe die Position in eine andere Stufe schiebt. Bei Cross-Margin bewegt er sich auch dann, wenn Positionen Verluste machen, die mit dieser nichts zu tun haben.
Isolated und Cross ändern die Form des Risikos, nicht seine Größe
Isolated Margin zäunt eine Position ein: Die ihr zugewiesene Margin ist der ganze Puffer, die Liquidation kommt also früher, und auf dem Spiel steht genau diese Margin. Cross Margin lässt den Rest des Guthabens die Position verteidigen, die Liquidation kommt also später, und auf dem Spiel steht das Guthaben. Keiner der beiden Modi macht eine Position kleiner, und keiner ändert, was eine Kursbewegung kostet. Der vollständige Vergleich steht in Cross-Margin und Isolated Margin.
Bei Aktien-Perpetuals greift diese Wahl zusätzlich in den Kalender. Mehrere solche Positionen unter Cross-Margin teilen nicht nur ein Guthaben, sie teilen meist auch ein geschlossenes Fenster und eine Eröffnung. Werte, die sich im Tagesverlauf unabhängig verhielten, können von derselben Makroveröffentlichung in derselben Minute neu bewertet werden, weil die Märkte, auf die sie sich beziehen, gemeinsam öffnen. Eine Korrelation, die tagsüber wie Streuung aussah, wird zur Eröffnung zu einer einzigen Position an einem einzigen Puffer.
Die Größe rückwärts bestimmen, in vier Schritten
Der Text über Perpetual Futures auf Aktien führt strukturell vor, dass die Größe und nicht der Hebel der Regler ist, der Ergebnisse ändert. Gedreht wird dieser Regler von hinten: Die Größe wird nicht zuerst gewählt und danach geprüft, sie kommt zuletzt heraus.
| Schritt | Welche Frage er beantwortet | Was herauskommt |
|---|---|---|
| Erster | Wie viel darf diese Position verlieren? | Ein Betrag, vor der Eröffnung entschieden |
| Zweiter | Bei welchem Kurs wäre die Idee falsch? | Ein Niveau, aus der Idee selbst genommen |
| Dritter | Wie weit liegt dieses Niveau je Einheit vom Einstieg? | Ein Abstand |
| Vierter | Der erlaubte Verlust geteilt durch den Abstand | Die Größe |
Angenommen, die Position darf $100 verlieren, und das Niveau, das die Idee widerlegen würde, liegt je Einheit Exposure $4 vom Einstieg entfernt. Das erste geteilt durch das zweite ergibt fünfundzwanzig Einheiten, und das ist die ganze Rechnung. Beide Werte sind hier nur für die Arithmetik angenommen: Der erste ist eine Entscheidung, der zweite wird vom Chart abgelesen.
Übersprungen wird meist der nächste Schritt. Eine Größe ist erst fertig, wenn das Liquidationsniveau dagegen geprüft wurde. Rechne die Größe in die von der Börse verlangte Margin zurück, finde heraus, wo die Liquidation läge, und vergleiche sie mit dem Niveau aus dem zweiten Schritt. Liegt die Liquidation näher am Einstieg, schließt die Börse die Position, bevor die Idee geprüft ist, und über das Ergebnis entscheidet die Größe statt der Idee.
Danach kommt der Vergleich, den der Kalender erzwingt. Miss den Abstand vom Einstieg zur Liquidation und stelle ihn der Strecke gegenüber, die eine Aktie zwischen einem Schluss und der nächsten Eröffnung zurücklegen kann. Reicht eine gewöhnliche Bewegung über Nacht an dieses Niveau heran, ist die Position für die Sitzung bemessen und nicht für die Nacht, und die meiste Zeit ihres Lebens verbringt sie in der Nacht.
Was die Regelseite beantworten muss
Vier Antworten entscheiden, ob all das wie erwartet funktioniert, und keine davon lässt sich aus dem Verhalten eines Krypto-Perpetuals ableiten: wie der Mark-Preis gebildet wird und was mit ihm geschieht, solange der zugrunde liegende Markt geschlossen ist; die Maintenance-Anforderung bei der tatsächlich gehandelten Größe und nicht auf der untersten Stufe; ob Funding während einer Schließung weiterläuft, denn Kosten, die laufen, während die Referenz stillsteht, ändern den Preis eines gehaltenen Wochenendes; und was bei einer Unterdeckung passiert, also ob ein Verlust die hinterlegte Margin übersteigen kann.
Der Mechanismus ist mit jedem anderen Perpetual geteilt; die Parameter sind es nicht.
Fazit
Drei Preise, ein Puffer und ein Kalender erklären das meiste, was bei Aktien-Perpetuals schiefgeht. Liquidiert wird über den Mark-Preis, der Mark-Preis folgt einem Index, der jede Nacht verstummt, und die Positionsgröße entscheidet, was diese Stille kostet. Die Größe rückwärts aus einem erlaubten Verlust zu bestimmen und danach das Liquidationsniveau gegen eine realistische Bewegung über Nacht zu prüfen, ist der Teil, den ein Trader wirklich steuert. Alles Übrige steht auf der Kontraktregelseite der Börse, und die geht jedem Ratgeber vor, auch diesem.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Funding bei Aktien-Perpetuals: Berechnung, Richtung und Haltekosten
- Risiko-Mechanik von Krypto-Futures: Versicherungsfonds und ADL
- Was sind Krypto-Optionen? Calls, Puts, Basispreis und Verfall
- Bitcoin vs. Ethereum: Worin liegt der Unterschied?
- Soulbound Tokens und On-Chain-Reputation
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Investopedia, Mark to Market: wie offene Positionen bewertet werden investopedia.com
[2] Investopedia, Maintenance Margin: die Untergrenze einer Position investopedia.com
[3] Investopedia, Margin Call: was geschieht, wenn der Puffer erschöpft ist investopedia.com