Du kannst dich auf dasselbe Unternehmen auf drei Arten positionieren, und nur eine davon trägt deinen Namen ins Aktienregister ein. Eine tokenisierte Aktie und ein Aktien-Perpetual folgen beide einem Kurs, ohne dich zum Aktionär zu machen, doch sie sind keine zwei Varianten derselben Idee: Hinter dem Token steht ein namentlich benannter Emittent mit eigenen Bedingungen, während ein Perpetual überhaupt nichts hält. Im Folgenden steht, was jedes der drei Instrumente bei Eigentum, Dividende und Stimmrecht tatsächlich liefert.
Die Leiter des Eigentums hat drei Sprossen
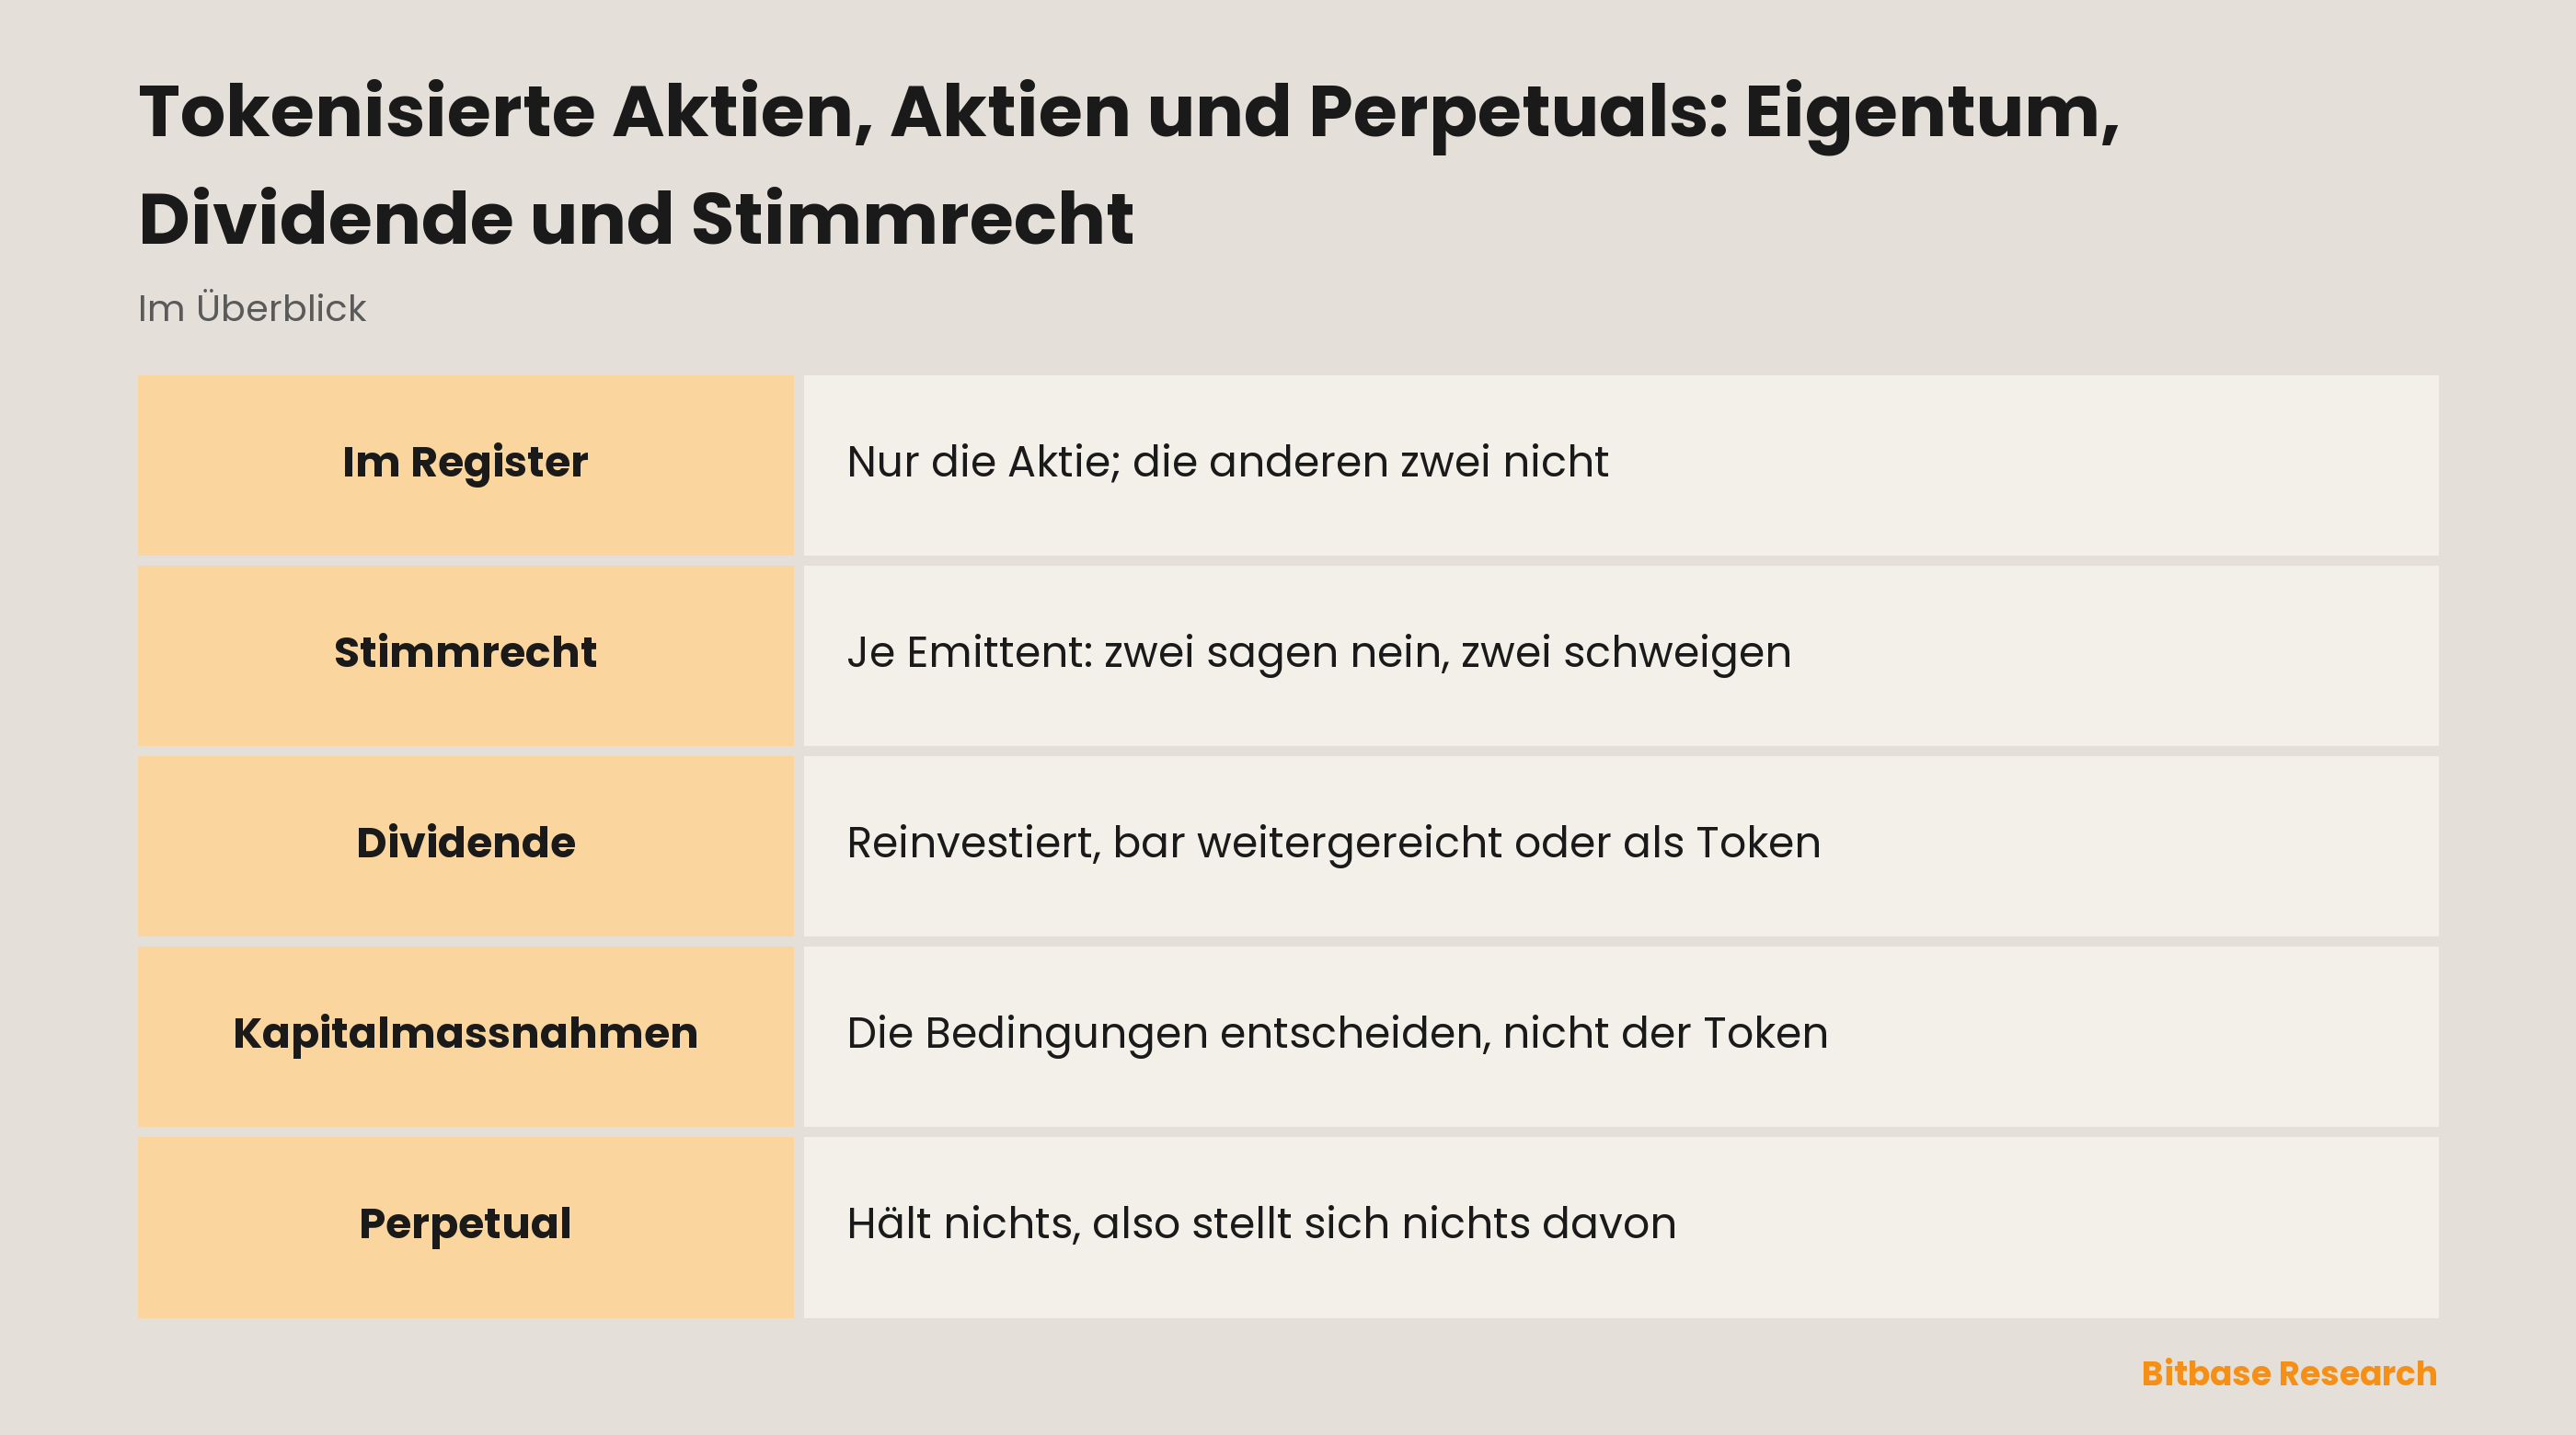
Wer über einen Broker eine Aktie kauft, wird ins Register der Gesellschaft eingetragen, direkt oder über einen Nominee – und alles Weitere folgt genau daraus. Dividende, Stimmrecht und gesetzliche Informationsrechte hängen am Registereintrag, nicht am Kursverlauf. Mit dem Eintrag kommen sie von selbst; ohne ihn kommt keines davon an, solange niemand eigens einen Weg dafür baut.
Eine tokenisierte Aktie ist der Versuch, diesen Weg zu bauen, und sie ist kein einzelnes Produkt. Unter diesem Etikett werden mindestens vier Konstruktionen verkauft, und sie beantworten die Eigentumsfrage so unterschiedlich, dass ein Satz, der für die eine stimmt, für die nächste falsch ist. Zuerst ist also zu klären, welcher Emittent hinter einem Kürzel steht; oft verrät es schon das Symbol, was der Beitrag was das Symbol einer tokenisierten Aktie über ihren Emittenten sagt aufschlüsselt.
Ein Aktien-Perpetual steht am anderen Ende derselben Leiter. Es hält nichts, verweist auf einen Kurs und wird nie in einen Vermögenswert abgerechnet.
| Was du hältst | Eintrag im Aktienregister | Dividende | Stimmrecht |
|---|---|---|---|
| Über einen Broker gekaufte Aktie | Ja | Ja, wie beschlossen | Ja, je nach Gattung |
| Tokenisierte Aktie | Nein, stattdessen eine Emittentenkonstruktion | Nach den Bedingungen des Emittenten | Nach den Bedingungen des Emittenten |
| Aktien-Perpetual | Nein, gar nichts | Nein | Nein |
Die ganze Arbeit steckt in der mittleren Zeile. „Nach den Bedingungen des Emittenten“ weicht der Frage nicht aus, sondern ist die Antwort.
Aktionärsrechte sind eine Antwort pro Emittent
Es gibt einen Satz, der sicher klingt und es nicht ist: Tokenisierte Aktien gewähren keine Aktionärsrechte. Zwei der vier Emittenten sagen über ihr eigenes Produkt etwas sehr Ähnliches. Die beiden anderen haben es nicht gesagt, und es für sie auszusprechen macht aus einem Schweigen eine Behauptung.
Ondo schreibt es in der eigenen Dokumentation klar hin: Inhaber erhalten weder Stimmrechte als Aktionär noch gesetzliche Informationsrechte oder sonstige Aktionärsrechte. Das ist eine Produktbeschreibung und keine vorsichtige Formel, und es passt zur Konstruktion: Ein Ondo-Token ist als Total-Return-Tracker gebaut und nicht als Anspruch auf eine bestimmte Aktie.
Robinhood landet auf einem anderen Weg an einer ähnlichen Stelle, denn der Rechtsform nach ist sein Produkt gar keine tokenisierte Aktie. Classic Stock Tokens sind Derivatekontrakte zwischen dir und Robinhood, bepreist zu den Kursen der zugrunde liegenden Wertpapiere, ohne Rechte an ihnen zu gewähren; die Basiswerte gehören Robinhood selbst und liegen bei einem in den USA lizenzierten Institut. Es gibt nichts weiterzureichen, weil der Vertrag mit dem Broker besteht und nicht mit dem Unternehmen.
Bei xStocks bricht die öffentliche Aktenlage ab. Backed gibt an, jeder xStock sei 1:1 durch den in regulierter Verwahrung gehaltenen Basiswert gedeckt, und beschreibt das, was der Inhaber hat, als Exposure gegenüber dem Wert dieser Besicherung und als Anspruch darauf, nicht auf die daran hängenden Rechte. Das ist eine Aussage über Besicherung, nicht über Stimmrecht, das die offizielle Seite nicht behandelt.
Bei Dinari klafft dieselbe Lücke an derselben Stelle. Die Dokumentation erklärt, was ein dShare ist, wie die Ausgabe einer über Alpaca ausgeführten Brokerorder folgt und wie Dividenden behandelt werden – Aktionärsrechte kommen darin nirgends vor. Eine fehlende Aussage ist keine Aussage.
| Emittent | Was der Token ist | Deckung | Zu Aktionärsrechten |
|---|---|---|---|
| Ondo | Tokenisierte Aktie als Total-Return-Tracker | Nicht ein Token je Aktie | Angegeben: keine, Stimmrecht inbegriffen |
| Robinhood | Derivatekontrakt mit Robinhood | Basiswert gehört Robinhood | Angegeben: keine Rechte am Basiswert |
| xStocks | Tokenisiertes Wertpapier einer Jersey-Gesellschaft | 1:1, regulierte Verwahrung | Auf der offiziellen Seite nicht behandelt |
| Dinari | dShare, ausgegeben bei Orderausführung | 1:1 zum Wertpapier | In ihrer Dokumentation nicht behandelt |
Die Arbeitsregel aus dieser Tabelle lautet den Emittenten vor dem Kürzel lesen, und die beiden leeren Felder bleiben leer statt zu einem stillen „Nein“ zu werden.
Dividenden nehmen drei Wege, und ein Emittent schweigt
Bei einer gewöhnlichen Aktie beschliesst die Gesellschaft die Dividende und zahlt sie in bar an denjenigen, der das Papier am Stichtag hält. Nichts davon überträgt sich automatisch auf einen Token.
Ondo zahlt gar keine aus. Dividenden des Basiswerts werden nach Abzug der Quellensteuer in das reinvestiert, was der Token abbildet, sodass am Zahltag nichts in der Wallet landet. Genau deshalb gibt Ondo an, dass ein Token nicht zwingend dem Wert einer Aktie entspricht und dass die beiden Kurse nicht immer übereinstimmen.
Robinhood reicht Bargeld weiter. Zahlt die zugrunde liegende Aktie oder das ETP eine Dividende, reicht Robinhood einen entsprechenden Betrag in bar an berechtigte Inhaber weiter.
Dinari verteilt, sobald das Geld aus dem Basiswert eingeht. Direkte Inhaber bekommen USD+, Inhaber der gewrappten Version dagegen den Basis-dShare in ihre gewrappte Position gebucht, die Ausschüttung kommt also als weiterer Token und nicht als Währung.
Bei xStocks ist die Aktenlage leer. Beschreibungen eines Rebasing- oder Multiplikatormechanismus kursieren in Sekundärquellen, keine davon ist eine Aussage des Emittenten selbst und keine taugt für eine Seite, die um Nachprüfung bittet.
Drei Wege und eine Lücke, und das für formal dasselbe Kapitalereignis.
Splits und Kapitalmassnahmen folgen den Bedingungen, nicht dem Token
Ein Split ändert Stückzahl und Notierung auf der Registerseite. Was er mit einem Token macht, entscheiden die Bedingungen des Emittenten, und die Dokumentation hinter dieser Seite legt für keinen der vier ein Splitverfahren fest. Ein angrenzender Fakt ist belegt: Ondo gibt an, der Handel könne rund um Kapitalmassnahmen und aus Risikogründen ausgesetzt werden – die Konstruktion reagiert also darauf.
Alles Weitere wäre Erfindung, deshalb steht hier die Regel statt einer Vermutung. Wie Kapitalmassnahmen behandelt werden, ist eine Bedingung aus der Dokumentation des Emittenten selbst, und nur dort lässt sie sich nachlesen. Bedingungen kann der Emittent ändern, die Antwort trägt also ein Datum, und das Datum wiegt so schwer wie sie.
Die Handelszeiten sagen dasselbe kürzer. Ondo beschreibt seine Token als 24/5 handelbar statt rund um die Uhr, während die xStocks-Seite ihre Token als on-chain 24/7 handelbar beschreibt. Das sind zwei Emittenten, die zwei Konstruktionen beschreiben, und keine Eigenschaft der „Tokenisierung“ selbst.
Die Perpetual-Spalte löst die Frage auf
Ein Aktien-Perpetual hält keine abgeschwächte Fassung dieser Rechte, es hat schlicht keinen Ort dafür. Es gibt keinen Registereintrag, keinen Emittenten, der für dich etwas hält, und kein Zahldatum, um das herum etwas gebaut wäre. Es wird nichts gehalten, also kann nichts weitergereicht werden. Dividenden, Stimmen und Kapitalmassnahmen haben keinen Weg in einen Vertrag, dessen ganzer Inhalt eine Kursreferenz ist.
Statt eines Abrechnungstermins trägt ein Perpetual Funding: eine periodische Zahlung zwischen Long und Short, die den Kurs nahe an der Referenz hält; Mechanik und Kosten schlüsselt der Leitfaden zu Aktien-Perpetuals auf. Zelle für Zelle vergleichen lässt sich beides nicht: Die eine Frage gilt der Konstruktion eines Dritten, die andere einem Vertrag.
Wie du diese drei Fragen für ein konkretes Kürzel selbst beantwortest
Fang beim Emittenten an und nicht beim Unternehmen, dessen Name der vertraute Teil ist und zugleich derjenige, der nichts über den Inhalt sagt. Stelle fest, welche der vier Konstruktionen hinter dem Symbol steht, öffne dann die Dokumentation des Emittenten selbst statt irgendeiner Zusammenfassung und lies drei Dinge der Reihe nach: Rechte, Dividenden, Kapitalmassnahmen. Wo ein Dokument schweigt, notiere es als Schweigen; genau diese Gewohnheit verhindert, dass aus einer Lücke leise ein Fakt wird.
Halte auch das Lesedatum fest, denn Zugangsregeln, Rücknahmebedingungen und Handelszeiten gehören dem Emittenten und können sich ändern. Die Zugangswege unterscheiden sich zudem nach Rechtsraum, worum es gesondert in wie man US-Aktien mit Stablecoins kauft geht, während das grössere Bild in wie reale Vermögenswerte tokenisiert werden steht.
Fazit
Eine Aktie trägt dich ins Register ein, und die Rechte folgen aus diesem Eintrag. Ein Perpetual setzt dich in einen Vertrag, der nichts hält, sodass sich die Rechtefrage nie stellt. Die tokenisierte Aktie steht dazwischen, und eine einzige Antwort gibt es für sie nicht, nur die Antworten von vier Emittenten, von denen sich zwei zu Aktionärsrechten geäussert haben und zwei nicht. Jede Aussage oben führt auf eine Seite des Emittenten selbst zurück, unten aufgeführt; wo diese schweigen, schweigt auch dieser Text, und die geltende Dokumentation des Emittenten steht über jeder Zusammenfassung, auch über dieser.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- SoFi-Aktie (SOFI) kaufen: Handelswege, Kosten und Risiken
- SQQQ kaufen: tägliches inverses Exposure gegen den Leerverkauf von QQQ
- TLT kaufen: Handelszeiten, Kosten und die Risiken eines Anleihen-ETF
- XLK ETF erklärt: Wer entscheidet, was der Fonds hält
- Was ist Bitcoin-Dominanz (Bitcoin Dominance)
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Ondo Finance, Dokumentation Ondo Tokenized Stocks, Abschnitt Overview docs.ondo.finance
[2] xStocks, offizielle Website xstocks.com
[3] Robinhood Europe, UAB, Produktseiten Invest für die Europäische Union robinhood.com
[4] Dinari, Dokumentation, What is a dShare docs.dinari.com
[5] Dinari, Dokumentation, Dividend Payments docs.dinari.com