Ein Aktien-Perpetual hält nichts, läuft nie aus und lässt sich die gewählte Richtung laufend bezahlen. Aus dieser Kombination entsteht ein Instrument, das sich weder wie die Aktie verhält, der es folgt, noch wie eine Option, noch wie die Index-Futures, mit denen es oft verwechselt wird. Und was ein Aktien-Perpetual von einem Krypto-Perpetual trennt, ist nicht der Hebel – es ist, dass der Markt, auf den es sich bezieht, jeden Abend schliesst.
Was ein Aktien-Perpetual ist
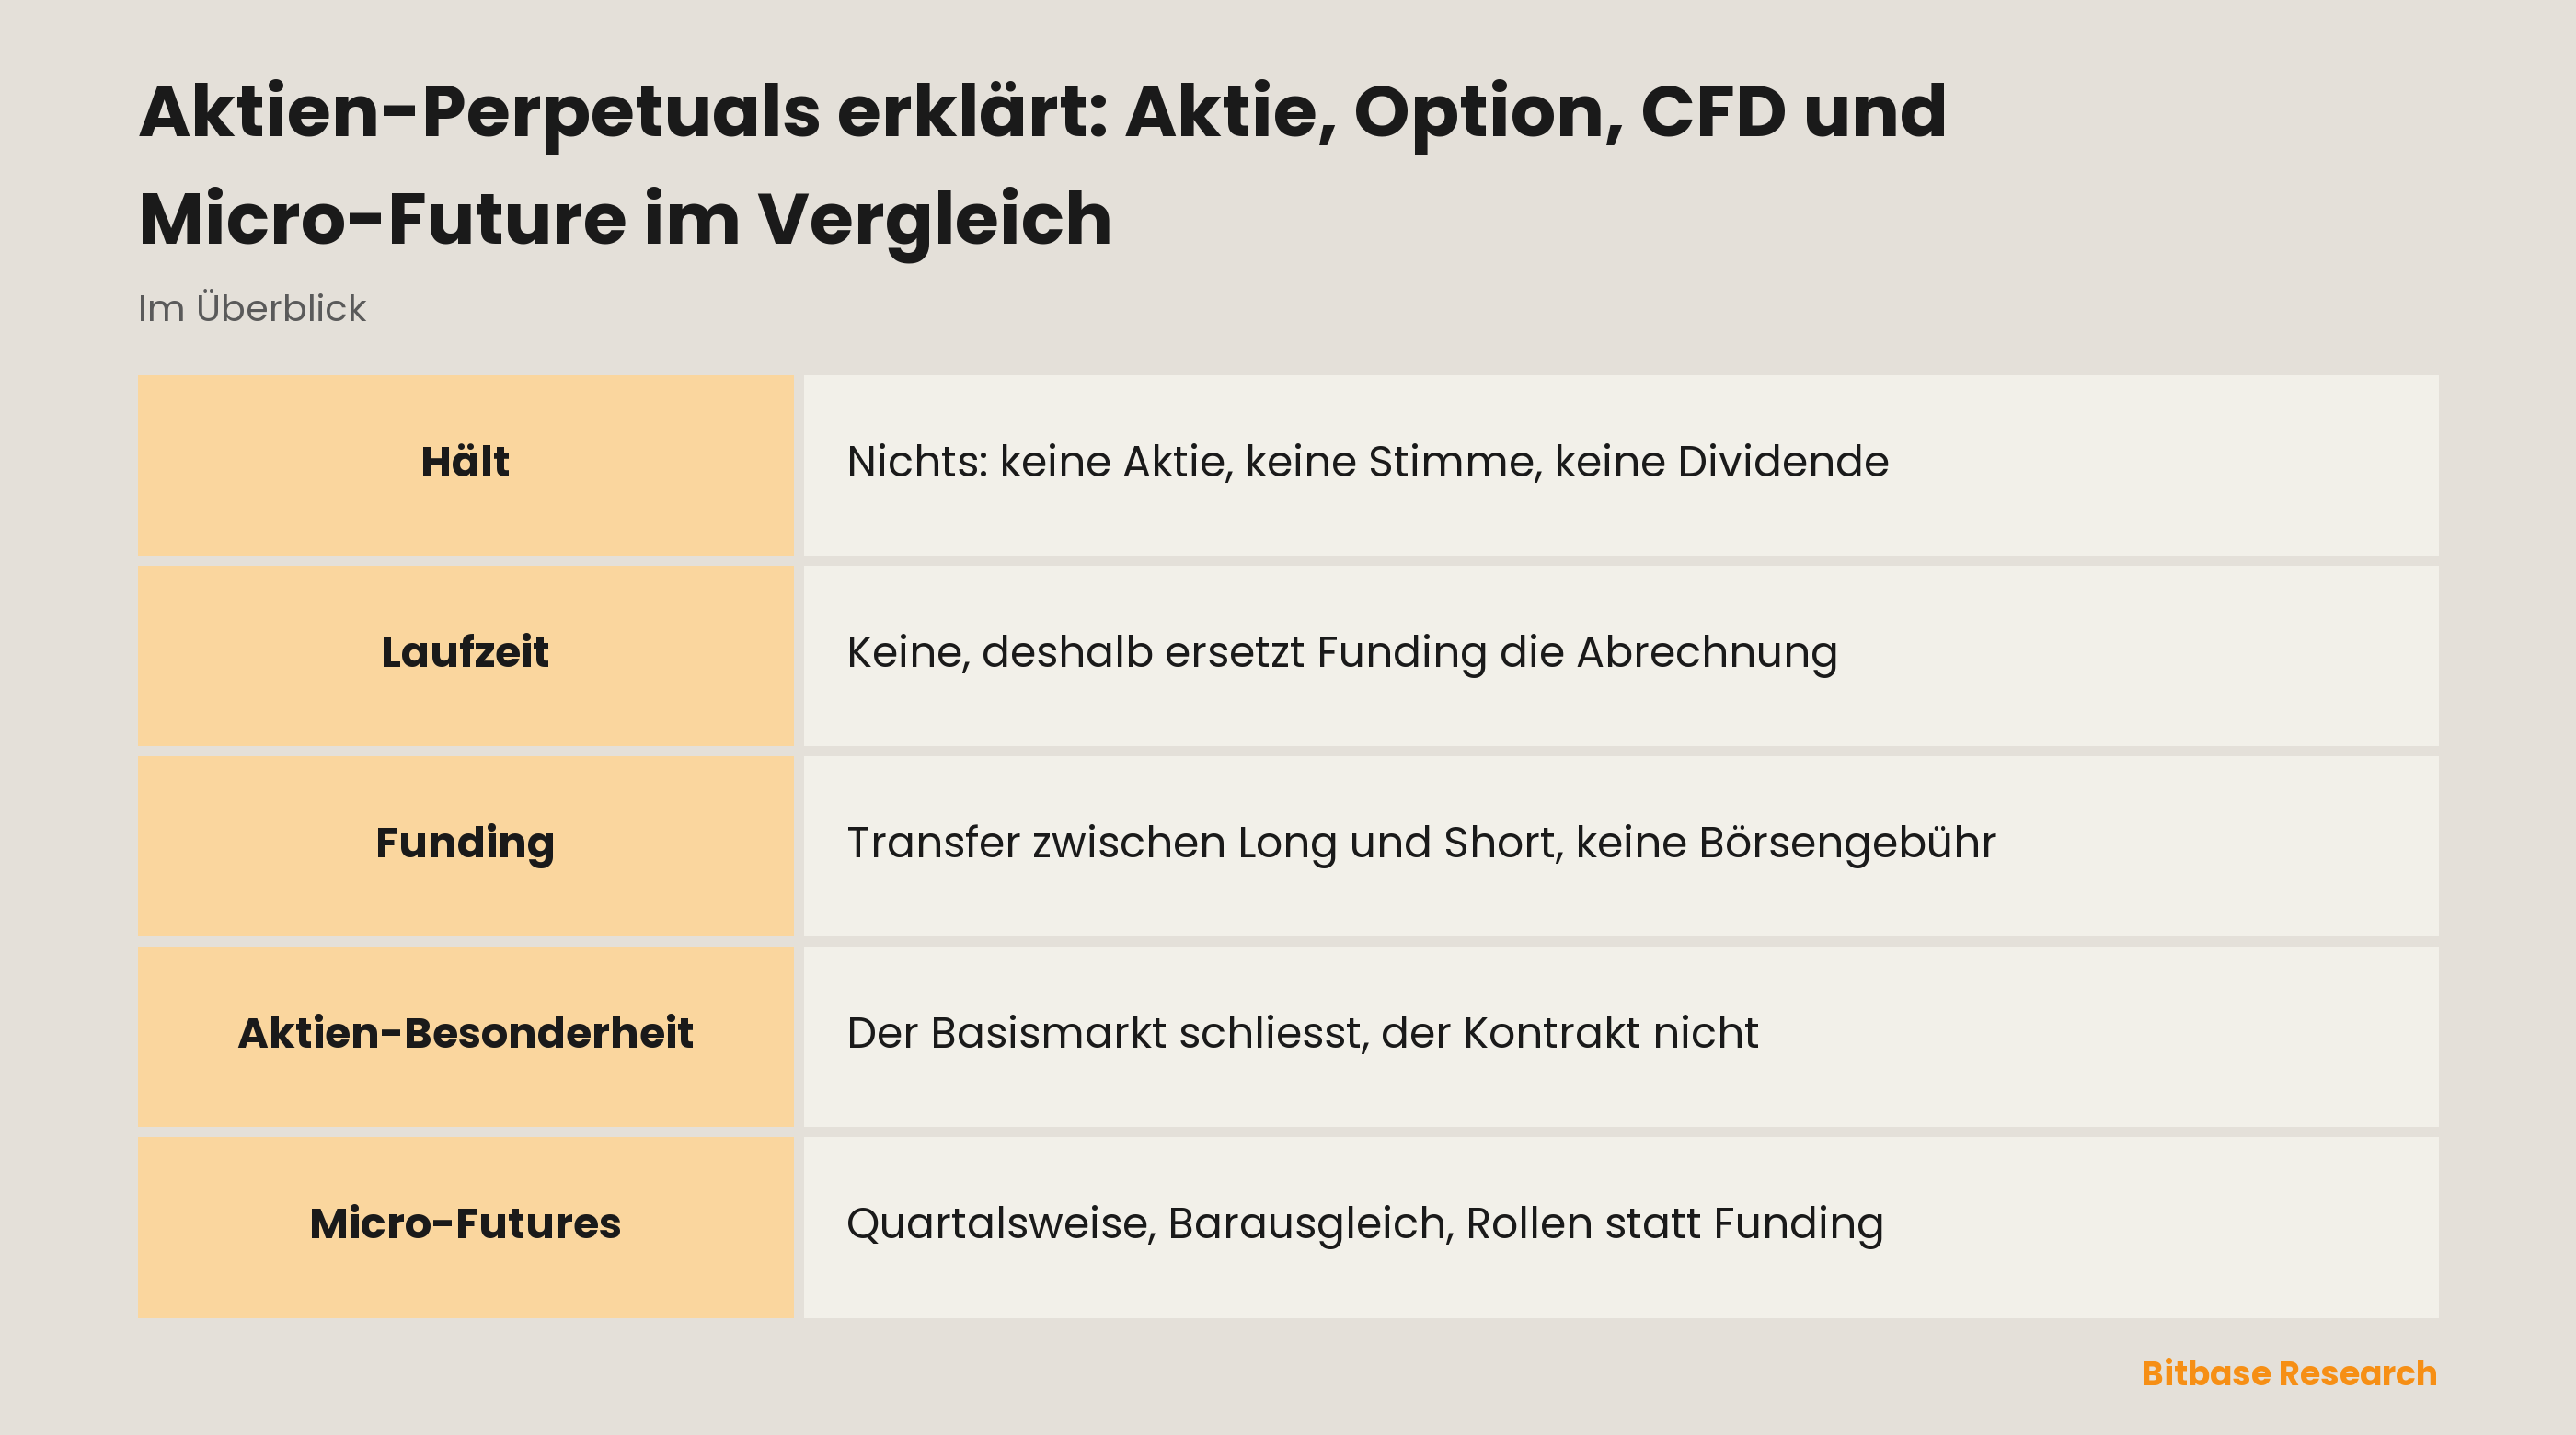
Ein Perpetual-Futures-Kontrakt auf eine Aktie ist eine Vereinbarung, deren Wert dem Kurs dieser Aktie folgt. Er hält keine Aktie, gewährt keine Aktionärsrechte und hat kein Abrechnungsdatum. Margin und Abrechnung laufen in einem Stablecoin, nicht in der Währung, in der der Basiswert gehandelt wird.
Aus der Definition folgen drei Eigenschaften, und jede praktische Frage zu dem Instrument führt auf eine davon zurück. Es gibt keine Fälligkeit, eine Position lässt sich also unbegrenzt halten, und es wird nichts gerollt. Es wird nichts gehalten, also gibt es keine Dividende, keine Stimme und keinen Anspruch gegen das Unternehmen. Und weil keine Lieferung den Kontrakt an den Basiswert bindet, muss etwas anderes diese Bindung leisten – an dieser Stelle kommt Funding ins Spiel.
Warum es Funding überhaupt gibt
Ein Future mit Fälligkeit nähert sich dem Kassakurs an, weil er gegen ihn abgerechnet wird. Ein Perpetual hat kein solches Datum und braucht deshalb einen fortlaufenden Mechanismus, der seinen Preis in der Nähe der Referenz hält. Dieser Mechanismus ist die Finanzierungsrate: eine periodische Zahlung zwischen Long- und Short-Seite, berechnet auf den Nominalwert der Position und nicht auf die gestellte Margin.
Die Richtung lohnt es sich einzuprägen. Notiert das Perpetual über seiner Referenz, zahlen Longs an Shorts; das verteuert eine Long-Position und zieht den Kontrakt zurück nach unten. Notiert es darunter, zahlen Shorts an Longs. Funding ist damit keine Gebühr, die der Handelsplatz einzieht – es ist ein Transfer zwischen Händlern, und die eigene Gebührenordnung des Platzes liegt separat obendrauf.
Die praktische Folge: Zeit ist ein Kostenfaktor. Eine Richtungsmeinung, die nach sechs Wochen recht behält, kann trotzdem Geld verlieren, wenn Funding sechs Wochen lang gegen die Position lief. Wie sich das rechnet, führt was es kostet, ein Perpetual zu halten Schritt für Schritt vor; hier geht es um die Struktur. Ein Perpetual bepreist Richtung fortlaufend statt an einem einzigen Abrechnungstag, und fortlaufende Bepreisung heisst fortlaufende Kosten.
Die Schicht, die nur Aktien haben
Alles bisher Gesagte gilt für ein Perpetual auf jeden beliebigen Basiswert. Besonders wird ein Aktien-Perpetual durch den Kalender darunter.
Ein Krypto-Perpetual bezieht sich auf einen Kassamarkt, der nie schliesst. Es gibt immer einen frischen Abschluss, aus dem sich ein Index bauen lässt, und der Abstand zwischen zwei Referenzpreisen misst sich in Sekunden. Ein Aktien-Perpetual bezieht sich auf einen Markt, der an jedem Werktagabend schliesst, das ganze Wochenende zu bleibt und an Feiertagen nicht öffnet. In diesen Stunden hat der Basiswert überhaupt keine neuen Abschlüsse.
Aus dieser einen Tatsache folgt das meiste, was Leute überrascht:
Die Referenz steht, der Kontrakt läuft weiter. Preisfindung während einer Schliessung passiert vollständig im Derivat, auf Grundlage dessen, was an Informationen eintrifft. Eröffnungen reissen Lücken. Nachrichten nach Handelsschluss nimmt zuerst das Perpetual auf und die Aktie erst, wenn ihr Markt wieder öffnet – zur Eröffnungsglocke können beide weit auseinanderliegen. Und eine Position kann über Nacht geschlossen werden: Liquidation läuft über den Markierungspreis, und der bewegt sich, ob die Börse der Aktie geöffnet hat oder nicht.
Wie ein bestimmter Handelsplatz seinen Markierungspreis während einer Schliessung bildet – aus welchen Quellen, wie geglättet, ob Funding normal anfällt – ist ein plattformspezifischer Parameter. Lies die Kontraktregeln der Plattform, auf der du handelst. Nur dort steht die massgebliche Antwort, und sie ändert sich.
Der Vergleich mit den Alternativen
| Instrument | Was gehalten wird | Fälligkeit | Haltekosten | Zeiten |
|---|---|---|---|---|
| Aktie | Eingetragenes Eigenkapital | Keine | Keine, sofern nicht finanziert | Börsensitzung |
| Tokenisierte Aktie | Die Struktur eines Emittenten, kein Eigenkapital | Keine | Nach Emittentenbedingungen | Vom Emittenten gesetzt |
| Aktien-Perpetual | Nichts | Keine | Funding, in beide Richtungen | Durchgehend |
| Micro-Index-Future | Nichts | Vierteljährlich | Rollen statt Funding | Globex, mit Tagespause |
| Option | Ein Recht, keine Pflicht | Ja | Prämie und Zeitwertverfall | Börsensitzung |
| CFD | Ein Vertrag mit einem Händler | Meist keine | Übernachtfinanzierung | Zeitplan des Händlers |
Zwei Zeilen lohnen langsames Lesen.
Micro-Index-Futures sind der nächste Verwandte und trotzdem nicht dasselbe. Der CME Micro E-mini Nasdaq-100 lautet auf $2 mal den Nasdaq-100-Index, der volle E-mini auf $20; der Micro E-mini S&P 500 auf $5 gegen $50. Beide Micros ticken in denselben 0,25 Indexpunkten wie ihre grösseren Geschwister, der Dollarwert eines Ticks ist also ein Zehntel. Sie handeln an der CME Globex von Sonntagabend bis Freitagnachmittag mit einer täglichen Wartungspause und laufen vierteljährlich aus, bar abgerechnet gegen eine besondere Eröffnungsnotierung am dritten Freitag im März, Juni, September und Dezember. Ein Perpetual hat nichts davon: kein Quartalsdatum, kein Rollen, keine Wartungspause – dafür Funding in jeder Periode.
Eine Anmerkung zur Benennung, weil der Fehler häufig ist: NQ folgt dem Nasdaq-100-Index, und QQQ ist ein ETF, der demselben Index folgt. Das sind verschiedene Produkte mit verschiedener Mechanik. Ein Index-Future ist kein „Future auf den ETF“.
Optionen beantworten eine andere Frage. Wer eine Option hält, kann die Richtung treffen und trotzdem die Prämie an die Zeit verlieren. Wer ein Perpetual hält, kann die Richtung treffen und trotzdem an Funding verlieren. Im Auszug sehen beide Verluste ähnlich aus und stammen aus völlig verschiedenen Quellen: einmal der Verfall eines Rechts mit Ablaufdatum, einmal ein Transfer an die Gegenseite eines offenen Kontrakts.
Grösse regeln, nicht Hebel
Der häufigste Denkfehler behandelt den Hebel als Risikoregler. Das ist er nicht. Der Hebel bestimmt, wie viel Margin eine Position bindet; die Positionsgrösse bestimmt, was eine Kursbewegung kostet.
Eine brauchbare Gewohnheit ist, rückwärts zu rechnen. Erst festlegen, wie viel die Position verlieren darf, dann den Kurs suchen, bei dem dieser Verlust eintritt, und die Grösse so wählen, dass beides zusammenpasst – und anschliessend prüfen, ob der resultierende Liquidationskurs ausserhalb dessen liegt, was die Aktie über Nacht plausibel zurücklegt. Bei einem Aktien-Perpetual wiegt diese letzte Prüfung schwerer als bei einem Krypto-Perpetual, gerade weil eine Nachtlücke hier ein gewöhnliches Ereignis ist und kein seltenes.
Der Margin-Modus ändert die Form des Risikos, nicht seine Grösse. Isolierte und Cross-Margin unterscheiden sich darin, was einen Verlust auffangen darf: isoliert schirmt die Margin der Position selbst ab, cross lässt den restlichen Kontostand sie verteidigen und setzt damit den Rest ebenfalls aufs Spiel.
Konkrete Erhaltungsmargin-Sätze, Stufen und Maximalhebel legt jeder Handelsplatz je Kontrakt fest, und sie werden angepasst. Sie gehören auf die Regelseite des Platzes, nicht in einen Leitfaden.
Was vor der ersten Position zu prüfen ist
Vier Dinge entscheiden, ob sich das Instrument wie erwartet verhält, und alle vier sind plattformspezifisch:
1. Der Funding-Zeitplan – wie oft abgerechnet wird und ob überhaupt, solange der Basismarkt geschlossen ist.
2. Die Bildung des Markierungspreises – woraus der Index entsteht und was während einer Schliessung mit ihm passiert.
3. Die Margin-Stufen – der Erhaltungssatz in der gehandelten Grösse, nicht in der kleinsten.
4. Verfügbarkeit – Produkte und Zulassung unterscheiden sich je Rechtsraum und ändern sich ohne Ankündigung.
Keiner dieser Punkte lässt sich daraus ableiten, wie sich ein Krypto-Perpetual verhält. Der Mechanismus ist gemeinsam, die Parameter sind es nicht.
Fazit
Primärquelle für die Micro- und E-mini-Zahlen oben sind die Kontraktspezifikationsseiten der CME Group. Die Mechanik, die ein Aktien-Perpetual mit jedem anderen Perpetual teilt, rechnen die von dieser Seite verlinkten Artikel Schritt für Schritt vor. Für alles Plattformspezifische – Funding-Intervalle, Bildung des Markierungspreises, Margin-Stufen, Verfügbarkeit nach Rechtsraum – ist die Kontraktregelseite der gehandelten Plattform die einzige Autorität, und sie steht über jedem Leitfaden.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ES und MES: Kontraktgrösse, Margin, Handelszeiten und Rollen
- FOMC und Aktienderivate: Volatilität, Ausführung und Positionsrisiko
- NQ vs. MNQ: Kontraktgrösse, Margin, Handelszeiten und Rollen
- ADX und die Messung der Trendstärke
- Gleitende Durchschnitte im Krypto erklärt
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME Micro E-mini Nasdaq-100: Multiplikator, Tick, Zeiten und Abrechnung www.cmegroup.com
[2] CME Micro E-mini S&P 500: Kontraktgrösse und vierteljährlicher Barausgleich zum SOQ www.cmegroup.com