Ein Transfer holt eine tokenisierte Aktie aus der Verwahrung der Plattform in deine eigene, und die Verwahrung ist das Einzige, was dabei umzieht. Der Emittent, der den Token geschrieben hat, entscheidet weiterhin, was er wert ist, wann er handelbar ist und ob er je zurückgegeben werden kann. Was sich ändert, ist die Frage, wer die Folgen trägt, wenn etwas schiefgeht.
Was ein Transfer wirklich ändert
Eine tokenisierte Aktie in eine Wallet zu transferieren, die du selbst kontrollierst, beendet eine Beziehung und beginnt eine andere. Die Plattform hält das Gut nicht länger für dich, du hältst es ab jetzt selbst. Das ist ein Wechsel des Verwahrers, und deshalb ist der Unterschied zwischen verwahrter und nicht verwahrter Haltung der passende Rahmen für diese Entscheidung.
Alles oberhalb des Verwahrers bleibt, wo es war. Den Token hat ein Emittent geschaffen, nach seiner Struktur und seinen Bedingungen, und daran ändert sich nichts. Sein Wert hängt weiterhin davon ab, dass dieser Emittent arbeitet, dass er hält, was seine Dokumentation beschreibt, und dass er Bedingungen einhält, die er jederzeit ändern darf. Eine Adresse in einem öffentlichen Register steht zwischen dir und der Plattform, nicht zwischen dir und dem Emittenten.
Gewechselt hast du den Verwahrer, nicht den Emittenten. Der Schritt fühlt sich an wie das Entfernen eines Mittelsmanns, und einer verschwindet tatsächlich: der Handelsplatz. Der Emittent war in diesem Sinn nie ein Mittelsmann. Er ist die Gegenpartei, und einen Token zwischen Wallets zu bewegen lässt ihn genau dort, wo er stand.
Das Risiko, das wegfällt, und das Risiko, das dazukommt
Eigenverwahrung tokenisierter Aktien wird meist als Beseitigung von Risiko beschrieben, und ein Risiko beseitigt sie wirklich. Solange eine Plattform das Gut für dich hält, stehen ihre Zahlungsfähigkeit, ihre internen Kontrollen und ihre betrieblichen Entscheidungen zwischen dir und dem, was du gekauft hast. Hol den Token heraus, und sie stehen dort nicht mehr.
An ihre Stelle tritt ein Risiko mit sehr kurzer Verantwortungskette. Einen eigenverwahrten Token bewegt, wer die Signatur erzeugen kann, und sonst niemand: kein Konto, das sich sperren liesse, keine Prüfung zwischen Anweisung und Ausführung, keine Partei mit der Befugnis, einen Transfer nachträglich rückgängig zu machen. Der Unterschied zwischen privatem Schlüssel und Seed-Phrase hört hier auf, eine Frage der Begriffe zu sein.
Eigenverwahrung tauscht das Risiko des Verwahrers gegen dein eigenes und lässt das Risiko des Emittenten unberührt. Die Wahl zwischen Hardware-Wallet und Software-Wallet wirkt nur auf das mittlere Glied. Kein Punkt auf dieser Liste ändert etwas daran, was passiert, wenn der Emittent seine Bedingungen ändert oder den Betrieb einstellt.
Die Chain läuft die ganze Woche, der Token nicht unbedingt
Auch samstags produziert eine Blockchain Blöcke. Das sagt, dass das Netzwerk verfügbar ist. Über die Frage, ob es für den Token in deiner Wallet einen Markt gibt, sagt es nichts – und beides in einen Satz zu ziehen, ist der häufigste Fehler in diesem ganzen Feld.
Die Handelszeiten tokenisierter Aktien setzt der Emittent, und die vier Emittenten, denen die meisten begegnen, sind bei vier verschiedenen Wochen gelandet.
| Emittent | Die Woche, wie der Emittent sie beschreibt | Was für ein Wochenende bleibt |
|---|---|---|
| Ondo | 24/5, mit Pausen für Kapitalmassnahmen und Risikokontrollen | Die Werktagswoche; ein Teil der Ticker handelt zusätzlich in Sitzungen ausserhalb der Kernzeit |
| xStocks (Backed) | Nach Beschreibung des Emittenten on-chain 24/7 handelbar | Offen, gemäss der Beschreibung, die der Emittent dem Token gibt |
| Robinhood | Montag 02:00 CET bis Samstag 02:00 CET | Von Samstagmorgen bis Montagmorgen europäischer Zeit geschlossen |
| Dinari | Vorbörse, reguläre US-Sitzung, Nachbörse und ein Nachtfenster; ausserhalb der regulären Sitzung nur Limitorders | Ein On-chain-Fenster von Freitagabend bis Sonntagabend US-Ostzeit, über einen Teil der Liste und mit dünnerer Liquidität |
Auf die Frage nach Wochenendhandel mit tokenisierten Aktien gibt es keine allgemeine Antwort, sondern vier. Die letzte Spalte deckt die ganze Spanne ab: ein Token wird als durchgehend handelbar beschrieben, eine Woche endet am Samstagmorgen, eine bleibt eine Werktagswoche mit einer schmalen Ausnahme, und eine öffnet einen dünnen On-chain-Kanal über einen Teil der Liste.
Eigene Schlüssel erzeugen keinen Markt. Der Zeitplan gehört dem Emittenten und dem Handelsplatz, der den Token listet, und eine Wallet ist weder das eine noch das andere. Eigenverwahrung erlaubt dir, den Bestand zu jeder Stunde zu sehen – etwas anderes als die Möglichkeit, damit etwas zu tun.
Was die Preisverfolgung eigentlich verfolgt
Eine Zeile im Depot liest sich wie ein Aktienbesitz, und genau dort beginnt das Problem. Die Preisverfolgung tokenisierter Aktien sind zwei Fragen unter einer Beschriftung: Was ist dieser Token wert, und was ist die Aktie wert. Die meiste Zeit der Woche liegen beide Zahlen nahe genug beieinander, um verwechselt zu werden. Es bleiben zwei Zahlen.
Ondo hält den Vorbehalt schriftlich fest: „Ein Token stellt nicht notwendigerweise den Wert einer Aktie dar, und der Preis eines Tokens entspricht nicht immer dem Preis des Basiswerts.“ Ein Werkzeug, das diese Zeile mit der letzten Notierung des Tickers füllt, zeigt dir also etwas neben deiner Position und nicht die Position selbst.
Solange das zugrunde liegende Listing geschlossen ist, hält nichts die beiden Zahlen zusammen. Die Aktie handelt nicht, also hat jede eintreffende Information nur die Token-Seite, auf der sie landen kann, und sie landet gegen die Tiefe, die zu dieser Stunde eben da ist. Öffnet das Listing wieder, bewertet sich die Aktie in einer einzigen Bewegung neu, und jeder entstandene Abstand löst sich öffentlich auf.
Rücknahme ist ein Verfahren, kein Handel
Verkaufen und Zurückgeben sind verschiedene Vorgänge, und unterstellt wird meist das Zweite. Ein Verkauf findet eine Gegenpartei am Markt. Eine Rücknahme geht zum Emittenten, und nur der Emittent kann dazu Ja sagen.
Die Frage, wie sich tokenisierte Aktien zurückgeben lassen, trägt deshalb den Namen eines Emittenten und keine allgemeine Antwort. Wer zurückgeben darf, was vorzulegen ist, auf welchem Weg und in welcher Frist, schreibt der Emittent, veröffentlicht der Emittent und ändert der Emittent. Genau darum stehen in diesem Absatz keine Zahlen: Jede hier gedruckte Zahl wäre die Bedingung eines Emittenten an einem Tag.
Eigenverwahrung ist keine Berechtigung. Die Schlüssel belegen, dass du den Token kontrollierst. Sie belegen nicht, dass du jemand bist, mit dem der Emittent ein Geschäft eingehen will. Ondo beschreibt seine tokenisierten Aktien als grundsätzlich für Anleger ausserhalb der USA verfügbar, vorbehaltlich bestimmter jurisdiktionsbezogener und anderer Beschränkungen – eine Aussage darüber, wer du bist, nicht darüber, wo der Token liegt.
Wo Emittenten die Mechanik beschreiben, ist sie schnell. Ondo schreibt, dass Ausgabe und Vernichtung sofort erfolgen, und beschreibt einen Kauf oder Verkauf als eine einzige atomare Transaktion. Dinari knüpft Entstehen und Vernichten an die Ausführung einer Brokerorder über Alpaca, sodass vor einer wirklich ausgeführten Order nichts existiert. Bei xStocks läuft die Rücknahme zum Emittenten. Robinhood hat wieder eine andere Form: Die Dokumentation beschreibt Classic Stock Tokens als Derivatekontrakte zwischen dir und Robinhood, bepreist zu den Preisen der zugrunde liegenden Wertpapiere, ohne Rechte an ihnen zu gewähren – und ein Kontrakt mit einer Gegenpartei ist nicht das, wofür das Wort Rücknahme gebaut wurde.
Drei Dinge, die eine Wallet nicht sagen kann
Eine Wallet zeigt einen Bestand, eine Adresse und eine Transaktionshistorie. Drei der Fragen von oben liegen ausserhalb dessen, was sie beantworten kann.
Die erste lautet, wer den Token ausgegeben hat. Ein Ticker nennt ein Unternehmen, und das Unternehmen entscheidet keine einzige Zeile der obigen Tabelle; die Struktur hinter einer Position muss also aus der Frage gelesen werden, welcher Emittent sie gebaut hat, statt aus den Buchstaben geraten zu werden. Die zweite lautet, wann er handelbar ist, und darauf antwortet ein Bestand nie. Die dritte lautet, was die Rücknahmebedingungen sagen und ob sie für dich gelten, und das klärt allein die Dokumentation des Emittenten.
Eine Wallet ist ein ausgezeichnetes Protokoll dessen, was du hältst, und eine schlechte Beschreibung dessen, was es ist. Diese Lücke ist kein Mangel der Wallet. Sie folgt daraus, dass der Token ein Anspruch gegen einen Emittenten ist und kein Gegenstand, der seine Bedingungen mit sich herumträgt.
Fazit
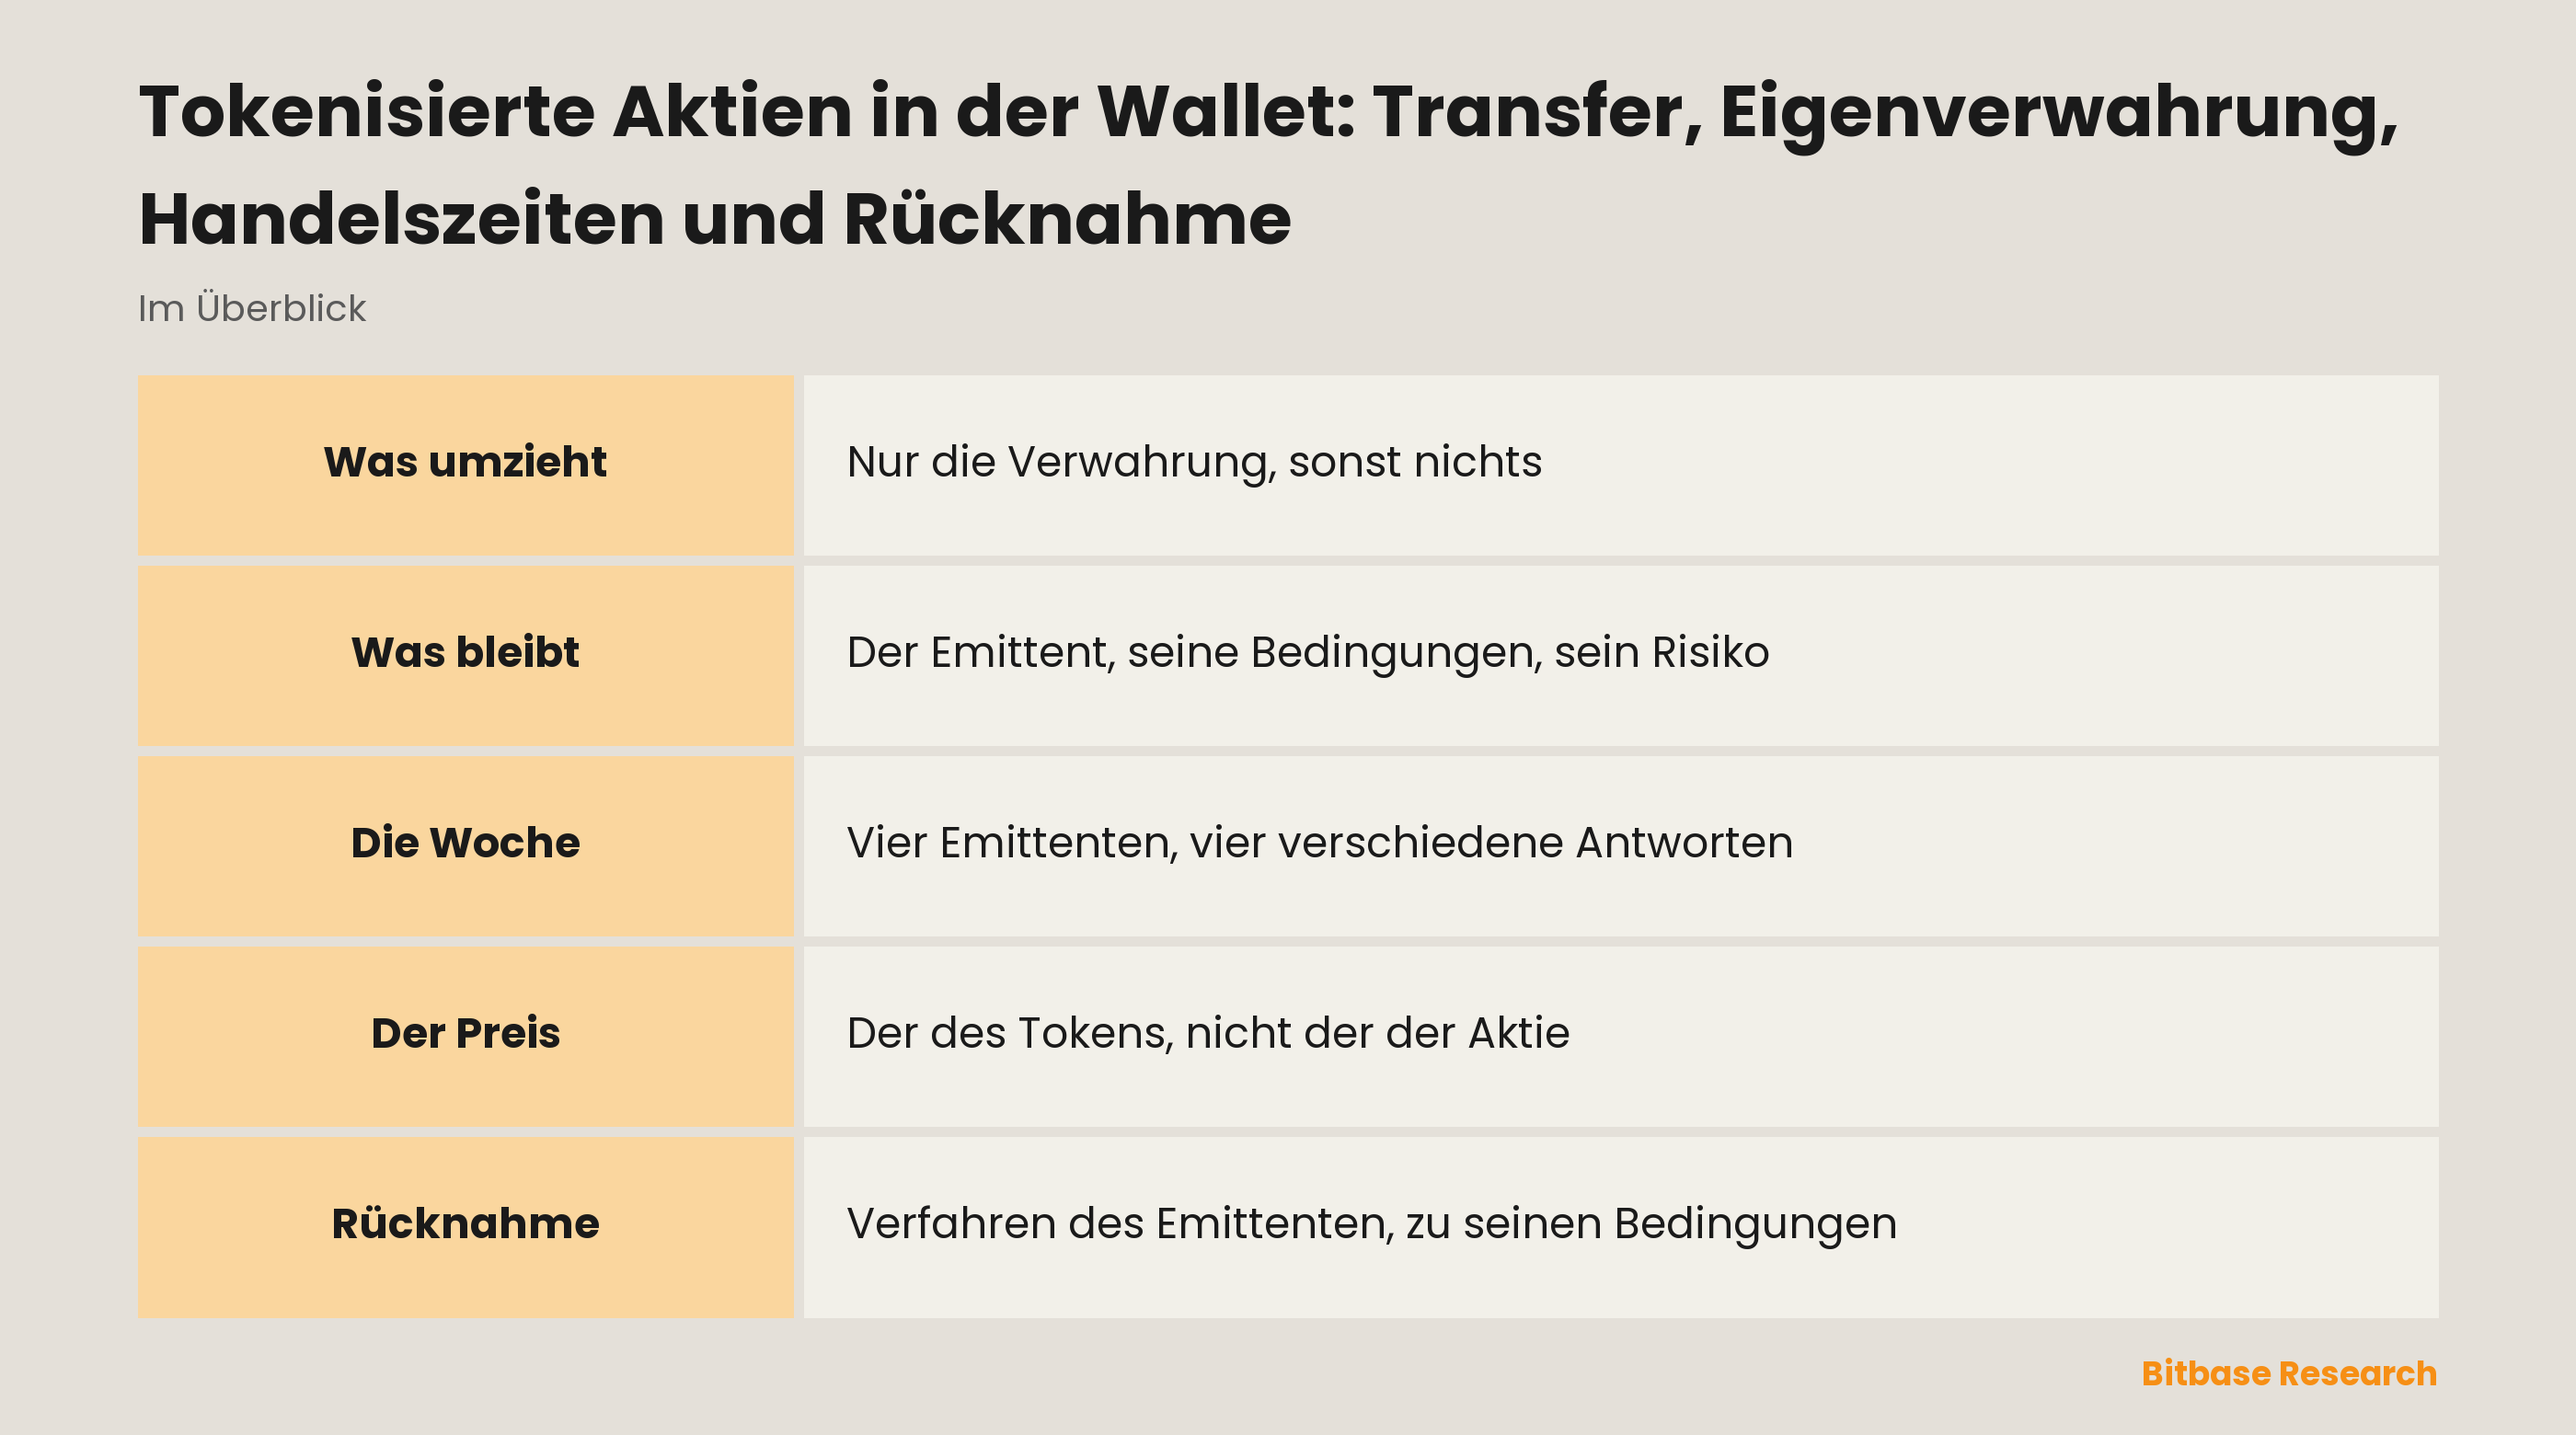
Eine tokenisierte Aktie in Eigenverwahrung zu bringen, entscheidet eine Sache: wer sie hält. Das ist eine echte Entscheidung und sie beseitigt ein echtes Risiko, aber sie nimmt ein anderes auf und ändert nichts an der Struktur, die dem Token überhaupt erst seinen Wert gibt.
Der Zeitplan bleibt der des Emittenten und unterscheidet sich von Emittent zu Emittent, statt der Chain zu folgen. Der Preis bleibt der des Tokens und nicht der der Aktie. Die Rücknahme bleibt ein Verfahren des Emittenten, zu Bedingungen, die er setzt und ändern kann. Jede oben zitierte Emittentenaussage stammt aus dessen eigener Dokumentation, unten verlinkt, und an dem Tag, an dem du das liest, zählt diese Fassung.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- SCHD kaufen: Dividendenexposure, Kosten und der Vergleich mit QQQ
- Snowflake-Aktie (SNOW) kaufen: Handelswege, Kosten und Risiken
- SoFi-Aktie (SOFI) kaufen: Handelswege, Kosten und Risiken
- Was ist Zebec? Streaming-Zahlungen on-chain
- Was ist Adress-Wiederverwendung im Krypto? Warum vermeiden
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Ondo-Dokumentation zu tokenisierten Aktien: nicht ein Token je Aktie, Handel 24/5, sofortige atomare Ausgabe und Vernichtung, Zugang docs.ondo.finance
[2] Offizielle xStocks-Seite: Deckung 1:1 in regulierter Verwahrung, Emittentin Backed Assets (JE) Limited, on-chain 24/7 handelbar xstocks.com
[3] Robinhood Europe: Classic Stock Tokens sind Derivatekontrakte ohne Rechte am Basiswert, Montag 02:00 bis Samstag 02:00 CET robinhood.com
[4] Dinari-Dokumentation: reguläre, vorbörsliche, nachbörsliche und nächtliche Sitzungen, ausserhalb der regulären Sitzung nur Limitorders, dazu ein durchgehendes On-chain-Fenster über einen Teil der Liste docs.dinari.com