ES und MES sind dasselbe Exposure in zwei Grössen: Beide sind CME-Futures auf den S&P 500, beide bewegen sich in Schritten von 0,25 Indexpunkten, und einer von beiden ist genau ein Zehntel des anderen wert. Unterschieden werden sie nicht dadurch, was sie abbilden, sondern durch das, was eine Kontraktspezifikation beantwortet: wie gross ein Kontrakt ist, wie Margin funktioniert, wann der Markt tatsächlich offen ist und was am dritten Freitag im März, Juni, September und Dezember passiert. In diesem Termin steckt der grösste Teil der Überraschungen, denn der Wert, gegen den ein Quartalskontrakt am Ende abgerechnet wird, taucht auf keinem Chart auf.
Was die beiden Kontrakte wirklich sind
ES ist das CME-Kürzel für den E-mini-Future auf den S&P 500, MES das Kürzel für den kleineren Micro E-mini. Beide werden bar abgerechnet, bei beiden ist der Basiswert der S&P 500, also wird bei Fälligkeit nichts geliefert, und keiner der beiden verbrieft einen Anspruch auf eine Aktie aus dem Index.
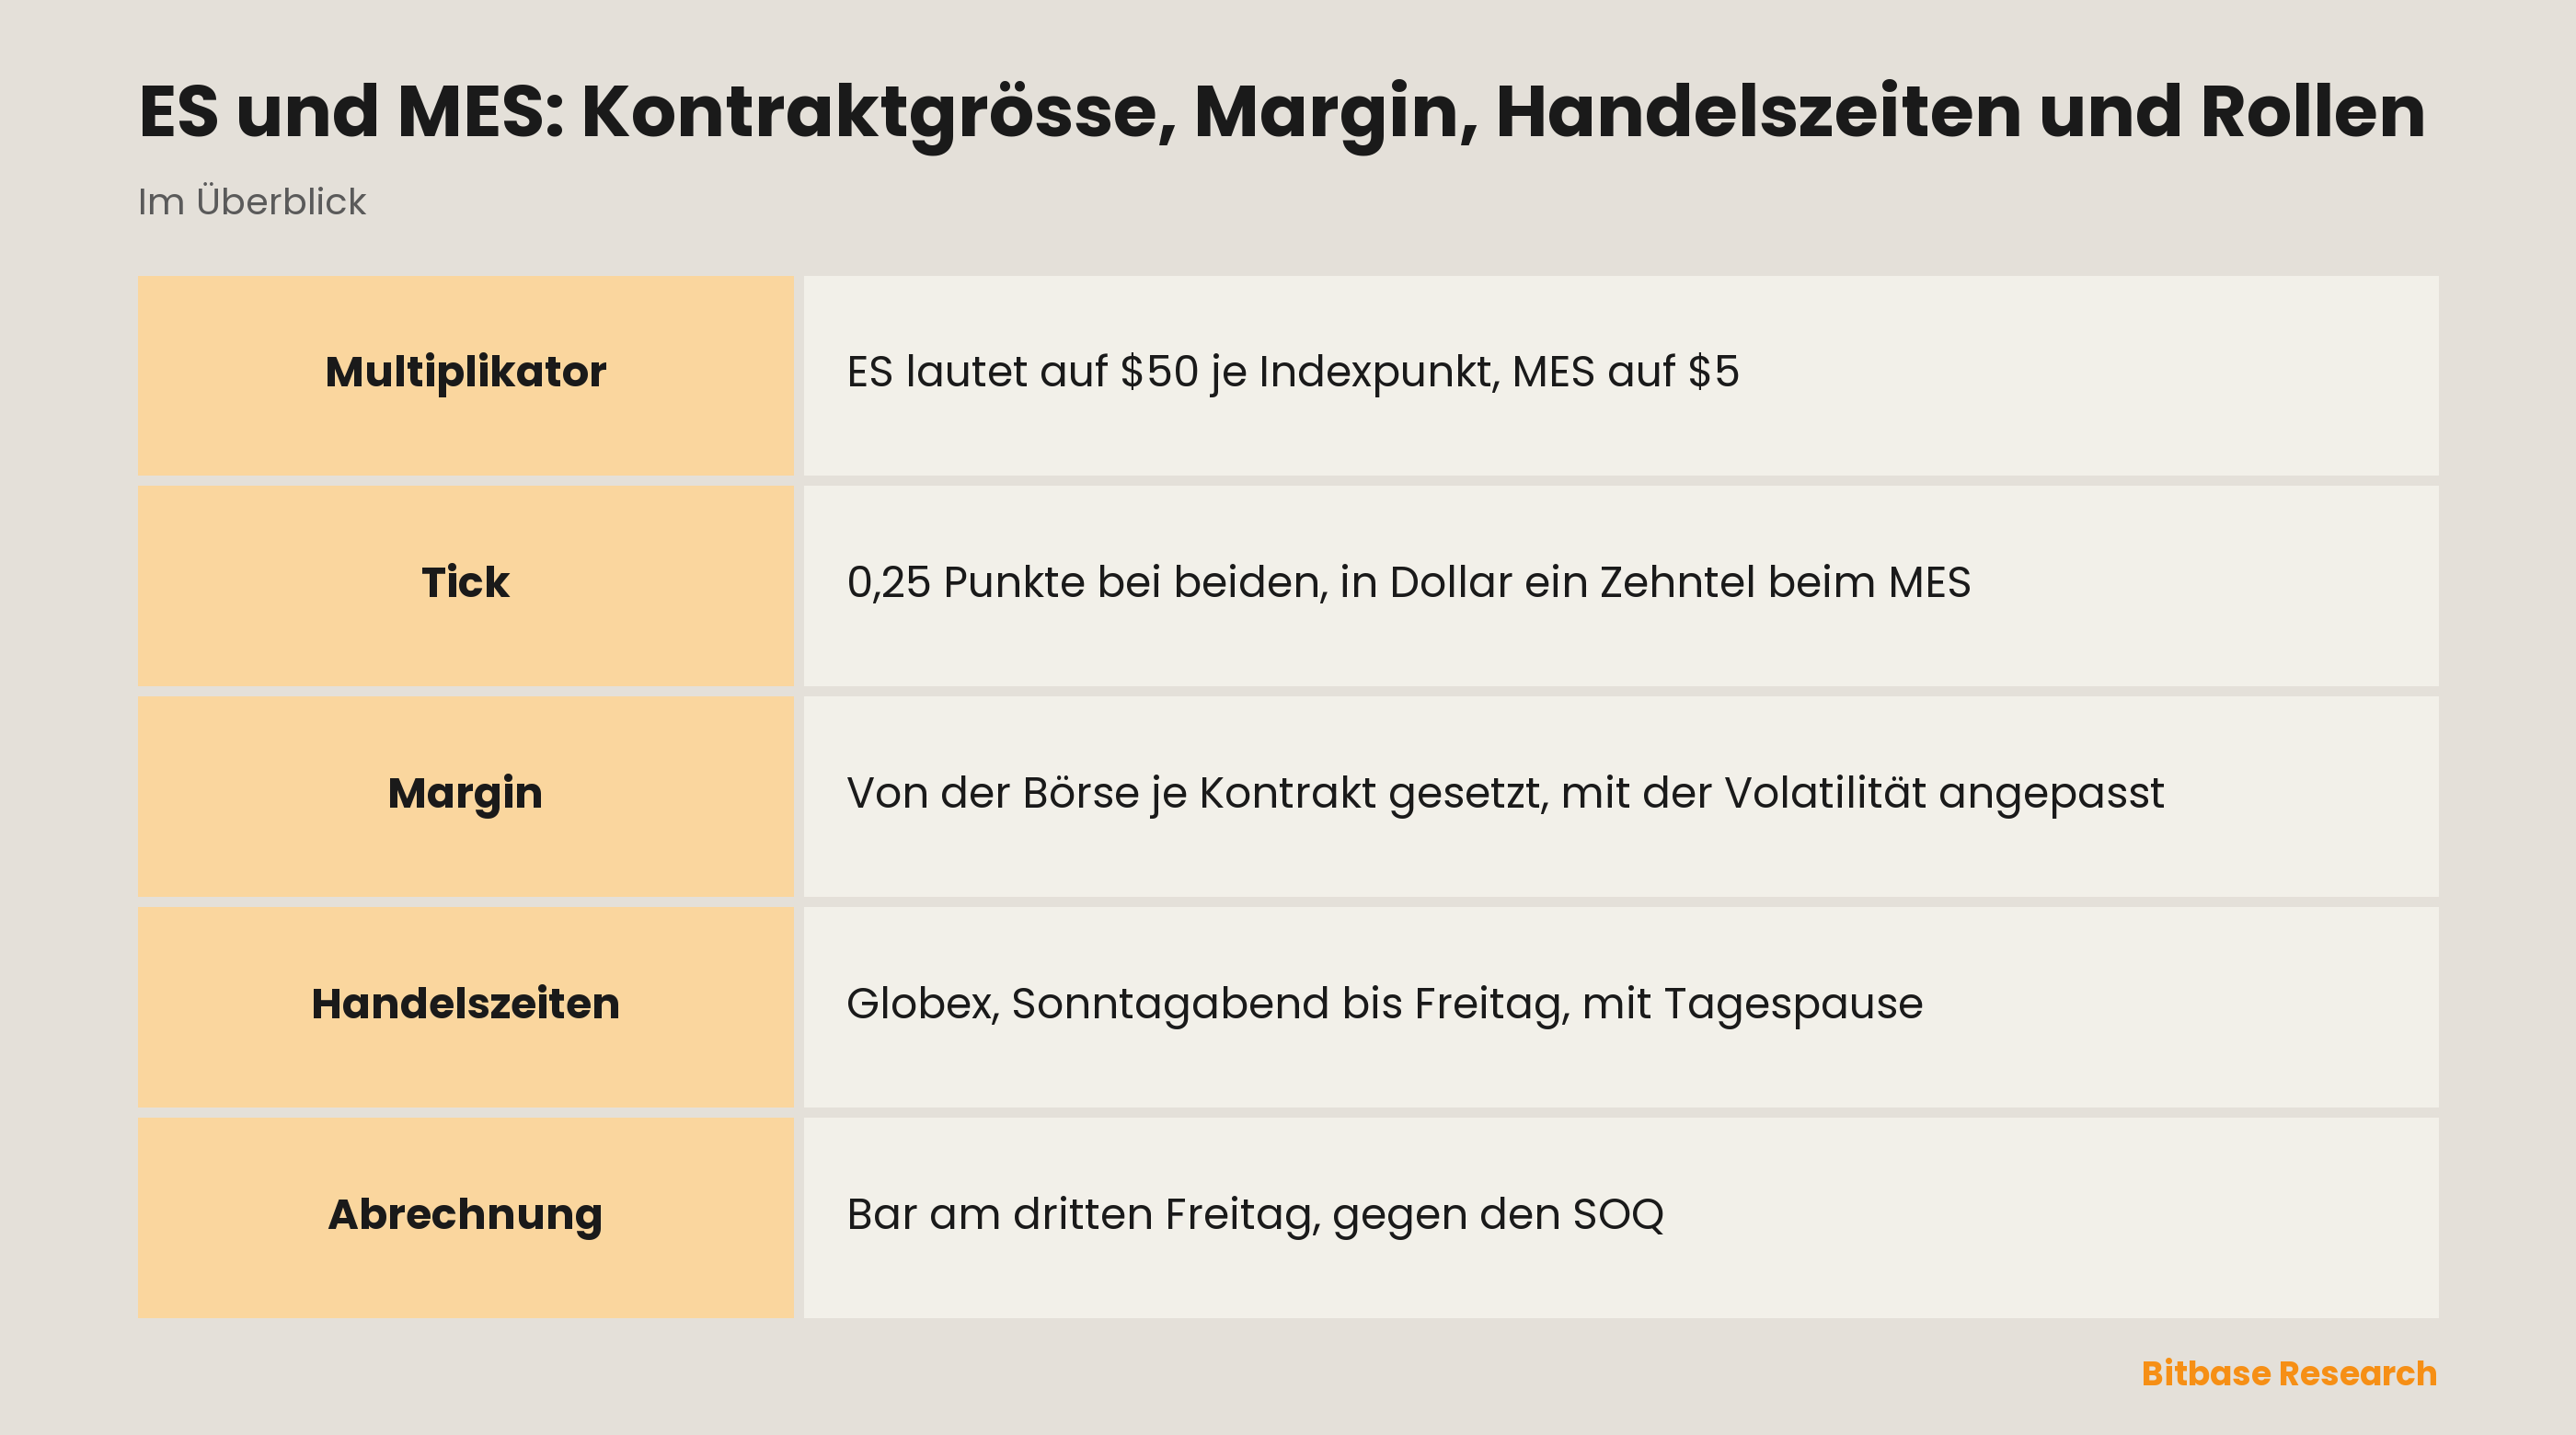
Strukturell trennt sie genau eines: der Multiplikator. Ein ES-Kontrakt lautet auf $50 je Indexpunkt, ein MES-Kontrakt auf $5 je Indexpunkt. Der Micro ist ein Zehntel des vollen Kontrakts, und alles, was dem Multiplikator nachgelagert ist, skaliert mit demselben Zehntel: Nominalwert, Bargegenwert einer Tick-Bewegung und die tägliche Variation, die dem Konto gutgeschrieben oder belastet wird.
Dieses Verhältnis ist der Grund, warum es das Paar überhaupt gibt. Eine Indexposition lässt sich damit in kleineren Schritten aufbauen, bei identischen Orderbuchkonventionen und identischem Kalender. Wer wissen will, was der E-mini für sich genommen ist und was ihn bewegt, statt wie sich die beiden vergleichen, findet zum ES-Kontrakt eine eigene Darstellung.
Der Tick ist in Punkten gleich und in Dollar nicht
Beide Kontrakte handeln in einer Mindestschrittweite von 0,25 Indexpunkten. In Punkten ist der Tick identisch, in Dollar ein Zehntel so gross: Beim ES ist ein Tick $12,50 wert, beim MES $1,25.
Diese Unterscheidung lohnt sich, weil ein Chart Punkte zeigt und ein Kontoauszug Dollar. Zwei Händler, die dieselbe Kerze betrachten, sehen denselben Tick; die Beträge, die auf ihren Konten landen, unterscheiden sich um den Faktor zehn wegen des Multiplikators und aus keinem anderen Grund.
Damit erledigt sich auch ein wiederkehrendes Missverständnis zur Positionsgrösse. Zehn MES-Kontrakte tragen denselben Nominalwert wie ein ES-Kontrakt. Der Micro ist die kleinere Recheneinheit, und das Risiko einer Position kommt weiterhin daher, wie gross sie ist und wie viel Margin sie trägt. Die Wahl des kleineren Kürzels ändert die verfügbare Körnung, nicht die Arithmetik eines Verlusts.
Margin ist ein Mechanismus, keine Zahl zum Auswendiglernen
Eine Futures-Position wird mit einer Initial Margin eröffnet, also einem Bruchteil des Nominalwerts statt des vollen Kontraktwerts. Von da an wird die Position täglich zu Marktpreisen bewertet: Gewinne werden gutgeschrieben, Verluste je Sitzung belastet, und fällt der Saldo unter das Erhaltungsniveau, wird nachgefordert. Diese Abfolge ist bei ES und MES identisch und hat dieselbe Form wie die Margin- und Nachschussmechanik bei jedem gehebelten Kontrakt.
Was dieser Text nicht liefert, sind die Beträge. Börsliche Margin-Anforderungen werden je Kontrakt festgesetzt und mit der Volatilität angepasst, und ein Broker darf mehr verlangen als das börsliche Minimum. Jede hier gedruckte Zahl wäre nach der nächsten Anpassung veraltet, und eine veraltete Margin-Zahl ist schlechter als gar keine: Sie erzeugt eine selbstbewusst falsche Entscheidung über die Positionsgrösse. Aktuell ist diese Antwort auf der Kontraktseite der Börse selbst, und die Regeln des Brokers legen sich darüber.
Handelszeiten: drei Kalender, die nicht zusammenpassen
ES und MES handeln an der CME Globex von Sonntag 18:00 ET bis Freitag 17:00 ET, mit einer täglichen Wartungspause von 17:00 bis 18:00 ET. Unter der Woche kommt das einem durchgehenden Handel nahe, und trotzdem ist es weder rund um die Uhr noch die Sitzung, an die sich die zugrunde liegenden Aktien halten.
Damit sind drei Kalender gleichzeitig im Spiel. Die Futures-Sitzung läuft durch den grössten Teil der Nacht. Die Kassasitzung, in der die Indexmitglieder selbst gehandelt werden, belegt davon nur einen Ausschnitt. Und ein Aktien-Perpetual – ein anderes Produkt auf einer anderen Art von Handelsplatz – hat weder Fälligkeit noch geplante Pause und verlangt Funding dort, wo ein Future eine Rollkosten-Entscheidung verlangt. Eine Notierung aus dem einen Kalender zu lesen, während die Position im anderen liegt, macht aus einer Eröffnungslücke einen Schock statt einer Erwartung.
Rollen: vier Termine im Jahr, und sie gehören dir
ES und MES folgen einem gemeinsamen Quartalszyklus: März, Juni, September und Dezember, mit Fälligkeit am dritten Freitag des Monats. Nichts trägt eine Position automatisch in den nächsten Kontrakt. Wer über die Fälligkeit hinaus investiert bleiben will, schliesst den auslaufenden Kontrakt und eröffnet den nächsten – das ist der Roll.
Was das Paar hier hinzufügt, ist Arithmetik und kein Mechanismus. Beide Kürzel rollen am selben Tag und rechnen gegen denselben SOQ ab, ein Händler mit beiden Positionen trifft also eine Entscheidung und nicht zwei. Unterschiedlich ist die Grösse ihrer beiden Beine: Der Rollspread wird in Indexpunkten gestellt, derselbe Spread kostet je Kontrakt beim MES also ein Zehntel, und ein aus zehn Micros gebautes Exposure trägt dieselbe Summe, lässt sich aber in feineren Teilen rollen. Warum der Kalender diese Entscheidung überhaupt erzwingt und woraus sich der Spread zwischen zwei Kontraktmonaten zusammensetzt, gehört in die Darstellung des ES-Kontrakts und nicht in einen Spezifikationsvergleich.
Der SOQ: der Abrechnungswert, den niemand sieht
Bei Fälligkeit wird der Kontrakt bar gegen eine Special Opening Quotation abgerechnet, und die CME beschreibt diesen Wert als „basierend auf dem Eröffnungskurs jeder Einzelaktie im jeweiligen Index, unabhängig davon, wann diese Aktien eröffnen“.
Dieser Nebensatz leistet mehr, als er aussieht. Der S&P 500 besteht aus 500 Mitgliedern, und sie drucken ihren ersten Trade nicht alle im selben Moment. Der SOQ wird aus diesen einzelnen Eröffnungskursen zusammengesetzt, ist also keine Momentaufnahme des Index zu irgendeinem Zeitpunkt und kann von jedem Indexwert abweichen, der an diesem Morgen gestellt wurde.
Die Breite des Index ist der Grund, warum das hier stärker wiegt als bei einem engeren Kontrakt. Je mehr Mitglieder, desto mehr einzelne Eröffnungen gehen in die Naht ein und desto grösser der Abstand zwischen dem Abrechnungswert und allem, was auf dem Bildschirm handelbar war. Derselbe Mechanismus wirkt beim Kontrakt auf den Nasdaq-100 über eine kürzere Namensliste. Eine Position, die in den dritten Freitag hineingetragen wird, wird zu diesem zusammengesetzten Wert abgerechnet, ob geplant oder nicht – daher das praktische Argument, vor dem Termin zu rollen oder zu schliessen statt durch ihn hindurch.
ES, MES und ein Perpetual nebeneinander
| Merkmal | ES | MES | Aktien-Perpetual |
|---|---|---|---|
| Multiplikator | $50 je Indexpunkt | $5 je Indexpunkt | Vom Handelsplatz gesetzt |
| Mindest-Tick | 0,25 Indexpunkte | 0,25 Indexpunkte | Vom Handelsplatz gesetzt |
| Fälligkeit | Dritter Freitag, quartalsweise | Dritter Freitag, quartalsweise | Keine |
| Abrechnung | Bar, gegen den SOQ | Bar, gegen den SOQ | Kein Abrechnungstermin |
| Sitzung | Globex, mit Tagespause | Globex, mit Tagespause | Keine geplante Pause |
| Haltekosten | Roll-Spread | Roll-Spread | Funding, in beide Richtungen |
Die ersten beiden Zeilen sind der gesamte Vergleich zwischen ES und MES, denn in diesen zwei Spalten ist jede weitere Zeile identisch. Die dritte Spalte ist ein anderes Instrument mit einer anderen Frage: Ohne Fälligkeit gibt es keinen Roll, und der Preis der Zeit kommt als periodisches Funding. Funding-Intervalle, Aufbau des Mark-Preises und Margin-Stufen eines Perpetuals sind Parameter des Handelsplatzes, also entscheidet die Kontraktregelseite der Plattform, auf der gehandelt wird.
Fazit
ES und MES unterscheiden sich in einer Zahl und stimmen im Rest überein. Der Multiplikator legt Nominalwert, Tickwert und die Höhe der täglichen Variation fest; Quartalskalender, Fälligkeit am dritten Freitag, die Globex-Sitzung mit ihrer Wartungspause und die Barabrechnung gegen den SOQ sind gemeinsam. Kontraktgrössen, Mindestschritte, Handelszeiten und Fälligkeitskalender stehen auf den Kontraktspezifikationsseiten der CME Group, dort werden auch die Margin-Anforderungen aktuell gehalten. Alles zum Perpetual gehört auf die Regelseite des Handelsplatzes, der es listet, und diese Seite geht jedem Leitfaden vor, auch diesem.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Automatische Margin-Zuführung: was sie mit deinem Liquidationspreis macht
- FOMC und Aktienderivate: Volatilität, Ausführung und Positionsrisiko
- NQ vs. MNQ: Kontraktgrösse, Margin, Handelszeiten und Rollen
- Funding bei Aktien-Perpetuals: Berechnung, Richtung und Haltekosten
- Blockchain-Zustand und Merkle-Bäume
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME E-mini S&P 500: Multiplikator, Tick, Zeiten und Quartalsabrechnung www.cmegroup.com
[2] CME Micro E-mini S&P 500: Kontraktgrösse und vierteljährlicher Barausgleich zum SOQ www.cmegroup.com