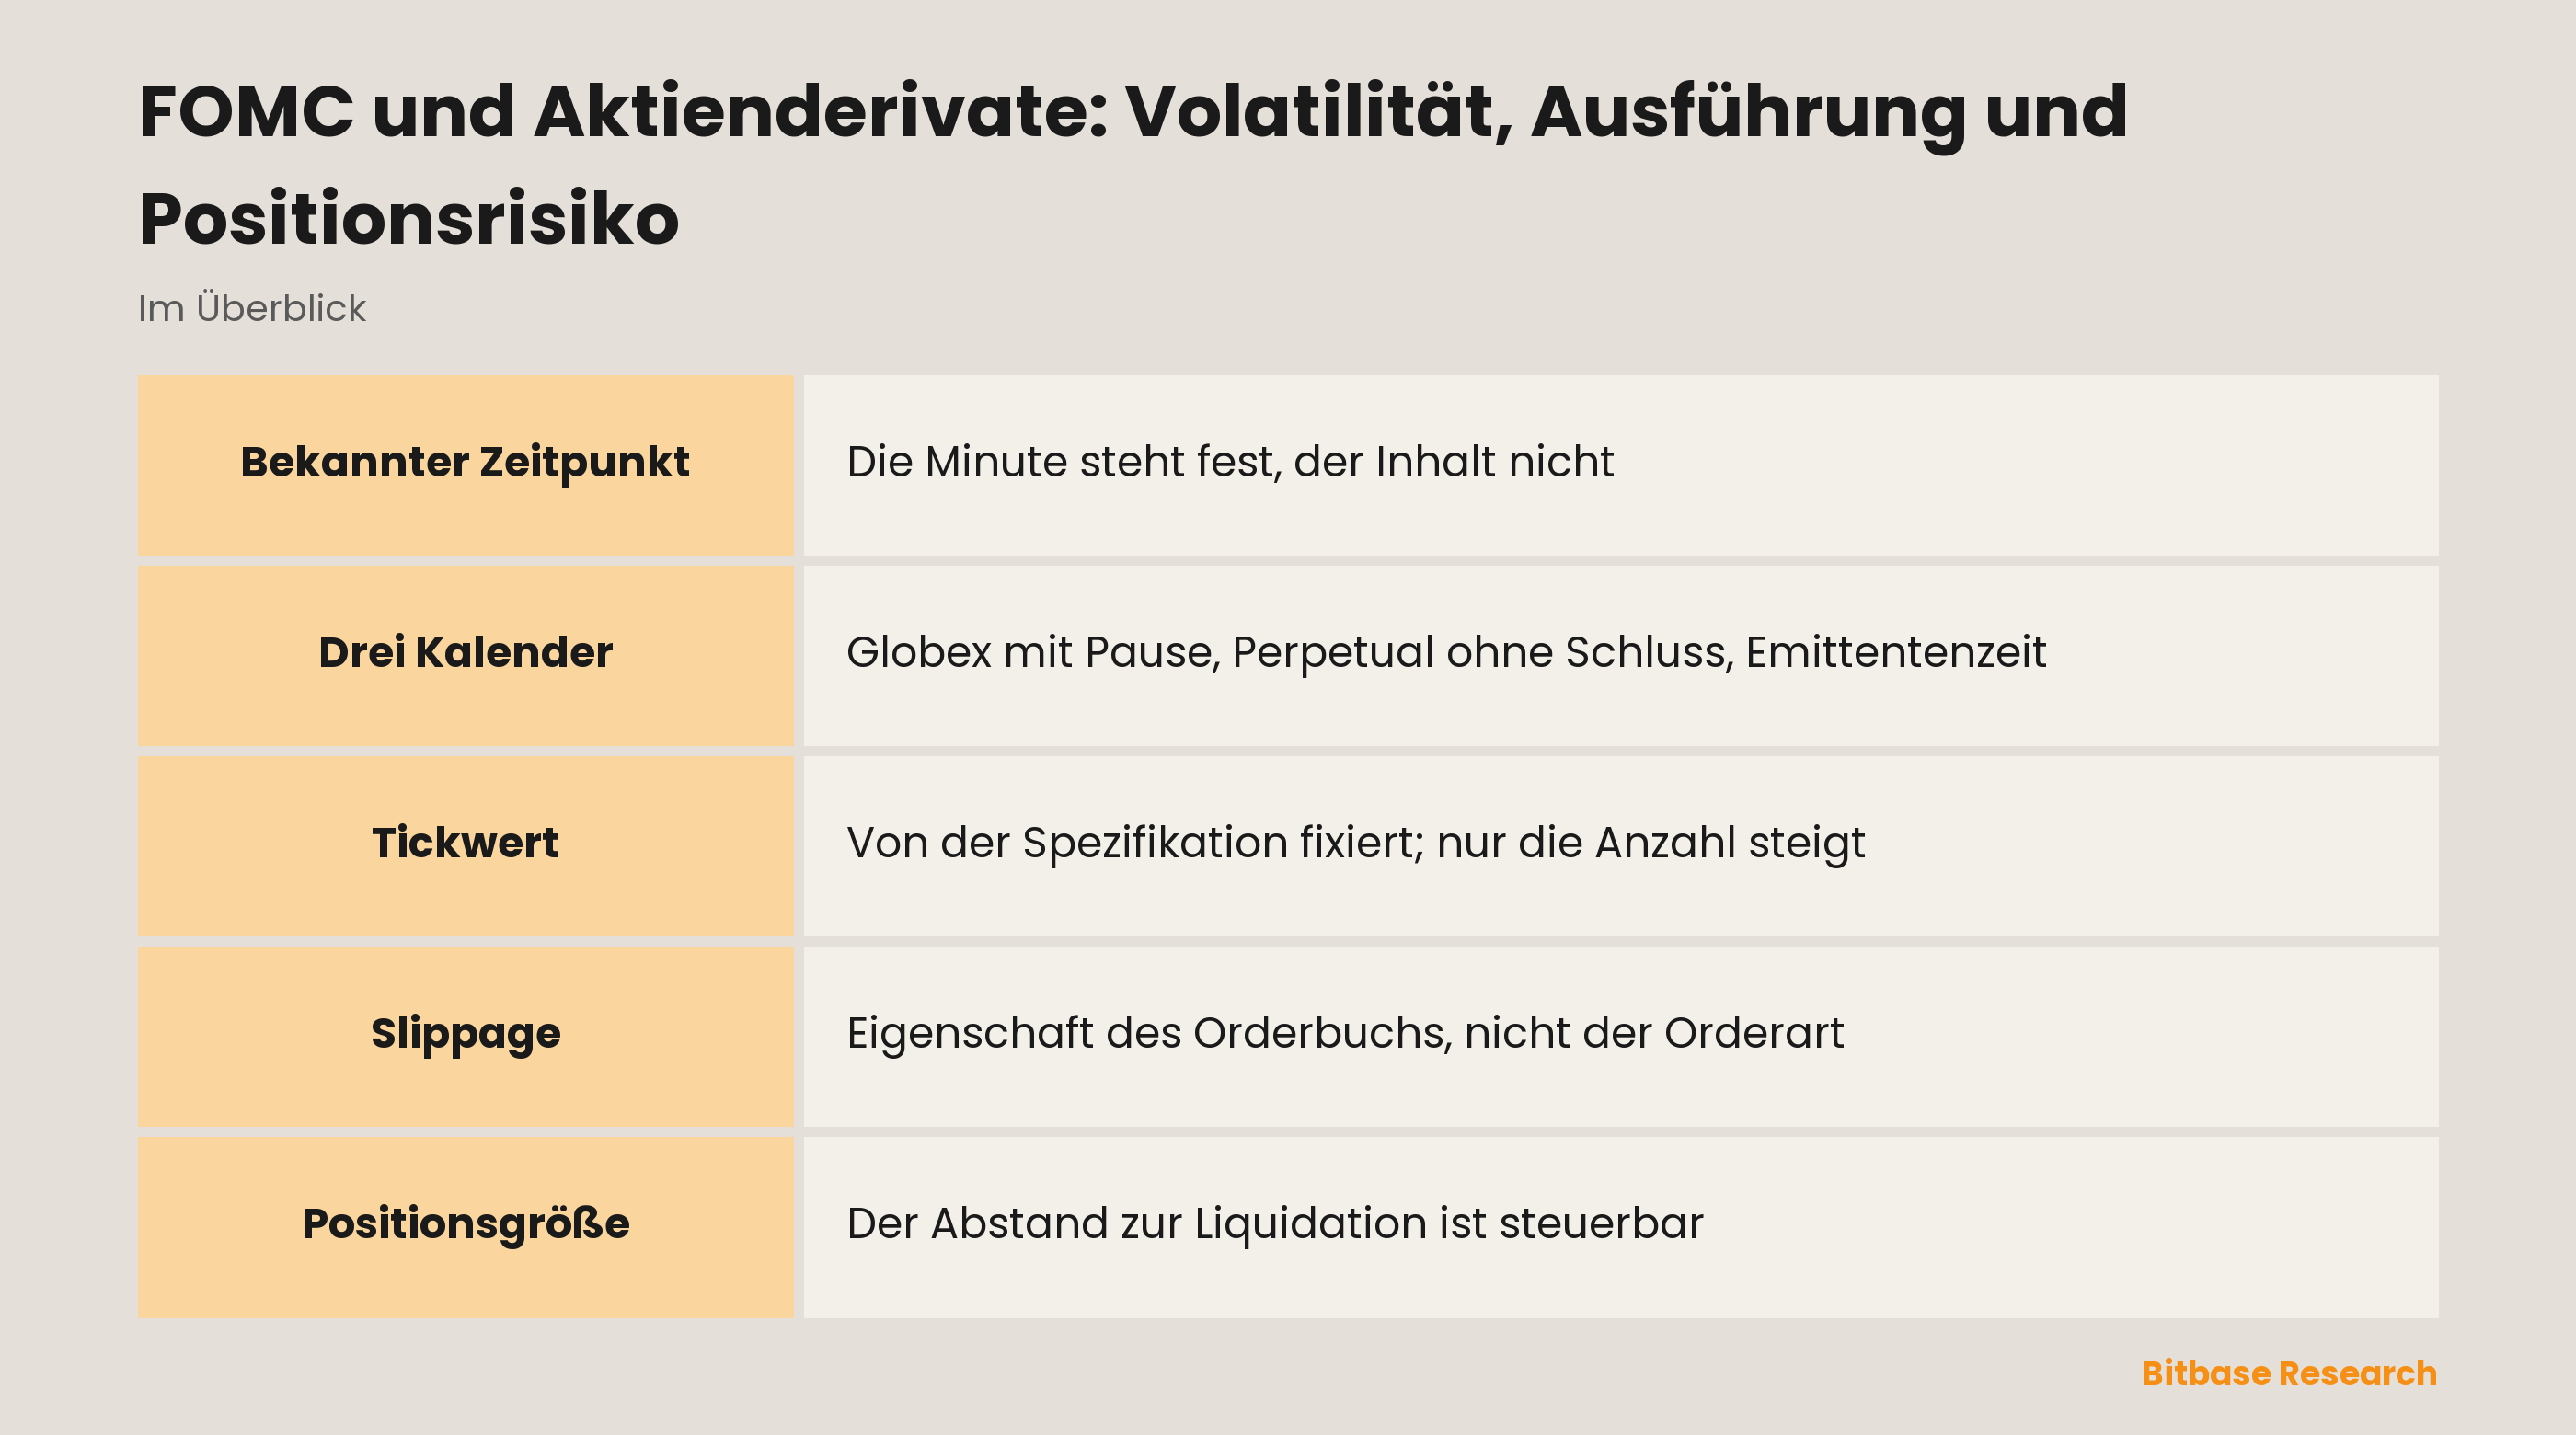
Ein Aktienderivat über eine FOMC-Entscheidung hinweg zu halten ist zuerst eine Frage des Kalenders und erst danach eine Frage der Richtung. Die Minute steht fest, der Inhalt nicht, und nichts verwandelt das eine in das andere. Vorab festlegen lässt sich etwas anderes: wie sich die Position in dieser Minute verhält – welchem Kalender das Instrument folgt, was ein Tick wert ist und wie weit der Ausstieg vom Einstieg entfernt liegt.
Ein bekannter Zeitpunkt mit unbekanntem Inhalt
Fast alles, was Kurse bewegt, kommt unangekündigt. Eine terminierte geldpolitische Entscheidung ist das Gegenteil: Das Datum steht seit Wochen im Kalender, alle schauen auf denselben Countdown, und unbekannt ist allein, was in der Erklärung steht und wie sie gelesen wird.
Von einer Quartalszahlenveröffentlichung, die ebenfalls terminiert ist, unterscheidet sich das deutlich. Emittenten berichten fast immer außerhalb der Handelszeit, sodass der erste Kurs in der Aktie erst nach Stunden der Verarbeitung zustande kommt, und zwar über eine Eröffnungsauktion. Eine geldpolitische Entscheidung steht nicht hinter einer Auktion an: Sie fällt, während der Kassamarkt für Aktien geöffnet ist, und die Reaktion läuft im fortlaufenden Handel ab.
Sitzungstermine und Veröffentlichungszeiten stehen im Kalender der Notenbank selbst, nicht in einem Ratgeber.
Drei Kalender, die nicht zusammenfallen
Dasselbe Indexexposure kann im Moment der Veröffentlichung an drei ganz verschiedenen Orten liegen, und die Unterschiede sind struktureller Natur, kein Gradunterschied.
| Im Moment der Veröffentlichung | CME-Indexfutures | Aktien-Perpetual | Tokenisierte Aktie |
|---|---|---|---|
| Zustand des Handelsplatzes | Globex offen, außerhalb der täglichen Wartungspause | Schließt nicht | Handelszeit legt der Emittent fest |
| Preiseinheit | Multiplikator mal Index, fester Mindesttick | Notiert gegen einen Mark-Preis | Referenzpreis des Emittenten |
| Was die Position vorzeitig beendet | Margin-Regeln von Börse und Broker | Liquidation zum Mark-Preis | Bedingungen von Emittent und Plattform |
| Laufende Kosten | Kein Funding; ein Rollover zum Quartalsverfall | Funding, im eigenen Rhythmus | Nach den Bedingungen des Emittenten |
Globex läuft von Sonntagabend bis Freitagnachmittag mit einer täglichen Wartungspause – das ist weder die Kassazeit der Listingbörsen noch eine durchgehende Woche. Ein Aktien-Perpetual schließt überhaupt nicht, und sein Funding läuft in dem Takt weiter, den die Plattform gesetzt hat. Eine tokenisierte Aktie folgt einem dritten Kalender, den ihr Emittent bestimmt. Drei gleichzeitig geöffnete Kalender sind genau der Grund, weshalb dieselbe Einschätzung in drei Instrumenten drei verschiedene Ergebnisse liefert.
Funding-Intervall, Formel und Grenzen sind Plattformparameter, und sie werden angepasst. Verbindlich ist allein die Kontraktregelseite der Plattform, auf der gehandelt wird.
Was ein Tick wert ist und wie viele überquert werden
Der CME E-mini Nasdaq-100 entspricht $20 je Punkt des Nasdaq-100-Index, der Micro E-mini $2 je Punkt desselben Index; der E-mini S&P 500 entspricht $50 je Punkt des S&P-500-Index, sein Mikrokontrakt $5. Die kleinste Preisveränderung beträgt bei allen vier 0,25 Indexpunkte.
Der Dollarwert eines Ticks steht in der Kontraktspezifikation und wächst nicht, weil am Markt viel los ist. Angenommen, der Index bewegt sich um zwanzig Punkte: Das sind $400 im E-mini Nasdaq-100 und $40 im Mikrokontrakt, vor der Bekanntgabe wie danach.
Volatilität verändert die Zahl der Ticks, nicht die Größe eines einzelnen. Eine Bewegung, die an einem ruhigen Nachmittag eine Stunde bräuchte, ist in Sekunden durchlaufen, und das Konto sieht dieselbe Rechnung auf sehr viel mehr Schritte angewendet. Eine Anmerkung zu den Namen, weil die Verwechslung häufig ist: Der E-mini Nasdaq-100 bildet den Nasdaq-100-Index ab, QQQ ist ein ETF auf denselben Index. Ein Indexfuture ist kein Future auf diesen ETF.
Spread, Tiefe und die Order, die hindurch muss
Rund um eine terminierte Veröffentlichung verändern sich drei Dinge im Orderbuch, und alle drei sind messbar. Der Spread wird breiter, die Strecke zwischen bestem Geld- und bestem Briefkurs umfasst also mehr Ticks. Jede Preisstufe hält weniger Volumen, weil Teilnehmer, die das Unbekannte nicht bepreisen können, ihre Quotes zurückziehen, statt sie weit zu stellen. Eine Market-Order läuft deshalb durch mehr Stufen, bevor sie ausgeführt ist – darin besteht der gesamte Mechanismus hinter einer Ausführung, die schlechter zurückkommt, als der Bildschirm nahelegte.
Slippage ist eine Eigenschaft des Orderbuchs im Moment der Ausführung, keine Eigenschaft der Orderart. Eine Limit-Order beseitigt sie nicht, sie tauscht sie gegen das Risiko, gar nicht zu handeln. Ein Stop ist die Anweisung, eine Order abzuschicken, sobald ein Kurs gedruckt wird, und kein Versprechen über den Kurs, den diese Order erhält. Wie sich die einzelnen Orderarten bei Einstieg und Ausstieg verhalten, führt der Beitrag zu Orders und Positionsschließung aus.
Der Abstand zur Liquidation, nicht die Richtung
Vor einem terminierten Termin ist nicht zu klären, wohin die Entscheidung ausschlägt, sondern ob die Position die Bewegung übersteht, die entstehen kann, während die Antwort eintrifft.
Das reduziert sich auf einen einzigen Abstand: vom Einstieg bis zu der Marke, an der die Position für Sie geschlossen wird. Beim Future ist die Rechnung linear und öffentlich – gelaufene Punkte mal Multiplikator mal Kontraktzahl, gegen die gestellte Margin. Beim Perpetual löst der Mark-Preis aus und nicht der letzte Trade, und er bewegt sich weiter, ob der Basismarkt geöffnet ist oder nicht.
Den Abstand steuern Sie direkt, die Größe der Bewegung nicht. Positionsgröße und Margin legen ihn fest, und beides wird vor der Veröffentlichung entschieden. Wie groß eine Bewegung in einer solchen Minute plausibel ausfällt, kann kein Ratgeber beziffern. Eine angenommene Bewegung ist ein Stresstest, keine Prognose. Rechnen Sie den Abstand in Indexpunkten aus, stellen Sie ihn einer Bewegung gegenüber, die Sie als hart einstufen würden, und wählen Sie die Größe so, dass der Vergleich mit Reserve ausgeht und nicht knapp. Erhaltungsmargen und Stufen setzt jede Plattform selbst; ihr Platz ist deren Regelseite.
Wenn das Ereignis neben einem Rollover liegt
Indexfutures laufen nicht ewig. Der Quartalszyklus verfällt am dritten Freitag im März, Juni, September und Dezember, bar abgerechnet gegen eine Special Opening Quotation, die aus dem Eröffnungskurs jeder Indexaktie gebildet wird, unabhängig davon, wann diese Aktien öffnen. Der Abrechnungskurs ist damit keine Momentaufnahme des Index zu irgendeinem einzelnen Zeitpunkt.
In den Sitzungen vor diesem Datum wandert das Open Interest in den nächsten Kontrakt: Der vordere Monat wird dünner, der hintere füllt sich. Fällt eine geldpolitische Entscheidung in dieses Fenster, passieren dem Orderbuch zwei Dinge gleichzeitig, und eine schlechte Ausführung kann der Umzug sein und nicht der Termin. Zeitpunkte und Mechanik dieses Umzugs behandelt der Rollover-Leitfaden.
Fazit
Ein terminierter Termin gehört zu den wenigen Risiken, auf die man sich mechanisch vorbereiten kann, weil allein sein Inhalt unbekannt ist. Die Spezifikation legt fest, was ein Tick wert ist, das Orderbuch entscheidet, was seine Überquerung kostet, und Größe und Margin bestimmen den Abstand von Einstieg zu Ausstieg. Die Kontraktzahlen oben stammen von den Spezifikationsseiten der CME Group; jeder Parameter zu Funding, Margin und Verfügbarkeit stammt von der Kontraktregelseite der genutzten Plattform.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ES und MES: Kontraktgrösse, Margin, Handelszeiten und Rollen
- NQ vs. MNQ: Kontraktgrösse, Margin, Handelszeiten und Rollen
- Funding bei Aktien-Perpetuals: Berechnung, Richtung und Haltekosten
- Was ist eine Blockchain-Bridge?
- Breakout-Handelsstrategie
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME Micro E-mini Nasdaq-100: Multiplikator, Tick, Zeiten und Abrechnung www.cmegroup.com
[2] CME Micro E-mini S&P 500: Kontraktgrösse und vierteljährlicher Barausgleich zum SOQ www.cmegroup.com