Bevor eine Order auf eine tokenisierte Aktie ausgeführt wird, sind drei Dinge bereits entschieden, ohne dass du hingeschaut hättest: welcher Stablecoin auf der anderen Seite des Paars steht, wer den Token geschrieben hat und wovon die kleinste kaufbare Einheit überhaupt eine Einheit ist. Keines davon steht im Kürzel, und jedes verändert, was die Position kostet und was sie dir gibt. Es folgt der Weg einer Order vom Quote-Asset bis zum Ausstieg, samt dem Fall, den der Begriff still mitträgt: dem tokenisierten ETF, bei dem eine Hülle auf einer anderen liegt.
Welcher Stablecoin auf der anderen Seite steht
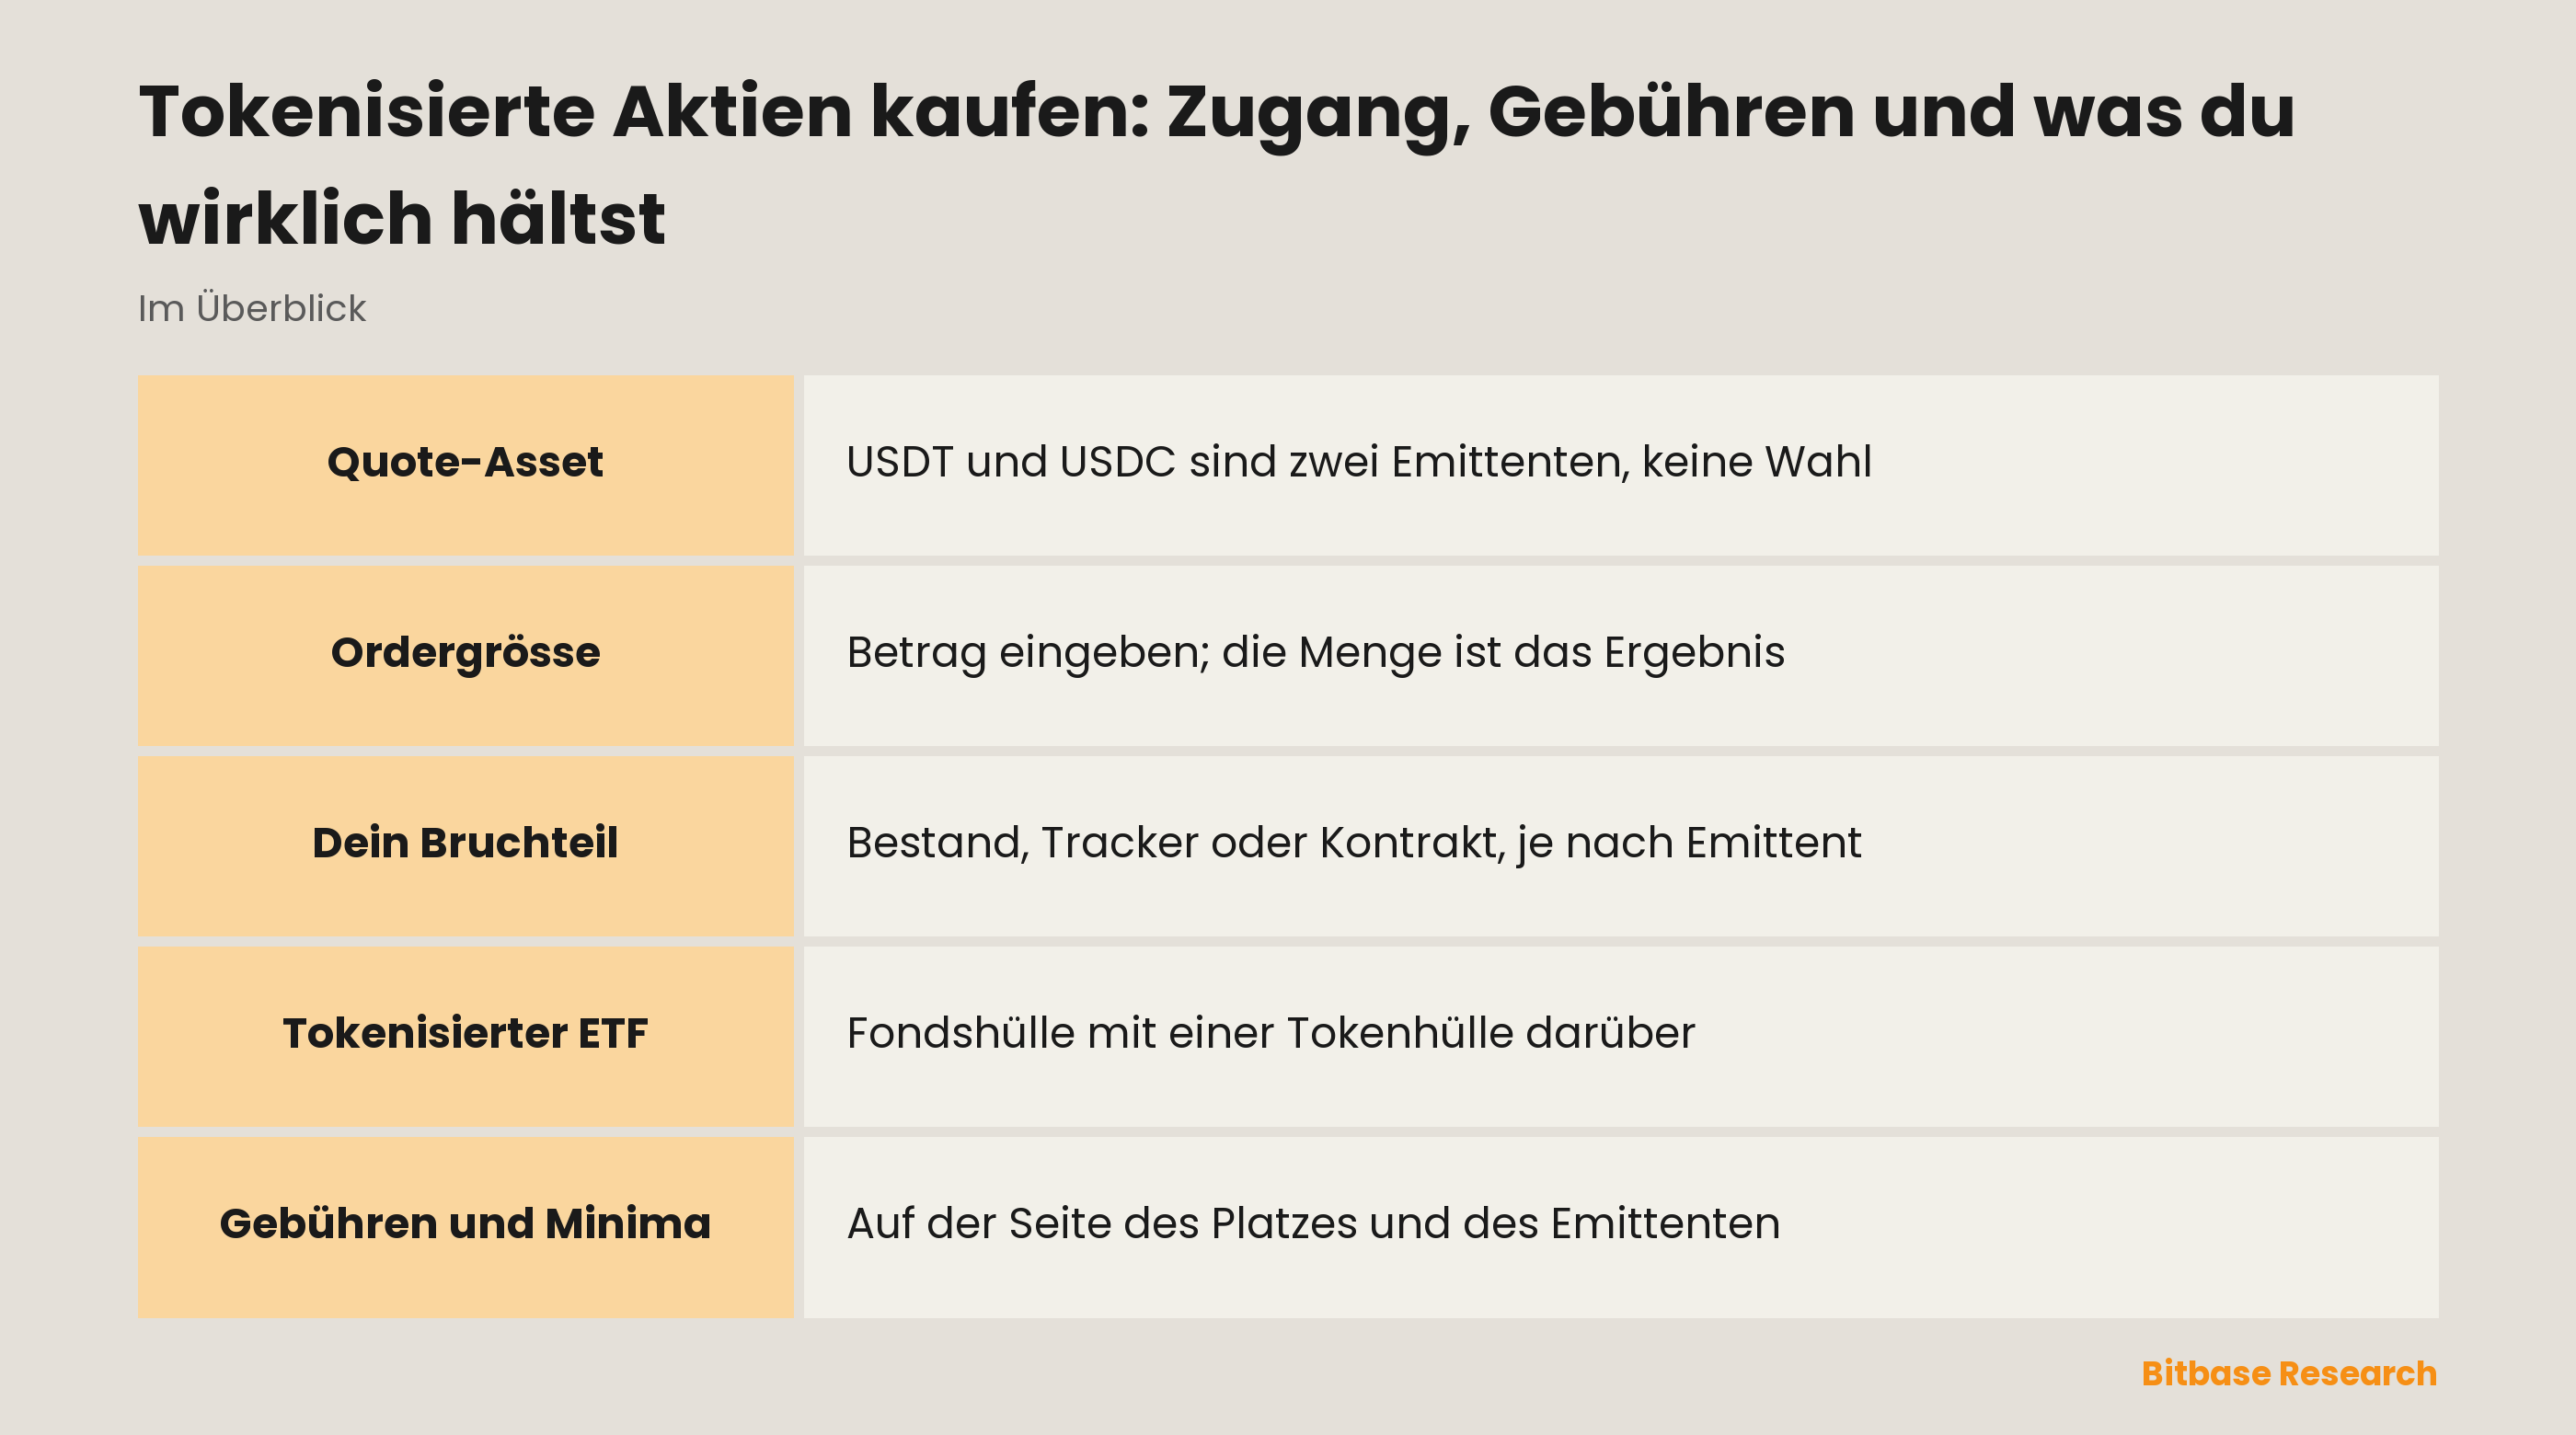
Eine tokenisierte Aktie handelt als Paar, und die Seite, mit der du bezahlst, ist selbst ein Vermögenswert. USDT und USDC sind beide darauf gebaut, ihren Wert zum Dollar zu halten, stammen aber von verschiedenen Emittenten mit unterschiedlich aufgestellten Reserven; wie sich die zwei grössten Stablecoins unterscheiden zeigt, wo sie auseinandergehen. In welchem von beiden ein Orderbuch notiert, ist eine Eigenschaft dieses Buchs, nicht der Aktie.
Daraus folgen zwei Dinge. Liegt dein Guthaben im einen und notiert der gewünschte Markt im anderen, ist der erste Abschnitt des Trades ein Tausch, mit eigenem Spread und eigener Gebühr, bezahlt bevor überhaupt ein Aktienexposure besteht. Und eine Notierung ist ein Verhältnis zweier Vermögenswerte, also ist die tokenisierte Aktie die Struktur des einen Emittenten, bewertet in der Verbindlichkeit eines anderen.
Ob du den Token überhaupt kaufst oder dasselbe Exposure über ein Aktien-Perpetual nimmst, klärt der Text über zwei Wege ab dem Stablecoin-Guthaben; der Vergleich zwischen Halten und Kontrahieren wohnt dort. Alles Weitere setzt voraus, dass die Entscheidung für den Token gefallen ist, und fragt nach der Order selbst.
Nach Betrag ordern statt nach Stückzahl
Beim Broker ist die Einheit eine Aktie, und einen Teil davon zu kaufen ist ein eigenes Programm des Brokers. Am Tokenmarkt ist die Einheit ein Token, und die Teilbarkeit steckt im Format: der Saldo führt Nachkommastellen, also ist eine Order eine Menge mit Komma, noch bevor jemand beschliesst, Bruchstücke zuzulassen. Was anderswo als Bruchteilszugang verkauft wird, ist auf dieser Schiene schlicht das, was das Format ohnehin war.
Das ändert auch, was dir eine Ausführung sagt. Einen Betrag einzugeben ist so natürlich wie eine Stückzahl, und eine Order auf Betrag löst sich in die Menge auf, die das Buch zu den verfügbaren Kursen hergibt: die Menge ist ein Ergebnis, keine Anweisung, und der Kurs danach ist ein Durchschnitt der Teilausführungen.
Wovon der Bruchteil ein Bruchteil ist
Teilbarkeit beantwortet, wie klein. Sie beantwortet nicht, wovon, und diese Antwort kommt vom Emittenten, nicht vom Komma. Die vier antworten unterschiedlich; der vollständige Vergleich steht im Text darüber, was das Kürzel über den Emittenten sagt.
Wo die Besicherung eins zu eins ist, stimmt die Arithmetik wie erwartet. Backed beschreibt jeden xStock als 1:1 durch den Basiswert in regulierter Verwahrung besichert; Dinari beschreibt einen dShare als Token, der 1:1 durch ein Wertpapier besichert ist und erst ausgegeben oder vernichtet wird, wenn die entsprechende Order bei ihrem Broker Alpaca ausgeführt ist. Ein Zehntel von beidem steht gegen ein Zehntel desselben Bestands.
Ondo ist anders gebaut. Die Dokumentation sagt, dass ein Token nicht zwangsläufig den Wert einer Aktie darstellt und dass der Preis eines Tokens nicht immer dem Preis des Basiswerts entspricht. Es ist ein Total-Return-Tracker: Dividenden werden nach Abzug der Quellensteuer reinvestiert statt ausgeschüttet, und Ondo hält fest, dass Inhaber keine Stimmrechte als Aktionär, keine gesetzlichen Informationsrechte und keine anderen Aktionärsrechte erhalten. Ein hier eingetragenes Komma kauft ein Stück dieses Trackers.
Robinhood ist noch einmal etwas anderes. Es beschreibt Classic Stock Tokens als Derivatekontrakte zwischen dir und Robinhood, bepreist zu den Kursen der zugrunde liegenden Papiere, ohne Rechte an ihnen zu gewähren, und sagt, dass die Basiswerte Robinhood selbst gehören und bei einem in den USA lizenzierten Institut verwahrt werden. Ein hier eingetragenes Komma kauft ein Stück eines Kontrakts, und auf dessen anderer Seite sitzt die Firma selbst.
Dieselbe Zahl, dasselbe Feld, drei verschiedene Ansprüche.
Tokenisierte ETFs legen eine Hülle auf die andere
Der Begriff deckt nicht nur Unternehmen ab, sondern auch Fonds: Backed beschreibt xStocks als tokenisierte Abbildungen bestimmter US-Aktien und ETFs, und Robinhood hält fest, dass seine Token keine Rechte an den zugrunde liegenden Aktien oder ETPs gewähren. Beide Emittenten nennen börsengehandelte Produkte in ihrer eigenen Beschreibung dessen, was sie ausgeben.
Ein Fondsanteil ist bereits eine Hülle. Der Fonds hält einen Korb, die Verwaltung entscheidet, was hineinkommt und was das Führen kostet, und der Anteil ist ein Anspruch gegen den Fonds, nicht gegen die Unternehmen darin. Tokenisiere diesen Anteil, und obendrauf kommt eine zweite Hülle, geschrieben von einer anderen Partei.
| Die Frage | Unten: der Fonds | Oben: der Token |
|---|---|---|
| Was gehalten wird | Ein Korb Wertpapiere | Was die Struktur des Emittenten hergibt |
| Wer die Bedingungen schreibt | Die Verwaltung, in den Fondsdokumenten | Der Emittent, in seiner eigenen Dokumentation |
| Worauf der Anspruch geht | Auf Fondsanteile, nicht auf deren Bestände | Eins zu eins, Tracker oder Kontrakt |
| Wann gehandelt wird | Die Sitzung des Listing-Platzes | Die eigene Woche des Emittenten |
| Wie eine Ausschüttung ankommt | Nach der Politik des Fonds | Reinvestiert, bar oder als Token gutgeschrieben |
Lies die Spalten als Stapel und nicht als Vergleich: eine Frage, die man sonst einmal stellt, hat jetzt zwei Antworten, und bei dir landet die äussere Antwort, gefiltert durch die innere. Woher die Fondsebene selbst kommt, steht bei tokenisierten Wertpapieren und Fonds. Erkenne zuerst den Fonds, dann den Emittenten, und rechne mit zwei Sätzen von Bedingungen, geschrieben von Parteien, die sich nie abgestimmt haben.
Drei Seiten: Gebühren, Mindestgrössen und Zugang
Es gibt hier keine einzelne Gebühr, weil es keine einzelne Partei gibt. Beim Hinein und beim Hinaus zahlst du die Handelsgebühr des Platzes und den Spread; darunter liegen die Bedingungen des Emittenten für Ausgabe und Rücknahme; noch darunter, wenn ein Fonds beteiligt ist, dessen eigene Kosten. Drei Schichten, drei Orte.
Mit Mindestgrössen ist es dasselbe. Was als Mindestanlage gesucht wird, sind mindestens zwei Zahlen und nicht eine: die kleinste Order, die der Handelsplatz annimmt, und die kleinste Einheit, die der Emittent ausgibt oder zurücknimmt. Sie werden unabhängig festgelegt und überarbeitet, weshalb keine von beiden in einen Text gehört, der in einem halben Jahr noch gelesen wird.
Der Zugang ist eine dritte Seite, und sie gehört dem Emittenten. Ondo beschreibt seine tokenisierten Aktien als grundsätzlich für Anleger ausserhalb der USA verfügbar, vorbehaltlich jurisdiktionsbezogener und anderer Beschränkungen; Backed hält fest, dass xStocks in den Vereinigten Staaten und für US-Personen nicht verfügbar sind; Robinhood bietet sein Produkt über die von der litauischen Zentralbank beaufsichtigte Robinhood Europe, UAB an; Dinari veröffentlicht eigene Beschränkungen samt einer Liste nicht unterstützter Länder. Ob ein Name auf einem Platz überhaupt gelistet ist, ist eine eigene Frage, also sind Berechtigung und Erreichbarkeit zwei Bedingungen, und eine Order braucht beide.
Ausstieg: das Orderbuch und die zweite Tür des Emittenten
Die meisten Ausstiege nehmen den Eingang: du verkaufst im selben Buch, bekommst den Stablecoin, und Gebühr und Spread fallen ein zweites Mal an. Auf deinen Namen war nichts eingetragen, also gibt es auch keinen Abwicklungszyklus aufzulösen.
Die zweite Tür führt zum Emittenten, und ihre Form ist bei jedem anders. Ondo beschreibt Ausgabe und Vernichtung als sofort und einen Kauf oder Verkauf als eine einzige atomare Transaktion; Dinari bindet Ausgabe und Vernichtung an die Ausführung einer Order bei seinem Broker, sodass sich diese Tür im Tempo jenes Marktes öffnet und nicht im Tempo der Kette. Was eine Rücknahme auszahlt und unter welchen Bedingungen, steht in den eigenen Bedingungen des Emittenten und sonst nirgends.
Eines gehorcht keiner der beiden Türen. Ein Ausstieg taugt nur so viel wie das Buch in diesem Moment, und ein Token, dessen Emittent eine breitere Woche führt als das Primärlisting, lässt sich zu Stunden verkaufen, in denen der Basismarkt nichts über den Preis sagt; dünne Bücher zu solchen Stunden sind ein Merkmal der Konstruktion, kein Defekt.
Fazit
Eine Order auf eine tokenisierte Aktie sieht nach einer Entscheidung aus und enthält vier. Der Stablecoin auf der anderen Seite ist ein zweiter Emittent, den du dir aufhalst. Der Token-Emittent entscheidet, ob dein Komma ein Stück eines Bestands, eines Trackers oder eines Kontrakts ist. Ein Fonds darunter, falls vorhanden, legt einen zweiten Satz Bedingungen dazu, den niemand mit dem ersten abgestimmt hat. Und Gebühren, Mindestgrössen und Berechtigung sind allesamt woanders veröffentlicht als hier.
Die Arbeit vor der Order ist klein und konkret: die eigene Beschreibung des Tokens beim Emittenten lesen, die Fondsdokumente suchen, falls ein Fonds beteiligt ist, und beide Untergrenzen und beide Tore dort prüfen, wo sie gesetzt sind. Danach ist es eine gewöhnliche Order: auf Betrag, ausgeführt zum Durchschnitt und über dasselbe Buch zurückverkauft.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Eli Lilly (LLY) Aktie kaufen: Handelswege, Kosten und Risiken
- QEW kaufen: Gleichgewichtung, Kosten und der Vergleich mit QQQ
- QQQM kaufen und mit QQQ vergleichen
- WMT kaufen: ein Walmart-dShare und ein Perpetual
- Doppel-Top- und Doppel-Boden-Muster
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Ondo-Stocks-Überblick: kein Token je Aktie, Total-Return-Tracker, Rechte der Inhaber und sofortige Ausgabe docs.ondo.finance
[2] Offizielle xStocks-Website: tokenisierte Abbildungen von US-Aktien und ETFs, Besicherung eins zu eins xstocks.com
[3] Robinhood Europe: Classic Stock Tokens als Derivatekontrakte ohne Rechte an Aktien oder ETPs robinhood.com
[4] Dinari-Dokumentation: ein dShare ist eins zu eins besichert und entsteht erst nach Ausführung der Order bei Alpaca docs.dinari.com