NQ und MNQ lauten auf denselben Index, stellen Kurse im selben Schritt und werden am selben Freitagnachmittag vom Handel genommen. Sie trennt eine einzige Grösse – wie viele Dollar ein Indexpunkt wert ist –, und dieses Verhältnis von eins zu zehn setzt sich fort: in die Margin, in die kleinste haltbare Position und in die Zahl der Kontrakte, die zum Quartalstermin gerollt werden müssen. Was es nicht verändert, ist das Risiko je Dollar Exposure.
Ein Index in zwei Grössen
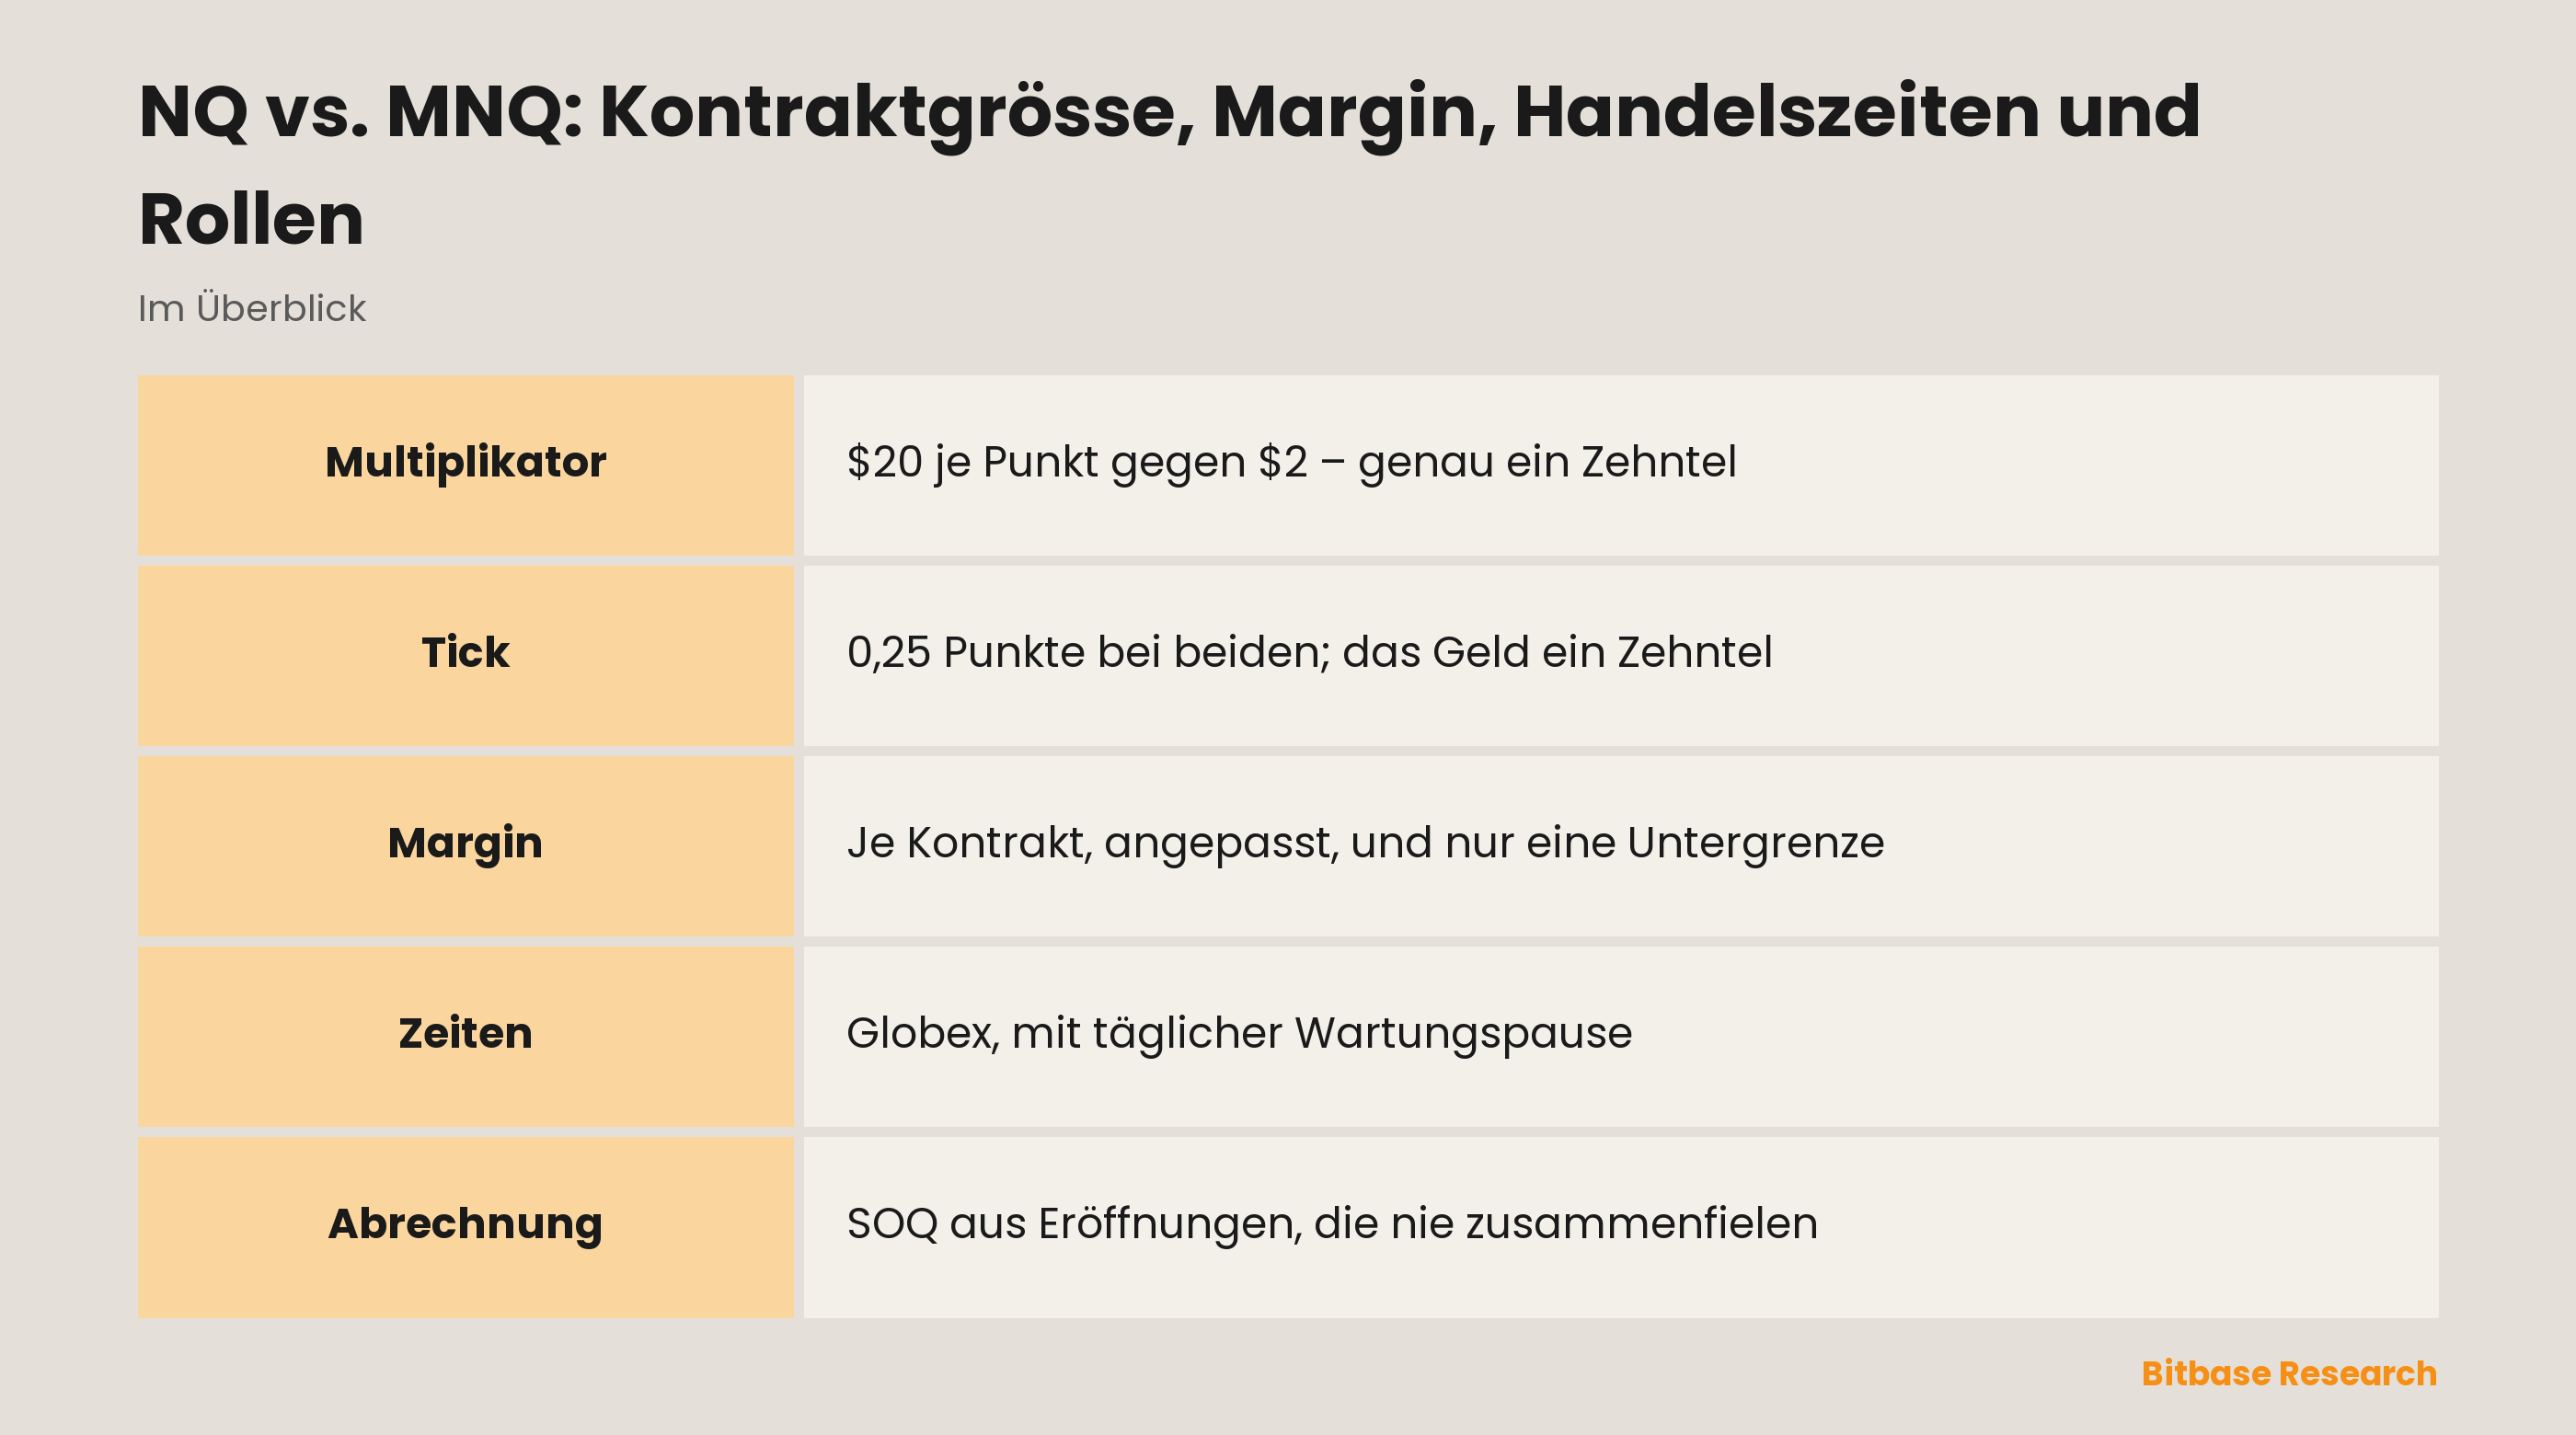
Der E-mini-Nasdaq-100-Future, Kürzel NQ, lautet auf $20 mal den Nasdaq-100-Index. Der Micro E-mini Nasdaq-100, Kürzel MNQ, lautet auf $2 mal denselben Index. Alles Übrige in der Definition bleibt stehen: derselbe Basiswert, dieselben Liefermonate, dieselbe Börse, dasselbe Schlussabrechnungsverfahren. Der Micro ist der E-mini geteilt durch zehn, und er existiert genau dafür, eine Position verkleinern zu können, ohne am Verhalten des Instruments etwas zu ändern.
Eine Klarstellung räumt den grössten Teil der Verwirrung um diese beiden Kürzel aus. NQ bildet den Nasdaq-100-Index ab, und QQQ ist ein börsengehandelter Fonds, der denselben Index abbildet. NQ einen „QQQ-Future“ zu nennen, presst zwei verschiedene Produkte in einen Namen: ein Fondsanteil ist Eigentum an einem Portfolio, ein Future eine Vereinbarung über einen Indexstand. Was aus diesem Fonds auf einer Kryptobörse wird, behandelt ein eigener Beitrag; wie der Index selbst gebaut ist, steht im Beitrag zu den Nasdaq-100-Futures.
Die zweite Stelle, an der Genauigkeit zählt, ist der Tick. Beide Kontrakte stellen Kurse in Mindestschritten von 0,25 Indexpunkten – dieselbe Preisauflösung, nicht ein Zehntel davon. Weil der Multiplikator ein Zehntel beträgt, ist aber auch das Geld in einem Tick ein Zehntel: Ein Tick ist $5 im NQ und fünfzig Cent im MNQ. MNQ liefert keinen feineren Blick auf den Markt, nur einen feineren Blick auf das Konto.
Die beiden Spezifikationen nebeneinander
| Merkmal | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Multiplikator | $20 je Indexpunkt | $2 je Indexpunkt |
| Mindest-Tick | 0,25 Indexpunkte | 0,25 Indexpunkte |
| Geld in einem Tick | $5 | Ein Zehntel des E-mini |
| Liefermonate | März, Juni, September, Dezember | Ebenso |
| Letzter Handelstag | Dritter Freitag des Kontraktmonats | Ebenso |
| Abrechnung | Bar, gegen eine Eröffnungsberechnung | Ebenso |
| Sitzung | CME Globex, Sonntagabend bis Freitagnachmittag | Ebenso |
Nur die ersten drei Zeilen unterscheiden sich, und alle drei um denselben Faktor. Der Rest ist identisch, und darin liegt der Sinn des Paares: Die Wahl zwischen NQ und MNQ ist eine Entscheidung über die Positionsgrösse, nicht darüber, in welchem Markt man ist.
Warum der Micro auch nur ein Zehntel Margin trägt
Margin ist hier weder Gebühr noch Preis. Sie ist eine Sicherheitsleistung, hinterlegt für die Position, damit das Clearinghaus gedeckt bleibt, solange diese offen ist, und sie wird je Kontrakt festgelegt. Ein Micro trägt ein Zehntel des Nominals eines E-mini, also ist auch die Sicherheit dafür ein Zehntel: Zehn MNQ verlangen ungefähr die Margin eines NQ, weil sie ungefähr dieselbe Position sind.
Genau diese Gleichwertigkeit macht den Satz „der Micro ist weniger riskant“ falsch. Kleiner ist der Nominalwert des Kontrakts, nicht der Hebel und nicht das Risiko. Hebel ist das Verhältnis zwischen dem Nominal unter der Position und dem Geld dahinter, und es hängt davon ab, wie viele Kontrakte gehalten werden, nicht davon, welcher.
Zwei Mechanismen wiegen hier schwerer als jede Zahl. Börsen-Margin wird mit der Volatilität angepasst, eine aus einem Ratgeber abgeschriebene Zahl hat sich also bereits verändert. Und sie ist eine Untergrenze, keine Obergrenze: Ein Broker darf mehr verlangen. Deshalb steht in diesem Text kein einziger Betrag – die verbindliche Zahl liegt auf der Spezifikationsseite der Börse und beim Broker, und sie ist an dem Tag zu lesen, an dem sie gebraucht wird.
Drei Kalender, die nicht zusammenfallen
Eine Position in NQ oder MNQ steckt zwischen drei Zeitplänen, und die meisten Überraschungen dieser Kontrakte entstehen aus der Annahme, es gebe nur einen. Der eigene Zeitplan des Kontrakts ist CME Globex: Sonntag 18:00 ET bis Freitag 17:00 ET, mit einer täglichen Wartungspause von 17:00 bis 18:00 ET. Nahezu durchgehend, aber eben nicht 24/7, und die Stunde, die jeden Abend verschwindet, ist eine echte Stunde, in der keine Order bearbeitet wird.
Der Zeitplan des Basiswerts ist die US-Kassasitzung für Aktien, und die ist weit kürzer. Den grösseren Teil jedes Werktags stellt der Kontrakt Kurse für einen Markt, dessen Einzelwerte überhaupt nicht handeln; eine Bewegung über Nacht entsteht deshalb zuerst im Future und erreicht den Index erst, wenn diese Aktien wieder öffnen.
Der dritte Zeitplan gehört einem anderen Instrument: Ein Perpetual hat weder Wartungspause noch Laufzeitende und zahlt statt zu rollen periodisches Funding; dieser Abtausch ist an anderer Stelle vollständig aufgearbeitet. Eine Future-Sitzung zu lesen, als wäre sie die eines Perpetuals, ist der verlässlichste Weg, am Freitagnachmittag überrascht zu werden.
Das Rollen im Quartalsrhythmus
Beide Kontrakte notieren im Quartalszyklus März, Juni, September und Dezember, und jeder wird am dritten Freitag seines Monats vom Handel genommen. Eine Position, die dieses Datum überdauern soll, muss gerollt werden – der auslaufende Kontrakt geschlossen, der nächste eröffnet –, denn von selbst wird sie nicht weitergetragen.
Die Kosten des Rollens sind keine Gebühr. Sie sind die Preisdifferenz zwischen den beiden Kontrakten im Moment der Ausführung, plus das, was Spread und Markttiefe an diesem Tag kosten. Strukturell ist das etwas anderes als Funding: Rollen ist stückweise und terminiert, Funding gleichmässig und fortlaufend. Billiger ist keines von beiden grundsätzlich – sie haben verschiedene Form, und genau auf diese Form trifft die Haltedauer.
Das Rollen im MNQ trägt eine Asymmetrie. Weil der Micro ein Zehntel gross ist, sind dieselbe Exposure zehnmal so viele Kontrakte, die bewegt werden müssen. Bei ein oder zwei Kontrakten unsichtbar; in der Grösse wird daraus eine eigene Ausführungsfrage.
Was der endgültige Abrechnungspreis wirklich ist
Beide Kontrakte werden bar abgerechnet, und die Zahl, gegen die abgerechnet wird, heisst Special Opening Quotation, kurz SOQ. Sie wird, in den Worten der Börse selbst, „auf Basis des Eröffnungskurses jeder im betreffenden Index enthaltenen Aktie berechnet, unabhängig davon, wann diese Aktien eröffnen“.
Beide Hälften dieses Satzes arbeiten. Eingang finden Eröffnungskurse – keine Schlusskurse und kein Ablesen mitten in der Sitzung –, und jeder davon gehört einer bestimmten Aktie und wird genommen, wenn genau diese eröffnet, was sich an einem dritten Freitag über viele Minuten ziehen kann.
Was daraus folgt, überrascht die meisten. Der Abrechnungswert ist aus Preisen zusammengesetzt, die nie im selben Moment existiert haben. Er ist keine Momentaufnahme des Index, kann also von jedem an diesem Tag gedruckten Indexstand abweichen, auch von dem, der bei Handelsschluss angezeigt wird. Eine bis zum Verfall gehaltene Position rechnet gegen eine Konstruktion ab – Grund genug, den dritten Freitag als Datum mit eigener Mechanik zu behandeln.
Fazit
NQ und MNQ sind ein Kontrakt in zwei Grössen: $20 und $2 je Indexpunkt, derselbe Tick von 0,25 Punkten, dieselben Quartalsmonate, dieselbe Barabrechnung. Der Micro senkt die kleinste haltbare Position; er senkt weder den Hebel noch das Risiko je Dollar Exposure. Margin skaliert mit dem Nominal und bleibt nur eine Untergrenze unter dem, was ein Broker verlangt. Drei Kalender laufen gleichzeitig, und dem Kontrakt gehört allein Globex. Und viermal im Jahr rechnen beide gegen eine Zahl ab, die aus Eröffnungskursen gebaut ist, die es nie gleichzeitig gab.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ES und MES: Kontraktgrösse, Margin, Handelszeiten und Rollen
- FOMC und Aktienderivate: Volatilität, Ausführung und Positionsrisiko
- Funding bei Aktien-Perpetuals: Berechnung, Richtung und Haltekosten
- Memetische Prämie: Warum Memes Preise bewegen
- Range-Handelsstrategie
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME E-mini Nasdaq-100: Multiplikator, Tick, Liefermonate und Abrechnung www.cmegroup.com
[2] Kontraktspezifikation CME Micro E-mini Nasdaq-100: ein Zehntel des E-mini, gleicher Tick und gleiche Zeiten www.cmegroup.com