Sie halten einmal die Karte hin, und aus diesem einen Kauf werden vier verschiedene Unternehmen bezahlt – jedes für eine andere Aufgabe und jedes mit einer anderen Gebühr. Eine Zahlungstechnologie-Aktie ist ein Anspruch auf eine dieser Schichten, nie auf die ganze Kette. Die nützliche Frage lautet nicht, ob ein Unternehmen Zahlungen macht, sondern welche Gebühr bei ihm ankommt und welches Risiko bei jemand anderem bleibt.
Vier Rollen hinter einem Kauf
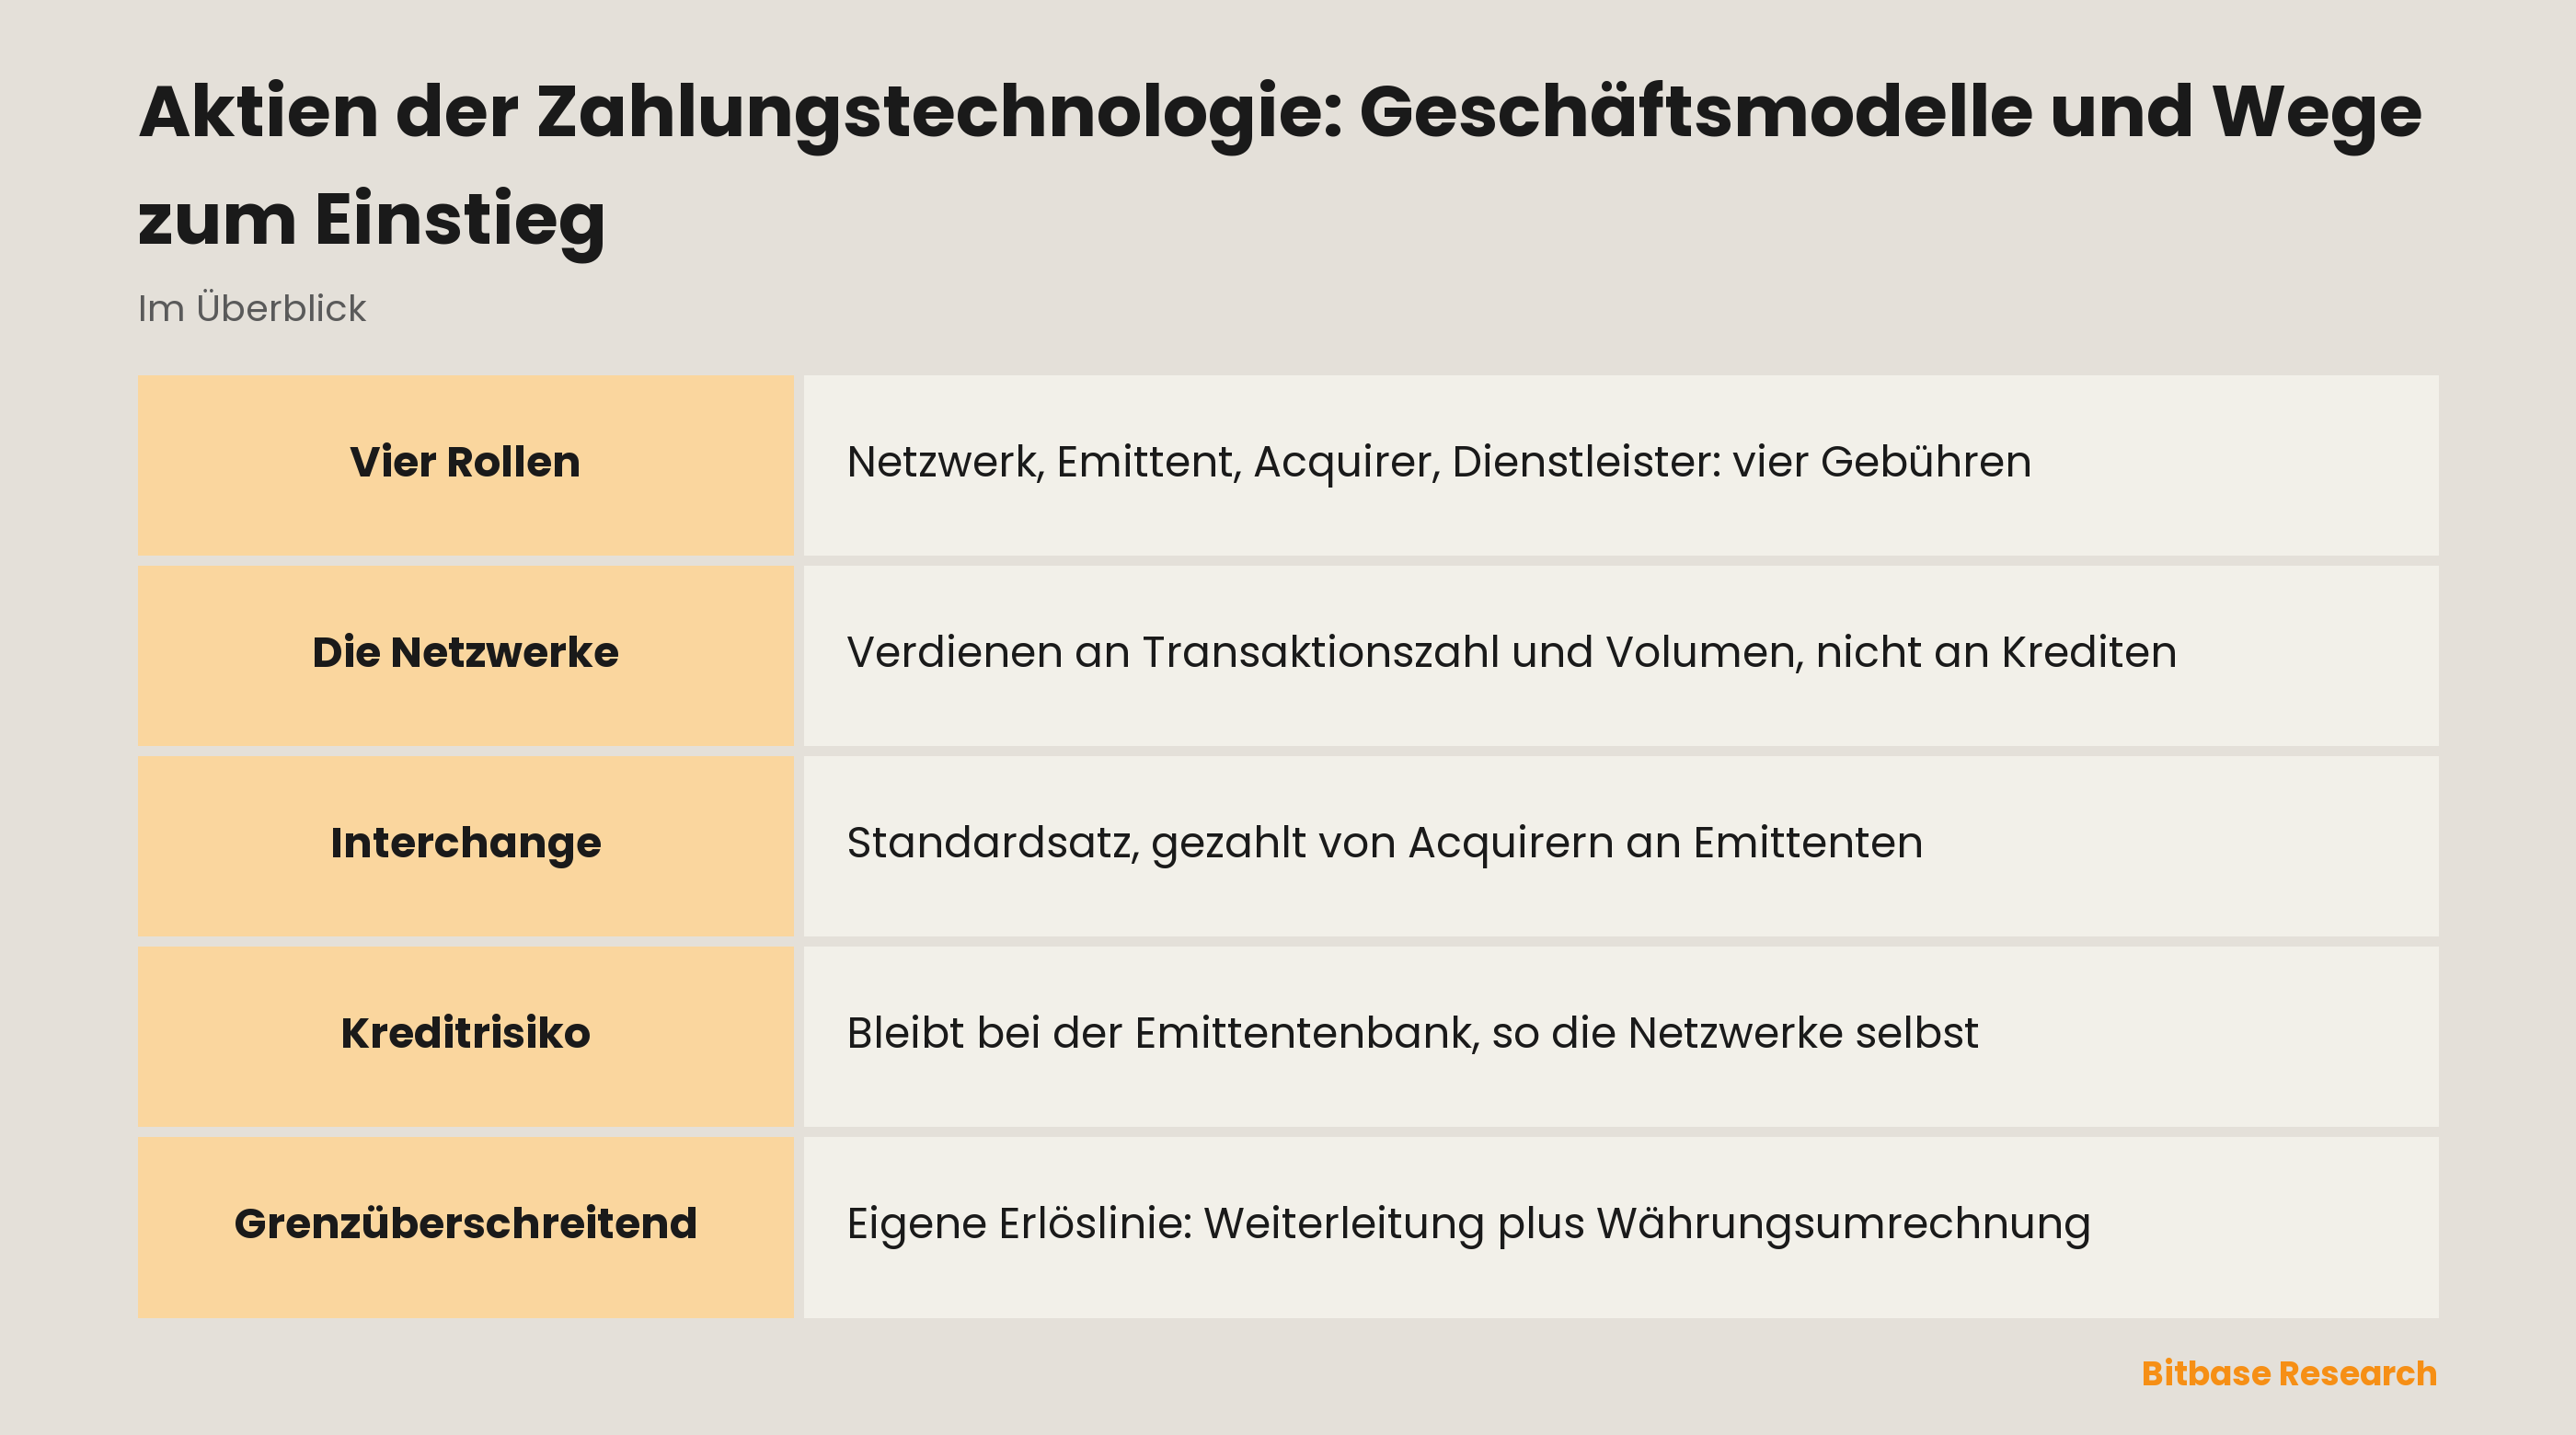
Kartenzahlungen laufen über ein Vier-Parteien-Modell, und diese vier Parteien sind vier getrennte Geschäfte mit getrennten Geschäftsberichten. Das Kartennetzwerk trägt die Autorisierungsnachricht und die Abrechnungsanweisung zwischen den Banken. Der Emittent ist die Bank, die dem Käufer die Karte gegeben hat und den Kauf auf dessen Konto bucht. Der Acquirer nimmt den Händler unter Vertrag und zahlt ihm den Verkauf aus. Der Zahlungsdienstleister steht vor dem Händler: Kasse, Terminal, Software und oft auch die Betrugsprüfung.
Vier Positionen, vier verschiedene Einzüge aus einem Kauf. Kein Bericht beschreibt alle vier, weil kein Unternehmen alle vier besetzt. Klären Sie zuerst die Schicht, dann alles andere.
| Schicht | Was sie tut | Woher das Geld kommt | Kreditrisiko des Karteninhabers |
|---|---|---|---|
| Netzwerk | Autorisierung, Clearing und Abrechnung zwischen Banken | Gebühren von Emittenten und Acquirern | Nein |
| Emittent | Gibt die Karte aus, bucht den Kauf, leiht das Geld | Interchange plus Zinsen und Kontogebühren | Ja |
| Acquirer | Nimmt den Händler unter Vertrag und zahlt ihn aus | Eigener Aufschlag auf weitergereichte Kosten | Nein |
| Dienstleister | Kasse, Terminal, Software, Betrugsprüfung | Gebühren auf verarbeitetes Volumen plus Abos | Bericht lesen |
Was die Netzwerke wirklich verkaufen
Visa Inc. ist eine Gesellschaft aus Delaware, deren Stammaktien der Klasse A an der New York Stock Exchange unter dem Kürzel V registriert sind und deren Geschäftsbericht ein im September endendes Jahr abdeckt, nicht das Kalenderjahr. Mastercard Incorporated, ebenfalls Delaware, notiert die Klasse A an derselben Börse unter MA und berichtet über das Kalenderjahr. Zwei Nachbarn im selben Geschäft, zwei verschiedene Berichtskalender.
Visa nennt vier Erlöslinien: Service, Datenverarbeitung, internationale Transaktionen und Sonstiges; die Datenverarbeitung verdient an Autorisierung, Clearing und Abrechnung, am Netzzugang und an Support. Der Erlösanhang von Mastercard schneidet das Unternehmen anders zu, nämlich in Zahlungsnetzwerk und Mehrwertdienste und -lösungen. Der Erlös des Zahlungsnetzwerks entsteht, so steht es dort, aus Gebühren an Kunden – Emittenten, Acquirer und andere Marktteilnehmer – für Switching und andere netzbezogene Dienste sowie aus Gebühren, die sich vor allem nach dem Bruttoumsatz auf den Karten mit ihren Marken richten.
Legt man beide Beschreibungen nebeneinander, ist die Form darunter dieselbe. Was ein Netzwerk erhält, folgt gezählten Transaktionen und dem Volumen, das sie tragen – nicht einem Kreditbuch.
Die Gebühr, die das Netzwerk festlegt und nicht behält
Interchange ist die Gebühr, von der alle gehört haben, und die am häufigsten dem falschen Unternehmen zugeschrieben wird. Im Bericht von Visa steht, dass das Unternehmen Standardsätze festlegt, die gelten, solange keine anderen Abrechnungsbedingungen vereinbart sind, dass diese Beträge in der Regel von Acquirern an Emittenten gezahlt werden, und dann zieht es die Linie: die Gebühren, die Visa von Emittenten und Acquirern erhält, leiten sich nicht daraus ab. Mastercard formuliert es deckungsgleich: Standardsätze setzt das Unternehmen selbst oder es setzen sie Finanzinstitute, und Interchange wird bei Acquirern eingezogen und an Emittenten gezahlt, um ihnen einen Teil der entstandenen Kosten zu erstatten.
Eine Gebühr wird also vom Netzwerk festgelegt, läuft aber an ihm vorbei zum Emittenten. Eine zweite, die eigene Gebühr des Netzwerks, bleibt dort. Eine dritte, das was der Händler über die weitergereichten Kosten hinaus zahlt, setzt der Acquirer, und Mastercard schreibt ausdrücklich, dass es die Sätze der Acquirer nicht festlegt. Drei Gebühren auf einen Kauf, und drei verschiedene Parteien entscheiden darüber. Jede wird in jedem Markt anders verhandelt und reguliert, weshalb ein Leitfaden der falsche Ort für eine Zahl ist.
Wer das Kreditrisiko des Karteninhabers trägt
Beide Netzwerke sprechen den Satz selbst aus, der sie von einer Bank trennt. Visa schreibt, es sei kein Finanzinstitut, gebe keine Karten aus, gewähre keinen Kredit und setze keine Sätze und Gebühren für Kontoinhaber seiner Produkte fest, und es erziele daraus weder Erlöse noch trage es daraus ein Kreditrisiko. Mastercard schreibt, es gebe keine Karten aus, gewähre keinen Kredit und bestimme oder vereinnahme keine Erlöse aus den Zinssätzen und sonstigen Gebühren, die Emittenten Kontoinhabern berechnen.
Ein Käufer, der nicht mehr zurückzahlt, ist damit das Problem des Emittenten. Das verändert das Verhalten zweier Kürzel: der Netzwerkerlös hängt daran, wie viel ausgegeben wird, der Emittentenerlös daran, wie viel geliehen und zurückgezahlt wird, und beides dreht sich nicht am selben Tag. Wie diese Grenze auf Unternehmensebene aussieht, steht auf den Seiten zur Berichtssprache von Visa und zu Mastercard als Netzwerk in der Mitte.
Die grenzüberschreitende Linie wird eigens ausgewiesen
Visa gibt dem Erlös aus internationalen Transaktionen eine eigene benannte Linie: grenzüberschreitende Transaktionsverarbeitung und Währungsumrechnung. Mastercard faltet denselben Verkehr in den Bruttoumsatz und definiert diesen als inländisches und grenzüberschreitendes Volumen zusammen.
In dieser Linie stecken zwei Arbeiten: eine Transaktion zwischen Ländern zu führen und eine Währung in eine andere zu tauschen. Eine Grenze verändert deshalb die Ökonomie eines sonst völlig gleichen Kaufs. Reisen, importierte Waren und Wechselkursbewegungen erreichen diese Unternehmen über eine Linie, die ein rein inländischer Blick auf den Konsum übersieht.
Die Händlerseite: Wallets, Acquiring und Gateways
PayPal Holdings, Inc. notiert am Nasdaq Global Select Market unter PYPL und beschreibt das Erlösmodell schmucklos: Erlöse entstehen vor allem aus Gebühren für die Abwicklung von Zahlungstransaktionen und weitere zahlungsbezogene Dienste, die sich üblicherweise nach dem über die Plattform verarbeiteten Aktivitätsvolumen richten. Eine zweite Linie umfasst sonstige Mehrwertdienste, die der Bericht als Partnerschaften, Zinsen und Gebühren aus Kreditprodukten für Verbraucher und Händler, Zinsen auf bestimmte den Kundenguthaben zugrunde liegende Vermögenswerte, Vermittlungsgebühren, Abonnements und Gateway-Dienste aufzählt. Diese Liste genau lesen: ein Kreditbuch und ein Zinsrisiko sitzen in einem Unternehmen, das die meisten unter Wallet ablegen.
Block, Inc., an der New York Stock Exchange unter dem Kürzel XYZ notiert und bis Ende 2021 Square, Inc. genannt, berichtet zwei Segmente, Square und Cash App, und drei Erlöskategorien: Commerce Enablement, Financial Solutions und Bitcoin Ecosystem. Financial Solutions wird als Bank-, Kredit- und Geldverwaltungsprodukte für Privatpersonen und Unternehmen beschrieben, und das Unternehmen führt mit Square Financial Services eine eigene Tochterbank neben Partnerbanken. Das Kürzel hat auch eine Kursseite auf Bitbase, doch merken sollte man sich die Segmentnamen.
Was die Berichte über Krypto sagen
Block ist hier der sauberste Fall, weil die Krypto-Exponierung keine Schlussfolgerung ist: Bitcoin Ecosystem ist eine der drei Erlöskategorien im Geschäftsbericht und deckt Bitcoin-Produkte für Privatpersonen und Unternehmen ab. Halten Sie jede andere Krypto-Behauptung in diesem Sektor an denselben Massstab: entweder das Geschäft taucht in den eigenen Erlöskategorien des Unternehmens auf oder nicht, und eine Mitteilung ist nicht dasselbe wie eine berichtete Kategorie.
Wie eine Kryptozahlung tatsächlich beim Händler ankommt – Gateway, Verwahrung, Umtausch, Abrechnungsdatensatz –, ist ein eigener Mechanismus und steht im Text zu Krypto-Zahlungsgateways und Händlerabrechnung. Diese Seite beantwortet die andere Hälfte: welches börsennotierte Unternehmen bezahlt wird.
Was man vor einem Kauf aufschlägt
Beginnen Sie beim Deckblatt: Firmenname, Börse, Kürzel und Ende des Geschäftsjahres. Dann Item 1 für Segmente und Erlöskategorien in den Worten des Unternehmens statt in einer Zusammenfassung. Dann Item 1A, wo ein Unternehmen die strukturellen Risiken aufzählt, die es den Aktionären vorlegen will; lesen Sie zuerst die Überschriften, dann die Absätze.
Der Bericht von Visa zeigt, wozu dieser Abschnitt da ist: dort steht, dass staatlich auferlegte Pflichten oder Beschränkungen für internationale Zahlungssysteme das Unternehmen daran hindern können, in bestimmten Ländern gegen Anbieter anzutreten, und China und Indien werden genannt. Eine Schranke dafür, wo ein Netzwerk überhaupt arbeiten darf, erscheint in keiner Erlöslinie, und keine Kennzahl holt sie zurück. Ranglisten der besten Namen eines Sektors altern schneller als die Geschäfte selbst; warum, steht im Text zur Auswahl ohne Rangliste.
Fazit
Zahlungstechnologie ist nicht ein Geschäft, also ist eine Zahlungstechnologie-Aktie auch nicht eine Exponierung. Ein Netzwerk wird für gezählte Transaktionen bezahlt und erklärt schriftlich, dass es weder Kredit gibt noch das Kreditrisiko des Karteninhabers trägt. Ein Emittent erhält Interchange und Zinsen und trägt dieses Risiko. Ein Acquirer setzt seinen eigenen Aufschlag. Ein Dienstleister wird auf verarbeitetes Volumen bezahlt und kann, wie diese Berichte zeigen, zusätzlich ein Kreditbuch führen. Jeder Satz oben stammt aus dem Geschäftsbericht des darin genannten Unternehmens.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- RSP kaufen: Gleichgewichtung, Kosten und der Vergleich mit SPY
- SCHD kaufen: Dividendenexposure, Kosten und der Vergleich mit QQQ
- Snowflake-Aktie (SNOW) kaufen: Handelswege, Kosten und Risiken
- Tokenisierungs-Infrastruktur-Aktien: welche Unternehmen notiert sind und was im Bericht steht
- VWAP für Krypto-Trader erklärt
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Visa Inc. Form 10-K: gelistete Papiere, Erlöslinien und Interchange www.sec.gov
[2] Mastercard Form 10-K: Erlösanhang und die Grenzen der eigenen Rolle www.sec.gov
[3] Block, Inc. Form 10-K: zwei Segmente und drei Erlöskategorien www.sec.gov
[4] PayPal Holdings Form 10-K: Transaktionserlöse und Zusatzdienste www.sec.gov