Cboe Global Markets, Inc. ist an einer Börse notiert, die zur eigenen Gruppe gehört. Diese eine Zeile auf einer Titelseite erklärt, was ein Börsenbetreiber ist und warum seine Aktie keine grössere Ausgabe einer notierten Kryptobörse darstellt. Dieser Leitfaden liest vier Geschäftsberichte auf das hin, was in Rechnung gestellt wird, wenn niemand eine Order aufgibt: Daten, Zugang, Listing, Indizes und das Clearinghaus.
Vier Titelseiten, vier verschiedene Antworten
Die Titelseite eines Form 10-K klärt nach Abschnitt 12(b), wer der Registrant ist, welches Kürzel gilt und an welcher Börse die Registrierung steht. Für das Geschäftsjahr zum 31. Dezember 2025 lesen sich die vier so.
| Registrant | Kürzel | Börse auf der Titelseite | Sitzstaat |
|---|---|---|---|
| CME GROUP INC. | CME | Nasdaq | Delaware |
| INTERCONTINENTAL EXCHANGE, INC. | ICE | NYSE | Delaware |
| Cboe Global Markets, Inc. | CBOE | Cboe BZX | Delaware |
| Nasdaq, Inc. | NDAQ | Nasdaq | Delaware |
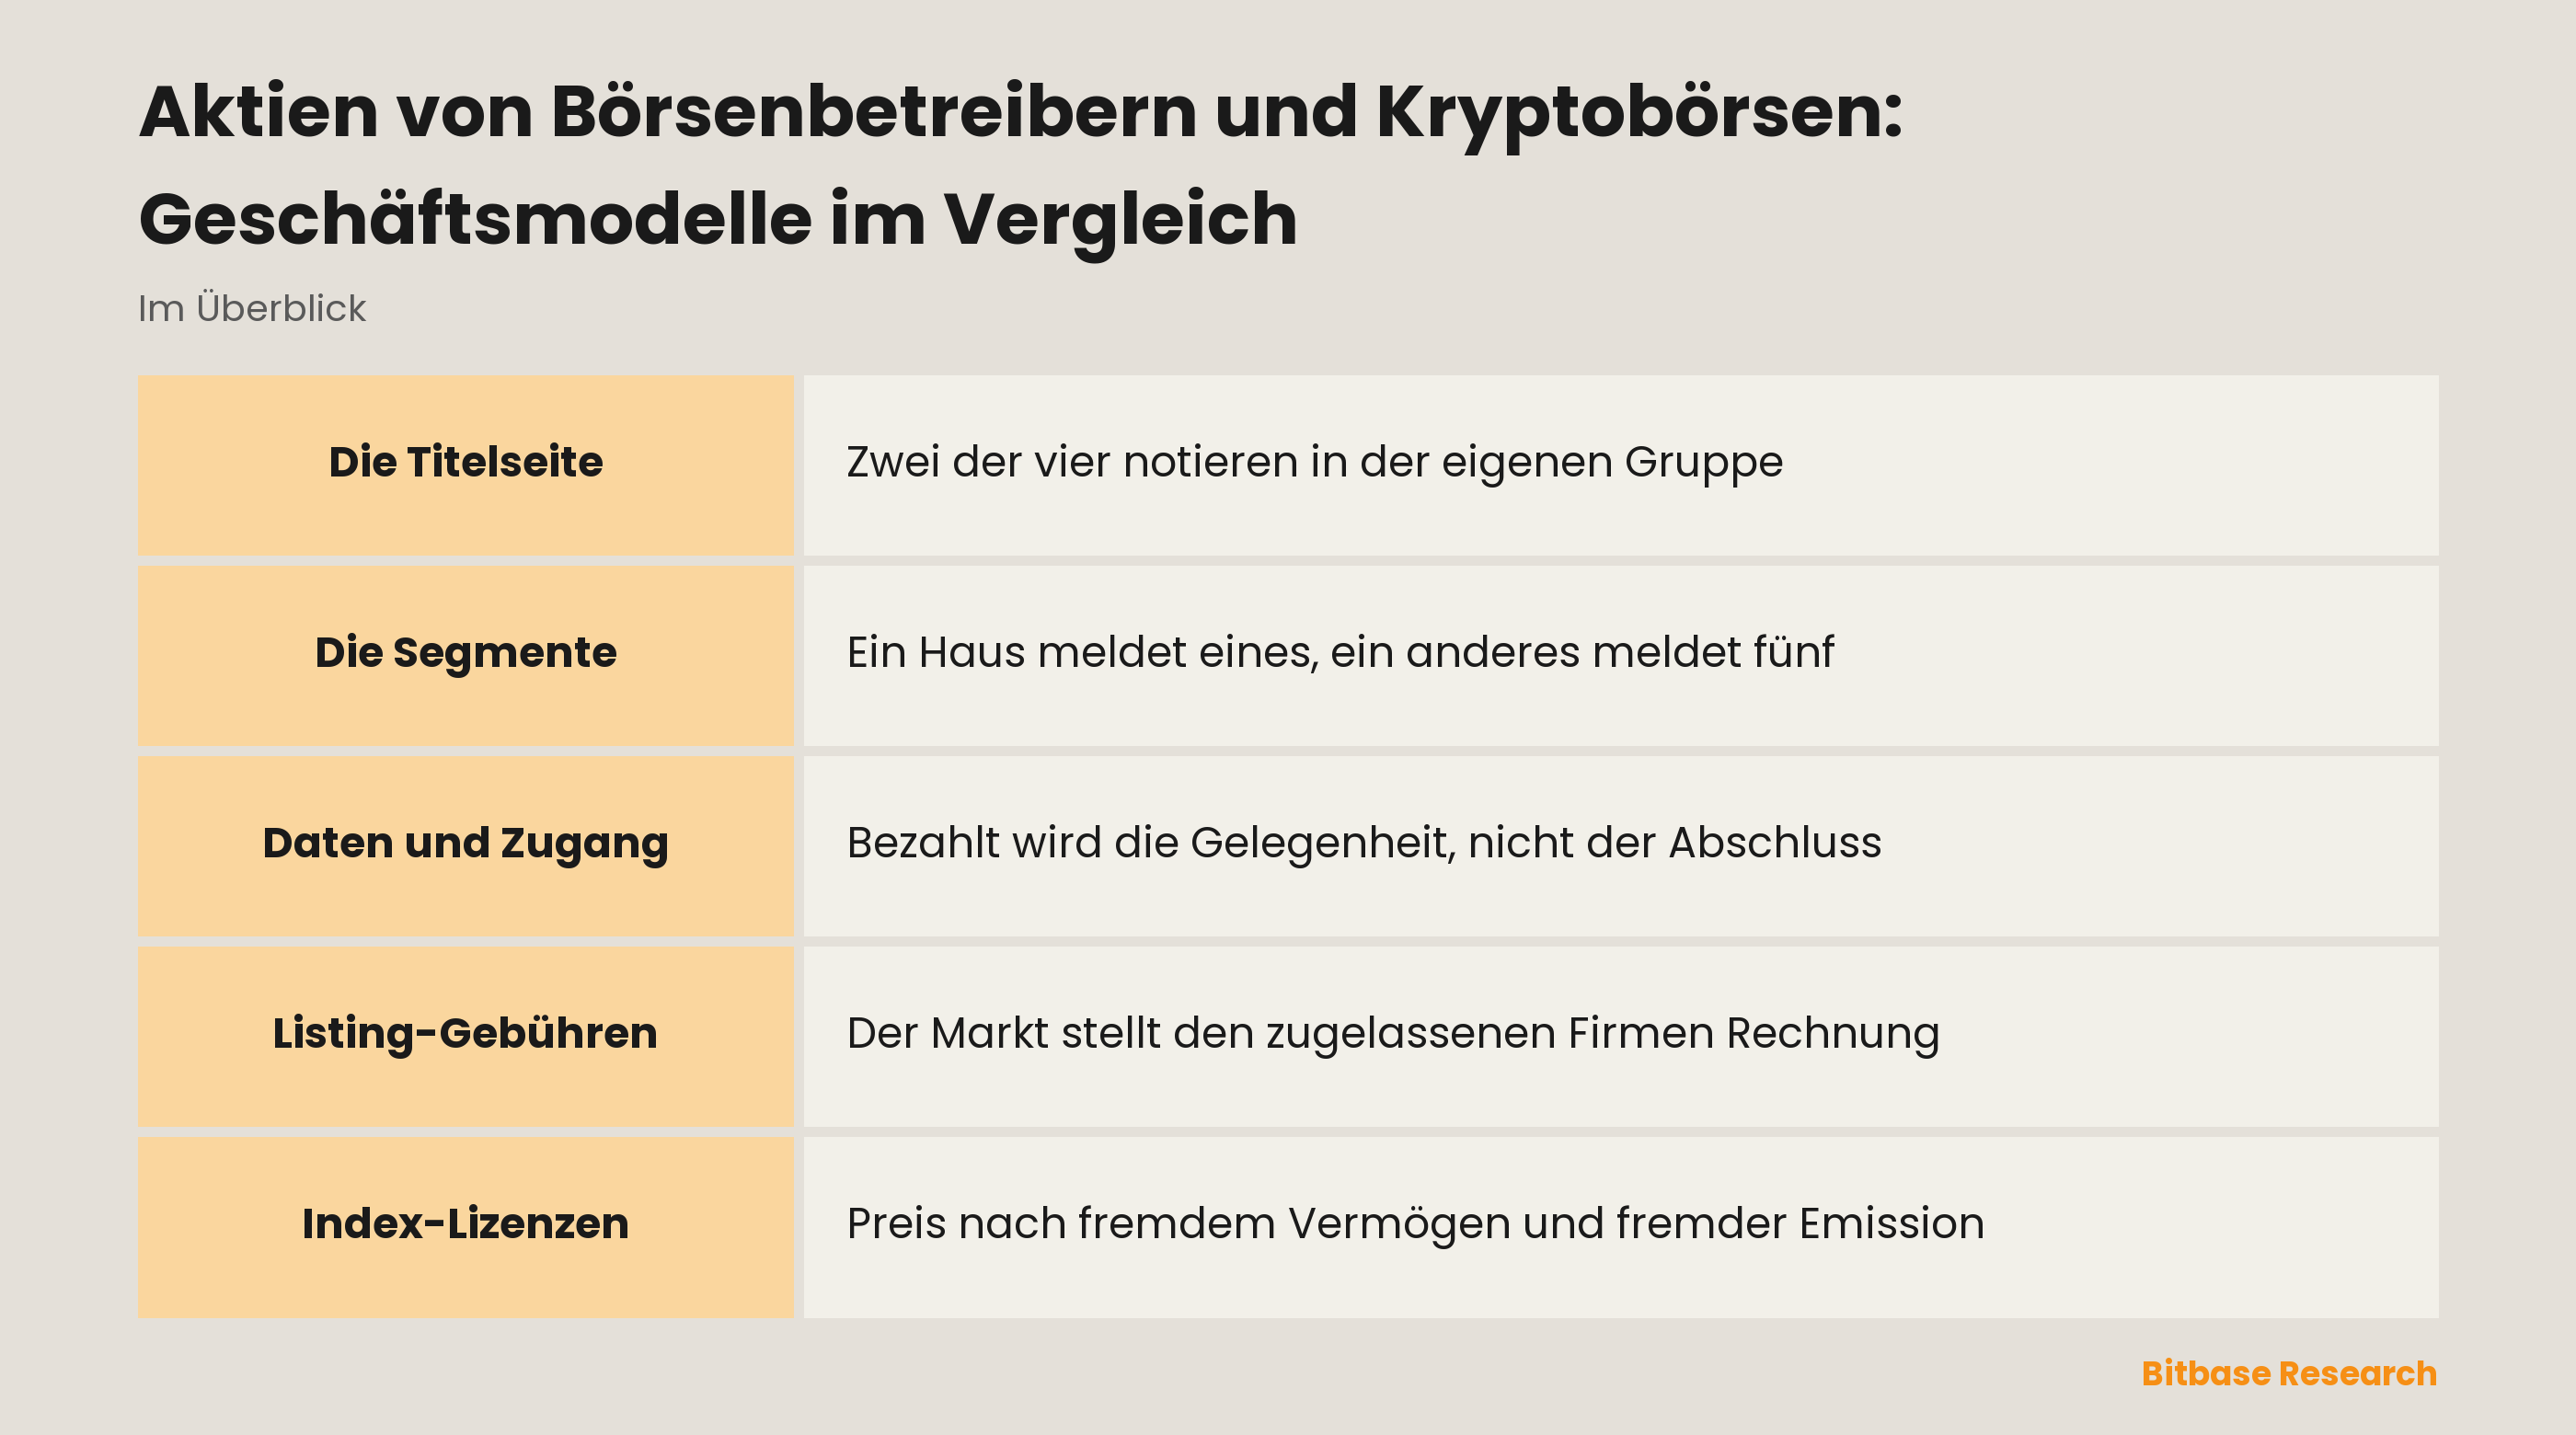
Zwei dieser Zeilen beschreiben ein Unternehmen, das innerhalb der eigenen Gruppe notiert. Die Segmentangabe von Cboe ordnet die vollelektronischen Börsen „owned and operated by BZX, BYX, EDGX, and EDGA“ dem nordamerikanischen Aktiensegment zu, und Cboe BZX ist genau der Ort, an dem die eigene Aktie registriert ist. Nasdaq geht einen Schritt weiter: neben der Stammaktie sind nach Abschnitt 12(b) vier Serien vorrangiger Anleihen an derselben Börse registriert.
Die Segmentkarten passen nicht zueinander
Wer das Börsengeschäft dieser vier vergleichen will, stösst zuerst auf die Berichtsstruktur. CME Group schreibt: „The company's business is conducted through one reportable business segment, CME Group consolidated“ – eine eigene Börsenzeile lässt sich nicht herauslösen, weil alles eine einzige Zeile ist. Cboe berichtet fünf Segmente: „Options, North American Equities, Europe and Asia Pacific, Futures, and Global FX“. Nasdaq nennt drei, „Capital Access Platforms, Financial Technology and Market Services“, wovon nur das letzte ein Marktplatz ist. Intercontinental Exchange legt die Naht offen und beschreibt „13 regulated exchanges and six clearing houses (one of which, ICE Clear Credit, is included in our Fixed Income and Data Services segment)“. Ein Clearinghaus im eigenen Besitz wird ausserhalb des Segments namens Exchanges ausgewiesen.
Eine Zahl aus dem einen Bericht neben eine Zahl aus dem anderen gestellt misst deshalb meist verschiedene Perimeter. Dieselbe Vorsicht gilt in die Gegenrichtung, bei den Aktien notierter Kryptobörsen und Broker.
Was abgerechnet wird, wenn niemand handelt
Jeder Handelsplatz wird pro Abschluss bezahlt. Diese vier unterscheidet, wie viel der Rechnung überhaupt nicht von einer Order abhängt.
CME Group bezeichnet Marktdaten als „revenue from the dissemination of market data to subscribers, distributors, and other third-party licensees“ und fasst in den sonstigen Erträgen „access and communication fees, fees for collateral management, equity membership subscription fees, and fees for trade order routing“ zusammen. Cboe definiert Zugangs- und Kapazitätsgebühren als „fees assessed for the opportunity to trade“ – bezahlt wird die Gelegenheit, ob sie genutzt wird oder nicht. Intercontinental Exchange bringt die Mischung in einen Satz: „Revenues reflect a mix of both diversified transaction revenues and recurring data and listings revenues.“
Eine Zeile bei Cboe lohnt das zweite Lesen. Zu den Aufsichtsgebühren zählt die Optionsaufsichtsgebühr, die „supports the Company's regulatory oversight function“, zusammen mit weiteren Gebühren, zu denen es heisst: „neither can be used for non-regulatory purposes“. Geld wird eingezogen, eingezäunt und für die Aufsicht über genau den Markt ausgegeben, aus dem es stammt.
Listing-Gebühren laufen in die andere Richtung
Fast alles bisher Genannte wird denen in Rechnung gestellt, die handeln wollen. Listing-Erträge werden den Unternehmen in Rechnung gestellt, mit denen gehandelt wird. Intercontinental Exchange hält fest, dass ihre „listings revenues include original and annual listings fees, and other corporate action fees“ – einmal bei der Zulassung und danach in jedem Jahr, in dem das Unternehmen notiert bleibt. Cboe verbucht Listing-Gebühren unter sonstigen Erträgen, Nasdaq führt die Daten- und Listing-Linie im Segment für Kapitalzugang. Genau deshalb wiegt die erste Tabelle schwerer, als sie aussieht: bei zwei Registranten ist das Verhältnis zwischen notiertem Unternehmen und zulassendem Markt ein Verhältnis der Gruppe zu sich selbst.
Ein Index ist eine Lizenz, kein Produkt
Am weitesten vom Abschluss entfernt steht der Index. Das Geschäft von Nasdaq „develops and licenses Nasdaq-branded indices and financial products“, und das Unternehmen nennt die Preisbasis unverblümt: „License fees for our trademark licenses vary by product based on a percentage of underlying assets, dollar value of a product issuance, number of products or number of contracts traded.“
Diese Konditionen lohnen eine genaue Lektüre. Eine Lizenz kann auf Vermögen berechnet werden, das jemand anders eingesammelt hat, auf die Grösse einer fremden Emission, auf die Zahl gebauter Produkte oder auf Kontrakte, die anderswo gehandelt werden. Die Marktdatengebühren von Cboe enthalten ebenso „revenue from various licensing agreements“. Eine Lizenz ist zuerst ein Vertrag und erst danach eine Ertragszeile, also trägt sie eine Gegenpartei, eine Laufzeit und eine Verlängerung – Dinge, die am Verhandlungstisch entschieden werden und nicht auf einem Bildschirm.
Clearing stellt etwas zwischen die beiden Seiten
CME Group stellt Clearing- und Transaktionsgebühren als „per-contract charges for trade matching, clearing, trading on the company's electronic trading platforms, portfolio reconciliation and compression services“ in Rechnung: Zusammenführung und Clearing auf einer Rechnung. Cboe erhebt „transaction and clearing fees“, und Intercontinental Exchange zählt im oben zitierten Satz die Clearinghäuser getrennt von den Börsen.
Ob ein Clearinghaus zwischen den beiden Seiten eines Geschäfts steht, ändert die Antwort auf die Frage, wer einem etwas schuldet, und diese Antwort steht im Regelwerk des Handelsplatzes. Auf der Kryptoseite wird dieselbe Frage im Text über Gegenparteirisiko an einer Börse auseinandergenommen.
Wie sich das alles prüfen lässt
Jeder Satz oben hat eine feste Adresse. Auf EDGAR meldet CME Group unter CIK 1156375, Intercontinental Exchange unter 1571949, Cboe unter 1374310 und Nasdaq unter 1120193. Item 1 nennt die Segmente, und die Angabe zur Ertragsrealisierung enthält die Formulierungen dazu, wofür jede Gebühr erhoben wird. Jede Einreichung trägt ausserdem eine strukturierte Fassung ihrer Titelseite, in der die Felder nach Abschnitt 12(b) maschinell befüllte Werte statt Prosa sind – so wurde die Tabelle oben geprüft.
Nichts davon ist ein Kurs, ein Multiplikator oder ein Marktanteil, also veraltet zwischen zwei Geschäftsberichten nichts davon. Genau darin liegt der Unterschied zwischen einer strukturellen Lektüre und einer Rangliste von Namen. Welche Instrumente ein Handelsplatz auf diese Unternehmen anbietet, ist eine Frage an ihn selbst; die eigene Aufstellung hält Bitbase auf der Seite TradFi-Märkte bereit.
Fazit
Ein Börsenbetreiber verkauft vier Dinge gleichzeitig: eine Zusammenführung, ein Clearing, ein Abonnement und eine Lizenz. Die ersten beiden brauchen jemanden, der handelt. Die anderen beiden werden nach Kalender denen in Rechnung gestellt, die womöglich nie eine Order aufgeben: Datenabonnenten, Firmen, die für die Anbindung zahlen, Unternehmen, die für den Verbleib im Listing zahlen, und Emittenten, die für die Nutzung eines Indexnamens zahlen. Der Vergleich mit einer notierten Kryptobörse bricht genau hier auseinander.
Öffne in jedem Bericht die Angabe zu den Erträgen, lies die Kategorienamen statt der Summen und sieh nach, welche Kategorien im einen Dokument vorkommen und im anderen keine Entsprechung haben.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Krypto-Kontowiederherstellung ohne die alte Telefonnummer
- Die Reservequote einer Kryptobörse: wie man sie Coin für Coin liest
- Der Krypto-Listing-Prozess
- Was ist ein ATH (Allzeithoch)
- Flaggen, Wimpel und Dreiecke
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Jahresbericht Form 10-K von CME Group Inc. für das Jahr 2025 www.sec.gov
[2] Jahresbericht Form 10-K von Intercontinental Exchange, Inc. für das Jahr 2025 www.sec.gov
[3] Jahresbericht Form 10-K von Cboe Global Markets, Inc. für das Jahr 2025 www.sec.gov
[4] Jahresbericht Form 10-K von Nasdaq, Inc. für das Jahr 2025 www.sec.gov