Das Rollen einer Index-Future-Position ist der Moment, in dem die Kosten des Haltens über die Zeit aufhören, abstrakt zu sein. Die Kontrakte enden nach einem starren Quartalskalender, sie werden bar gegen einen Preis abgerechnet, der auf keinem Bildschirm steht, und der Wechsel von einem Kontraktmonat in den nächsten sind zwei Trades, nicht einer. Die Gebühren sind dabei der kleine Posten; die Differenz zwischen den beiden Preisen ist die Zahl, die entscheidet, was der Roll gekostet hat.
Wann Index-Futures auslaufen
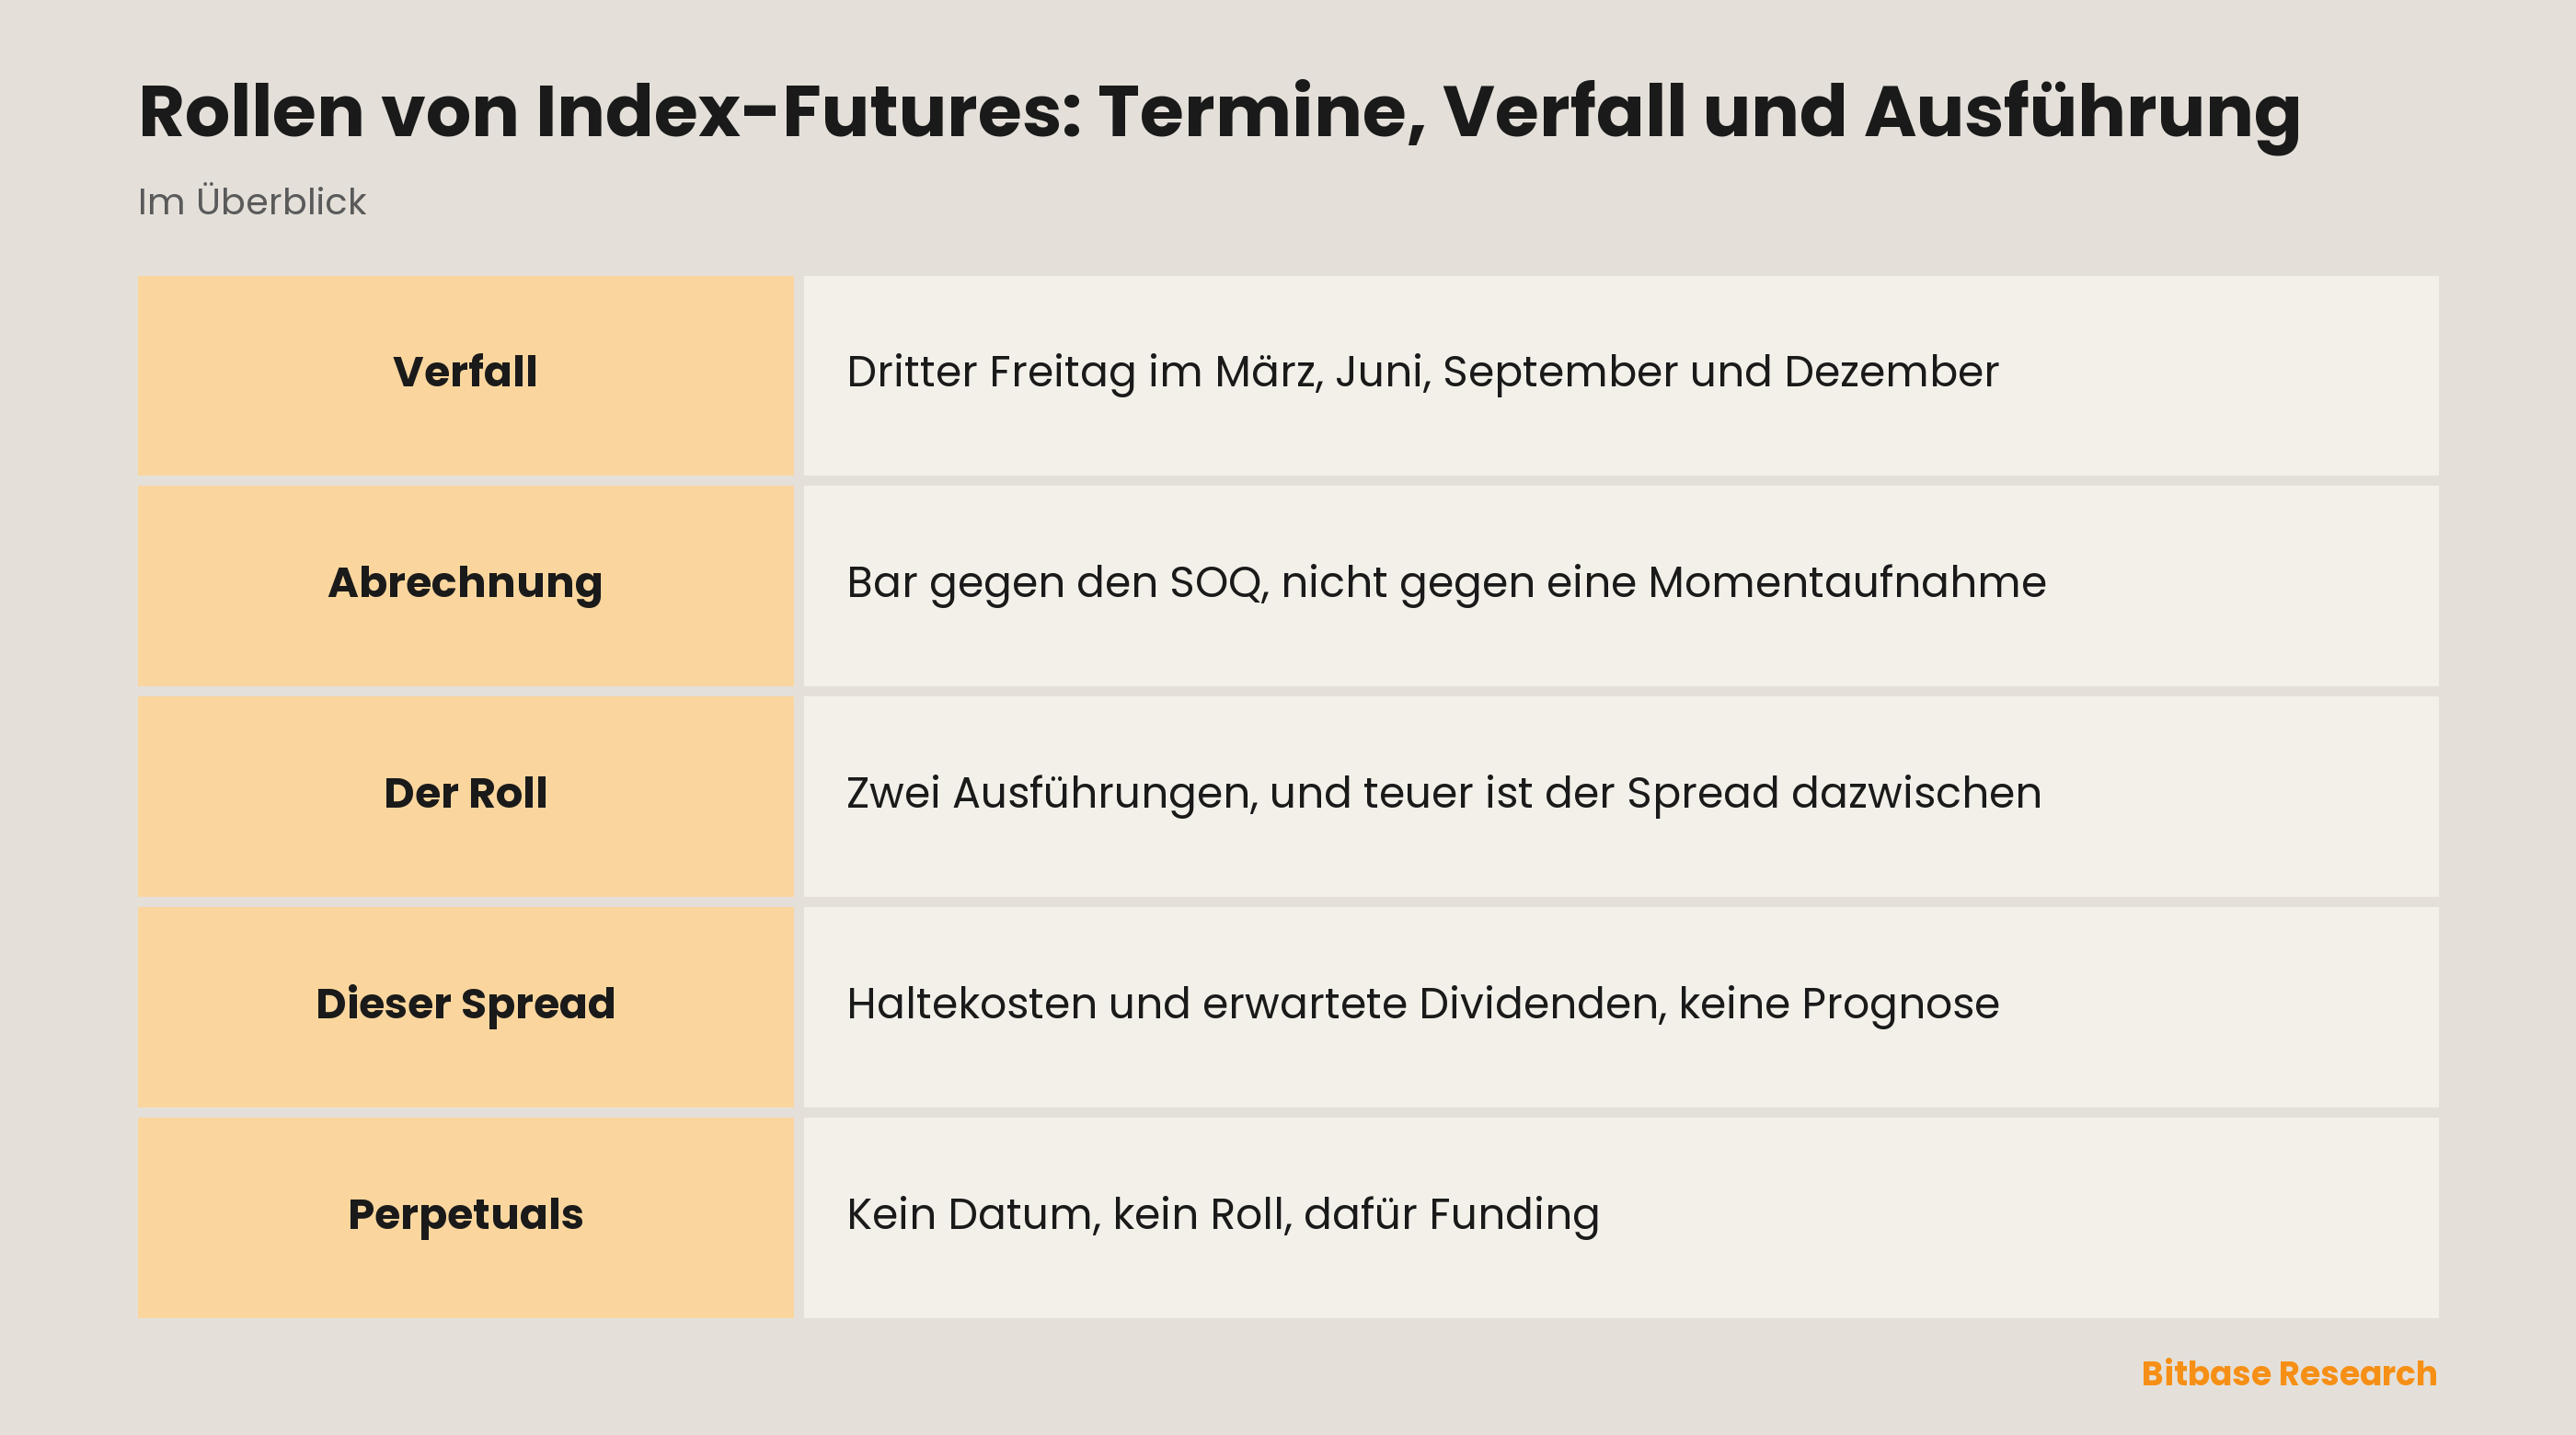
Aktienindex-Futures an der CME laufen im Quartalszyklus: März, Juni, September, Dezember. Jeder Kontrakt stellt den Handel ein und verfällt am dritten Freitag seines Kontraktmonats, weshalb sich der Kalender viermal im Jahr dreht und nicht monatlich. Der Kontrakt mit dem nächsten Verfall ist der Frontmonat und trägt in der Regel das Volumen; die dahinterliegenden sind Backmonate, handelbar, aber deutlich dünner.
Der Verfall ist nicht der einzige Termin, denn eine Future-Position liegt gleichzeitig auf drei verschiedenen Kalendern. Der Kontrakt selbst handelt an der CME Globex von Sonntagabend, 18:00 ET, bis Freitagnachmittag, 17:00 ET, mit einer täglichen Wartungspause zwischen 17:00 und 18:00 ET. Die Aktien im Index handeln in einer viel kürzeren Börsensitzung, und der Quartalsverfall folgt keiner dieser Uhren. Wie der Handel im Kontrakt selbst abläuft, steht im Leitfaden zu S&P-500-Index-Futures; hier geht es nur um den Teil, der endet.
Was der Abrechnungspreis wirklich ist
Index-Futures werden bar abgerechnet. Am Verfall wechselt kein Aktienkorb den Besitzer, eine offene Position wird schlicht in einen Geldbetrag umgerechnet. Die Zahl für diese Umrechnung heisst Special Opening Quotation, kurz SOQ, und die CME beschreibt sie als beruhend auf „dem Eröffnungskurs jeder einzelnen im betreffenden Index enthaltenen Aktie, unabhängig davon, wann diese Aktien eröffnen“.
Der letzte Halbsatz trägt den Rest dieses Artikels. Die Indexaktien eröffnen nicht im selben Augenblick, und an jedem Morgen starten einige merklich später als andere. Der SOQ wird aus dem jeweils ersten Kurs jeder Aktie zusammengesetzt, wann immer dieser zustande kommt. Der SOQ ist damit nicht der Indexstand zu irgendeinem einzelnen Zeitpunkt, und er kann von jeder Indexnotierung dieses Tages abweichen, auch von der, die beim Eröffnungsgong auf dem Bildschirm steht.
Warum Auslaufenlassen nicht dasselbe ist wie Schliessen
Aus einem auslaufenden Kontrakt führen zwei Wege heraus, die auf dem Positionsschirm austauschbar wirken und es nicht sind. Selbst schliessen ist ein gewöhnlicher Trade: Ein Preis steht da, man nimmt ihn oder nicht, und das Ergebnis ist bekannt, sobald die Ausführung zurückkommt. Den Kontrakt verfallen zu lassen übergibt den Ausstiegspreis dagegen an einen Mechanismus. Schliessen ist ein gewählter Preis, Verfall ein zugeteilter, im Nachhinein aus Kursen berechnet, die niemand an einer Stelle gesehen hat.
Hier landen auch Optionspositionen. Eine Option, die am letzten Handelstag im Geld endet, wird automatisch in den auslaufenden, bar abgerechneten Future ausgeübt – wer Optionen handeln wollte, rechnet also gegen denselben SOQ ab. Quartalstermine bündeln mehrere Arten von Verfall auf einmal, und das ist mit ein Grund, warum Wochen mit Optionsverfall sich anders verhalten als gewöhnliche.
Wie ein Roll ausgeführt wird: zwei Trades, ein Spread
Ein Roll behält das Exposure und tauscht den Kontrakt, der es trägt. Praktisch heisst das: Position im auslaufenden Monat schliessen und dieselbe Position in einem späteren Monat eröffnen. Das sind zwei Ausführungen, keine Anpassung.
| Wahl | Was am Termin passiert | Was den Ausstiegspreis setzt | Was danach bleibt |
|---|---|---|---|
| Vor dem Verfall schliessen | Die Position endet früher | Die angenommene Ausführung | Keine Position, nur Geld |
| Bis zum Verfall halten | Barabrechnung des Kontrakts | Der SOQ, bekannt nach der Eröffnung | Keine Position, nur Geld |
| In den nächsten Monat rollen | Zwei Ausführungen, raus und rein | Beide Ausführungen und die Lücke dazwischen | Dasselbe Exposure, ein Quartal weiter |
Die Gebühr für zwei Ausführungen ist sichtbar und klein. Die Lücke dazwischen ist weder das eine noch das andere. Sie wird in Indexpunkten notiert, und Indexpunkte werden über den Kontraktmultiplikator zu Geld: Der E-mini S&P 500 sind $50 je Indexpunkt, seine Micro-Variante $5; der E-mini Nasdaq-100 sind $20 je Punkt, der Micro $2. Beide Grössen bewegen sich im selben Mindestschritt von 0,25 Indexpunkten, der Micro ist also ein Zehntel des Nominals und ein Zehntel des Tickwerts, kein anderes Instrument.
Der Zeitpunkt verändert, worauf diese beiden Trades treffen. Die Liquidität wandert in den Sitzungen vor dem Termin aus dem auslaufenden Monat in den nächsten, eine spät im Fenster noch im alten Kontrakt sitzende Position verlässt also ein Orderbuch, das sich leert, und betritt eines, das sich ohne sie gefüllt hat. Beide Beine spüren das. Volumen und Open Interest je Kontraktmonat veröffentlicht die Börse, und sie beschreiben diese Wanderung direkter als jede feste Zahl von Tagen.
Woher der Kalender-Spread kommt
Der spätere Kontrakt notiert selten auf demselben Preis wie der auslaufende, und diese Differenz ist keine Meinung zur Richtung. Sie sind die Kosten, das Index-Exposure ein Quartal länger zu tragen: auf der einen Seite die Finanzierung, auf der anderen die Dividenden, die von den Indexaktien erwartet werden. Beide ziehen den Spread in entgegengesetzte Richtungen, notiert wird ihr Saldo.
Krypto-Futures haben dieselbe Struktur mit einem Bein weniger, weil es keine Dividenden abzuziehen gibt; die Form der entstehenden Kurve beschreibt der Text zu Basis, Contango und Backwardation. Die Folge ist in beiden Märkten dieselbe. Ein Kalender-Spread ist eine Haltekostenzahl, keine Prognose, und einen teureren hinteren Monat als bullisches Signal zu lesen verwechselt Arithmetik mit Stimmung.
Der Chart und der Kontrakt sind nicht dasselbe
Die meisten Plattformen zeigen eine fortlaufende Reihe statt eines einzelnen Kontrakts, weil die Historie eines einzelnen Kontrakts jedes Quartal abreisst. Diese Reihe entsteht durch das Zusammenkleben von Kontraktmonaten, und jede Nahtstelle sitzt genau dort, wo ein Roll stattfand, zwischen zwei Preisen, die nie gleich waren. Plattformen passen entweder die älteren Daten an und entfernen die Stufe, oder sie lassen die Stufe stehen – zwei Entscheidungen, die sichtbar verschiedene Historien desselben Marktes erzeugen.
Ein fortlaufender Chart ist eine Konstruktion, kein Kontrakt. Niveaus, die man vor der letzten Nahtstelle abliest, müssen keinem Preis entsprechen, der im aktuell gehaltenen Kontrakt je gehandelt wurde, und das zählt überall dort, wo eine Entscheidung an einer konkreten Zahl hängt. Ehrlich ist der Chart des Frontmonats, um den Preis, dass er am Verfall endet.
Perpetuals rollen nicht
Ein Perpetual-Future hat keinen Verfall, deshalb gilt nichts davon für ihn: kein Quartalstermin, kein SOQ, kein zweites Bein, kein Kalender-Spread, der zu überqueren wäre. Das ist der strukturelle Unterschied zum Quartalskontrakt und der Grund, warum sich ein Aktien-Perpetual unbegrenzt halten lässt, ohne dass ein einziges geplantes Ereignis eintritt.
Die Haltekosten verschwinden nicht, sie wechseln die Form. Ein Quartalskontrakt kassiert sie einmal pro Roll im Spread; ein Perpetual kassiert sie fortlaufend über Funding, einen periodischen Transfer zwischen der langen und der kurzen Seite. Keine der beiden Strukturen ist gratis, und der nützliche Vergleich lautet nicht, was im Abstrakten billiger ist, sondern welche Kostenform zur geplanten Haltedauer passt.
Fazit
Rollen wird meist als Formsache beschrieben, und diese Beschreibung verdeckt die zwei Stellen, an denen tatsächlich Geld fliesst: den Spread für den Monatswechsel und den Abrechnungspreis, der anstelle eines gewählten Ausstiegs kommt. Beides folgt aus einer einzigen Konstruktionsentscheidung, nämlich dass diese Kontrakte an einem Termin enden und gegen die Indexaktien abgerechnet werden statt gegen den gedruckten Indexstand. Multiplikatoren, Ticks, Handelszeiten und die oben zitierte Abrechnungsregel stammen aus den CME-Kontraktspezifikationen, und die sind die Autorität für genau den Kontrakt, der gehandelt wird.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ES und MES: Kontraktgrösse, Margin, Handelszeiten und Rollen
- FOMC und Aktienderivate: Volatilität, Ausführung und Positionsrisiko
- NQ vs. MNQ: Kontraktgrösse, Margin, Handelszeiten und Rollen
- Was sind Krypto-Optionen? Calls, Puts, Basispreis und Verfall
- Was ist Krypto-Wallet-Verschlüsselung? Wie deine Schlüssel sicher bleiben
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME Micro E-mini Nasdaq-100: Multiplikator, Tick, Handelszeiten und Quartalszyklus www.cmegroup.com
[2] CME Micro E-mini S&P 500: Kontraktgrösse, Verfall am dritten Freitag und Barausgleich gegen den SOQ www.cmegroup.com