Du zahlst Funding nie an die Börse. Du zahlst es an die Trader auf der anderen Seite des Kontrakts, oder sie zahlen es an dich, und welche Richtung es nimmt, entscheidet sich daran, wo das Perpetual gegenüber der Aktie handelt, der es folgt. Die Zahlung wiederholt sich in jeder Periode, in der die Position offen bleibt, womit die Haltedauer selbst zu einem Kostenposten wird. Beim Aktien-Perpetual kommt eine weitere Schicht dazu: Der Markt, der den Referenzpreis liefert, schliesst jede Nacht.
Worauf die Zahlung berechnet wird
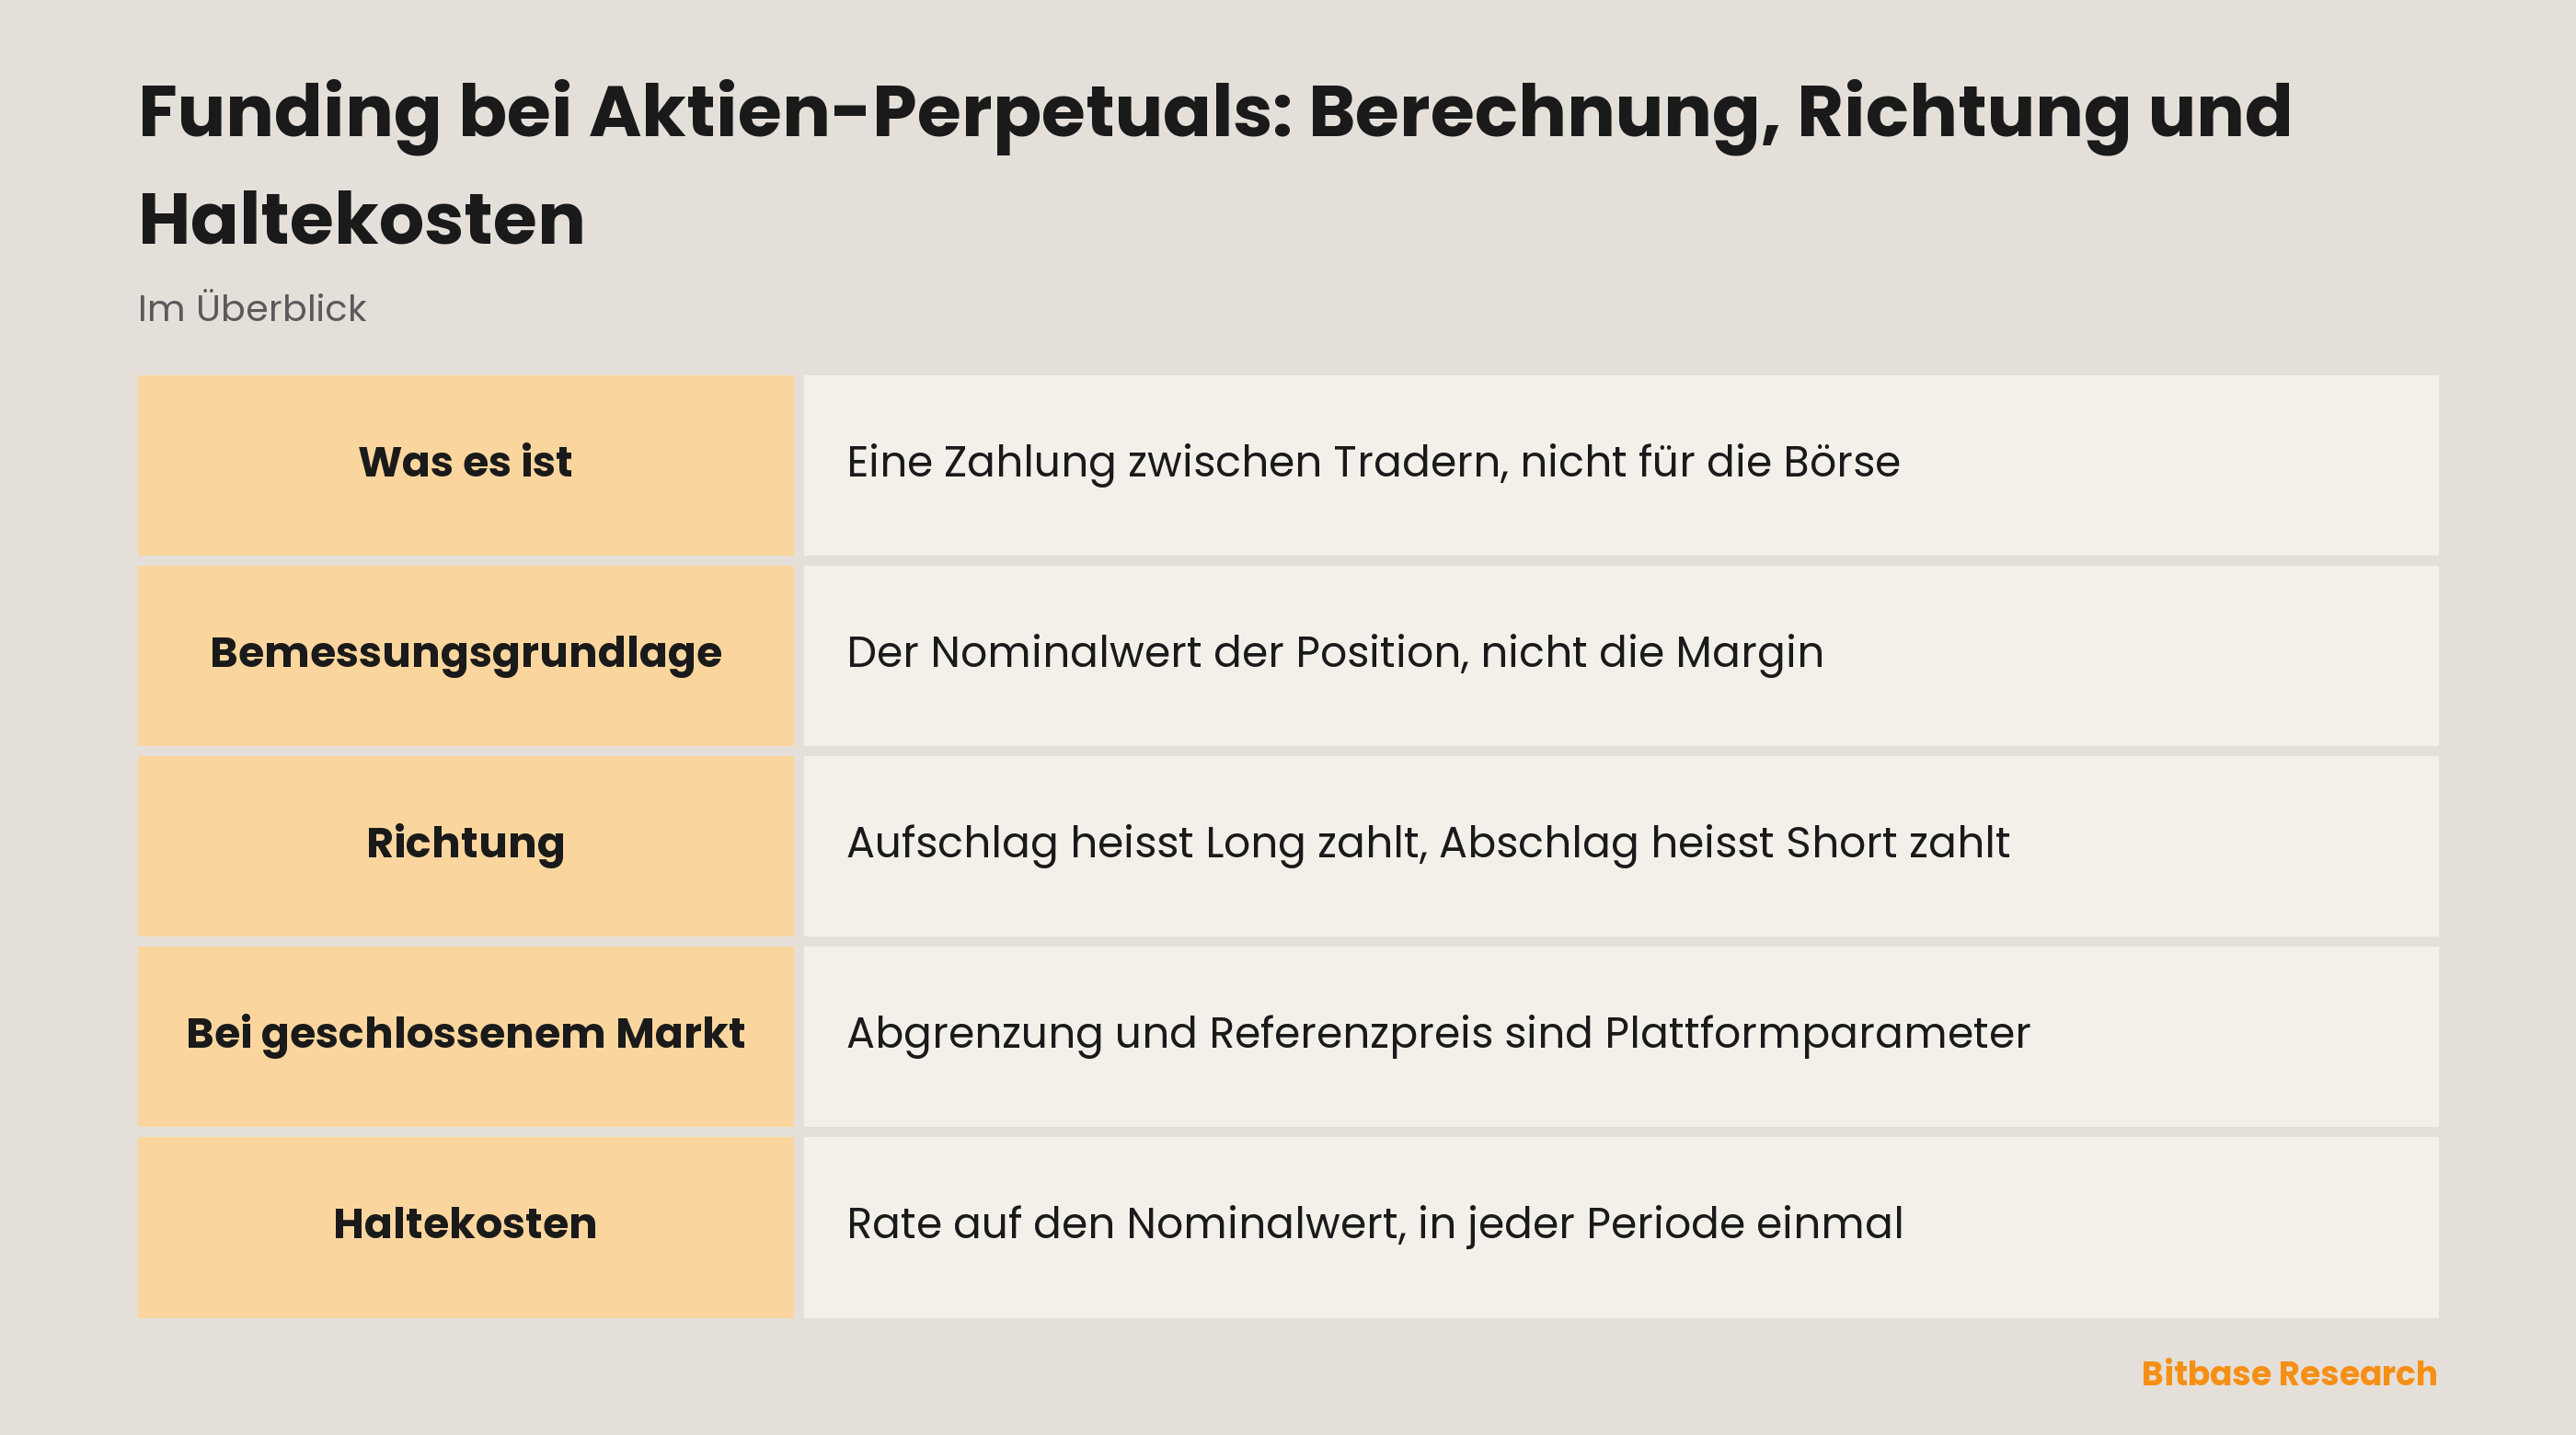
Funding ist ein wiederkehrender Transfer zwischen der Long- und der Short-Seite desselben Kontrakts. Der Leitfaden zu Aktien-Perpetuals legt dar, warum es den Mechanismus überhaupt braucht: Ein Kontrakt ohne Abrechnungstermin hat nichts, was ihn zum Basiswert zurückzieht, also übernimmt die Zahlung diese Arbeit. Hier geht es um den Teil, der darüber entscheidet, was das Halten der Position kostet.
Beginne bei der Bemessungsgrundlage, denn der Rest folgt daraus. Funding wird auf den Nominalwert der Position berechnet – Grösse mal Preis –, nicht auf die dafür hinterlegte Margin. Zwei Konten mit identischem Exposure schulden identisches Funding, selbst wenn eines nur ein Zehntel der Sicherheiten des anderen gestellt hat.
Daraus fallen drei Folgerungen heraus. Hebel erhöht die Funding-Rechnung nicht; er verkleinert das Konto, dem sie belastet wird, sodass dieselbe Zahlung einen weit grösseren Anteil der riskierten Margin ausmacht. Die Handelsgebühr der Plattform ist eine getrennte Belastung obendrauf, und sie geht an die Plattform statt an einen anderen Trader. Und eine Position kann im Preis unverändert stehen und trotzdem auf dem Konto verlieren, weil die Zahlung weiter eintrifft, ob sich der Preis bewegt hat oder nicht. Die Mechanik überträgt sich unverändert von der Finanzierungsrate im Kryptobereich; was die Rechnung verändert, sind Bemessungsgrundlage und Richtung.
In welche Richtung sie fliesst
Die Richtung wählt weder ein Zeitplan noch die Meinung der Plattform. Sie ergibt sich aus dem eigenen Preis des Kontrakts, gemessen an seiner Referenz.
| Vorzeichen der Rate | Wo das Perpetual handelt | Wer wem zahlt | Was es beschreibt |
|---|---|---|---|
| Positiv | Mit Aufschlag zur Referenz | Long zahlt an Short | Die Nachfrage nach Long überwiegt die Short-Seite |
| Negativ | Mit Abschlag zur Referenz | Short zahlt an Long | Die überfüllte Seite ist die kurze |
| Nahe null | Auf Höhe der Referenz | Es wechselt fast nichts den Besitzer | Beide Seiten sind nahezu ausgeglichen |
Lies das Vorzeichen als Beschreibung der Positionierung, nie als Anweisung. Eine positive Rate sagt, dass die Long-Seite gerade dafür zahlt, long zu bleiben. Sie sagt nichts darüber, wohin die Aktie als Nächstes geht, und überfüllte Positionierung kann wochenlang überfüllt bleiben. Präzise berichtet das Vorzeichen nur eines: welche Seite die andere im Moment subventioniert, und damit, ob deine eigene Kostenbasis wächst oder schrumpft, während du wartest.
Warum sich die Rate bewegt
Die Zahlung ist konstruktionsbedingt korrigierend. Handelt ein Perpetual über seiner Referenz, macht die Belastung der Long-Seite deren Halten teurer, und diese Verteuerung ist der Druck, der die Lücke verengt. Unterhalb der Referenz wirkt der Anreiz andersherum. Je breiter die Lücke, desto kräftiger muss der Mechanismus schieben – weshalb die Rate keine Konstante ist, sondern eine Grösse, die in jeder Periode aus eben erst veränderten Bedingungen neu festgesetzt wird.
Die Arithmetik selbst – wie oft abgerechnet wird, welche Formel einen Aufschlag in eine Rate übersetzt, welche Grenzen eine einzelne Periode am Davonlaufen hindern – ist ein Plattformparameter und keine Eigenschaft des Instruments. Zwei Plattformen mit einem Perpetual auf dieselbe Aktie können in unterschiedlichen Rhythmen abrechnen und zu unterschiedlichen Zahlen kommen. Lies die Kontraktregelseite der Plattform, auf der du handelst. Nichts sonst ist massgeblich, und auch sie kann sich ändern.
Was passiert, wenn die Aktienbörse geschlossen ist
Hier trennt sich die Aktienvariante von der Kryptovariante, und der Unterschied liegt weder im Hebel noch in der Grösse noch in den Gebühren. Er liegt im Kalender unter der Referenz.
Ein Krypto-Perpetual bezieht sich auf einen Spotmarkt, der nie schliesst: Es gibt immer einen frischen Abschluss, aus dem sich eine Referenz bauen lässt, und der Abstand zwischen zwei Beobachtungen misst sich in Sekunden. Ein Aktien-Perpetual bezieht sich auf einen Markt, der an jedem Werktagabend schliesst, das ganze Wochenende geschlossen bleibt und an Feiertagen erneut schliesst. In diesen Stunden liefert der Basiswert überhaupt keine neuen Abschlüsse – nicht dünne, sondern gar keine.
Damit werden hier zwei Fragen real, die bei einem Krypto-Perpetual schlicht nicht auftauchen. Woraus wird die Referenz gebildet, solange der Referenzmarkt geschlossen ist? Und läuft Funding durch diese Stunden weiter, oder pausiert es?
Beides sind Plattformparameter, und beides gehört auf die Kontraktregelseite. Finde sie vor dem ersten Wochenende und nicht danach, denn die beiden möglichen Antworten sind nicht symmetrisch. Läuft die Abgrenzung durch die Schliessung weiter, ist ein Wochenende mehrere Perioden Kosten auf einer Position, deren Basiswert sich gar nicht bewegen kann. Pausiert sie, setzen die Kosten zur Wiedereröffnung wieder ein, gegen einen Preis, der über Nacht gerissen sein kann. So oder so läuft der Markierungspreis weiter, sodass eine Position auch dann glattgestellt werden kann, wenn die Börse mit dem Aktienlisting dunkel ist.
Wie sich die Rechnung aufbaut
Die Haltekosten sind die Summe über alle Perioden, in denen die Position offen war: die Rate jener Periode, angewandt auf den Nominalwert jener Periode. Drei Eingaben, und nur eine davon setzt du selbst.
Der Nominalwert wird beim Einstieg gewählt und driftet danach mit dem Preis. Die Rate wird in jeder Periode neu festgesetzt und ist im Voraus nicht bekannt. Die Zahl der Perioden ist schlicht, wie lange du geblieben bist. Die Summe ist deshalb kein Preis, den man beim Einstieg erfragen kann – sie sammelt sich an, und unter direkter Kontrolle steht allein die Grösse.
Daraus folgen zwei Eigenschaften. Die Kosten wachsen mit der Haltedauer und nicht mit der Zahl der Trades, was die Intuition umdreht, die die meisten von Aktien mitbringen. Und sie hören nicht auf, wenn der Preis aufhört: Eine Position, die einen Monat lang nirgendwohin gelaufen ist, hat diesen ganzen Monat gezahlt oder kassiert. Die durchgerechnete Arithmetik dieser Ansammlung steht in was es kostet, ein Perpetual zu halten, und wie diese Zahlungen auf dem Konto landen statt in unrealisierter Preisbewegung, steht in Funding-Zahlungen und Perpetual-Ergebnis.
Ein Exposure, drei Kostenformen
| Instrument | Wann die Haltekosten anfallen | Womit sie skalieren | Was sie beendet |
|---|---|---|---|
| Direkt gekaufte Aktie | Nur beim Einstieg und beim Ausstieg | Mit dem Trade, nicht mit der Haltedauer | Der Verkauf der Aktie |
| Aktien-Perpetual | In jeder Funding-Periode | Mit Nominalwert, Rate und verstrichener Zeit | Das Schliessen der Position |
| Micro-Index-Future | Einmal je Rollvorgang | Mit dem Spread zwischen zwei Kontraktmonaten | Verfall oder Weiterrollen |
Die mittlere Zeile wird aus der oberen am schlechtesten übernommen. Eine Aktie direkt zu kaufen kostet zweimal Kommission und, sofern die Position nicht auf Kredit läuft, dazwischen nichts, sodass ein Jahr Halten in Kostenbegriffen fast dasselbe ist wie ein Tag. Ein Perpetual dreht diese Form um: Einsteigen ist billig, Bleiben nicht.
Die untere Zeile ist noch einmal anders. Micro-Index-Futures tragen überhaupt kein Funding. Sie laufen in einem Quartalszyklus und werden am dritten Freitag im März, Juni, September und Dezember in bar abgerechnet, sodass jemand mit Bedarf an durchgehendem Exposure stattdessen beim Rollen zahlt – einmal je Quartal, als Preisdifferenz zwischen dem auslaufenden Kontrakt und dem nächsten. Dieselbe ökonomische Idee, nur als Einmalbetrag statt als Strom.
Was vor der ersten Nacht zu prüfen ist
Vier Punkte auf der Regelseite der Plattform entscheiden, was eine Position tatsächlich kostet, und keiner lässt sich aus einem Kryptokontrakt ableiten. Das Abrechnungsintervall: wie oft die Zahlung erhoben wird. Die Formel und ihre Grenzen, samt jeder Obergrenze dafür, wie extrem eine einzelne Periode werden darf. Die Behandlung bei Schliessung: was mit Referenzpreis und Abgrenzung geschieht, solange der Basismarkt ruht. Und die Verbuchung – ins Guthaben realisiert oder der Positionsmargin belastet, denn das entscheidet, ob Funding allein bis zur Liquidation führen kann.
Fazit
Funding ist ein Transfer zwischen Tradern, berechnet auf den Nominalwert, mit einer Richtung, die sich daran entscheidet, ob der Kontrakt über oder unter dem Markt handelt, dem er folgt. Es sammelt sich mit der Zeit an und nicht mit der Aktivität, wodurch die beabsichtigte Haltedauer zu einer Eingabe für die Positionsgrösse wird statt zu einem nachträglichen Gedanken. Wirklich aktienspezifisch ist allein das Schliessungsfenster – und genau das ist auch der Teil, den kein Leitfaden für dich beantworten kann: Intervall, Formel, Grenzen und Behandlung bei Schliessung stehen auf der Kontraktregelseite der Plattform, auf der gehandelt wird, und sie ändern sich.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- ES und MES: Kontraktgrösse, Margin, Handelszeiten und Rollen
- FOMC und Aktienderivate: Volatilität, Ausführung und Positionsrisiko
- NQ vs. MNQ: Kontraktgrösse, Margin, Handelszeiten und Rollen
- Was ist Wrapped Crypto?
- Wie Vorhersagemärkte abrechnen
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand September 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Kontraktspezifikation CME Micro E-mini Nasdaq-100: Quartalszyklus, dritter Freitag und Barausgleich www.cmegroup.com
[2] CME Micro E-mini S&P 500: vierteljährlicher Barausgleich und das Rollen zwischen Kontraktmonaten www.cmegroup.com