Elegir entre una acción cripto y un ETF de bitcoin al contado parece elegir el estilo de una misma apuesta, y las dos rutas terminan efectivamente igual: un título aterriza en una cuenta de valores, cotizado en un mismo mercado y en una misma sesión. Sin embargo, el derecho que hay detrás de cada título no es en absoluto lo mismo, y ambos derechos están escritos en informes anuales que pueden abrirse uno al lado del otro.
Dos informes, un mismo nombre de activo
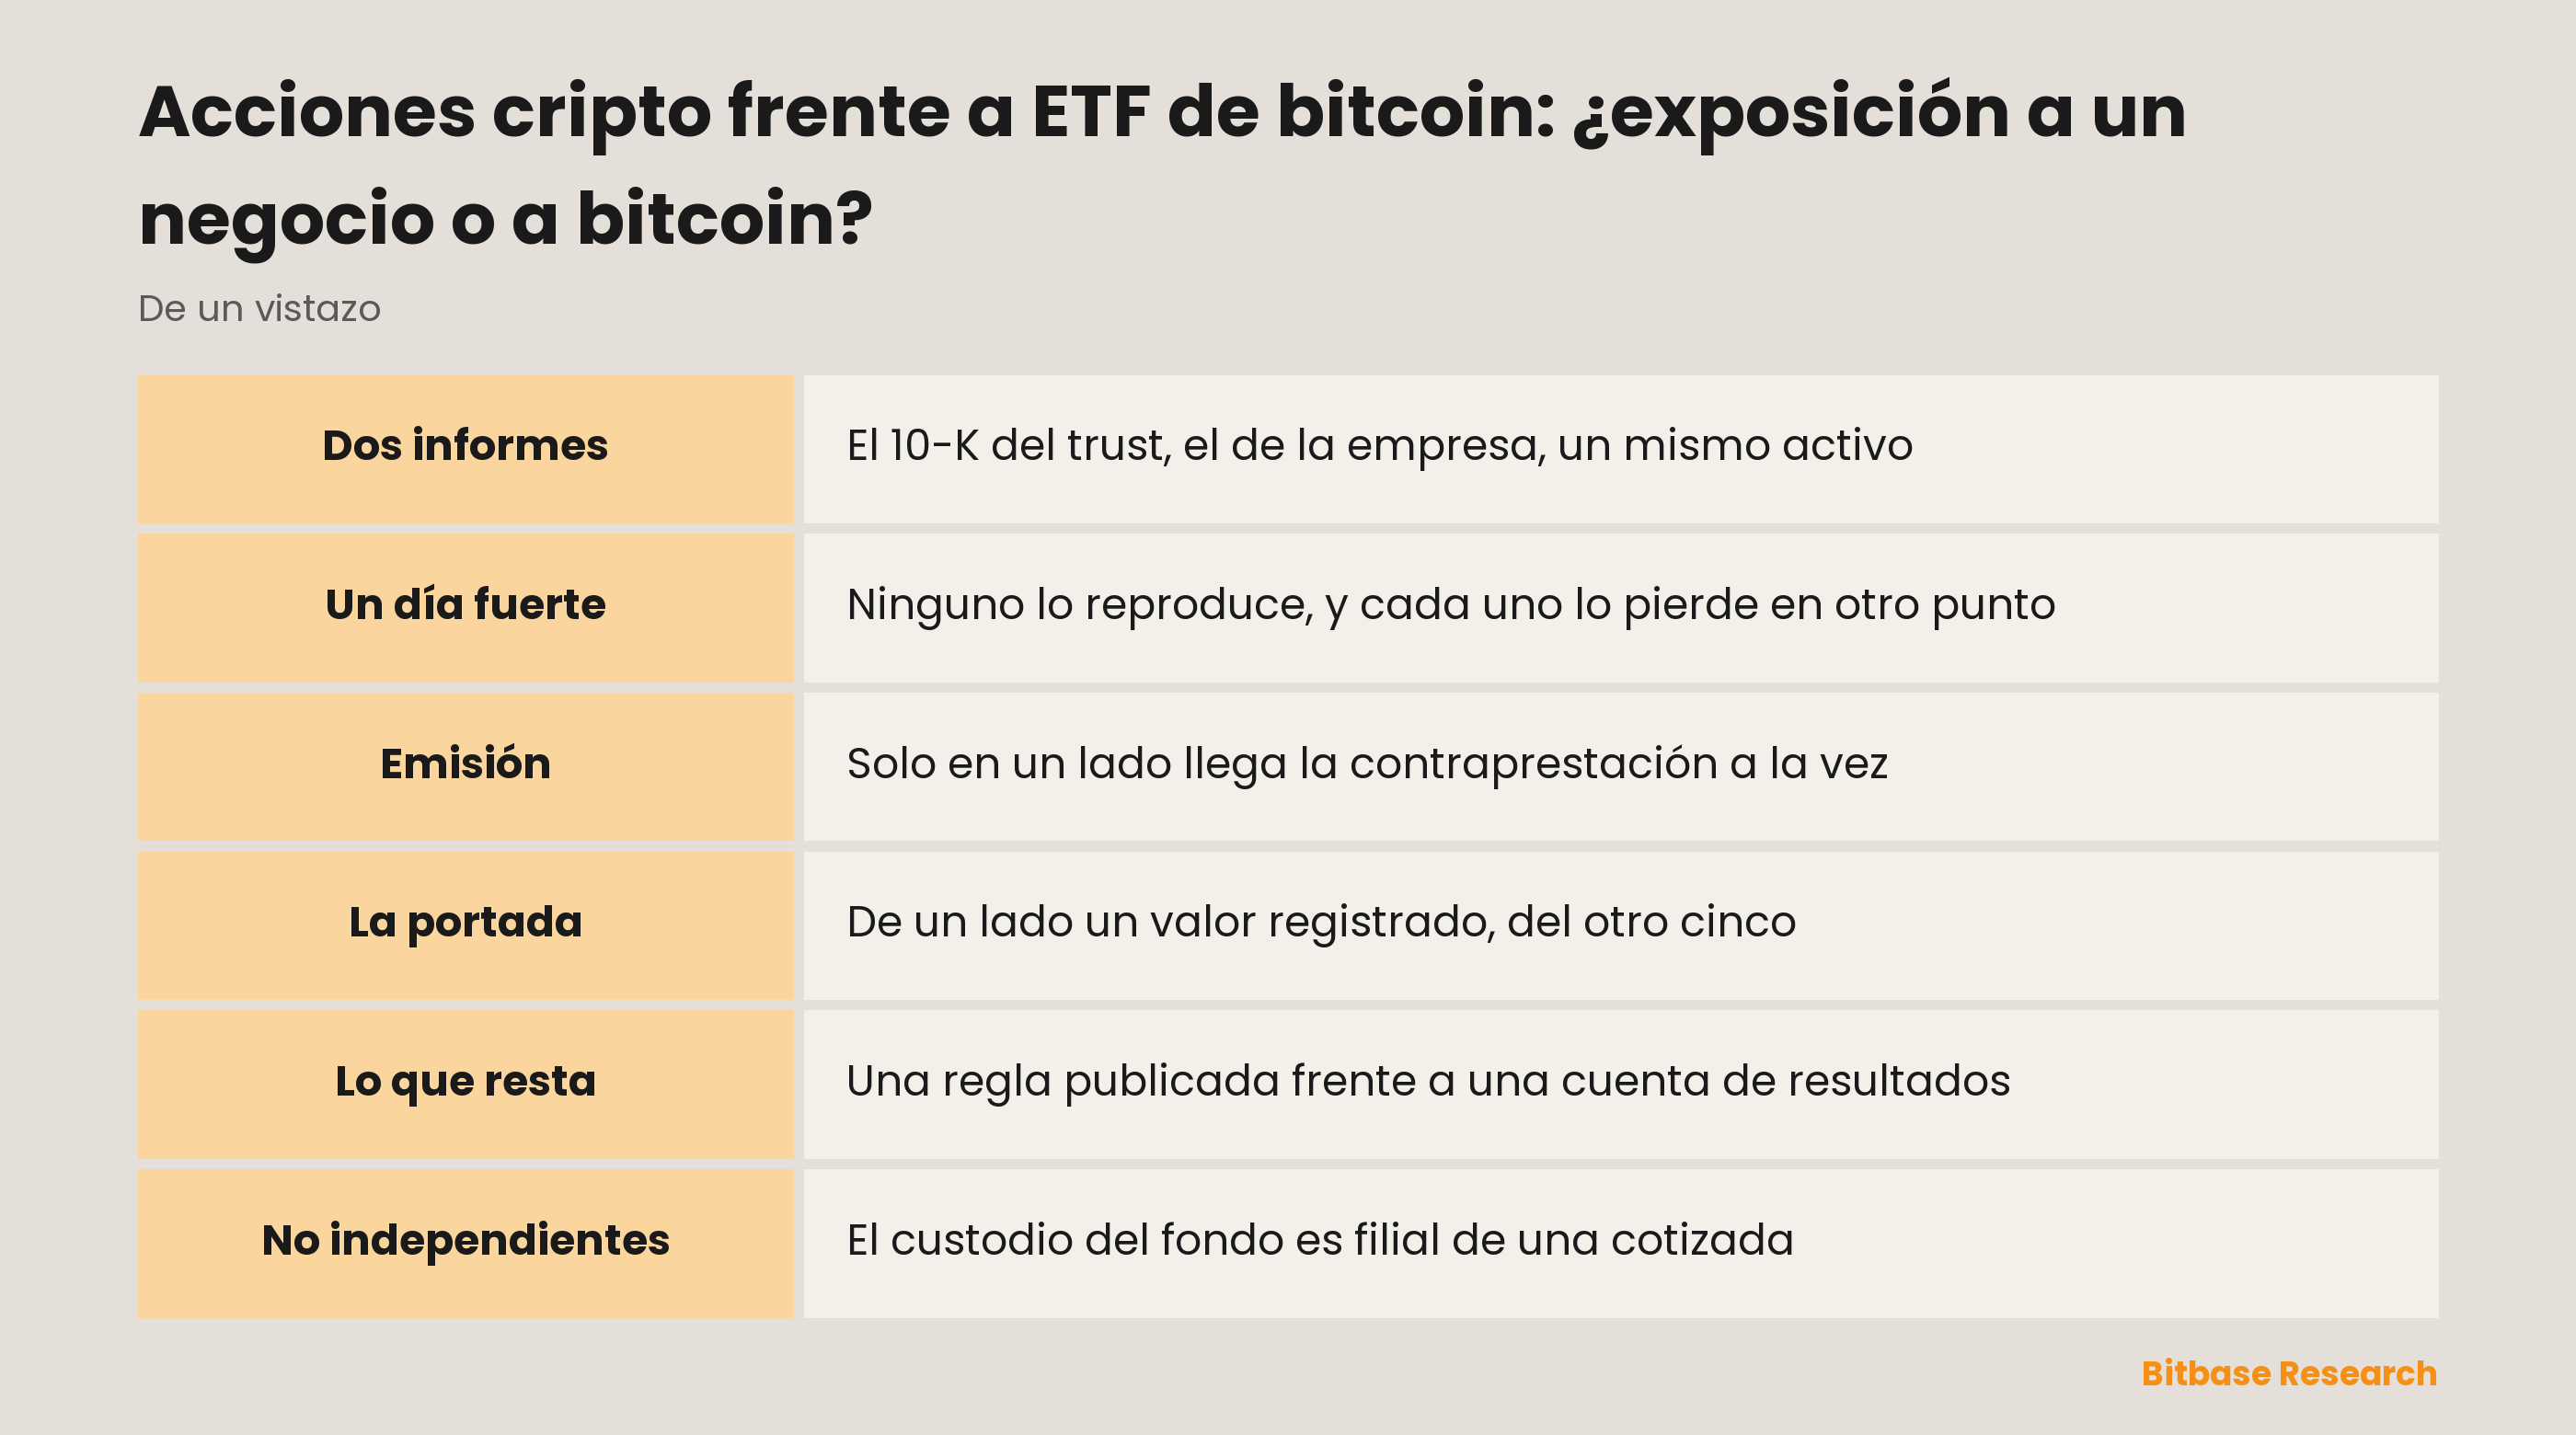
El iShares Bitcoin Trust ETF presenta su informe anual en el formulario 10-K, el mismo que usa una empresa operativa. El Item 1 enuncia el objetivo en una frase: «The Trust seeks to reflect generally the performance of the price of bitcoin», es decir, reflejar a grandes rasgos el comportamiento del precio de bitcoin y nada más. El registrante es un trust de Delaware, sus participaciones cotizan en Nasdaq bajo IBIT, y el mismo documento deja constancia de que «is not registered as an investment company for purposes of U.S. federal securities laws»: como sociedad de inversión conforme a la normativa federal de valores no está registrado.
Strategy Inc. también presenta un 10-K. Su Item 1 abre con «Strategy is the world's first and largest Bitcoin Treasury Company» y acto seguido la empresa se llama a sí misma «an industry leader in AI-powered enterprise analytics software». Ambas frases son autodescripciones y el documento no aporta ninguna medición que las sostenga. Lo que sí establece es otra cosa: bitcoin «serves as the primary treasury reserve asset on an ongoing basis, subject to market conditions and anticipated needs of the business for Cash Assets», o sea, es el activo de reserva principal de la tesorería, pero sujeto a las condiciones del mercado y a la necesidad de caja prevista del negocio.
Pon los dos objetivos uno junto al otro y toda la diferencia está en esa última subordinada. Un documento describe una sola tarea sin condición alguna; el otro describe una política, un segundo negocio y una cláusula que permite que la política se doble. Qué empresas llevan la etiqueta cripto siquiera está ordenado aparte en cinco grupos.
Adónde va un día fuerte de bitcoin
Supongamos que bitcoin tiene un día fuerte. Ninguno de los dos títulos lo reproduce, y cada uno pierde la diferencia en un punto que puede nombrarse y consultarse.
| Participación en un ETF de bitcoin al contado | Acción de una empresa cripto | |
|---|---|---|
| Derecho sobre qué | El bitcoin del trust, menos los gastos | Los activos de la empresa, tras todos los que van delante |
| Dónde llega el movimiento | A un valor calculado una vez por día hábil | A la línea contable que indique el informe |
| Qué resta | Una comisión del patrocinador devengada a diario | Costes, intereses y un segundo negocio |
| Quién va delante de ti | Nadie: existe una sola clase de títulos | Cuatro series cotizadas de preferentes |
| Qué más mueve el precio | Negociarse por encima o por debajo de ese valor | Todo lo demás que hace la empresa |
| Dónde leerlo | El Item 1 del informe del trust | Item 1, Item 1A y las cuentas de la empresa |
El trust explicita la aritmética: cada día hábil, tras el cierre de Nueva York, valora el bitcoin que mantiene tomando como referencia la CME CF Bitcoin Reference Rate (variante de Nueva York) y determina un valor liquidativo; añade además que «Shares may trade at, above or below their NAV», es decir, que las participaciones pueden negociarse a ese valor, por encima o por debajo. Del lado de la empresa no hay línea equivalente, porque allí no se calcula ningún valor diario por acción.
Ambas emiten títulos, pero solo en una llega la contraprestación a la vez
El número de títulos se mueve en los dos lados, y ahí termina el parecido.
Lo que el trust puede hacer está acotado por sus propios documentos: emite participaciones en bloques que el informe llama baskets, a cambio de una contraprestación depositada en su custodio. Una participación nueva no puede aparecer si el valor que la respalda no llega en el mismo momento. Quién puede realizar ese intercambio y si se liquida en efectivo o en especie es un mecanismo que conviene leer una vez.
En Strategy el orden es el inverso. El Item 1 dice que las compras se financian «primarily from proceeds of our offerings of our class A common stock and various preferred stock instruments pursuant to our ATM», sobre todo con lo obtenido al colocar acciones ordinarias de clase A e instrumentos preferentes mediante un programa de venta en mercado, y que antes la empresa «previously used proceeds from offerings of convertible notes and senior secured notes, and a loan secured by bitcoin»: bonos convertibles, bonos garantizados y un préstamo con bitcoin en garantía. Primero se venden los títulos; qué compra ese dinero se decide después.
Así que la palabra emisión significa cosas opuestas en los dos documentos. En uno es el mecanismo que mantiene el título atado al activo; en el otro es la forma de pagar el activo.
La cola está impresa en la portada
La página más útil de cualquiera de los dos informes se lee sin saber contabilidad.
La portada del trust lleva un único valor registrado conforme a la Section 12(b): su denominación es la palabra «Shares» y su símbolo es IBIT. Esa es toda la estructura de capital, en una línea.
La portada de Strategy lleva cinco, todos en el mismo mercado: la acción ordinaria de clase A bajo MSTR y cuatro series de preferentes perpetuas bajo STRF, STRC, STRK y STRD. Su propia descripción de valores registrados llama a la clase A «dividend junior stock and liquidation junior stock», subordinada tanto en dividendo como en liquidación, y dice de una serie preferente que está «senior to any equity security, including our Class A Stock ... with respect to the payment of dividends and with respect to the distribution of assets upon our liquidation, dissolution or winding up»: por delante de cualquier valor de capital al pagar dividendos y al repartir activos.
Quien tiene la acción ordinaria se sitúa por tanto detrás de cuatro derechos cotizados antes de alcanzar nada que pertenezca a la empresa. Ese recuento está en la primera página, antes de que cualquier cifra del interior tenga tiempo de quedarse vieja. Detrás de una participación del trust no hay nadie.
Una comisión no es una base de costes
Las dos estructuras restan algo, y los mecanismos no son comparables.
La resta del trust es un único devengo. Su 10-K describe una comisión del patrocinador devengada a diario sobre el valor liquidativo y pagadera en efectivo o en especie, y a continuación enuncia la consecuencia: «The number of bitcoin represented by a Share will decline each time the Trust pays the Sponsor's Fee or any Trust expenses not assumed by the Sponsor by transferring or selling bitcoin». La cantidad de bitcoin detrás de cada participación está diseñada para caer, según una regla escrita de antemano. Qué promete y qué no promete una regla así está expuesto junto con la custodia en su propia página.
La resta de una empresa no sigue ninguna regla de ese tipo. Emplea gente, sostiene una plataforma de analítica, atiende bonos y debe a las series preferentes lo que les corresponde. Nada de eso es un porcentaje de nada ni está fijado de antemano: es una cuenta de resultados, republicada cada periodo, para leerla y no para citarla.
Las dos rutas no son independientes
Un supuesto suele quedar sin revisar: que se trata de apuestas separadas. El 10-K del trust nombra como custodio de bitcoin a Coinbase Custody Trust Company, LLC, y Coinbase Global, Inc. incluye esa entidad entre sus filiales en su propio informe anual. La acción ordinaria de clase A de Coinbase Global está registrada conforme a la Section 12(b) y cotiza bajo COIN.
Una dependencia operativa dentro del fondo pertenece, pues, a una empresa cuyas acciones están al otro lado de la comparación. Es un motivo para leer el apartado de proveedores de servicios antes de tratar un fondo como la tenencia limpia de un activo. Las comprobaciones aplicables a una empresa de cualquiera de los dos lados están escritas como una lista, y cada una arranca de un documento y no de un ranking.
Bajo ambas rutas queda otra capa: un símbolo no garantiza qué se está cotizando. La página de cotización de MSTR lleva aquí a un instrumento tokenizado creado por un emisor externo, no a la acción registrada descrita arriba.
En resumen
El trust registra una clase de títulos, declara un objetivo, calcula un valor cada día hábil y resta una comisión según una regla publicada. La empresa registra cinco valores, lleva dos negocios, financia sus tenencias vendiendo títulos y endeudándose, y coloca cuatro series preferentes por delante de la ordinaria. Ninguno sustituye al otro, y ninguno sustituye a bitcoin. Lee el objetivo, cuenta los valores de la portada y busca la frase que dice qué resta.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de Adobe (ADBE): métodos de negociación, costes y riesgos
- Cómo comprar acciones de Cboe (CBOE): métodos, costes y riesgos
- Cómo comprar acciones de CME Group (CME): métodos, costes y riesgos
- Cómo comprar SQQQ: exposición inversa diaria frente a ponerse corto en QQQ
- Qué es un on-ramp de fiat: convertir dinero en cripto
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] iShares Bitcoin Trust ETF, Formulario 10-K de 2025: objetivo, valor liquidativo, comisión, custodio www.sec.gov
[2] Strategy Inc., Formulario 10-K de 2025: autodescripción, política de tesorería, financiación www.sec.gov
[3] Strategy Inc., descripción de valores registrados: prelación de las series preferentes www.sec.gov
[4] Coinbase Global, lista de filiales de 2025: Coinbase Custody Trust Company, LLC www.sec.gov