Cuando una acción tokenizada y su título marcan precios distintos la misma tarde, no hay necesariamente nada roto. El token no es la acción, y lo que es en realidad depende de quién lo emitió. Lo que sigue es una lista de comprobación, no una advertencia: cinco lugares donde vive el riesgo y la pregunta que resuelve cada uno.
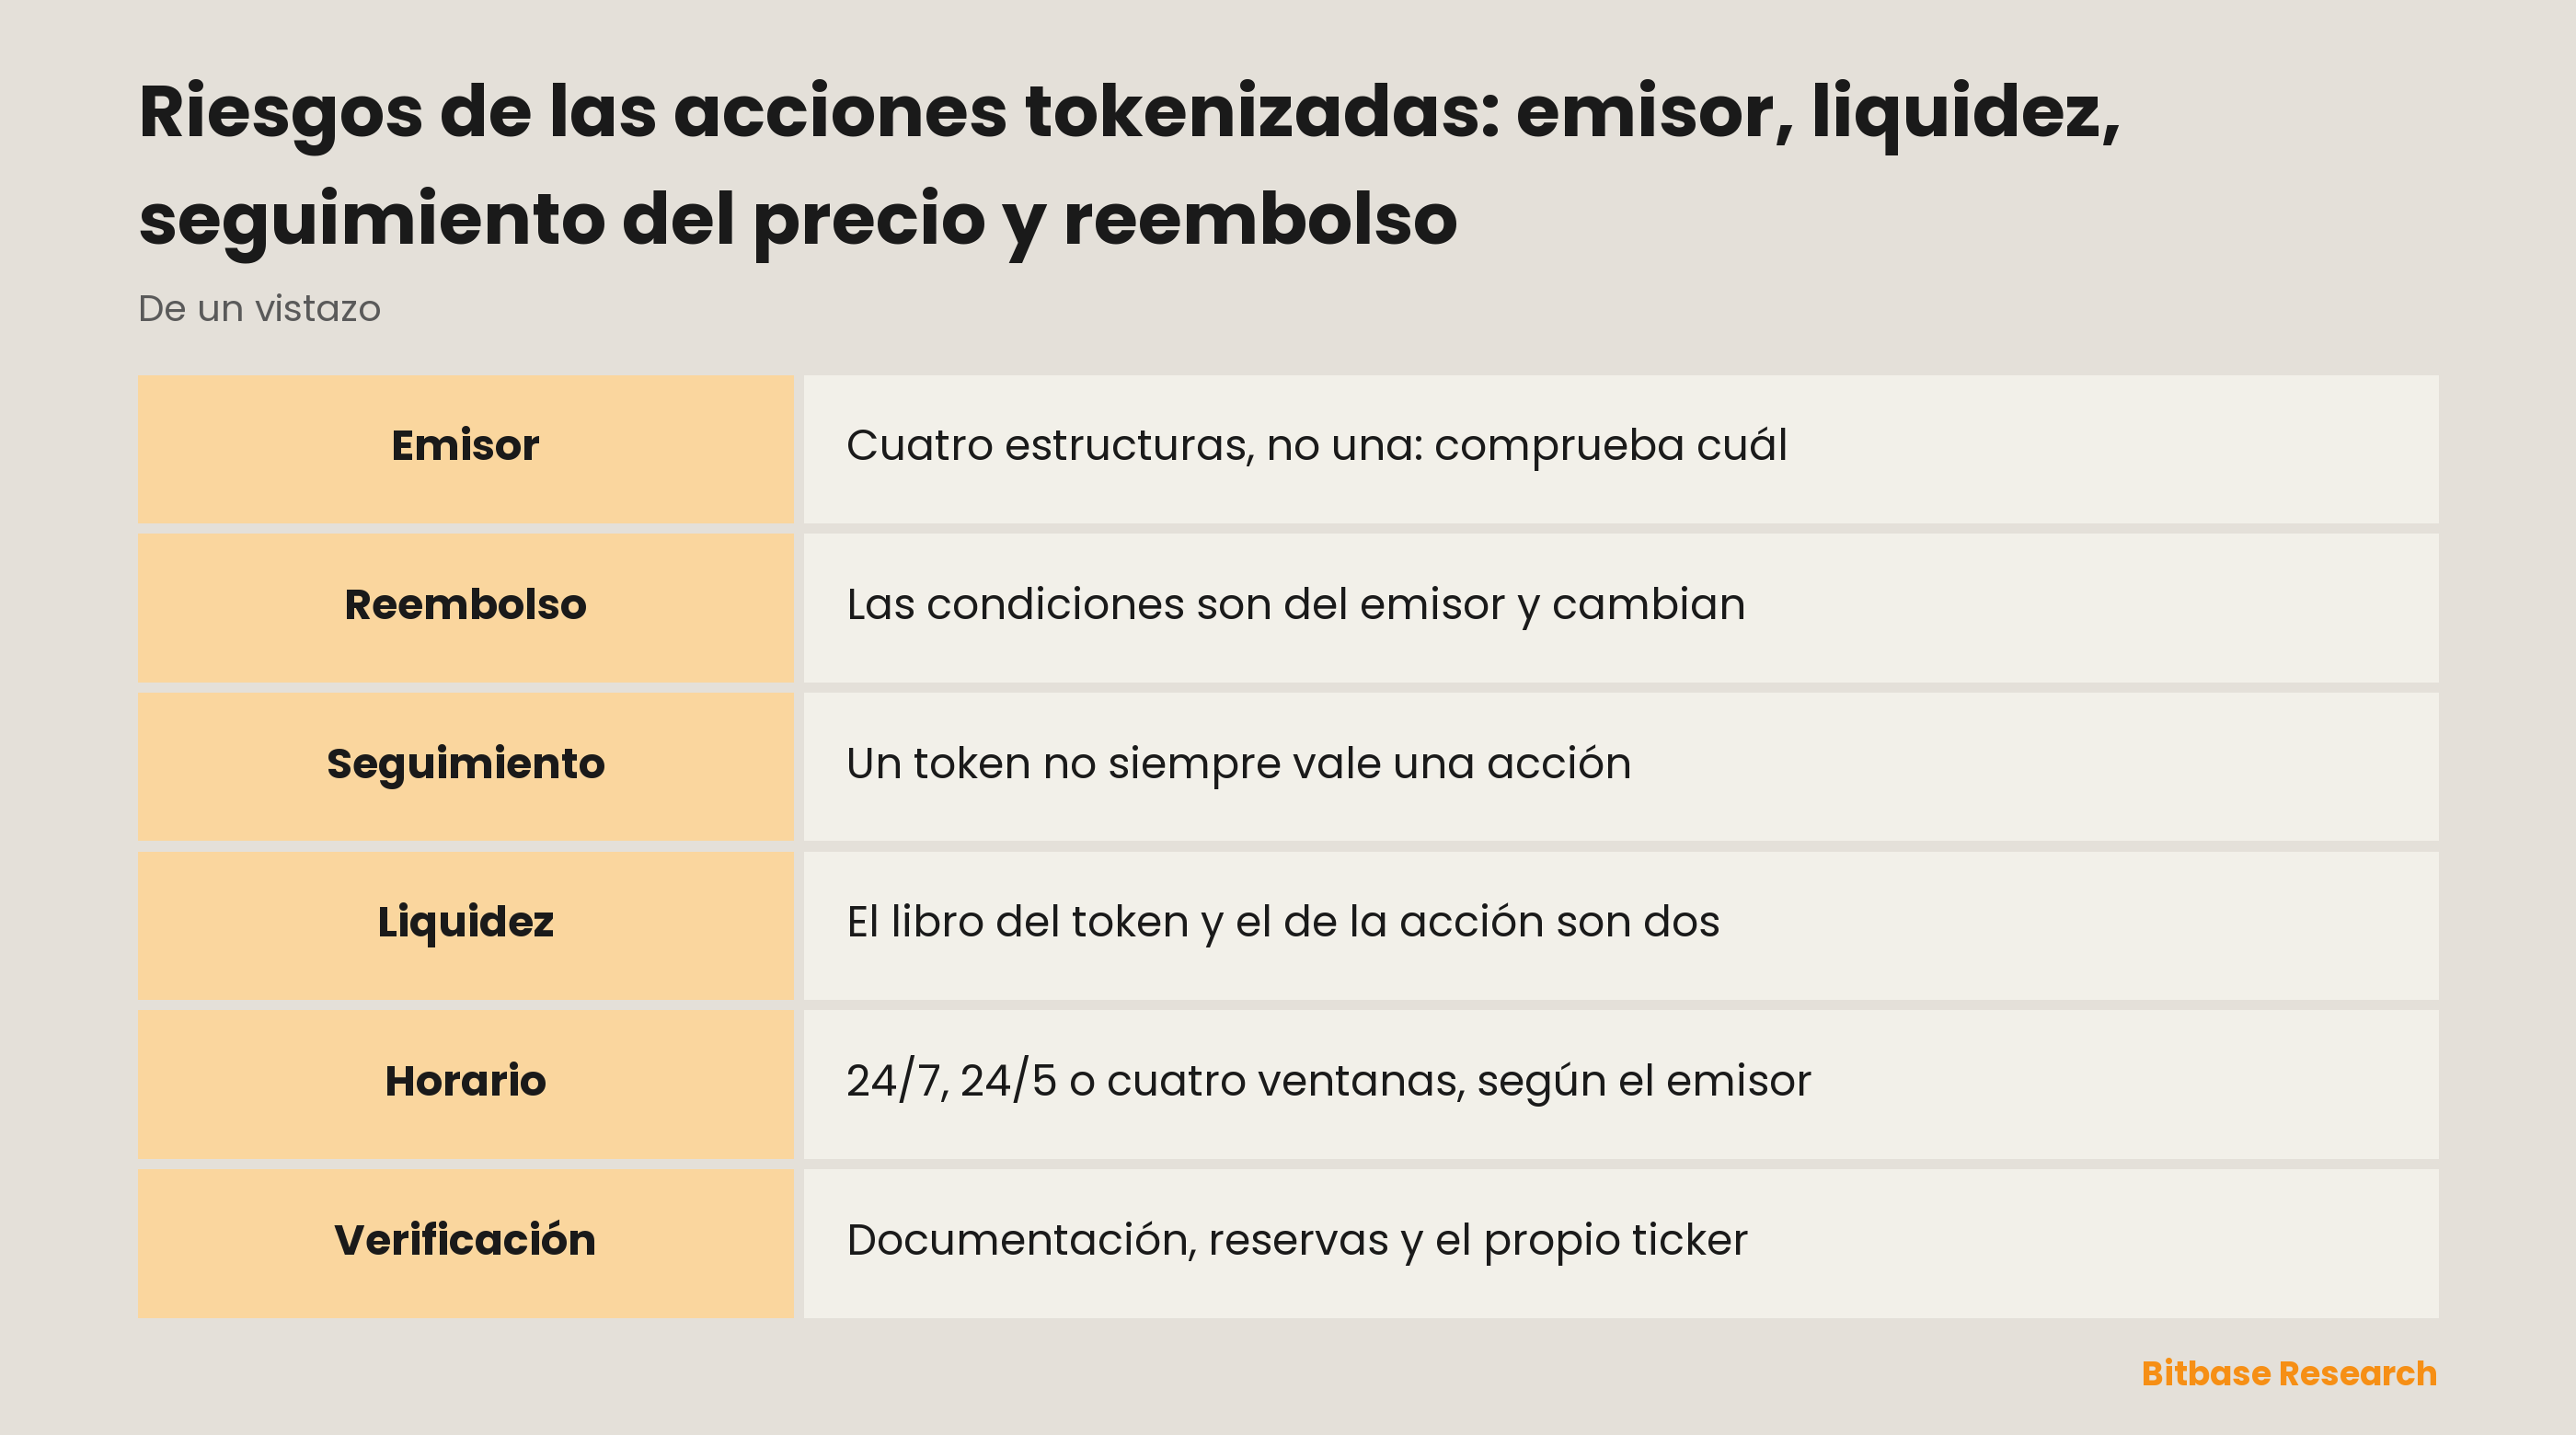
El riesgo de emisor no es un solo riesgo
Empieza por el emisor, porque las acciones tokenizadas no son un único producto con un único perfil de riesgo. Cuatro emisores muy presentes las construyen de formas estructuralmente distintas, y esas diferencias caen donde se mide el riesgo.
| Emisor | Qué es el token | Respaldo | Horario |
|---|---|---|---|
| Ondo | Acción tokenizada, rastreador de retorno total | No es un token por acción | 24/5, parte de ellos fuera de sesión |
| xStocks, de Backed Assets (JE) Limited | Valor tokenizado de una sociedad de Jersey | 1:1, subyacente en custodia regulada | 24/7 en cadena |
| Robinhood Europe, UAB | Un contrato derivado con Robinhood | El subyacente es propiedad de Robinhood | De lunes 02:00 a sábado 02:00 CET |
| Dinari | dShare, acuñado tras ejecutarse la orden vía Alpaca | 1:1 con el valor | Cuatro ventanas, solo algunos tickers 24/7 |
Una fila es distinta en naturaleza de las otras tres. Los Classic Stock Tokens de Robinhood son contratos derivados entre tú y Robinhood, valorados a los precios de los valores subyacentes sin otorgar derechos sobre ellos; esos subyacentes son de Robinhood y están depositados en una institución con licencia en Estados Unidos. La exposición es, por tanto, de contraparte: lo que la resuelve no es dónde se custodian las acciones, sino qué pasa con el contrato si el emisor no cumple. Robinhood Europe, UAB está supervisada por el Banco de Lituania. Pero un emisor supervisado no es lo mismo que un producto sin riesgo, y ambas cosas se confunden sin parar.
Los otros tres cargan el peso en la custodia y el reembolso. Su emisor describe los xStocks como representaciones tokenizadas de acciones y ETF de Estados Unidos, cada una respaldada 1:1 por el activo subyacente en custodia regulada. Un dShare está respaldado 1:1 por un valor, y Dinari solo lo acuña o lo quema una vez ejecutada la orden de bróker a través de Alpaca. Ondo se sale de la fila: Ondo escribe con claridad que un token no representa necesariamente el valor de una acción, porque sus tokens son rastreadores de retorno total que reinvierten los dividendos, netos de retención, en lugar de repartirlos.
Solo con los dividendos se ve lo poco que se traslada entre emisores. Ondo los reinvierte. Robinhood transfiere en efectivo un importe equivalente a los titulares elegibles. Dinari distribuye cuando llega el efectivo del subyacente: los titulares directos reciben USD+ y las posiciones envueltas, dShares. Para xStocks el tratamiento no se verificó y no se describe.
Los derechos de accionista se fragmentan igual. Ondo escribe que los titulares no reciben derechos de voto, derechos legales de información ni otros derechos de accionista. Robinhood escribe que sus tokens no otorgan derechos sobre las acciones o los ETP subyacentes. Backed describe un xStock como un derecho sobre el valor del colateral y no sobre los derechos asociados, que es otra frase. La documentación de Dinari, en las páginas leídas, no trata la cuestión. No hay una regla general sobre los derechos de accionista: hay cuatro posturas, y una de ellas es el silencio.
El reembolso corre sobre condiciones que el emisor puede cambiar
Una acción tokenizada está diseñada para dar exposición económica a un activo subyacente, y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Eso es estructura, no advertencia: el reembolso no es una propiedad del token, sino una política de la empresa que lo emitió, y las políticas se reescriben.
El reembolso es además donde las declaraciones públicas dejan de coincidir. En xStocks, la web del emisor y sus páginas de noticias describen la forma de manera distinta: una se lee como valor en efectivo o el propio subyacente, y la otra como efectivo contra su precio de mercado, pero no el activo. Como se contradicen, lo único exacto es lo estrecho: el token es reembolsable ante el emisor, y la forma la fijan sus condiciones vigentes.
Las tarifas, los mínimos y los plazos faltan aquí a propósito: una comisión de reembolso caducada es peor que ninguna cifra. Con el acceso pasa lo mismo. Ondo describe sus tokens como disponibles en general para inversores no estadounidenses, sujetos a restricciones jurisdiccionales y de otro tipo, y xStocks afirma que no está disponible en Estados Unidos ni para personas estadounidenses. Y la documentación de al menos un emisor apunta en dos direcciones sobre una cuestión de jurisdicción: ya es el argumento para leer las páginas del emisor y no resúmenes ajenos.
Desviarse del precio no es un depeg
Ondo tiene la formulación más clara de los cuatro sobre el problema del seguimiento: un token no representa necesariamente el valor de una acción, y el precio de un token no siempre coincide con el precio del activo subyacente. Eso describe el instrumento; no es un aviso de defecto.
En cripto, a un precio que se aleja de su referencia se le llama depeg, y esa palabra tapa tres mecanismos distintos. Un depeg de stablecoin y una brecha de seguimiento no son el mismo suceso. Un depeg de stablecoin es una desviación respecto de un objetivo fijo, y ese objetivo es el producto entero. Una acción tokenizada no tiene objetivo fijo: se refiere a un precio en movimiento, y la brecha puede venir de la propia estructura, del mercado de referencia cerrado o, sencillamente, de que en ese momento no hay nadie al otro lado del libro.
El precio al que cotiza un token y el precio de referencia que calcula la plataforma son otras dos cosas distintas. Qué fuentes alimentan esa referencia, cómo se suavizan y qué ocurre sin operaciones frescas en el subyacente son parámetros de cada plataforma, y solo su página de reglas del contrato manda. Un oráculo que lee un mercado cerrado lee el último precio que vio, por viejo que sea.
Dos libros de órdenes, no uno
El token y la acción se negocian en sitios distintos, para gente distinta y a horas distintas, así que la profundidad de uno no dice nada de la del otro. Un título puede estar entre los más líquidos del mundo mientras su versión tokenizada se apoya en un libro tan fino que lo mueve una orden corriente. Eso es tener dos libros de órdenes, no uno, la sorpresa más común para quien llega de la renta variable.
La liquidez importa sobre todo a la salida. El reembolso ante el emisor no sustituye a una oferta de compra, porque corre según las condiciones y el calendario del emisor y no a demanda. La fragmentación lo agrava: el mismo token puede existir en varias cadenas y plataformas, con la profundidad repartida en vez de agrupada.
Dinari lo pone por escrito. Fuera del horario regular, las órdenes a mercado pasan a limitadas ejecutables a mercado y pueden completarse del todo, en parte o no ejecutarse. Su ventana Open funciona solo en cadena, cubre pocos tickers y arrastra menos liquidez: no es un defecto de un emisor, es lo que hace un libro fino.
El calendario que hay debajo del token
Los cuatro emisores no comparten reloj. Los xStocks se describen como negociables 24/7 en cadena. Ondo opera 24/5, con un conjunto menor disponible fuera de sesión, y suspende ante operaciones corporativas y eventos de riesgo. Robinhood va de lunes 02:00 a sábado 02:00 CET. Dinari divide el día en sesión regular, ventanas previas y posteriores solo con órdenes limitadas, una ventana nocturna y una ventana Open que cubre el fin de semana para parte de los tickers.
Debajo de los cuatro calendarios está el mismo mercado de referencia, que cierra cada tarde entre semana, todo el fin de semana y los festivos. El token sigue formando precio mientras el mercado de referencia está cerrado. Una noticia posterior al cierre la absorbe primero el token y solo después la acción, cuando su bolsa reabre, de modo que pueden estar lejos en la campana, y el titular percibe esa distancia como un hueco y no como una tendencia.
Cómo comprobar uno antes de tenerlo
Tres páginas resuelven casi todo y ninguna es un gráfico de precios.
Empieza por la documentación del emisor, localizada por su nombre y no por la plataforma que lista el token. Las cuatro estructuras las revelan los propios emisores, con sus palabras y en poco espacio: qué es el token jurídicamente, qué hay detrás, cómo se tratan los dividendos, qué dicen hoy las condiciones de reembolso.
Después lee la página de reservas. La prueba de reservas muestra qué se mantiene en el momento del informe. No dice qué podrás reembolsar, ante quién ni con qué rapidez, y tampoco es una auditoría.
Por último, confirma que el ticker se refiere realmente a esa empresa. De un mercado a otro, un ticker no es un identificador: la misma secuencia corta de letras pertenece con frecuencia a un proyecto cripto sin ninguna relación. ES lleva a Eclipse, CME a Commodity Market Exchange, ICE a Ice Open Network y VIX a una memecoin: ninguno es el título ni el índice que esas letras sugieren. Comprobar el nombre detrás del ticker sale barato y evita el error más caro de la lista.
En resumen
El riesgo de una acción tokenizada no se generaliza, y los cuatro emisores son la prueba: uno vende un contrato derivado, otro un rastreador del que se dice expresamente que no vale una acción por token, y dos venden tokens respaldados uno a uno pero reembolsables según sus condiciones. El mecanismo es compartido; el emisor no. Las fuentes primarias son las páginas de documentación de los propios emisores, listadas abajo; y para lo propio de una plataforma, su página de reglas del contrato pesa más que cualquier guía.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar SCHD: exposición a dividendos, costes y comparación con QQQ
- Cómo comprar acciones de Snowflake (SNOW): métodos de negociación, costes y riesgos
- Cómo comprar acciones de SoFi (SOFI): métodos de negociación, costes y riesgos
- VTI ETF explicado: una muestra de todo el mercado bursátil de EE. UU.
- ¿Qué es una marca de tiempo en blockchain? Por qué es aproximada
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Ondo: rastreadores de retorno total, no un token por acción docs.ondo.finance
[2] Sitio de xStocks: emisor Backed Assets (JE) Limited, respaldo 1:1 xstocks.com
[3] Robinhood UE: los Classic Stock Tokens son contratos derivados, no acciones robinhood.com
[4] Dinari: el dShare está respaldado 1:1 y se acuña vía Alpaca docs.dinari.com
[5] Horario de Dinari: cuatro ventanas y sesiones solo con límite docs.dinari.com
[6] Dividendos de Dinari: USD+ a titulares directos, dShares a envueltas docs.dinari.com