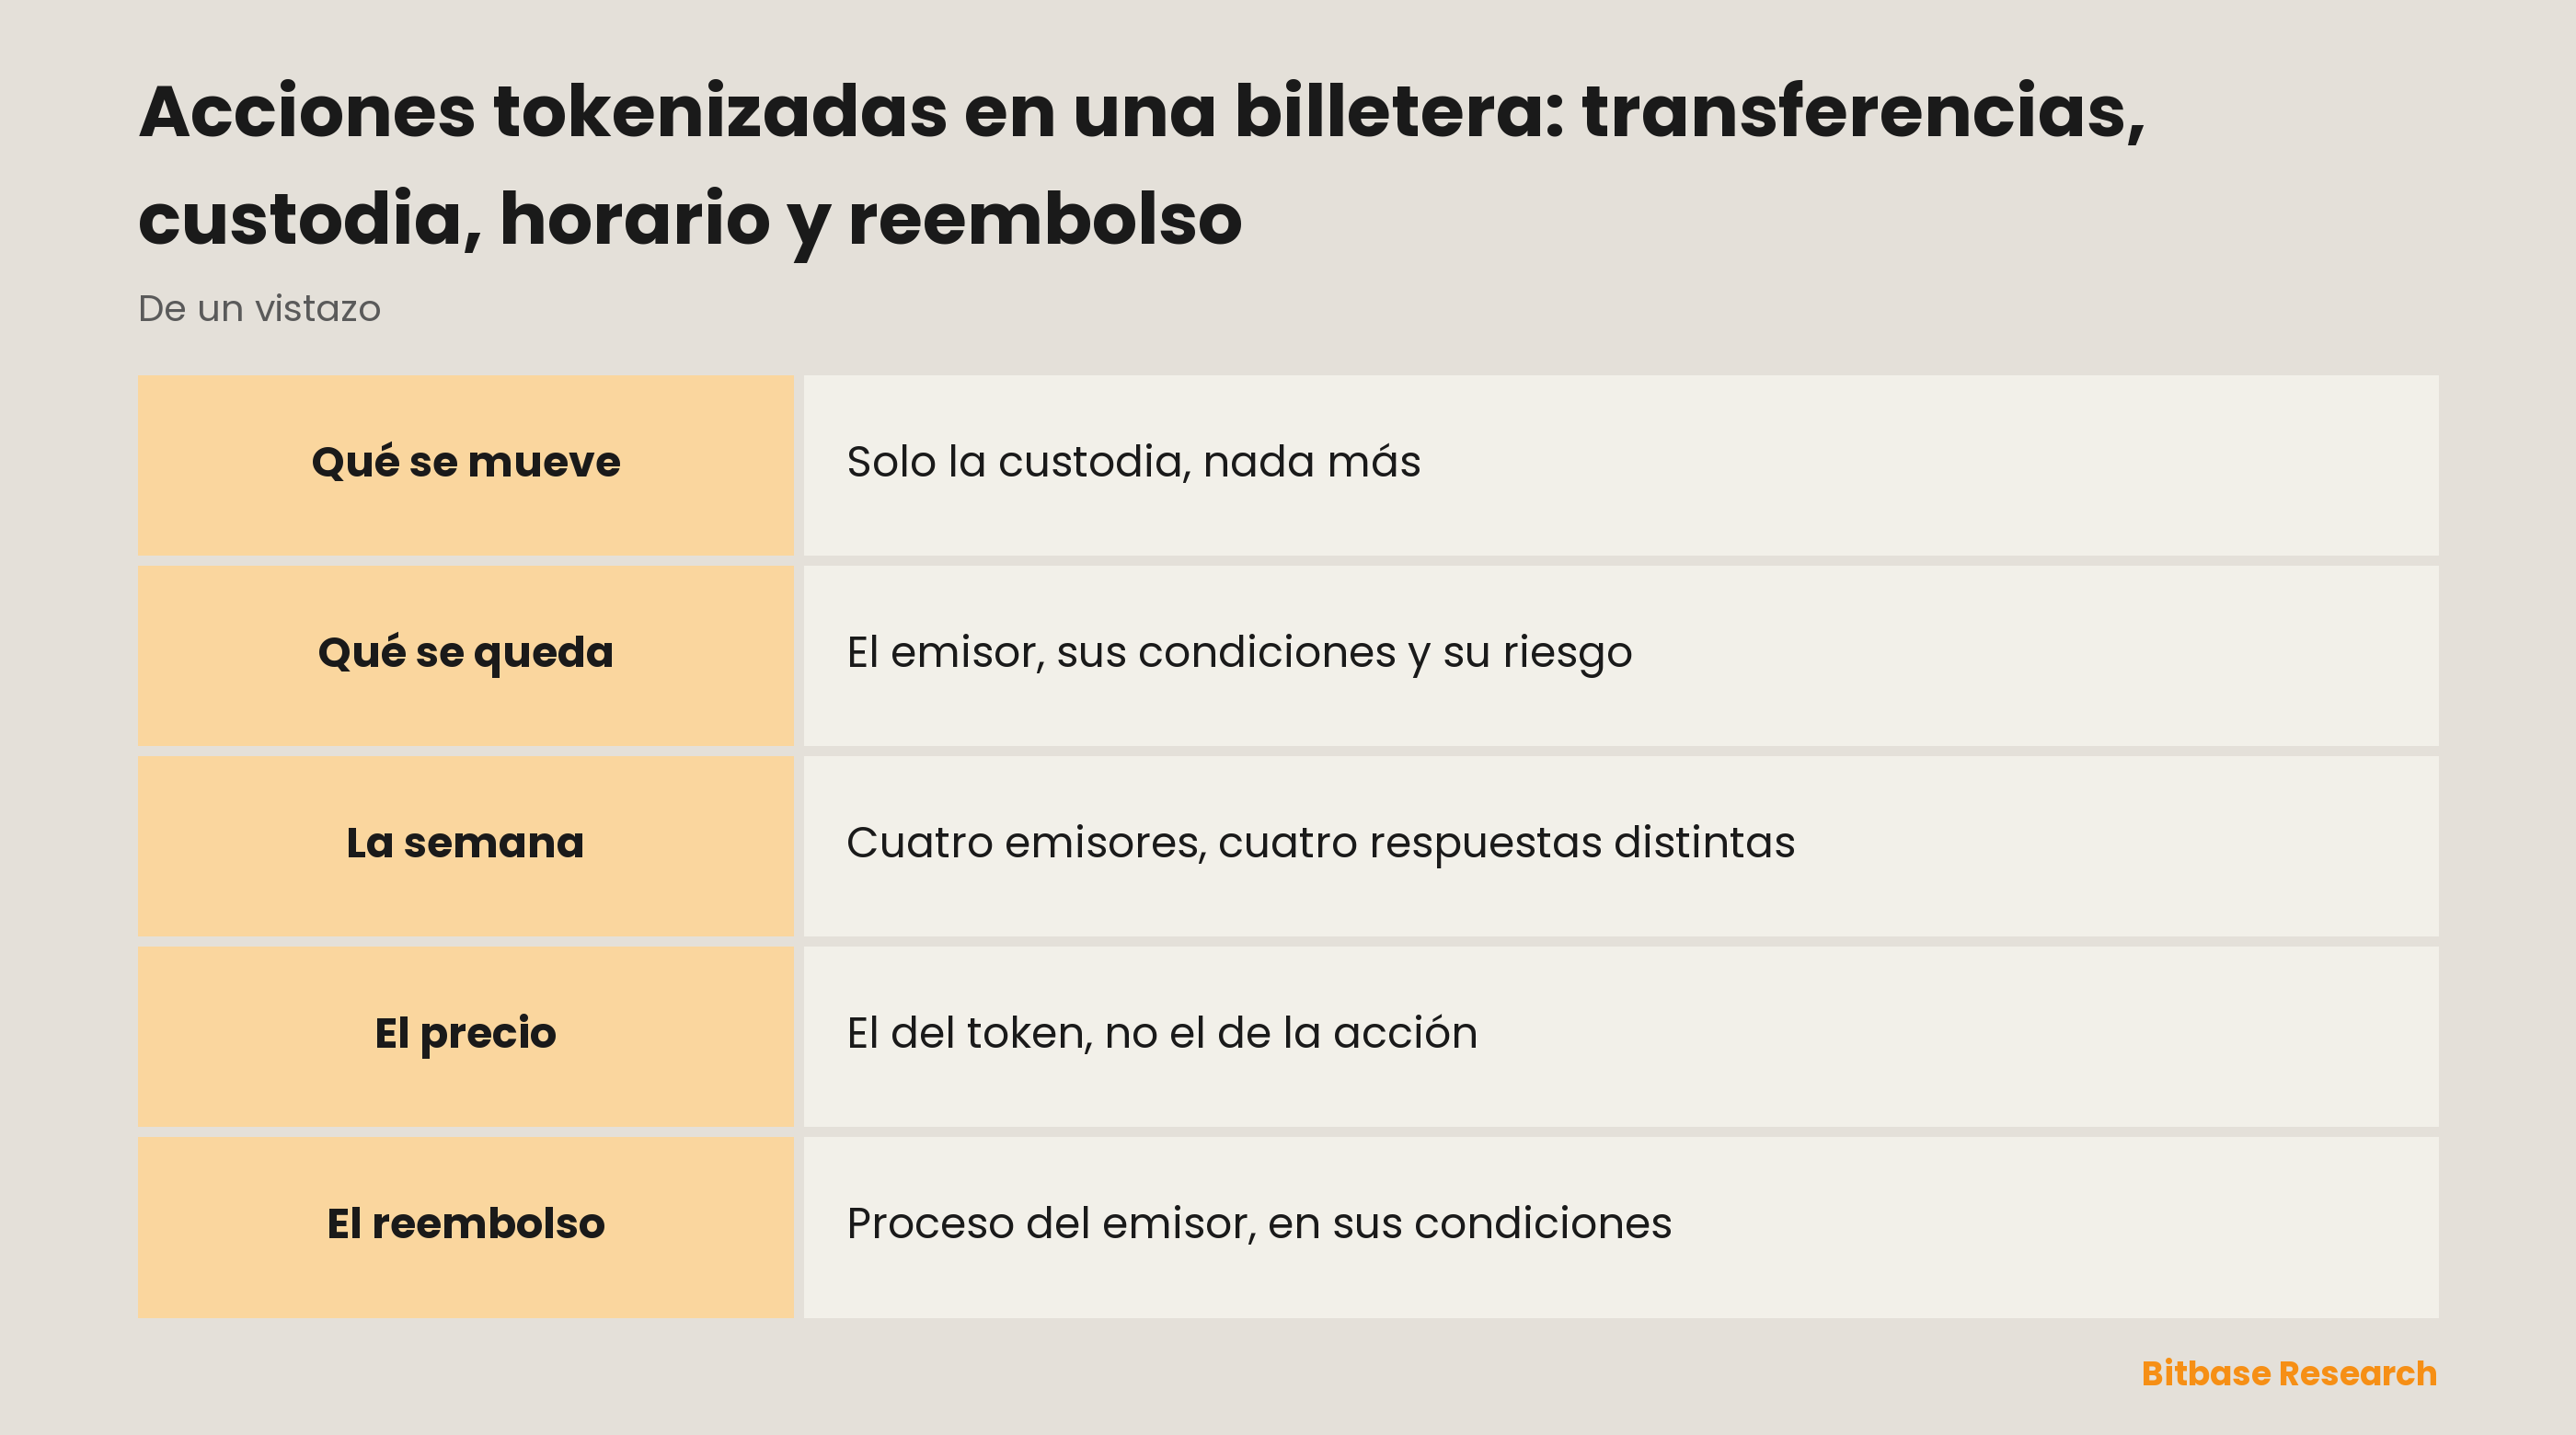
Una transferencia saca la acción tokenizada de la custodia de la plataforma y la pone en la tuya, y la custodia es lo único que se mueve. El emisor que escribió el token sigue decidiendo cuánto vale, cuándo se negocia y si alguna vez puede devolverse. Lo que sí cambia es quién carga con las consecuencias cuando algo sale mal.
Qué cambia realmente una transferencia
Transferir una acción tokenizada a una billetera que controlas tú termina una relación y empieza otra. La plataforma deja de guardar el activo por ti y pasas a guardarlo tú. Eso es un cambio de custodio, y por eso la diferencia entre la custodia de un tercero y la custodia propia es el marco correcto para la decisión.
Todo lo que está por encima del custodio se queda donde estaba. El token lo creó un emisor, con su estructura y sus condiciones, y lo sigue siendo. Su valor sigue dependiendo de que ese emisor opere, de que mantenga lo que su documentación dice que mantiene y de que cumpla unas condiciones que puede cambiar cuando quiera. Una dirección en un registro público se interpone entre tú y la plataforma, no entre tú y el emisor.
Cambiaste de custodio, no de emisor. El movimiento se siente como quitar un intermediario, y uno desaparece de verdad: el mercado donde operabas. El emisor nunca fue un intermediario en ese sentido. Es la contraparte, y mover un token entre billeteras lo deja exactamente donde estaba.
El riesgo que sueltas y el riesgo que asumes
La custodia propia de acciones tokenizadas suele describirse como una forma de eliminar riesgo, y elimina uno real. Mientras la plataforma guarda el activo por ti, su solvencia, sus controles internos y sus decisiones operativas se interponen entre tú y aquello que compraste. Saca el token y dejan de estar ahí.
En su lugar aparece un riesgo con una cadena de responsabilidad muy corta. Un token bajo custodia propia lo mueve quien pueda producir la firma, y nadie más: no hay cuenta que congelar, no hay revisión entre una instrucción y su ejecución, y no hay nadie con autoridad para deshacer una transferencia después. La diferencia entre una clave privada y una frase semilla deja aquí de ser una cuestión de vocabulario.
La custodia propia cambia el riesgo del custodio por el tuyo y no toca el riesgo del emisor. Elegir entre una billetera de hardware y una de software actúa solo sobre el eslabón intermedio. Nada de ese menú cambia lo que ocurre si el emisor modifica sus condiciones o deja de operar.
La cadena funciona toda la semana; el token quizá no
Un sábado la cadena sigue produciendo bloques. Eso dice que la red está disponible. No dice absolutamente nada sobre si existe mercado para el token que tienes en la billetera, y juntar las dos afirmaciones en una es el error más común de todo este terreno.
El horario de negociación de las acciones tokenizadas lo fija el emisor, y los cuatro emisores con los que se topa la mayoría han acabado en cuatro semanas distintas.
| Emisor | La semana tal como la describe el emisor | Qué queda para el fin de semana |
|---|---|---|
| Ondo | 24/5, con pausas por operaciones societarias y controles de riesgo | La semana laboral; parte de los tickers se negocia además en sesiones fuera de horario |
| xStocks (Backed) | Según el emisor, negociable 24/7 en cadena | Abierto, conforme a la descripción que el emisor hace del token |
| Robinhood | De lunes a las 02:00 CET a sábado a las 02:00 CET | Cerrado desde el sábado por la mañana hasta el lunes por la mañana, hora europea |
| Dinari | Preapertura, sesión regular estadounidense, posterior al cierre y una ventana nocturna; fuera de la sesión regular solo se aceptan órdenes limitadas | Una ventana en cadena del viernes por la tarde al domingo por la tarde, hora del este de EE. UU., sobre parte del catálogo y con menos liquidez |
La pregunta por la negociación de acciones tokenizadas el fin de semana no tiene una respuesta general: tiene cuatro. La última columna recorre todo el rango: un token se describe como negociable de forma continua, una semana termina el sábado por la mañana, otra sigue siendo la semana laboral con una excepción estrecha, y otra abre un canal delgado en cadena sobre parte del catálogo.
Tener tus propias claves no crea un mercado. El calendario pertenece al emisor y al mercado que lista el token, y una billetera no es ninguno de los dos. Lo que la custodia propia te da es poder ver el saldo a cualquier hora, que no es lo mismo que poder hacer algo con él.
Qué sigue realmente el seguimiento de precios
Una línea en la cartera se lee como una participación en la empresa, y ahí empieza el problema. El seguimiento de precios de acciones tokenizadas son dos preguntas bajo una misma etiqueta: cuánto vale este token y cuánto vale la acción. Durante la mayor parte de la semana ambas cifras están lo bastante cerca como para confundirse. Siguen siendo dos cifras.
Ondo deja la advertencia por escrito: «Un token no representa necesariamente el valor de una acción, y el precio de un token no siempre coincidirá con el precio del activo subyacente». Así que una herramienta que rellena esa línea con la última cotización del ticker te está mostrando algo contiguo a tu posición, no la posición misma.
Mientras la cotización subyacente está cerrada, nada mantiene juntas las dos cifras. La acción no se negocia, de modo que cualquier información que llegue solo tiene el lado del token donde posarse, y se posa contra la profundidad que haya a esa hora. Cuando la cotización reabre, la acción se revaloriza en un solo movimiento y toda la distancia que se haya abierto se resuelve en público.
El reembolso es un proceso, no una operación
Vender y reembolsar son operaciones distintas, y la segunda es la que se da por supuesta. Una venta encuentra una contraparte en el mercado. Un reembolso va hacia el emisor, y solo el emisor puede decir que sí.
Por eso la pregunta de cómo reembolsar acciones tokenizadas lleva pegado el nombre de un emisor en lugar de una respuesta general. Quién puede reembolsar, qué hay que acreditar, por qué vía y en qué plazos lo escribe el emisor, lo publica el emisor y lo cambia el emisor. En este párrafo no aparece ninguna cifra precisamente por eso: cualquier número impreso aquí serían las condiciones de un emisor en un día.
Custodiar no es tener derecho. Las claves demuestran que controlas el token. No demuestran que seas alguien con quien el emisor esté dispuesto a operar. Ondo describe sus acciones tokenizadas como disponibles en general para inversores no estadounidenses, sujetas a determinadas restricciones jurisdiccionales y de otro tipo, y esa es una afirmación sobre quién eres, no sobre dónde guardas el token.
Donde los emisores describen la mecánica, esa mecánica es rápida. Ondo indica que la emisión y la quema son instantáneas, y describe una compra o una venta como una única transacción atómica. Dinari ata la creación y la destrucción a la ejecución de una orden de bolsa a través de Alpaca, así que no existe nada antes de que una orden real se haya ejecutado. En xStocks el reembolso corre hacia el emisor. Robinhood es otra forma distinta: su documentación describe los Classic Stock Tokens como contratos derivados entre tú y Robinhood, valorados a los precios de los valores subyacentes pero sin otorgar derechos sobre ellos, y un contrato con una contraparte no es aquello para lo que se construyó la palabra reembolso.
Tres cosas que una billetera no puede decirte
Una billetera muestra un saldo, una dirección y un historial de transacciones. Tres de las preguntas anteriores quedan fuera de lo que puede responder.
La primera es quién emitió el token. Un ticker nombra una empresa, y la empresa no decide ninguna fila de la tabla anterior, así que la estructura que hay detrás de una posición hay que leerla en qué emisor la construyó en vez de adivinarla por las letras. La segunda es cuándo se negocia, y un saldo no lo responderá jamás. La tercera es qué dicen las condiciones de reembolso y si se aplican a ti, y eso solo lo resuelve la documentación del emisor.
Una billetera es un registro excelente de lo que tienes y una descripción pobre de lo que eso es. Ese hueco no es un defecto de la billetera. Se sigue de que el token es un derecho frente a un emisor y no un objeto que lleve sus condiciones consigo.
En resumen
Llevar una acción tokenizada a custodia propia decide una sola cosa: quién la tiene. Es una decisión real y elimina una exposición real, pero asume otra distinta y no cambia nada de la estructura que le da valor al token.
El calendario sigue siendo el del emisor y varía de un emisor a otro en vez de seguir a la cadena. El precio sigue siendo el del token y no el de la acción. El reembolso sigue siendo un proceso que lleva el emisor, con condiciones que el emisor fija y puede cambiar. Cada afirmación citada arriba procede de la documentación del propio emisor, enlazada abajo, y esa es la versión que cuenta el día en que la leas.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar SCHD: exposición a dividendos, costes y comparación con QQQ
- Cómo comprar acciones de Snowflake (SNOW): métodos de negociación, costes y riesgos
- Cómo comprar acciones de SoFi (SOFI): métodos de negociación, costes y riesgos
- ¿Qué es Zebec? Pagos en flujo en cadena
- ¿Qué es la reutilización de direcciones en cripto? Por qué evitarla
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Documentación de Ondo sobre acciones tokenizadas: no un token por acción, negociación 24/5, emisión y quema atómicas e instantáneas, acceso docs.ondo.finance
[2] Sitio oficial de xStocks: respaldo 1:1 en custodia regulada, emisor Backed Assets (JE) Limited, negociable 24/7 en cadena xstocks.com
[3] Robinhood Europe: los Classic Stock Tokens son contratos derivados sin derechos sobre el subyacente, de lunes 02:00 a sábado 02:00 CET robinhood.com
[4] Documentación de Dinari: sesión regular, preapertura, posterior al cierre y nocturna, solo órdenes limitadas fuera de la sesión regular, y una ventana continua en cadena sobre parte del catálogo docs.dinari.com