Puedes tomar posición sobre una misma empresa de tres maneras, y solo una escribe tu nombre en el registro de accionistas. Una acción tokenizada y un perpetuo sobre acciones siguen el precio sin convertirte en accionista, pero no son dos versiones de la misma idea: detrás del token hay un emisor con nombre propio y condiciones propias, mientras que el perpetuo no posee absolutamente nada. Lo que sigue desglosa qué te da cada uno de los tres en propiedad, dividendos y voto.
La escalera de la propiedad tiene tres peldaños
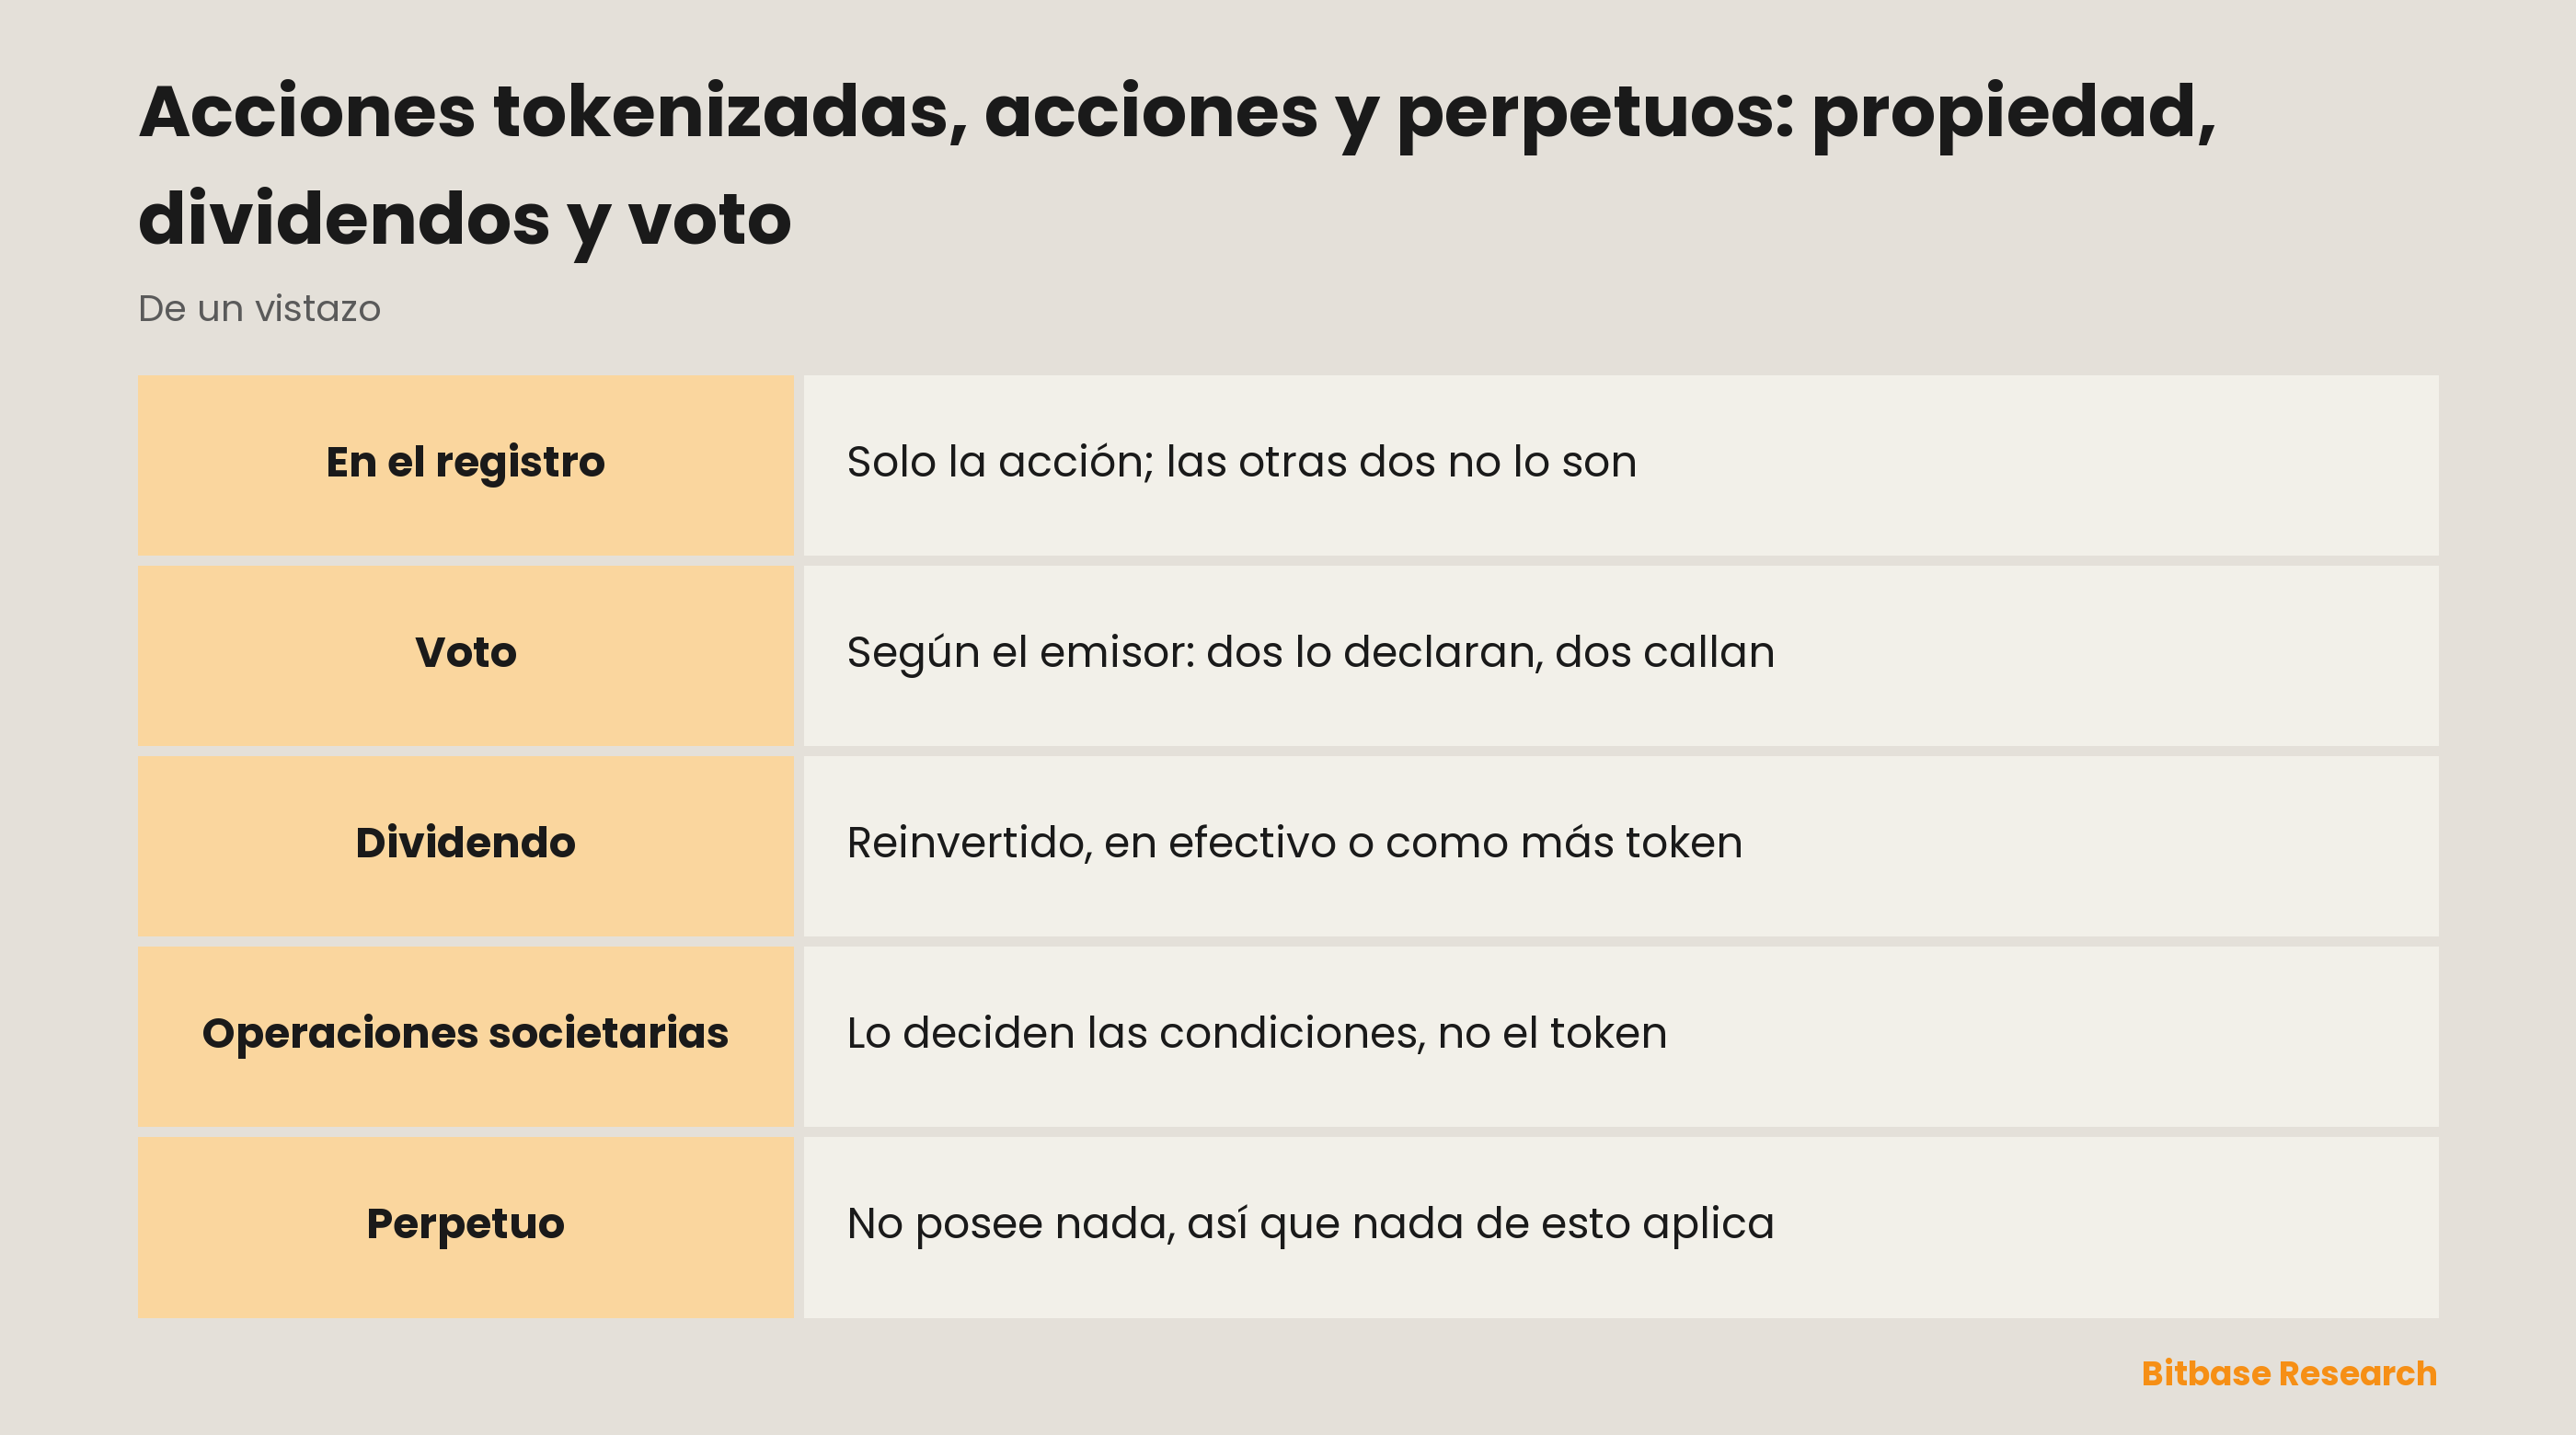
Comprar una acción a través de un bróker te inscribe en el registro de la sociedad emisora, de forma directa o mediante un titular fiduciario, y todo lo demás se deriva de ese hecho. El dividendo, el voto y los derechos legales de información van unidos a la anotación en el registro, no al gráfico de precios. Con la anotación llegan solos; sigue el precio sin ella y no llegará ninguno, salvo que alguien haya construido expresamente un camino para ellos.
Una acción tokenizada es el intento de construir ese camino, y no es un único producto. Bajo esa etiqueta se venden al menos cuatro estructuras, y responden a la pregunta de la propiedad de forma tan distinta que una frase cierta para una resulta falsa para la siguiente. Lo primero, por tanto, es averiguar qué emisor hay detrás de un ticker; con frecuencia lo delata el propio símbolo, algo que desarrolla el texto sobre qué dice el símbolo de una acción tokenizada acerca de su emisor.
Un perpetuo sobre acciones está en el extremo opuesto de esa misma escalera. No posee nada, se refiere a un precio y nunca liquida contra un activo.
| Qué tienes | Anotación en el registro | Dividendo | Voto |
|---|---|---|---|
| Acción comprada por medio de un bróker | Sí | Sí, según lo acuerde la sociedad | Sí, según la clase de acción |
| Acción tokenizada | No, en su lugar la estructura del emisor | Según las condiciones del emisor | Según las condiciones del emisor |
| Perpetuo sobre acciones | No, nada en absoluto | No | No |
Todo el trabajo está en la fila del medio. «Según las condiciones del emisor» no esquiva la pregunta: es la respuesta.
Los derechos de accionista se responden emisor por emisor
Hay una frase que suena prudente y no lo es: las acciones tokenizadas no otorgan derechos de accionista. Dos de los cuatro emisores dicen algo muy parecido sobre su propio producto. Los otros dos no lo han dicho, y pronunciarlo por ellos convierte un silencio del expediente en una afirmación.
Ondo lo escribe sin rodeos en su propia documentación: los titulares no reciben derechos de voto como accionista, ni derechos legales de información, ni ningún otro derecho de accionista. Es una descripción llana del producto, no una fórmula cautelosa, y encaja con la estructura, porque un token de Ondo está construido como un instrumento de rentabilidad total y no como un derecho sobre una acción concreta.
Robinhood llega a un lugar parecido por un camino distinto, porque por forma jurídica su producto no es en absoluto una acción tokenizada. Los Classic Stock Tokens son contratos derivados entre tú y Robinhood, valorados a los precios de los valores subyacentes pero sin otorgar derechos sobre ellos; los activos subyacentes son propiedad de Robinhood y están depositados en una entidad con licencia estadounidense. No hay nada que trasladar, porque el contrato es con el bróker y no con la empresa.
En xStocks es donde el expediente público se interrumpe. Backed afirma que cada xStock está respaldado 1:1 por el activo subyacente en custodia regulada, y describe lo que tiene el titular como exposición al valor de esa garantía y derecho sobre ese valor, no sobre los derechos jurídicos asociados. Eso es una afirmación sobre la garantía, no sobre el voto, que el sitio oficial no aborda.
En Dinari el hueco está en el mismo sitio. Su documentación explica qué es un dShare, cómo la emisión sigue a una orden de bróker ejecutada a través de Alpaca y cómo se tratan los dividendos, y en ningún punto entra en los derechos de accionista. Una declaración ausente no es una declaración.
| Emisor | Qué es el token | Respaldo | Sobre los derechos de accionista |
|---|---|---|---|
| Ondo | Acción tokenizada como instrumento de rentabilidad total | No un token por acción | Declarado: ninguno, voto incluido |
| Robinhood | Contrato derivado con Robinhood | El subyacente es propiedad de Robinhood | Declarado: sin derechos sobre el subyacente |
| xStocks | Valor tokenizado por una sociedad de Jersey | 1:1, en custodia regulada | No abordado en el sitio oficial |
| Dinari | dShare emitido cuando se ejecuta una orden | 1:1 con el valor | No abordado en su documentación |
La regla de trabajo que sale de la tabla es leer al emisor antes que al ticker, y tratar las dos casillas vacías como vacías y no como un «no» silencioso.
Los dividendos siguen tres rutas, y un emisor no se ha pronunciado
En una acción corriente el dividendo lo acuerda la sociedad y se paga en efectivo a quien tenga el título en la fecha de registro. Nada de eso se traslada al token de forma automática.
Ondo no lo paga en absoluto. Los dividendos del subyacente se reinvierten, netos de retención fiscal, en aquello que el token sigue, de modo que en la fecha de pago no llega nada a la cartera. Por eso mismo Ondo indica que un token no representa necesariamente el valor de una acción y que ambos precios no siempre coinciden.
Robinhood traslada el efectivo. Si la acción subyacente o el ETP paga un dividendo, Robinhood traslada un importe correspondiente en efectivo a los titulares elegibles.
Dinari reparte una vez que entra el efectivo del subyacente. Los titulares directos reciben USD+, mientras que los de la versión envuelta reciben el propio dShare anotado en su posición envuelta, es decir, el pago llega como más token y no como divisa.
En xStocks el expediente está en blanco. Las descripciones de un mecanismo de rebasing o de multiplicador circulan en fuentes secundarias, ninguna es una declaración del propio emisor y ninguna sirve para una página que pide ser verificada.
Tres rutas y un hueco, para lo que formalmente es el mismo acontecimiento societario.
Los splits y las operaciones societarias los deciden las condiciones, no el token
Un split cambia el número de títulos y la cotización del lado del registro. Lo que hace con un token lo deciden las condiciones del emisor, y la documentación que sustenta esta página no fija un tratamiento del split para ninguno de los cuatro. Un hecho contiguo sí consta: Ondo indica que la negociación puede suspenderse en torno a operaciones societarias y por control de riesgos, lo que ya implica que la estructura reacciona ante ellas.
Más allá de eso, cualquier cosa escrita aquí sería invención, así que en lugar de una conjetura va la regla. El tratamiento de las operaciones societarias es una condición de la documentación del propio emisor, y solo ahí puede leerse. Las condiciones las puede cambiar el emisor, de modo que la respuesta lleva una fecha, y la fecha pesa tanto como la respuesta.
El horario de negociación lo dice aún más rápido. Ondo describe sus tokens como negociables 24/5 y no de forma ininterrumpida, mientras que el sitio de xStocks describe los suyos como negociables 24/7 en cadena. Son dos emisores describiendo dos estructuras, no una propiedad de la «tokenización» en sí.
La columna del perpetuo disuelve la pregunta
Un perpetuo sobre acciones no tiene una versión atenuada de estos derechos: no tiene dónde ponerlos. No hay anotación registral, no hay emisor que custodie un activo por ti y no hay fecha de pago alrededor de la cual diseñar nada. No se posee nada, así que no hay nada que trasladar. Los dividendos, los votos y las operaciones societarias no tienen por dónde entrar en un contrato cuyo contenido íntegro es una referencia de precio.
En lugar de una fecha de liquidación, el perpetuo lleva financiación: un pago periódico entre largos y cortos que mantiene el contrato cerca de su referencia; el mecanismo y su coste los desglosa la guía de los perpetuos sobre acciones. Compararlos casilla por casilla no funciona: una pregunta es sobre la estructura de un tercero y la otra sobre un contrato.
Cómo responder tú mismo a estas tres preguntas para un ticker concreto
Empieza por el emisor y no por la empresa, cuyo nombre es la parte ya familiar y justamente la que no dice nada sobre lo que se tiene. Determina cuál de las cuatro estructuras hay detrás del símbolo, abre después la documentación del propio emisor en vez de un resumen ajeno y lee tres cosas en este orden: derechos, dividendos, operaciones societarias. Donde el documento calle, anótalo como silencio; es ese único hábito el que impide que un hueco se convierta calladamente en un hecho.
Anota también la fecha de lectura, porque las reglas de acceso, las condiciones de reembolso y los horarios pertenecen al emisor y pueden cambiar. Las vías de acceso difieren además según la jurisdicción, algo que se trata aparte en cómo comprar acciones de EE. UU. con stablecoins, mientras que el panorama más amplio está en cómo se tokenizan los activos del mundo real.
En resumen
Una acción te inscribe en el registro y los derechos se derivan de esa anotación. Un perpetuo te coloca en un contrato que no posee nada, de modo que la pregunta por los derechos no llega a plantearse. La acción tokenizada queda entre ambas y no admite una respuesta única: hay cuatro respuestas de cuatro emisores, dos de los cuales se han pronunciado sobre los derechos de accionista y dos no. Cada afirmación de arriba remite a una página del propio emisor, listada abajo; donde esas páginas callan, esta también calla, y la documentación vigente del emisor está por encima de cualquier resumen, incluido este.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de SoFi (SOFI): métodos de negociación, costes y riesgos
- Cómo comprar SQQQ: exposición inversa diaria frente a ponerse corto en QQQ
- Cómo comprar TLT: horario de negociación, costes y riesgos de un ETF de bonos
- XLK ETF explicado: quién decide qué contiene el fondo
- ¿Qué es la dominancia de Bitcoin?
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Ondo Finance, documentación de Ondo Tokenized Stocks, sección Overview docs.ondo.finance
[2] xStocks, sitio oficial xstocks.com
[3] Robinhood Europe, UAB, páginas de producto Invest para la Unión Europea robinhood.com
[4] Dinari, documentación, What is a dShare docs.dinari.com
[5] Dinari, documentación, Dividend Payments docs.dinari.com