En un perpetuo sobre acciones, la cifra que decide si una posición sobrevive casi nunca es la que aparece impresa en el libro de órdenes. La liquidación se calcula con el precio de marca, esa marca está anclada a un índice, y el índice depende de un mercado que permanece cerrado la mayor parte de las horas de la semana. El margen, el tamaño de la posición y el hueco de la noche salen todos de ese único montaje.
Tres precios, y solo uno de ellos cierra posiciones
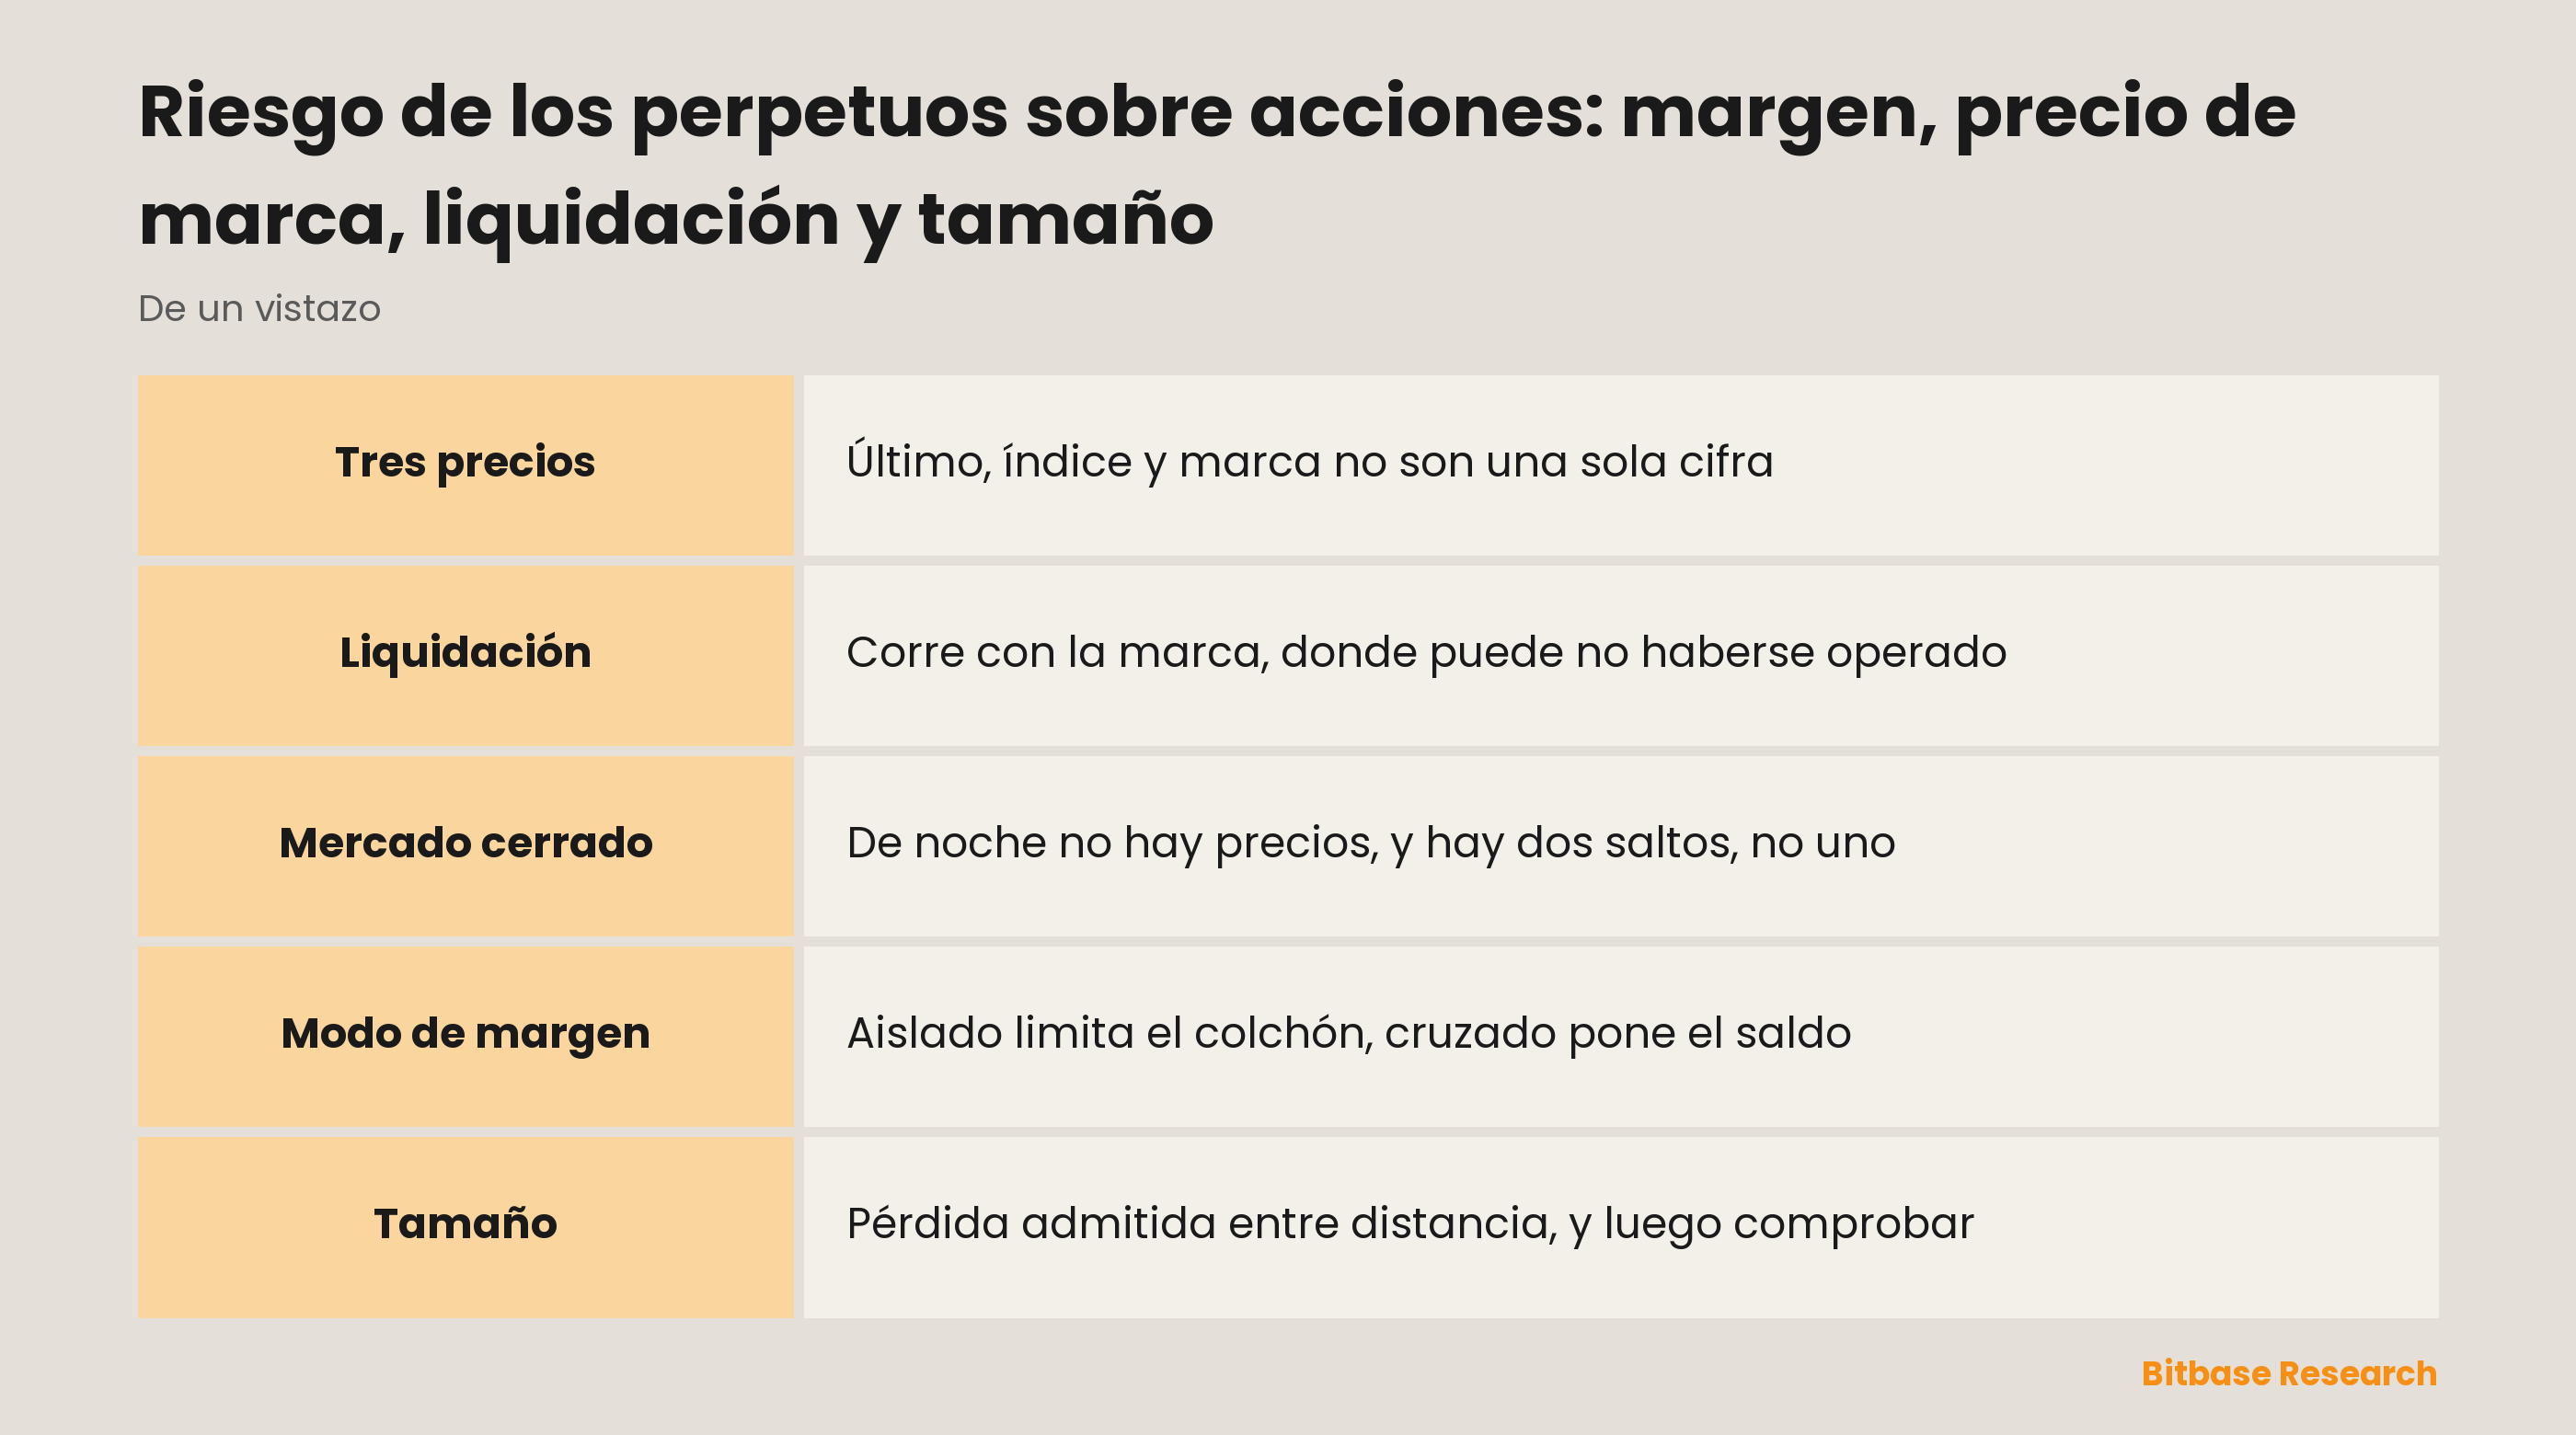
Un perpetuo sobre acciones lleva tres precios a la vez, y tratarlos como una sola cifra es el hábito más caro con el que se puede abrir una posición.
El precio último es un hecho sobre una operación concreta: la más reciente en el libro del propio contrato. Es lo que dibuja el gráfico, y una orden decidida basta para moverlo.
El precio índice es la referencia tomada del mercado al que sigue el contrato, construida con el precio de la acción subyacente según las fuentes que elige la plataforma.
El precio de marca es la valoración que la plataforma aplica a las posiciones abiertas. Con él se miden el beneficio y la pérdida no realizados, el nivel de margen y la liquidación.
| Precio | Qué es | Qué decide |
|---|---|---|
| Último | La operación más reciente en el propio contrato | El gráfico y el lugar donde cae una orden a mercado |
| Índice | La referencia tomada del mercado subyacente | Aquello a lo que se ancla la marca |
| Marca | La valoración de las posiciones abiertas | Beneficio y pérdida, nivel de margen, liquidación |
Que la liquidación se calcule con la marca y no con la última operación tiene un motivo sencillo. El libro del propio perpetuo está más fino justo cuando el mercado subyacente está cerrado; si el disparador fuese la última operación, una orden agresiva podría encender liquidaciones, y cada una de ellas lanzaría más órdenes al mismo libro. Anclar el disparador a un precio construido fuera del contrato hace que ese bucle cueste mucho más arrancar. El mecanismo general está en precio de marca y precio índice.
De ahí se sigue que una posición puede cerrarse en un nivel que nunca se negoció en el contrato, y que muestra una pérdida mucho antes de que nada de ella se haya realizado.
Qué hace la marca mientras la bolsa está cerrada
Un perpetuo de cripto se apoya en un mercado spot que no cierra nunca, así que su índice siempre tiene una operación fresca con la que trabajar. Un perpetuo sobre acciones se apoya en un mercado que cierra cada tarde de día hábil, sigue cerrado todo el fin de semana y no abre en festivos. Durante la mayor parte de las horas de la semana, el subyacente no produce ningún precio nuevo.
Lo que una plataforma hace con su índice y su marca en esas horas, a qué fuentes recurre y si la financiación sigue devengándose, es un parámetro de la plataforma y no una propiedad del instrumento. La respuesta vive en la página de reglas del contrato de la plataforma en la que se opera.
Por qué el cierre pesa aquí más que para un accionista se puede decir sin abrir ninguna página de reglas. Las empresas publican la mayor parte de la información capaz de mover su cotización cuando su propio mercado está cerrado. Los resultados salen tras el cierre o antes de la apertura por diseño, las previsiones y los documentos regulatorios siguen el mismo calendario, y los datos macro llegan antes de que empiece la sesión. Una acción recorre buena parte de su camino cuando nadie puede negociarla, y por eso el primer precio de una sesión es un precio nuevo y no la continuación del anterior.
Un solo cierre produce entonces dos saltos y no uno. El primero ocurre dentro del contrato: las noticias de la noche se valoran enteramente en el derivado, sobre un libro más fino que el de la sesión. El segundo llega cuando el subyacente reabre y el índice recibe su primera operación real del día, y la marca lo sigue hasta allí. Una posición puede sobrevivir al primer salto y ser cerrada por el segundo.
El margen es un colchón, y la liquidación el momento en que se agota
Sobre toda posición apalancada pesan dos exigencias. El margen inicial es lo que hay que depositar para abrirla; el margen de mantenimiento es el suelo que debe quedar detrás de ella para que la plataforma siga sosteniéndola. Ambos los fija cada plataforma, por contrato y normalmente por tramos de tamaño, ambos se ajustan, y ninguna guía debería poner una cifra a ninguno de los dos.
El mecanismo es el mismo en todas partes. La plataforma valora la posición a la marca, incorpora el margen depositado, la financiación cobrada y las comisiones, y compara lo que queda con la exigencia de mantenimiento. La liquidación es un hecho contable y no un hecho de mercado: se dispara cuando esa comparación falla, haya querido o no alguien operar en ese nivel. La aritmética está desarrollada en precio de liquidación y resultado apalancado, y la exigencia en sí en exigencias de margen y aviso de margen.
Las interfaces presentan ese nivel como algo fijo. Un precio de liquidación es una estimación que se mueve. Se mueve cuando se añade o se retira margen, cuando periodo tras periodo se cobra la financiación, cuando se acumulan comisiones y cuando un cambio de tamaño lleva la posición a otro tramo. En margen cruzado se mueve además cuando empiezan a perder posiciones que nada tienen que ver con esta.
Aislado y cruzado cambian la forma del riesgo, no su tamaño
El margen aislado acota la posición: el margen asignado es todo el colchón, así que la liquidación llega antes y lo que está en juego es ese margen. El margen cruzado deja que el resto del saldo defienda la posición, así que la liquidación llega después y lo que está en juego es el saldo. Ninguno de los dos modos hace la posición más pequeña ni cambia lo que cuesta un movimiento de precio. La comparación completa está en margen cruzado y margen aislado.
En un perpetuo sobre acciones esa elección se enreda además con el calendario. Varias posiciones de este tipo bajo margen cruzado no comparten solo un saldo: suelen compartir una misma ventana cerrada y una misma apertura. Valores que se comportaron de forma independiente durante la sesión pueden ser revalorados por la misma publicación macro en el mismo minuto, porque los mercados a los que se refieren abren juntos. La correlación que de día parecía diversificación se convierte, en la apertura, en una sola posición apoyada en un solo colchón.
El tamaño se calcula del final hacia atrás, en cuatro pasos
El texto sobre futuros perpetuos de acciones deja planteado en términos estructurales que la palanca que cambia los resultados es el tamaño y no el apalancamiento. Esa palanca se gira del final hacia atrás: el tamaño no se elige primero para comprobarlo después, sale el último.
| Paso | A qué pregunta responde | Qué sale de él |
|---|---|---|
| Primero | Cuánto puede perder esta posición | Un importe, decidido antes de abrirla |
| Segundo | A qué precio la idea queda desmentida | Un nivel, tomado de la idea misma |
| Tercero | A qué distancia queda ese nivel de la entrada, por unidad | Una distancia |
| Cuarto | La pérdida admitida dividida entre la distancia | El tamaño |
Supongamos que la posición puede perder $100 y que el nivel capaz de desmentir la idea queda a $4 de la entrada en cada unidad de exposición. El primero dividido entre el segundo da veinticinco unidades, y ese es todo el cálculo. Las dos cifras se dan aquí por supuestas para mostrar la aritmética: la primera es una decisión, la segunda se lee en el gráfico.
El paso que se salta es el siguiente. Un tamaño solo está terminado cuando el nivel de liquidación se ha contrastado con él. Convierte el tamaño de vuelta en el margen que exige la plataforma, averigua dónde quedaría la liquidación y compárala con el nivel del segundo paso. Si la liquidación queda más cerca de la entrada, la plataforma cierra la posición antes de que la idea se haya puesto a prueba, y el resultado lo habrá decidido el tamaño y no la idea.
Luego llega la comparación que impone el calendario. Mide la distancia de la entrada a la liquidación y enfréntala a la distancia que una acción puede recorrer entre un cierre y la apertura siguiente. Si un movimiento nocturno corriente alcanza ese nivel, la posición está dimensionada para la sesión y no para la noche, y pasará en la noche la mayor parte de su vida.
Qué tiene que contestar la página de reglas
Cuatro respuestas deciden si todo lo anterior se comporta como se espera, y ninguna se deduce del comportamiento de un perpetuo de cripto: cómo se construye el precio de marca y qué ocurre con él mientras el mercado subyacente está cerrado; la exigencia de mantenimiento en el tamaño que realmente se opera, no en el tramo más bajo; si la financiación se devenga durante un cierre, porque un coste que corre mientras la referencia está quieta cambia lo que vale aguantar un fin de semana; y qué pasa ante un déficit, es decir, si una pérdida puede superar el margen depositado.
El mecanismo se comparte con cualquier otro perpetuo; los parámetros no.
En resumen
Tres precios, un colchón y un calendario explican la mayor parte de lo que sale mal en un perpetuo sobre acciones. La liquidación se calcula con la marca, la marca sigue a un índice que enmudece cada noche, y el tamaño de la posición decide cuánto cuesta ese silencio. Calcular el tamaño hacia atrás desde una pérdida admitida y contrastar después el nivel de liquidación con un movimiento nocturno realista es la parte que un operador controla de verdad. Todo lo demás está en la página de reglas del contrato de la plataforma, que manda por encima de cualquier guía, incluida esta.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Financiación de los perpetuos sobre acciones: cálculo, dirección y coste de mantener
- Mecánica del riesgo en futuros cripto: fondo de seguro y ADL
- Opciones cripto: calls, puts, precio de ejercicio y vencimiento
- Bitcoin frente a Ethereum: ¿cuál es la diferencia?
- Tokens soulbound y reputación on-chain
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Investopedia, valoración a mercado: cómo se valoran las posiciones abiertas investopedia.com
[2] Investopedia, margen de mantenimiento: el suelo por encima del cual debe quedar la posición investopedia.com
[3] Investopedia, aviso de margen: qué ocurre cuando el colchón se agota investopedia.com