Un perpetuo sobre acciones no posee nada, nunca vence y te cobra por la dirección que elegiste. De esa combinación sale un instrumento que no se comporta como la acción que sigue, ni como una opción, ni como los futuros de índice con los que se le confunde a menudo. Y lo que separa un perpetuo sobre acciones de uno sobre cripto no es el apalancamiento: es que el mercado al que hace referencia cierra todas las noches.
Qué es realmente un perpetuo sobre acciones
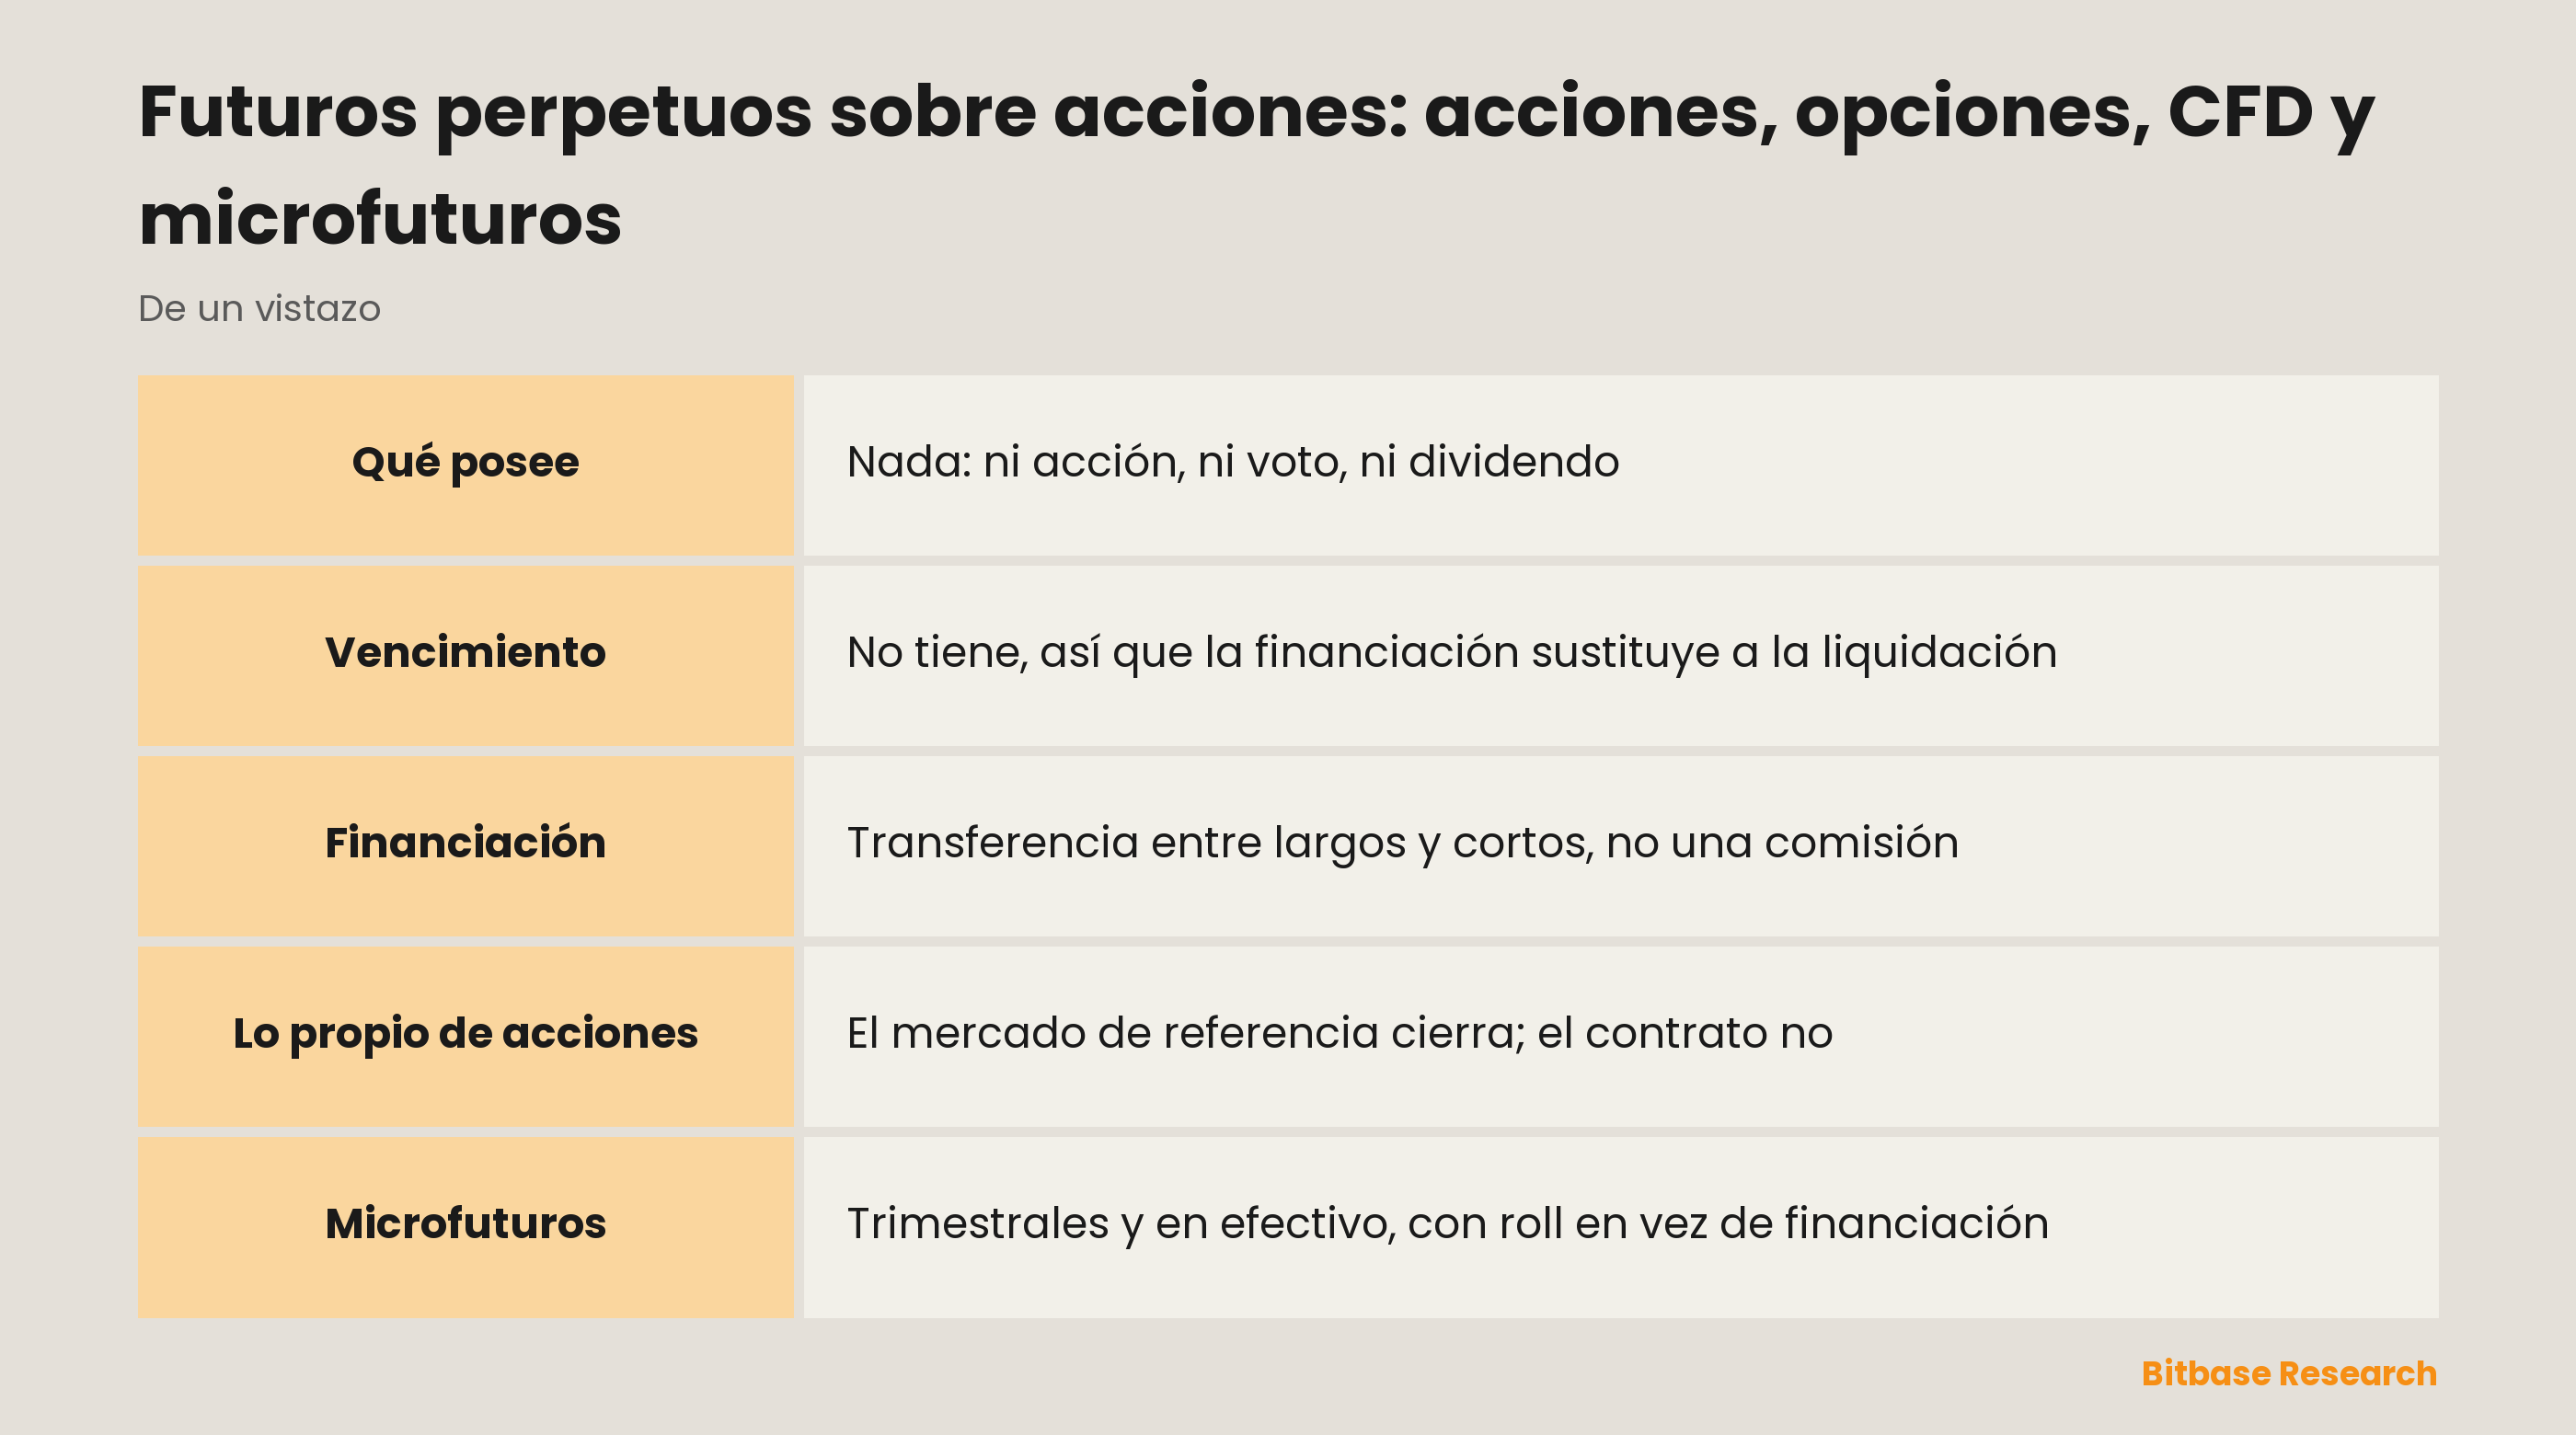
Un contrato de futuros perpetuo sobre una acción es un acuerdo cuyo valor sigue el precio de esa acción. No posee ninguna acción, no confiere derechos de accionista y no tiene fecha de liquidación. El margen y la liquidación van en una stablecoin, no en la moneda en la que cotiza el subyacente.
De esa definición se desprenden tres propiedades, y toda pregunta práctica sobre el instrumento acaba en alguna de ellas. No hay vencimiento, así que una posición puede mantenerse indefinidamente y no hay roll. No se posee nada, así que no hay dividendo, ni voto, ni derecho alguno frente a la empresa. Y como ninguna entrega ancla el contrato al subyacente, algo tiene que hacer ese anclaje: ahí entra la financiación.
Por qué existe la financiación
Un futuro con vencimiento converge hacia el precio al contado porque se liquida contra él. Un perpetuo no tiene esa fecha, así que necesita un mecanismo continuo que mantenga su precio cerca de la referencia. Ese mecanismo es la tasa de financiación: un pago periódico entre el lado largo y el corto, calculado sobre el nocional de la posición y no sobre el margen depositado.
La dirección conviene interiorizarla. Cuando el perpetuo cotiza por encima de su referencia, los largos pagan a los cortos: mantener un largo se encarece y eso tira del contrato hacia abajo. Cuando cotiza por debajo, los cortos pagan a los largos. La financiación no es, por tanto, una comisión que cobra la plataforma: es una transferencia entre operadores, y el propio esquema de comisiones de la plataforma va aparte, encima.
La consecuencia práctica es que el tiempo es un coste. Una idea direccional que acierta al cabo de seis semanas puede aun así perder dinero si la financiación estuvo seis semanas en contra de la posición. Esa aritmética está desarrollada paso a paso en cuánto cuesta mantener un perpetuo; aquí interesa lo estructural. Un perpetuo pone precio a la dirección de forma continua en lugar de en una única fecha de liquidación, y poner precio de forma continua significa coste continuo.
La capa que solo tienen las acciones
Todo lo anterior vale para un perpetuo sobre cualquier activo. Lo que hace distinto a un perpetuo sobre acciones es el calendario que tiene debajo.
Un perpetuo sobre cripto hace referencia a un mercado al contado que nunca cierra. Siempre hay una operación reciente con la que construir un índice, y el hueco entre un precio de referencia y el siguiente se mide en segundos. Un perpetuo sobre acciones hace referencia a un mercado que cierra cada tarde entre semana, permanece cerrado todo el fin de semana y no abre en festivos. En esas horas el subyacente no tiene ninguna operación nueva.
De ese único hecho sale casi todo lo que sorprende a la gente:
La referencia se detiene y el contrato sigue. El descubrimiento de precio durante un cierre ocurre íntegramente en el derivado, con la información que vaya llegando. Las aperturas abren huecos. Una noticia posterior al cierre la absorbe primero el perpetuo y solo después la acción, cuando su mercado reabre; al toque de campana ambos pueden estar muy separados. Y una posición puede cerrarse de madrugada: la liquidación corre sobre el precio de marca, que sigue moviéndose esté abierta o no la bolsa donde cotiza la acción.
Cómo construye una plataforma concreta su precio de marca durante un cierre —de qué fuentes, con qué suavizado, si la financiación se devenga con normalidad— es un parámetro propio de esa plataforma. Lee la página de reglas del contrato de la plataforma en la que operes. Es la única respuesta con autoridad, y cambia.
Comparación con las alternativas
| Instrumento | Qué posees | Vencimiento | Coste de mantener | Horario |
|---|---|---|---|---|
| Acción | Capital registrado a tu nombre | Ninguno | Ninguno, salvo financiación | Sesión bursátil |
| Acción tokenizada | La estructura de un emisor, no capital | Ninguno | Según condiciones del emisor | Lo fija el emisor |
| Perpetuo sobre acciones | Nada | Ninguno | Financiación, en ambos sentidos | Continuo |
| Microfuturo de índice | Nada | Trimestral | Roll, no financiación | Globex, con pausa diaria |
| Opción | Un derecho, no una obligación | Sí | Prima y decaimiento temporal | Sesión bursátil |
| CFD | Un contrato con un intermediario | Normalmente ninguno | Financiación a un día | Horario del intermediario |
Hay dos filas que conviene leer despacio.
Los microfuturos de índice son el pariente más cercano y aun así no son lo mismo. El Micro E-mini Nasdaq-100 de CME es $2 por el índice Nasdaq-100, frente a $20 del E-mini de tamaño completo; el Micro E-mini S&P 500 es $5 frente a $50. Ambos micros se mueven en los mismos 0,25 puntos de índice que sus hermanos mayores, así que el valor en dólares de un tick es la décima parte. Se negocian en CME Globex desde la tarde del domingo hasta la tarde del viernes con una pausa diaria de mantenimiento, y vencen trimestralmente, liquidados en efectivo contra una cotización especial de apertura el tercer viernes de marzo, junio, septiembre y diciembre. Un perpetuo no tiene nada de esa estructura: ni fecha trimestral, ni roll, ni pausa de mantenimiento; a cambio, financiación en cada periodo.
Una nota sobre nombres, porque el error es común: NQ sigue el índice Nasdaq-100, y QQQ es un ETF que sigue ese mismo índice. Son productos distintos con mecánicas distintas. Un futuro de índice no es «un futuro sobre el ETF».
Las opciones responden a otra pregunta. Quien tiene una opción puede acertar la dirección y aun así perder la prima frente al tiempo. Quien tiene un perpetuo puede acertar la dirección y aun así perder frente a la financiación. En un extracto ambas pérdidas se parecen y vienen de sitios completamente distintos: una es el decaimiento de un derecho que vence, la otra una transferencia al otro lado de un contrato abierto.
Ajustar el tamaño, no el apalancamiento
El error de planteamiento más común trata el apalancamiento como el mando del riesgo. No lo es. El apalancamiento determina cuánto margen exige una posición; el tamaño de la posición determina cuánto cuesta un movimiento de precio.
Un buen hábito es ir hacia atrás. Primero decidir cuánto se permite perder a la posición, luego buscar el precio al que se produce esa pérdida y ajustar el tamaño para que ambas cosas coincidan; después comprobar que el nivel de liquidación resultante queda fuera del rango que la acción recorre de forma plausible de un día para otro. En un perpetuo sobre acciones esa última comprobación pesa más que en uno sobre cripto, precisamente porque aquí un hueco nocturno es un suceso normal y no una rareza.
El modo de margen cambia la forma del riesgo, no su tamaño. El margen aislado y el cruzado difieren en qué puede absorber una pérdida: el aislado acota el margen de la propia posición, el cruzado deja que el resto del saldo la defienda y por tanto pone ese resto en riesgo.
Los tipos concretos de margen de mantenimiento, los tramos y el apalancamiento máximo los fija cada plataforma para cada contrato, y se ajustan. Su sitio es la página de reglas de la plataforma, no una guía.
Qué comprobar antes de la primera posición
Cuatro cosas deciden si el instrumento se comporta como se espera, y las cuatro son propias de cada plataforma:
1. El calendario de financiación: cada cuánto se liquida y si se liquida siquiera mientras el mercado subyacente está cerrado.
2. La construcción del precio de marca: con qué se arma el índice y qué le ocurre durante un cierre.
3. Los tramos de margen: el tipo de mantenimiento al tamaño que se va a operar, no al más pequeño.
4. La disponibilidad: los productos y los requisitos de acceso cambian según la jurisdicción y se modifican sin aviso.
Ninguna de las cuatro se deduce de cómo se comporta un perpetuo sobre cripto. El mecanismo es común; los parámetros, no.
En resumen
La fuente primaria de las cifras sobre micros y E-mini de más arriba son las páginas de especificaciones de contrato de CME Group. La mecánica que un perpetuo sobre acciones comparte con cualquier otro perpetuo está desarrollada en los artículos enlazados desde esta página. Para todo lo propio de cada plataforma —intervalos de financiación, construcción del precio de marca, tramos de margen, disponibilidad por jurisdicción— la página de reglas del contrato de la plataforma en la que se opera es la única autoridad, y está por encima de cualquier guía.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- ES frente a MES: tamaño del contrato, margen, horario y rollover
- La FOMC y los derivados sobre acciones: volatilidad, ejecución y riesgo de posición
- NQ frente a MNQ: tamaño del contrato, margen, horario y rollover
- El ADX y cómo medir la fuerza de la tendencia
- Las medias móviles explicadas para cripto
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME Micro E-mini Nasdaq-100: multiplicador, tick, horario y liquidación www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamaño del contrato y liquidación trimestral en efectivo por SOQ www.cmegroup.com