Nasdaq cierra cada tarde entre semana y permanece cerrado todo el fin de semana, mientras que un perpetuo que sigue a una acción cotizada allí continúa dando precio sin pausa. A ese segundo mercado llegan las mismas cuatro instrucciones de siempre, solo que aterrizan en otro libro de órdenes: uno detrás del cual, la mayor parte de la semana, no hay ni una sola operación nueva en la acción. Lo que sigue es lo que le ocurre a cada instrucción camino de la ejecución.
Dos libros de órdenes, dos calendarios
Una orden sobre un perpetuo de acciones nunca llega al mercado donde cotiza la acción. Reposa en el libro propio de la plataforma para ese contrato y se cruza contra otros que tienen el mismo contrato. Ninguna acción cambia de manos en el proceso, y por eso mismo la instrucción puede aceptarse a una hora en la que el mercado de cotización está apagado.
Aquí importan dos precios, y no son el mismo. El precio de ejecución es lo que el libro le da a la orden. El precio de marca es la referencia propia de la plataforma, y el margen y la liquidación se miden contra ella, no contra la última operación. Una orden puede ejecutarse a un número mientras la posición que abre se valora a otro.
Órdenes limitadas y a mercado cuando el subyacente está cerrado
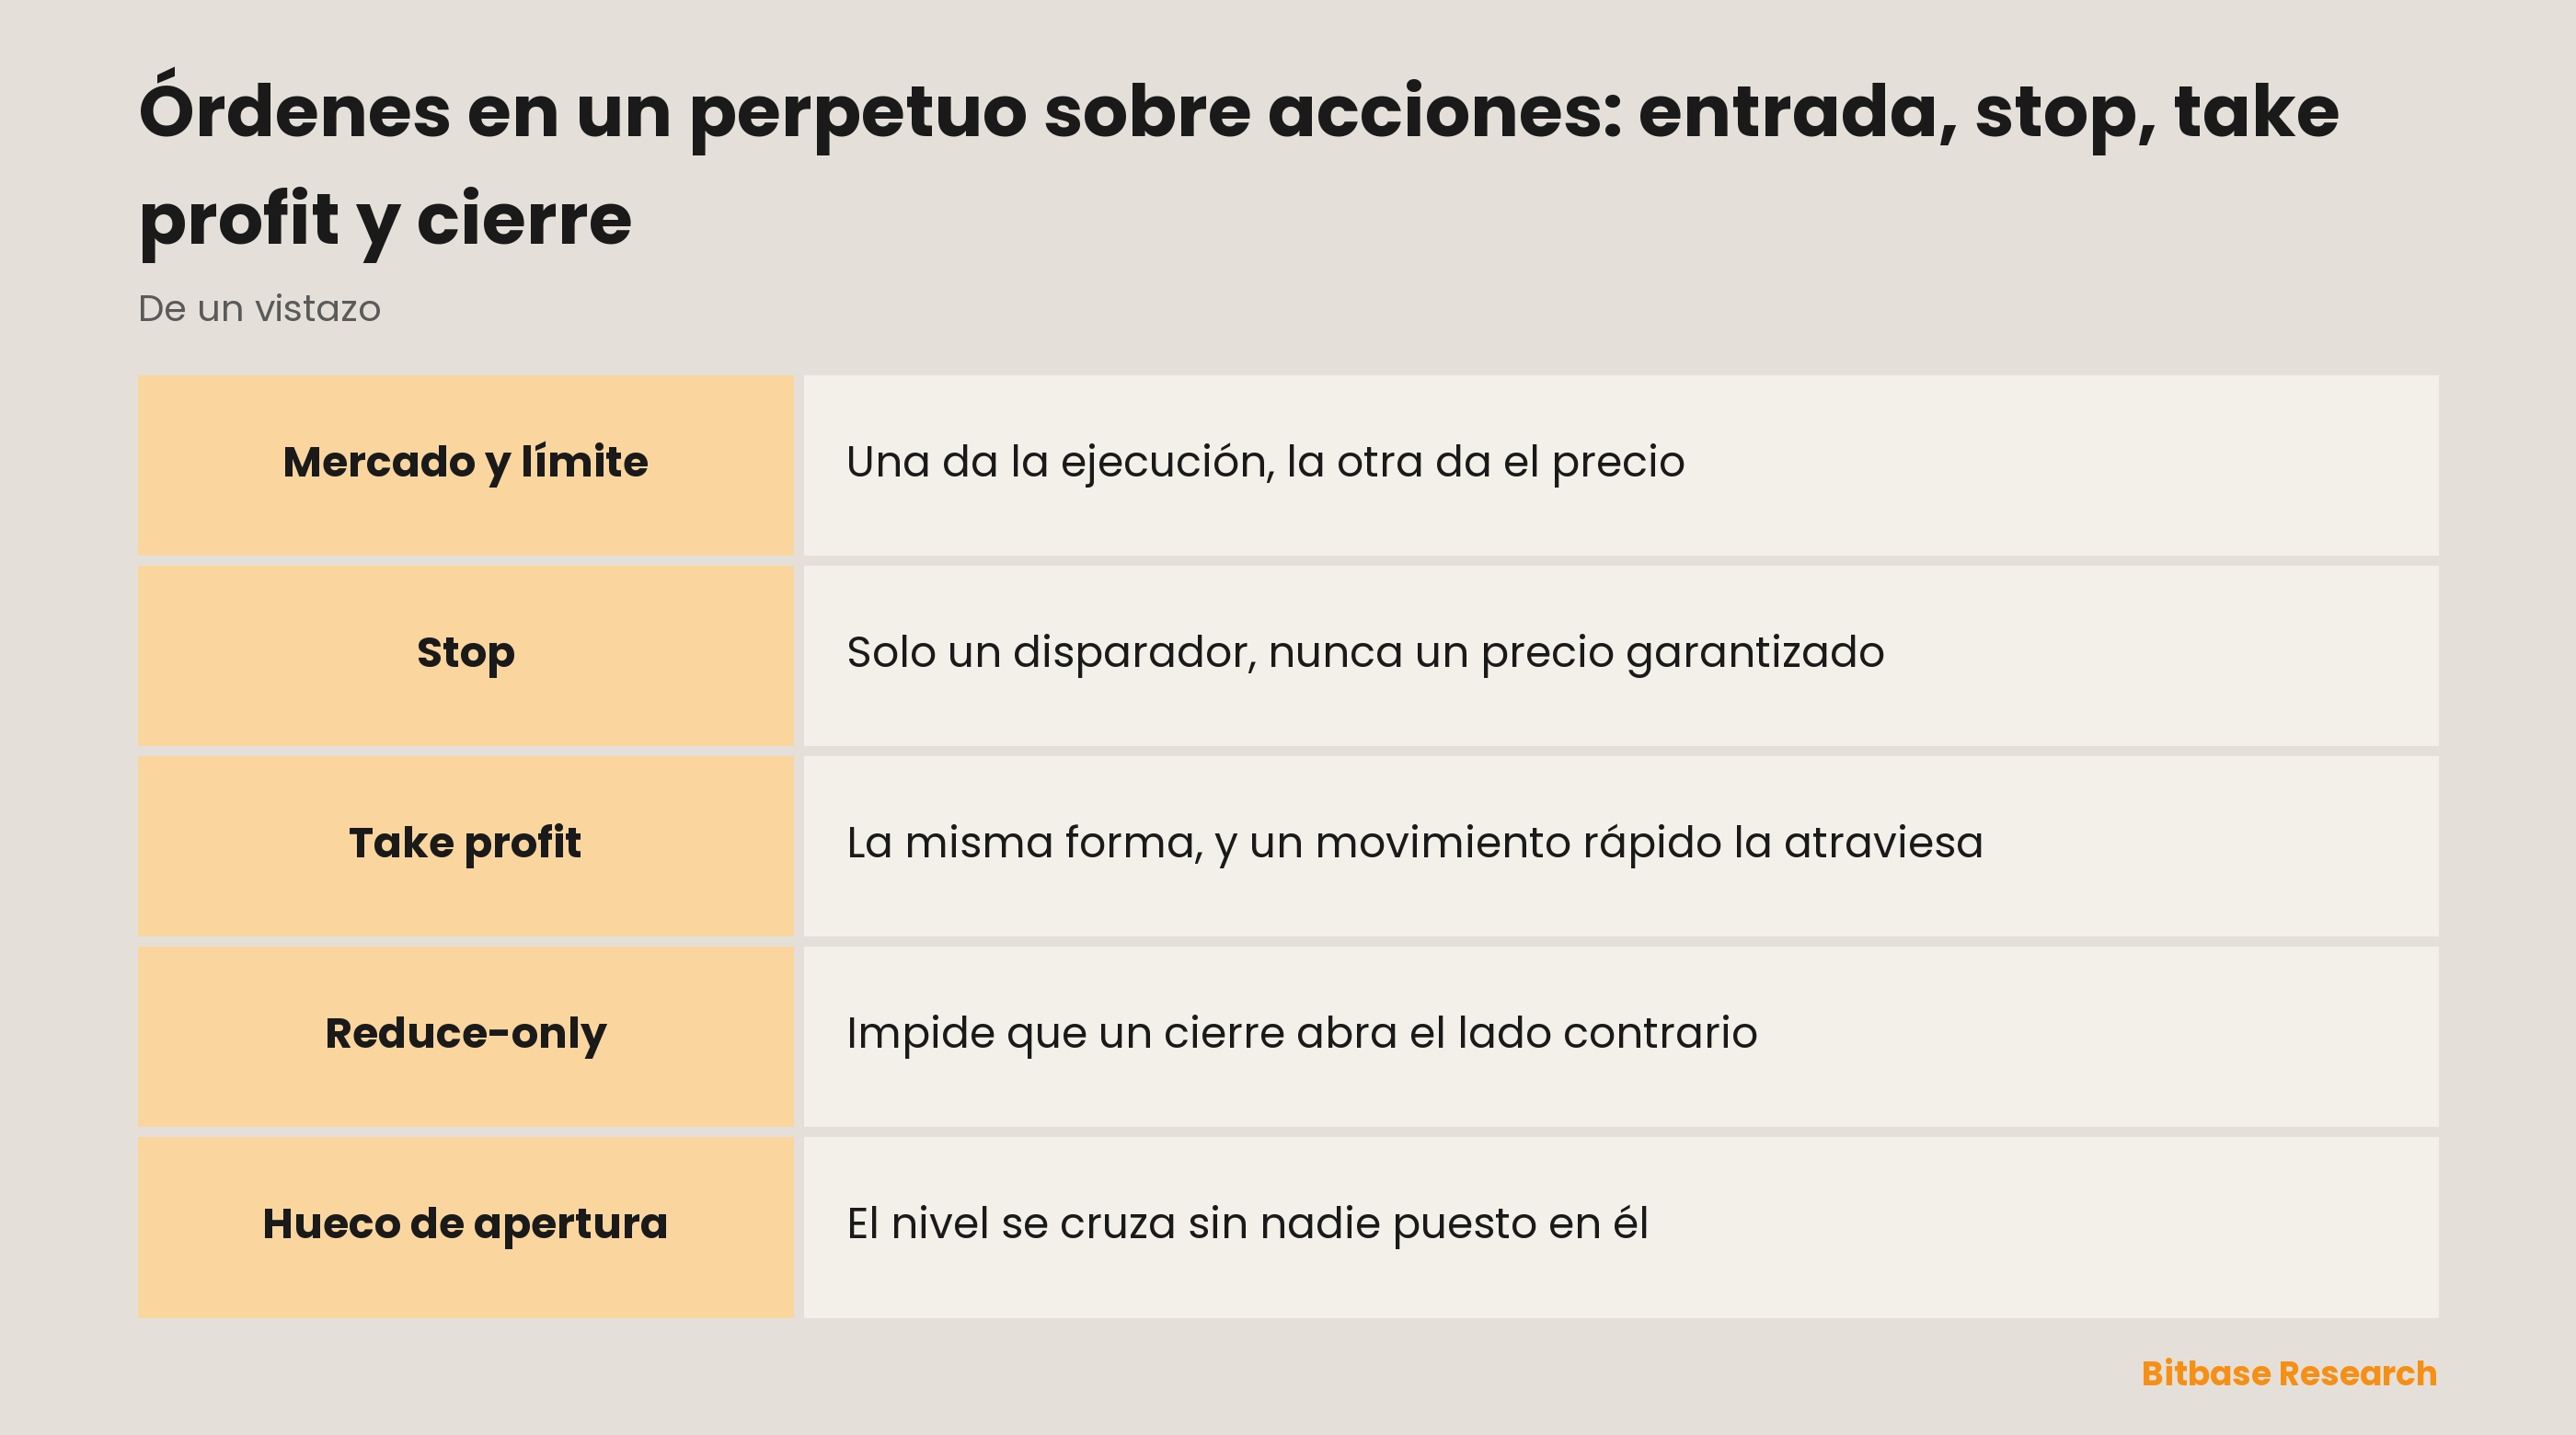
Una orden a mercado es una instrucción sobre certeza: toma lo que haya puesto, ahora. Una orden limitada es una instrucción sobre precio: ejecuta a este número o mejor y, si no hay nada, espera. Una orden a mercado no puede prometer un precio, y una limitada no puede prometer una ejecución.
El peso de ese canje se desplaza con el reloj. En cuanto la acción deja de imprimir operaciones, menos creadores están dispuestos a poner un precio que no pueden cubrir: la horquilla se ensancha y el volumen de cada nivel adelgaza. Una orden que por la tarde atravesaba un nivel puede recorrer varios de madrugada. La distancia entre el precio visto y el recibido es el deslizamiento, y pertenece al libro, no al tipo de orden.
Una orden limitada le responde a un libro fino nombrando de antemano el peor número aceptable. Después puede llenarse a trozos, y puede no ejecutarse en absoluto. Ambos desenlaces son la orden funcionando bien.
Un stop es un disparador, no un precio garantizado
Un stop lleva dos precios, y fundirlos en uno es la lectura más cara de esta página. El disparador es el nivel que despierta la orden. La ejecución es todo lo que ocurre después de despertar, y obedece a las reglas corrientes de arriba.
Un stop a mercado se dispara y luego toma el libro, así que casi siempre termina la posición y nunca promete dónde. Un stop limitado se dispara y luego coloca una limitada, así que promete precio y no salida. Ninguno es el seguro: fallan en direcciones opuestas.
Qué referencia vigila el disparador, la última operación o el precio de marca, es un parámetro de la plataforma y no una propiedad de los stops. Decide si una sola operación fina en una hora tranquila basta para despertar la orden. Lee la página de reglas del contrato de la plataforma en la que operas.
El take profit tiene la misma forma, apuntada al otro lado
Un take profit también es disparador más ejecución, con el disparador del lado favorable. Un take profit limitado puede ser atravesado por un movimiento rápido y dejar la posición abierta más allá del precio pedido. Un take profit a mercado carga con la misma certeza, y con la misma indiferencia al precio, que cualquier orden a mercado.
Lo habitual es emparejarlos para que la ejecución de uno cancele el otro. Sin ese emparejamiento, un take profit ejecutado deja el stop reposando bajo una posición que ya no existe, y un stop en reposo bajo ninguna posición es una orden de apertura.
Reduce-only y el accidente que evita
Reduce-only es una marca en la orden, no un tipo de orden. Le dice al motor de casación que esa orden solo puede hacer la posición más pequeña. Si ejecutarla llevara la posición a través del cero y hasta el otro lado, el motor la recorta al resto que de verdad queda, o la rechaza.
El accidente que evita es de lo más corriente. Se cierra una posición a mano mientras el stop sigue puesto debajo; el volumen de una orden de cierre está calculado sobre la posición de hace una hora; dos salidas se disparan en el mismo movimiento. Cada vez, una instrucción pensada para terminar la exposición fabrica la exposición contraria. Reduce-only y los controles de orden vecinos existen porque ese error es mecánico y no un descuido. Que una plataforma recorte esa orden o la rechace es, una vez más, un parámetro de la plataforma.
Cuatro maneras de salir y lo que cuesta cada una
| Manera de salir | Qué garantiza | Qué cuesta | Dónde falla |
|---|---|---|---|
| Cierre a mercado | Que la posición termine | La horquilla y cada nivel que recorre | Horas finas, cuando el recorrido es más largo |
| Cierre con limitada | El precio, si llega a ejecutarse | Tiempo y el riesgo de no ejecutarse | Movimientos rápidos que dejan la orden atrás |
| Stop o take profit en reposo | Una regla que actúa sin ti | Disparador y ejecución son dos números | Huecos que saltan por encima del nivel |
| Cierre por partes | Control parcial de ambas cosas | Más cruces de horquilla y un resto que vigilar | El resto olvidado |
Qué forma encaja depende de por cuál de las dos merece la pena pagar en ese momento: el precio o la certeza. Hay además un quinto final, y no es una orden en absoluto: cuando se acaba el margen, la plataforma cierra la posición por su cuenta, al precio de marca y según su propio calendario, y esa aritmética está desarrollada en el texto sobre precio de liquidación y resultado apalancado.
Lo que el hueco de apertura hace con las órdenes en reposo
Esta parte no tiene equivalente en un perpetuo de cripto, cuyo mercado al contado no cierra nunca. Supongamos que la acción imprime su última operación antes del cierre a $200, que de madrugada llega una noticia y que el mercado abre con una primera operación a $180. Un stop con el disparador en $190 no se ejecuta a $190. El nivel se cruza en un momento en que nadie está puesto ahí, así que la orden despierta y toma el primer precio que el libro ofrezca. Un stop limitado cuyo límite está justo por debajo de ese mismo disparador no se ejecuta en absoluto, y la posición sigue abierta. Ambas órdenes hicieron exactamente aquello para lo que fueron construidas.
El contrato sigue negociándose durante el cierre, de modo que el hueco se abre en el derivado a la hora en que llega la noticia, no en la campana de apertura. La apertura es solo el momento en que la acción se pone al día. Una orden en reposo queda entonces expuesta a la ventana de noticias y no a la subasta de apertura, y todo lo que se arrastra a través de esa ventana sigue acumulando el cargo periódico descrito en el texto sobre la tasa de financiación de un perpetuo.
En resumen
Entrada, stop, take profit y salida son cuatro instrucciones, y cada una promete exactamente una de dos cosas: un precio o una ejecución. Un stop promete un disparador y nunca un precio de ejecución. Reduce-only es la única marca que se interpone entre un cierre y una apertura accidental. Todo lo que daría concreción a esto, desde el salto mínimo de precio y el volumen mínimo hasta qué precio vigila un disparador, lo fija la plataforma y cambia sin previo aviso; la página de reglas del contrato de la plataforma en la que se opera es la única autoridad en ello.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Financiación de los perpetuos sobre acciones: cálculo, dirección y coste de mantener
- Mecánica del riesgo en futuros cripto: fondo de seguro y ADL
- Opciones cripto: calls, puts, precio de ejercicio y vencimiento
- Cómo funciona el análisis del sentimiento social cripto
- Niveles de soporte y resistencia en cripto
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Investopedia sobre la orden limitada: ejecución al precio fijado o mejor investopedia.com
[2] Investopedia sobre las órdenes stop loss: el nivel disparador y lo que ocurre después investopedia.com
[3] Investopedia sobre las órdenes take profit: un disparador del lado favorable investopedia.com
[4] Investopedia sobre el deslizamiento: la distancia entre el precio esperado y el recibido investopedia.com