La solvencia es una comparación entre dos cantidades: lo que un exchange tiene y lo que debe. La prueba de reservas hace un trabajo serio con la primera y mucho más débil con la segunda, así que un informe superado te dice que los activos existen y quedaron comprometidos, no que la plataforma pueda cumplir sus obligaciones. Saber qué mitad queda cubierta es lo que convierte el informe de eslogan en evidencia.
Qué significa realmente la solvencia
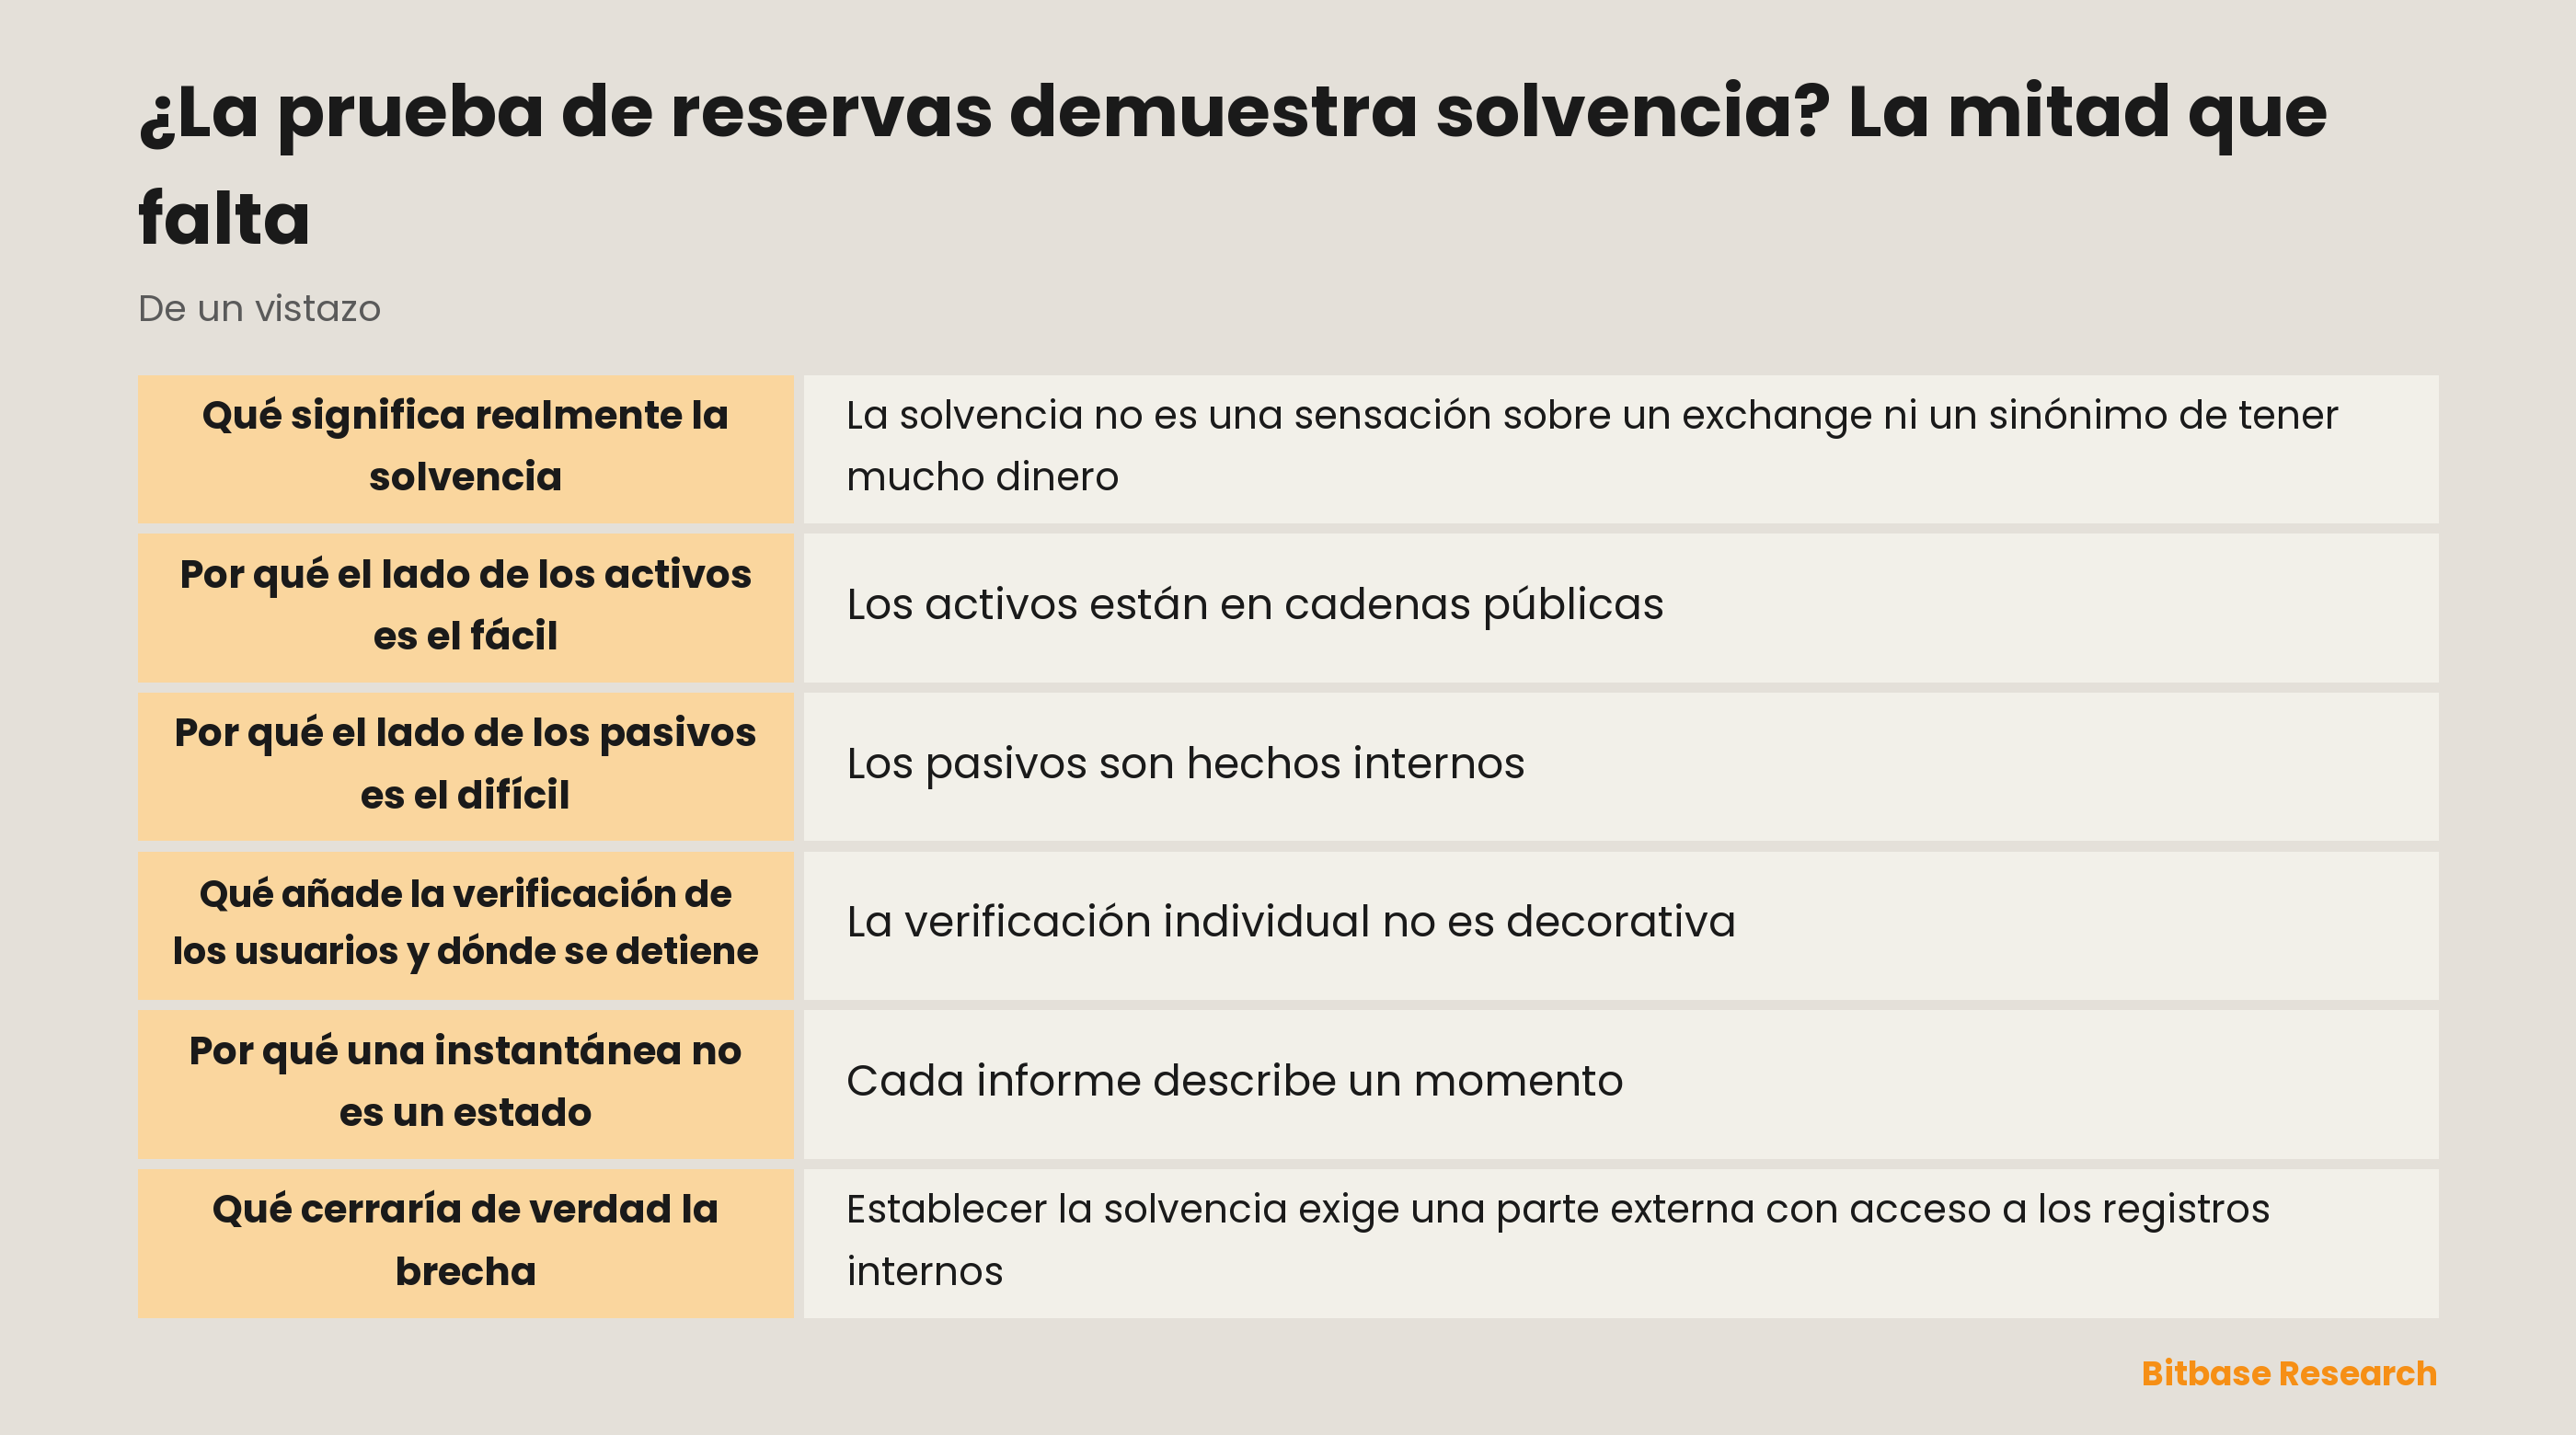
La solvencia no es una sensación sobre un exchange ni un sinónimo de tener mucho dinero. Es una comparación: activos totales frente a todas las obligaciones con los clientes y con cualquier otro. Una entidad es solvente cuando lo primero es al menos tan grande como lo segundo.
Esa definición tiene una consecuencia que se suele saltar. No puedes establecer la solvencia midiendo bien un solo lado. Un montón de activos perfectamente medido no dice nada mientras no sepas qué se debe contra él, igual que un extracto bancario no dice si alguien puede pagar sus deudas.
La prueba de reservas se diseñó para atacar el lado que antes era invisible. Antes de que existiera, un cliente no tenía ninguna forma de ver si las monedas estaban custodiadas. Es un avance real, y también la razón por la que se le pide al mecanismo que cargue más de lo que puede.
Las dos mitades, una al lado de la otra
| Afirmación | ¿Lo establece el informe? | Por qué |
|---|---|---|
| Estos activos existen en cadena | En lo esencial, sí | Direcciones y saldos son públicamente legibles |
| El exchange dispone de ellos | Sí, si se muestran firmas | El control se demuestra criptográficamente |
| Mi saldo fue contado | Sí, para tu propia fila | Tu prueba de inclusión corre contra la raíz publicada |
| Todos los saldos fueron contados | No | Una cuenta omitida no deja rastro para los demás |
| Los activos superan los saldos de clientes | En parte | Solo frente a los saldos que se incluyeron |
| El exchange es solvente | No | Las obligaciones más allá de los saldos quedan fuera |
Mira las dos últimas filas juntas, porque ahí vive la confusión. Un informe puede ser enteramente veraz y aun así dejar la última fila sin respuesta.
Por qué el lado de los activos es el fácil
Los activos están en cadenas públicas. Cualquiera puede leer el saldo de una dirección en cualquier momento, sin permiso del exchange, y eso es inusual en finanzas. No es el exchange quien te da la cifra: es la cadena.
El control es más difícil que la existencia, pero sigue siendo abordable. Tener monedas en una dirección no significa nada si no puedes gastar desde ella, así que una divulgación con firmas de esas direcciones convierte una afirmación de propiedad en algo que el lector comprueba por su cuenta. Cómo hacerlo se explica en cómo verificar la prueba de reservas.
Lo que el lado de los activos nunca establece por sí solo es la exclusividad. Las monedas visibles en una dirección pueden haberse tomado prestadas por un día o pignorado en otro sitio; la cadena muestra el saldo, no la carga. Por eso esta mitad, con toda su fuerza, no equivale a activos libres y sin gravámenes.
Por qué el lado de los pasivos es el difícil
Los pasivos son hechos internos. Lo que un exchange debe vive en su propio libro, y ningún observador externo puede leer ese libro como lee una cadena. Lo único publicado es un compromiso con un conjunto de saldos que el propio exchange reunió.
El problema estructural es asimétrico. Si una cuenta queda fuera del árbol, cada usuario restante verifica igualmente con éxito, porque su propio camino hasta la raíz no se ve afectado. Nadie de dentro del conjunto puede detectar a quién se dejó fuera, lo que significa que la integridad no se establece con usuarios comprobando sus propias filas.
Los saldos de clientes tampoco son todo lo que se debe. Los préstamos tomados por el negocio, las obligaciones con contrapartes y los importes debidos bajo acuerdos que nunca aparecen en cuentas de clientes son todos pasivos, y ninguno pertenece al conjunto que el árbol compromete. Esa distinción se desarrolla en prueba de reservas y pasivos.
Qué añade la verificación de los usuarios y dónde se detiene
La verificación individual no es decorativa. Cuando muchos usuarios confirman de forma independiente sus filas contra la misma raíz publicada, el exchange pierde la capacidad de encoger en silencio el conjunto de pasivos, porque cualquier cuenta que descarte pertenece a alguien capaz de notarlo.
La fuerza de ese argumento crece con la participación y tiene un límite nítido. Hace que la omisión deliberada sea arriesgada, no imposible, y no dice nada sobre cuentas cuyos titulares nunca comprueban. Es una disuasión construida con muchas comprobaciones pequeñas, no una prueba de integridad.
Trátalo en consecuencia. Una tasa alta de verificación es evidencia con sentido sobre el conjunto de pasivos; una raíz que nadie comprueba nunca es un compromiso que nada pone a prueba.
Por qué una instantánea no es un estado
Cada informe describe un momento. Los saldos se congelan en una marca de tiempo, el árbol se construye a partir de esa congelación y la raíz compromete ese instante y ningún otro.
Entre instantáneas todo puede moverse. Los activos pueden salir, las obligaciones pueden asumirse, y el siguiente informe describe otro momento en lugar del intervalo entre ambos. La frecuencia ayuda, porque los huecos cortos dejan menos margen, pero ningún calendario de publicación convierte una sucesión de instantes en cobertura continua.
Es la condición ordinaria de la información periódica y no un defecto exclusivo de las criptomonedas. Los estados financieros tienen la misma propiedad; la diferencia es que sus lectores están acostumbrados a recordarlo.
Qué cerraría de verdad la brecha
Establecer la solvencia exige una parte externa con acceso a los registros internos, un alcance definido y una firma sobre la conclusión. Es un ejercicio distinto de publicar una raíz, y produce otro documento con otras consecuencias para quien firma.
Ambos son complementarios más que rivales. El informe da evidencia frecuente y autocomprobable sobre el lado de los activos y sobre tu propia inclusión; un encargo a una firma cualificada puede abordar las partes que ninguna autocomprobación alcanza. Ninguno hace innecesario al otro, y el reparto de tareas se expone en prueba de reservas frente a auditoría.
Para un usuario, la postura práctica no es ni descartar ni sobreleer. Toma las afirmaciones fuertes como fuertes, sostén las débiles con holgura y deja que esa diferencia influya en cuánto dejas en cualquier plataforma.
En resumen
La prueba de reservas demuestra que ciertos activos existen y están controlados, y que tu saldo estaba dentro del conjunto comprometido. No demuestra que el conjunto fuera completo, que los activos estuvieran libres de cargas ni que las obligaciones ajenas a los saldos de clientes estén cubiertas.
La solvencia es la comparación de ambas mitades, y el informe mide bien una de ellas. Léelo como evidencia fuerte sobre los activos y parcial sobre los pasivos, y el mecanismo se vuelve realmente útil en lugar de sobrevendido o descartado. Para más contenidos de Bitbase Academy, sigue leyendo.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- KYC y verificación en Bitbase: tres comprobaciones distintas bajo una sola palabra
- ¿Dónde está regulado Bitbase? Los registros y lo que no significan
- Cómo verificar una prueba de Merkle: haz tú mismo la comprobación
- El indicador SOPR, explicado
- ¿Qué es la cripto envuelta?
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. No constituye asesoramiento de inversión, negociación, fiscal ni financiero. Los criptoactivos son volátiles; evalúa tu propio riesgo. Redactado en septiembre de 2026; consulta la información oficial más reciente.
Fuentes
[1] Bitbase, Prueba de reservas: divulgación mensual, raíz de Merkle y verificador de código abierto www.bitbase.com