ES y MES son la misma exposición en dos tamaños: ambos son futuros del CME sobre el índice S&P 500, ambos se mueven en incrementos de 0,25 puntos de índice y uno vale exactamente la décima parte del otro. Lo que los separa no es lo que replican, sino aquello que responde una ficha de especificaciones: cuán grande es un contrato, cómo funciona el margen, cuándo está realmente abierto el mercado y qué ocurre el tercer viernes de marzo, junio, septiembre y diciembre. En esa última fecha se concentra la mayoría de las sorpresas, porque el valor contra el que liquida finalmente un contrato trimestral nunca aparece en un gráfico.
Qué son en realidad los dos contratos
ES es el código del CME para el futuro E-mini sobre el S&P 500, y MES el de su hermano Micro E-mini. Ambos liquidan en efectivo y ambos tienen como subyacente el índice S&P 500, de modo que al vencimiento no se entrega nada y ninguno otorga derecho sobre una acción de ninguna empresa del índice.
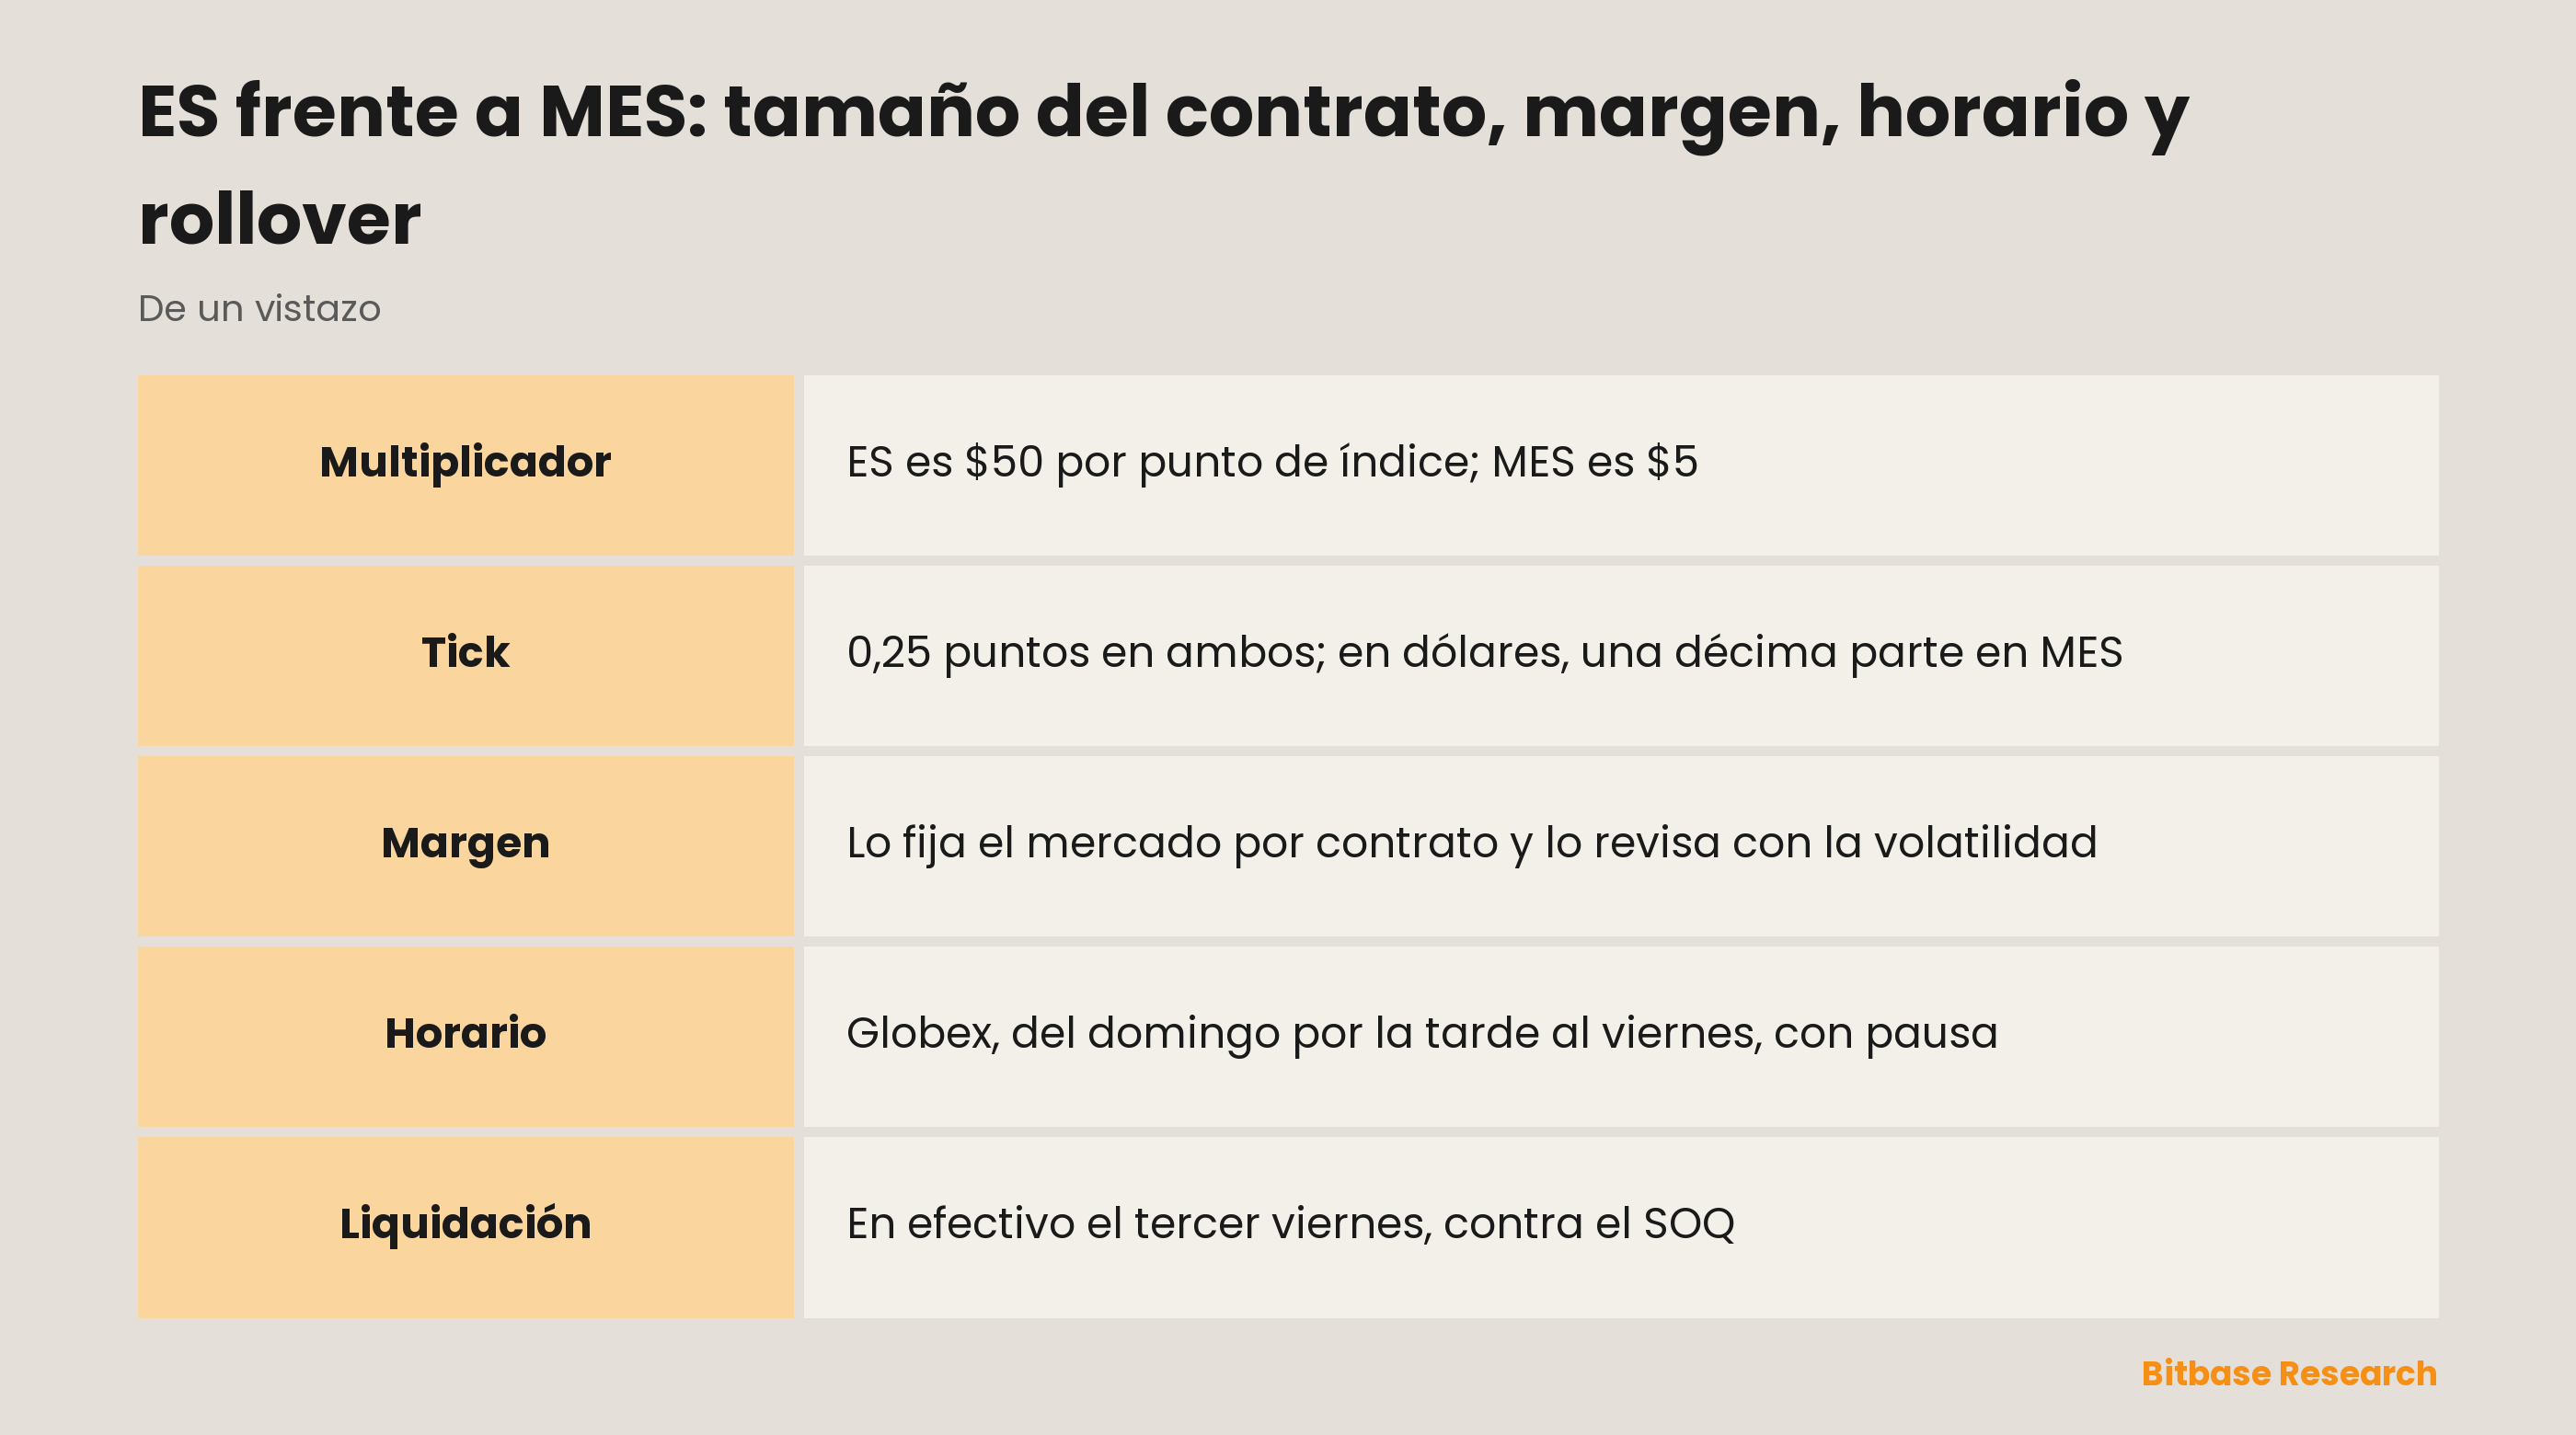
Lo único que los separa estructuralmente es el multiplicador. Un contrato de ES equivale a $50 por punto de índice y uno de MES a $5 por punto de índice. El micro es la décima parte del contrato completo, y todo lo que depende del multiplicador escala en esa misma proporción: el nocional, el valor en efectivo de un tick y la variación diaria que se abona o se carga en la cuenta.
Esa proporción es la razón de ser de la pareja: permite construir una posición sobre el índice en pasos más pequeños, con la misma convención de libro de órdenes y el mismo calendario. Si la pregunta es qué es el E-mini en sí mismo y qué lo mueve, más que en qué se diferencian los dos, el contrato ES tiene su propia explicación.
El tick es el mismo en puntos y no en dólares
Ambos contratos negocian con un incremento mínimo de 0,25 puntos de índice. En puntos el tick es idéntico y en dólares mide una décima parte: en ES un tick son $12,50 y en MES son $1,25.
Conviene sostener esa distinción, porque un gráfico muestra puntos y un extracto muestra dólares. Dos operadores que miran la misma vela están mirando el mismo tick; el importe que aterriza en cada cuenta difiere por un factor de diez a causa del multiplicador y de ninguna otra cosa.
También resuelve una confusión recurrente sobre el tamaño de la posición. Diez contratos de MES suman el mismo nocional que uno de ES. El micro es una unidad de cuenta más pequeña, y el riesgo de una posición sigue viniendo de cuán grande es y de cuánto margen la sostiene. Elegir el código menor cambia la granularidad disponible, no la aritmética de una pérdida.
El margen es un mecanismo, no una cifra que memorizar
Una posición en futuros se abre depositando el margen inicial, una fracción del nocional en lugar del valor completo del contrato. A partir de ahí la posición se valora a mercado cada día: las ganancias se abonan y las pérdidas se cargan en cada sesión, y si el saldo cae por debajo del nivel de mantenimiento se exige reponer. Esa secuencia es idéntica en ES y en MES, y tiene la misma forma que la mecánica de margen y llamada de margen en cualquier contrato apalancado.
Lo que esta guía no va a dar son los importes. Los requisitos de margen del mercado se fijan contrato por contrato y se revisan al ritmo de la volatilidad, y un bróker puede exigir más que el mínimo del mercado. Cualquier cifra impresa aquí estaría caducada en la siguiente revisión, y una cifra de margen caducada es peor que ninguna: produce una decisión de tamaño equivocada y segura de sí misma. Esa respuesta está vigente en la página de contrato del propio mercado, y las reglas del bróker se superponen a ella.
Horario: tres calendarios que no encajan
ES y MES cotizan en CME Globex desde el domingo a las 18:00 ET hasta el viernes a las 17:00 ET, con una pausa técnica diaria de 17:00 a 18:00 ET. Entre semana eso se acerca a la continuidad, y aun así no cubre las veinticuatro horas ni coincide con la sesión que siguen las propias acciones.
Hay entonces tres calendarios en juego a la vez. La sesión de futuros ocupa buena parte de la noche. La sesión de contado, durante la cual se negocian los componentes del índice, cabe en una fracción de ella. Y un perpetuo sobre acciones, que es otro producto en otro tipo de plataforma, no tiene vencimiento ni pausa programada, y cobra financiación donde un futuro cobra el coste de rolar. Leer una cotización de un calendario mientras se mantiene la posición en otro es la vía más corta para que un hueco de apertura se convierta en sobresalto en vez de en algo previsto.
Rollover: cuatro fechas al año, y las gestionas tú
ES y MES comparten un ciclo trimestral: marzo, junio, septiembre y diciembre, con vencimiento el tercer viernes del mes. Nada traslada una posición al contrato siguiente de forma automática. Mantener la exposición más allá del vencimiento implica cerrar el contrato que vence y abrir el siguiente, que es el rollover.
Lo que la pareja añade aquí es aritmética, no mecanismo. Ambos códigos rolan el mismo día y liquidan contra el mismo SOQ, así que quien mantiene los dos toma una decisión y no dos. Lo que cambia es el tamaño de sus dos patas: el diferencial de rollover se cotiza en puntos de índice, de modo que el mismo diferencial cuesta una décima parte por contrato en MES, y una exposición construida con diez microcontratos suma lo mismo y se rola en tramos más finos. Por qué el calendario fuerza esa decisión y de qué está hecho el diferencial entre dos meses de contrato pertenecen a la explicación del contrato ES y no a una comparación de especificaciones.
El SOQ: el valor de liquidación que nadie ve
Al vencimiento el contrato liquida en efectivo contra una Special Opening Quotation, y el CME describe ese valor como «basado en el precio de apertura de cada acción componente del índice correspondiente, con independencia de cuándo abran esas acciones».
Esa cláusula carga más peso del que aparenta. El S&P 500 se construye con 500 componentes, y su primera operación no se cruza en el mismo instante. El SOQ se cose a partir de esos precios de apertura individuales, de modo que no es una foto del índice en ningún momento concreto y puede separarse de cualquier valor del índice publicado esa mañana.
La amplitud del índice es lo que hace que esto pese más aquí que en un contrato más estrecho. Cuantos más componentes, más aperturas separadas entran en la costura y más espacio queda entre el valor de liquidación y cualquier cosa que fuera negociable en pantalla. El mismo mecanismo actúa en el contrato sobre el Nasdaq-100 sobre una lista de nombres más corta. Una posición que llega al tercer viernes se liquida a ese valor cosido, estuviera o no en el plan, y de ahí el argumento práctico de rolar o cerrar antes de la fecha en lugar de atravesarla.
ES, MES y un perpetuo, uno al lado del otro
| Característica | ES | MES | Perpetuo sobre acciones |
|---|---|---|---|
| Multiplicador | $50 por punto de índice | $5 por punto de índice | Lo fija la plataforma |
| Tick mínimo | 0,25 puntos de índice | 0,25 puntos de índice | Lo fija la plataforma |
| Vencimiento | Tercer viernes, trimestral | Tercer viernes, trimestral | Ninguno |
| Liquidación | En efectivo, contra el SOQ | En efectivo, contra el SOQ | Sin fecha de liquidación |
| Sesión | Globex, con pausa diaria | Globex, con pausa diaria | Sin pausa programada |
| Coste de mantener | Diferencial del rollover | Diferencial del rollover | Financiación, en ambos sentidos |
Las dos primeras filas agotan la comparación entre ES y MES, porque en esas dos columnas todas las demás filas coinciden. La tercera columna es otro instrumento que responde a otra pregunta: sin vencimiento no hay rollover, y el precio del tiempo llega como financiación periódica. Los intervalos de financiación, la construcción del precio de marca y los tramos de margen de un perpetuo son parámetros de la plataforma, así que manda la página de reglas del contrato de la plataforma en la que se opera.
En resumen
ES y MES difieren en una cifra y coinciden en todo lo demás. El multiplicador fija el nocional, el valor del tick y el tamaño de la variación diaria; el calendario trimestral, el vencimiento del tercer viernes, la sesión de Globex con su pausa técnica y la liquidación en efectivo contra el SOQ son comunes. Los tamaños de contrato, los incrementos mínimos, el horario y el calendario de vencimientos se publican en las páginas de especificaciones del CME Group, que es también donde se mantienen al día los requisitos de margen. Todo lo relativo a un perpetuo vive en la página de reglas de la plataforma que lo lista, y esa página prevalece sobre cualquier guía, incluida esta.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- La adición automática de margen: qué le hace a tu precio de liquidación
- La FOMC y los derivados sobre acciones: volatilidad, ejecución y riesgo de posición
- NQ frente a MNQ: tamaño del contrato, margen, horario y rollover
- Financiación de los perpetuos sobre acciones: cálculo, dirección y coste de mantener
- El estado de una blockchain y los árboles de Merkle
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME E-mini S&P 500: multiplicador, tick, horario y liquidación trimestral www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamaño del contrato y liquidación trimestral en efectivo por SOQ www.cmegroup.com