Mantener un derivado sobre acciones durante una decisión de la FOMC es antes un problema de calendario que una apuesta direccional. El minuto está publicado; el contenido no lo está, y nada convierte lo uno en lo otro. Lo que sí puede decidirse de antemano es cómo se comportará la posición en ese minuto: qué calendario sigue el instrumento, cuánto vale un tick y a qué distancia queda la salida de la entrada.
Una hora conocida con un contenido desconocido
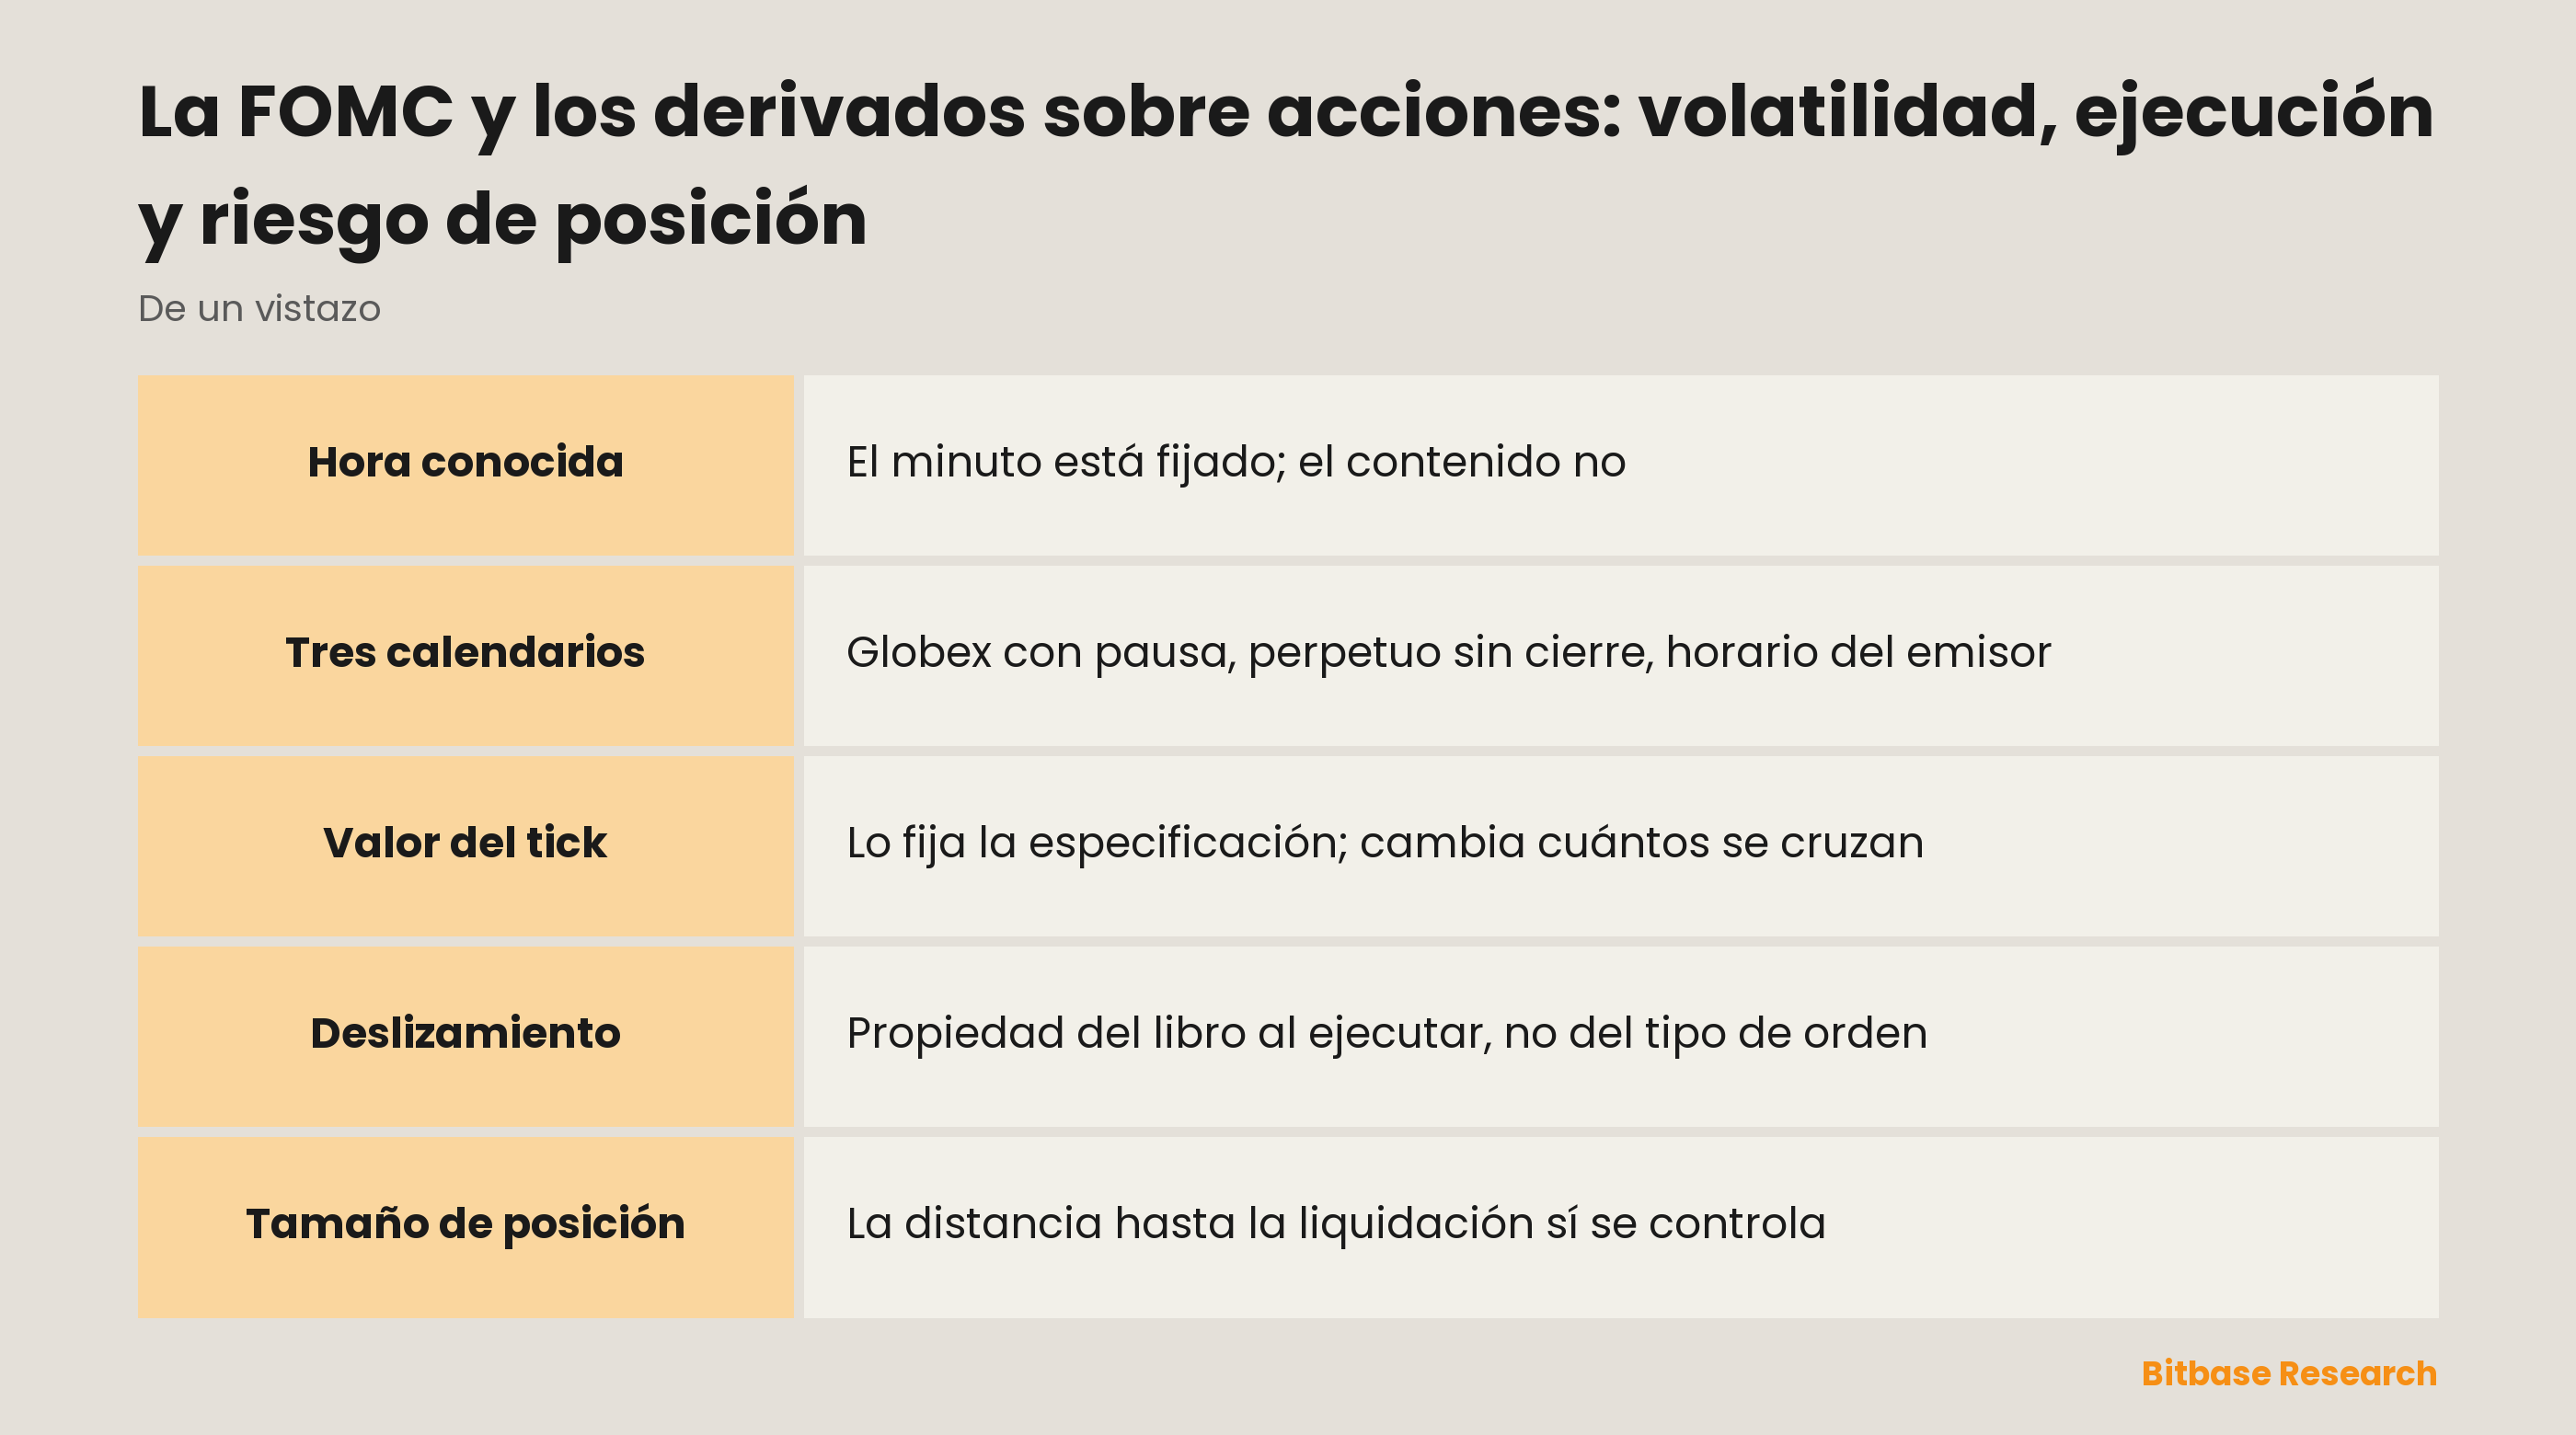
Casi todo lo que mueve el precio llega sin avisar. Una decisión de política monetaria programada funciona al revés: la fecha lleva semanas publicada, todo el mundo mira la misma cuenta atrás y lo único desconocido es qué dice el comunicado y cómo se leerá.
Conviene separar esa forma de la publicación de resultados de una empresa, que también está programada. Los emisores publican sus cuentas casi siempre fuera de la sesión, de modo que la primera operación en la acción llega tras horas de digestión y a través de una subasta de apertura. Una decisión de política monetaria no espera detrás de una subasta: cae con el mercado de contado abierto, así que la reacción ocurre en negociación continua.
Las fechas de reunión y la hora de publicación salen del calendario del propio banco central, no de una guía.
Tres calendarios que no coinciden
La exposición al mismo índice puede estar en tres sitios distintos en el momento de la publicación, y las diferencias son estructurales, no de grado.
| En el momento de la publicación | Futuros de índice de CME | Perpetuo sobre acciones | Acción tokenizada |
|---|---|---|---|
| Estado del mercado | Globex abierto, fuera de la pausa diaria de mantenimiento | No cierra | Sesión fijada por el emisor |
| Unidad de precio | Multiplicador por índice, tick mínimo fijo | Cotizado contra un precio de marca | Precio de referencia del emisor |
| Qué cierra la posición antes de tiempo | Reglas de garantías del mercado y del bróker | Liquidación por el precio de marca | Condiciones del emisor y de la plataforma |
| Coste que sigue corriendo | Sin financiación; un rolo al vencimiento trimestral | Financiación, con su propio ritmo | Según las condiciones del emisor |
Globex funciona desde el domingo por la tarde hasta el viernes por la tarde, con una pausa diaria de mantenimiento, que no es ni la sesión de contado de los mercados donde cotizan las acciones ni una semana continua. Un perpetuo sobre acciones no cierra en ningún momento, y su financiación se sigue devengando con el periodo que fije la plataforma. Una acción tokenizada sigue un tercer calendario, el que decide su emisor. Tres calendarios abiertos a la vez son justamente la razón de que una misma idea, expresada con tres instrumentos, dé tres resultados distintos.
El intervalo de la financiación, su fórmula y sus límites son parámetros de la plataforma, y se ajustan. La única respuesta con autoridad está en la página de reglas del contrato de la plataforma donde se opera.
Cuánto vale un tick y cuántos hay que cruzar
El contrato CME E-mini Nasdaq-100 equivale a $20 por punto del índice Nasdaq-100 y el Micro E-mini a $2 por punto del mismo índice; el E-mini S&P 500 equivale a $50 por punto del índice S&P 500 y su microcontrato a $5. Los cuatro se mueven en incrementos mínimos de 0,25 puntos de índice.
El valor en dólares de un tick lo fija la especificación del contrato y no se ensancha porque el mercado esté concurrido. Supongamos un movimiento de veinte puntos: son $400 en el E-mini Nasdaq-100 y $40 en su microcontrato, igual antes del anuncio que después.
Lo que cambia la volatilidad es el número de ticks, no el tamaño de uno. Un recorrido que en una tarde tranquila llevaría una hora puede cruzarse en segundos, y la cuenta ve la misma aritmética aplicada a muchísimos más incrementos. Un apunte sobre nombres, porque la confusión es frecuente: el E-mini Nasdaq-100 replica el índice Nasdaq-100, mientras que QQQ es un ETF sobre ese mismo índice. Un futuro sobre índice no es un futuro sobre ese ETF.
Horquilla, profundidad y la orden que debe atravesarla
Alrededor de una publicación programada cambian tres cosas en el libro de órdenes, y las tres son medibles. La horquilla se ensancha, de modo que la distancia entre la mejor compra y la mejor venta abarca más ticks. Cada nivel de precio sostiene menos volumen, porque quien no sabe poner precio a lo desconocido retira cotizaciones en lugar de ensancharlas. Y una orden a mercado recorre entonces más niveles antes de ejecutarse: ahí está todo el mecanismo de una ejecución que vuelve peor de lo que sugería la pantalla.
El deslizamiento es una propiedad del libro en el instante de la ejecución, no del tipo de orden. Una orden limitada no lo elimina: lo cambia por el riesgo de no operar en absoluto. Un stop es una instrucción para enviar una orden cuando se imprime un precio, no una promesa sobre el precio que esa orden obtendrá. Cómo se comporta cada tipo en la entrada y en la salida se desarrolla en el artículo sobre órdenes y cierre de posiciones.
La distancia a la liquidación, no la dirección
Lo que hay que resolver antes no es hacia dónde se resuelve la decisión, sino si la posición sobrevive al movimiento que puede producirse mientras llega la respuesta.
Todo se reduce a una distancia: desde la entrada hasta el nivel en el que la posición se cierra en tu lugar. En un futuro la aritmética es lineal y pública: puntos recorridos, por el multiplicador, por el número de contratos, frente a las garantías aportadas. En un perpetuo, quien dispara el cierre es el precio de marca y no la última operación, y ese precio sigue moviéndose esté abierto o no el mercado subyacente.
La distancia se controla directamente; el tamaño del movimiento, no. La fijan el tamaño de la posición y las garantías, y ambas se deciden antes de la publicación. Qué movimiento resulta plausible en un minuto así no es algo que una guía pueda cifrar. Un movimiento supuesto es una prueba de resistencia, no un pronóstico. Calcula la distancia en puntos de índice, compárala con un recorrido que considerarías severo y dimensiona de manera que la comparación salga holgada y no ajustada. Los tipos de garantía de mantenimiento y sus tramos los fija cada plataforma, y su sitio es su página de reglas.
Cuando el evento cae junto a un rolo
Los futuros sobre índices no corren para siempre. El ciclo trimestral vence el tercer viernes de marzo, junio, septiembre y diciembre, con liquidación en efectivo contra una cotización especial de apertura (SOQ) construida con el precio de apertura de cada acción del índice, sin importar cuándo abre cada una. El precio de liquidación no es, por tanto, una instantánea del índice en ningún momento concreto.
En las sesiones previas a esa fecha el interés abierto emigra al contrato siguiente: el mes cercano adelgaza mientras el siguiente gana profundidad. Cuando una decisión de política monetaria cae en esa ventana, al libro le ocurren dos cosas a la vez, y una mala ejecución puede ser la mudanza y no el evento. Los plazos y la mecánica de esa mudanza se tratan en la guía del rolo.
En resumen
Un evento programado es uno de los pocos riesgos que admiten preparación mecánica, porque lo único desconocido en él es el contenido. La especificación fija cuánto vale un tick, el libro decide cuánto cuesta cruzarlo, y el tamaño y las garantías deciden a qué distancia queda la salida de la entrada. Las cifras de contrato anteriores proceden de las páginas de especificaciones de CME Group; cada parámetro de financiación, garantías y disponibilidad procede de la página de reglas del contrato de la plataforma en la que se opera.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- ES frente a MES: tamaño del contrato, margen, horario y rollover
- NQ frente a MNQ: tamaño del contrato, margen, horario y rollover
- Financiación de los perpetuos sobre acciones: cálculo, dirección y coste de mantener
- ¿Qué es un puente entre blockchains?
- La estrategia de trading de rupturas
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME Micro E-mini Nasdaq-100: multiplicador, tick, horario y liquidación www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamaño del contrato y liquidación trimestral en efectivo por SOQ www.cmegroup.com