Antes de que una orden sobre una acción tokenizada se ejecute, hay tres cosas ya decididas en un sitio donde no miraste: qué stablecoin está al otro lado del par, quién escribió el token y de qué es unidad la unidad más pequeña que puedes comprar. Ninguna de las tres aparece en el símbolo, y cada una cambia lo que cuesta la posición y lo que te da. Lo que sigue es el recorrido de una sola orden desde el activo de cotización hasta la salida, incluido el caso que la expresión tapa sin decirlo: el ETF tokenizado, donde un envoltorio se apoya sobre otro.
Qué stablecoin está al otro lado
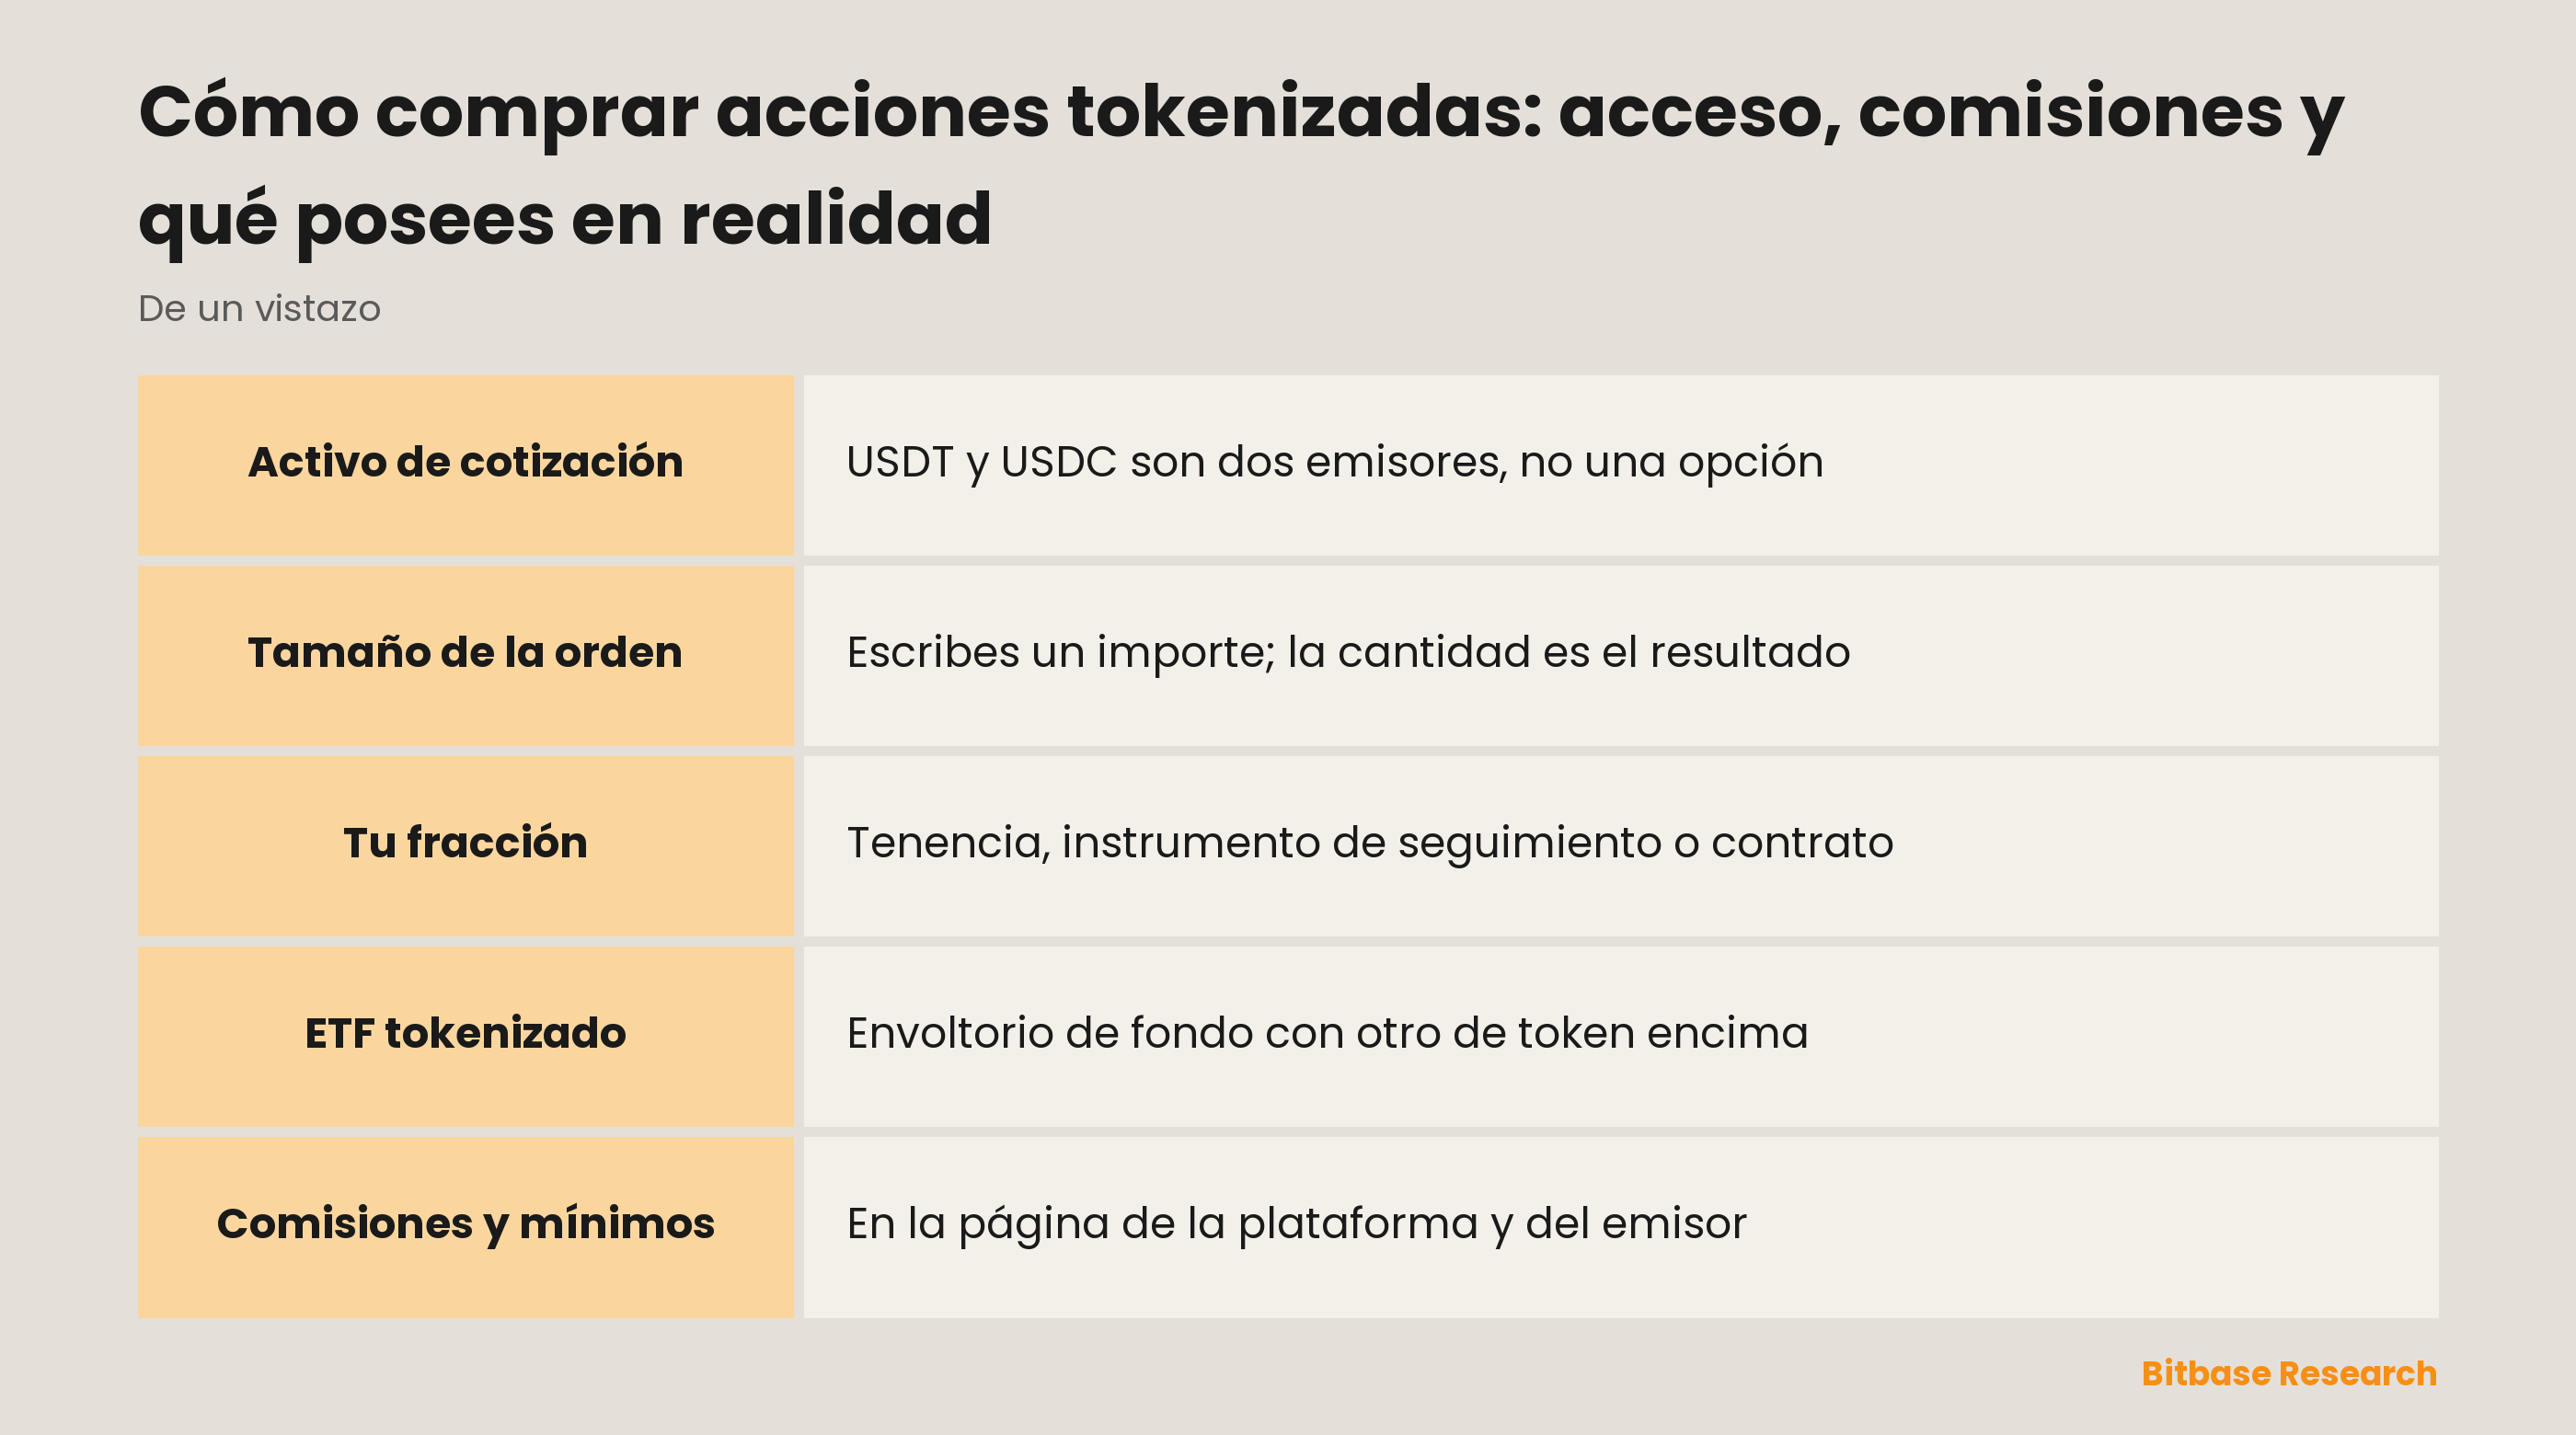
Una acción tokenizada se negocia en par, y el lado con el que pagas es un activo por derecho propio. USDT y USDC están construidos para sostener su valor frente al dólar, pero vienen de emisores distintos y tienen las reservas montadas de otra manera; en qué se diferencian las dos mayores stablecoins enseña dónde se separan. En cuál de los dos cotiza un libro concreto es una propiedad de ese libro, no de la acción.
De ahí salen dos cosas. Si tu saldo está en uno y el mercado que te interesa cotiza en el otro, el primer tramo de la operación es un cambio, con su propio diferencial y su propia comisión, pagado antes de que exista exposición alguna a la acción. Y una cotización es una relación entre dos activos, así que la acción tokenizada es la estructura de un emisor valorada en el pasivo de otro.
Si conviene comprar el token o tomar la misma exposición mediante un perpetuo sobre acciones es lo que resuelve dos rutas desde un saldo en stablecoin; la comparación entre tener y contratar vive allí. Todo lo que sigue da por hecho que la decisión ya cayó del lado del token, y pregunta por la orden en sí.
Ordenar por importe y no por número de acciones
En un bróker la unidad es la acción, y comprar una parte de ella es un programa aparte que el bróker tuvo que construir. En un mercado de tokens la unidad es el token, y la divisibilidad viene en el formato: el saldo lleva decimales, de modo que una orden es una cantidad con coma antes de que nadie decida permitir fracciones. Lo que en otros sitios se vende como acceso fraccionado es, sobre este raíl, lo que el formato ya era.
Eso cambia también lo que te cuenta una ejecución. Escribir un importe es tan natural como escribir una cantidad, y una orden por importe se resuelve en la cantidad que el libro entregue a los precios disponibles: la cantidad es un resultado y no una instrucción, y el precio que lees después es una media de las ejecuciones.
De qué es fracción tu fracción
La divisibilidad responde a cuán pequeño. No responde a de qué, y esa respuesta la da el emisor y no la coma decimal. Los cuatro responden de forma distinta; la comparación completa está en lo que el símbolo dice del emisor.
Donde el respaldo es uno a uno, la aritmética es la que esperas. Backed describe cada xStock como respaldado 1:1 por el activo subyacente en custodia regulada; Dinari describe un dShare como un token respaldado 1:1 por un valor, creado o destruido solo una vez que se ejecuta la orden correspondiente en su bróker, Alpaca. Una décima parte de cualquiera de los dos se sostiene contra una décima parte de la misma tenencia.
Ondo está construido de otra manera. Su documentación dice que un token no representa necesariamente el valor de una acción y que el precio de un token no siempre coincidirá con el precio del activo subyacente. Es un instrumento de rentabilidad total: los dividendos se reinvierten netos de retención en lugar de repartirse, y Ondo señala que los tenedores no reciben derechos de voto como accionista, derechos legales de información ni otros derechos de accionista. El decimal que escribas ahí compra un trozo de ese instrumento.
Robinhood es otra cosa distinta todavía. Describe los Classic Stock Tokens como contratos derivados entre tú y Robinhood, valorados a los precios de los valores subyacentes pero sin otorgar derechos sobre ellos, y dice que los activos subyacentes son propiedad del propio Robinhood y están depositados en una institución con licencia en Estados Unidos. El decimal que escribas ahí compra un trozo de un contrato, y al otro lado de ese contrato se sienta la propia firma.
El mismo número, la misma casilla, tres derechos distintos.
Los ETF tokenizados apilan un envoltorio sobre otro
La expresión cubre fondos además de empresas: Backed describe los xStocks como representaciones tokenizadas de acciones estadounidenses y ETF concretos, y Robinhood señala que sus tokens no otorgan derechos sobre las acciones subyacentes ni sobre los ETP. Ambos emisores nombran productos cotizados en su propia descripción de lo que emiten.
Una participación de fondo ya es un envoltorio. El fondo tiene una cesta, su gestora decide qué entra en ella y cuánto cuesta llevarla, y la participación es un derecho frente al fondo y no frente a las empresas de dentro. Tokeniza esa participación y encima se coloca un segundo envoltorio, escrito por otra parte.
| La pregunta | Debajo: el fondo | Encima: el token |
|---|---|---|
| Qué tiene | Una cesta de valores | Lo que dé la estructura del emisor |
| Quién escribe las condiciones | La gestora, en los documentos del fondo | El emisor, en su propia documentación |
| Frente a qué es el derecho | Frente a participaciones, no a sus posiciones | Uno a uno, un instrumento de seguimiento o un contrato |
| Cuándo se negocia | La sesión del mercado de cotización | La semana propia del emisor, que puede no coincidir |
| Cómo llega un reparto | Según la política del propio fondo | Reinvertido, en efectivo o depositado en tokens |
Lee las columnas como una pila y no como una comparación: una pregunta que normalmente se hace una vez tiene ahora dos respuestas, y a ti te llega la de fuera filtrada por la de dentro. De dónde sale la capa del fondo está en valores y fondos tokenizados. Identifica primero el fondo y después al emisor, y cuenta con dos juegos de condiciones escritos por partes que nunca se consultaron entre sí.
Las páginas que fijan comisiones, mínimos y acceso
Aquí no hay una comisión única porque no hay una sola parte. Al entrar y al salir pagas la comisión de negociación de la plataforma y el diferencial; por debajo están las condiciones del emisor para crear y reembolsar unidades; más abajo aún, si hay un fondo, sus propios gastos. Tres capas, tres sitios.
Con los mínimos pasa lo mismo. Lo que se busca como inversión mínima son al menos dos números y no uno: la orden más pequeña que la plataforma acepta y la unidad más pequeña que el emisor crea o reembolsa. Se fijan por separado y se revisan, y por eso ninguno de los dos cabe en un texto que se seguirá leyendo dentro de medio año.
El acceso es una tercera página, y esa es del emisor. Ondo describe sus acciones tokenizadas como disponibles en general para inversores de fuera de Estados Unidos, sujeto a restricciones jurisdiccionales y de otro tipo; Backed señala que los xStocks no están disponibles en Estados Unidos ni para personas estadounidenses; Robinhood ofrece su producto a través de Robinhood Europe, UAB, supervisada por el Banco de Lituania; Dinari publica restricciones propias, incluida una lista de países no admitidos. Que un nombre concreto esté listado en una plataforma concreta es otra pregunta, así que ser elegible y poder llegar son dos condiciones, y una orden necesita las dos.
La salida: el libro y la otra puerta del emisor
La mayoría de las salidas usan la entrada: vendes en el mismo libro, recibes la stablecoin y la comisión y el diferencial se cobran por segunda vez. No había nada inscrito a tu nombre, así que tampoco hay ciclo de liquidación que deshacer.
La otra puerta va hacia el emisor, y su forma cambia con cada uno. Ondo describe la emisión y la quema como instantáneas, y una compra o una venta como una única transacción atómica; Dinari ata la creación y la destrucción a la ejecución de una orden en su bróker, de modo que esa puerta se abre al ritmo de aquel mercado y no al de la cadena. Qué paga un reembolso y bajo qué condiciones está en las condiciones del propio emisor y en ningún otro sitio.
Hay algo que no obedece a ninguna de las dos puertas. Una salida vale lo que valga el libro en ese momento, y un token cuyo emisor mantiene una semana más ancha que la del mercado principal puede venderse a horas en las que el mercado subyacente no tiene nada que decir sobre el precio; los libros finos a esas horas son un rasgo de ese montaje y no una avería.
En resumen
Una orden sobre una acción tokenizada parece una decisión y contiene cuatro. La stablecoin del otro lado es un segundo emisor que asumes. El emisor del token decide si tu decimal es un trozo de una tenencia, de un instrumento de seguimiento o de un contrato. Un fondo por debajo, si lo hay, añade un segundo juego de condiciones que nadie acordó con el primero. Y comisiones, mínimos y elegibilidad están todos publicados en otro sitio que no es este.
El trabajo previo a la orden es pequeño y concreto: leer la descripción que el emisor hace de su propio token, buscar los documentos del fondo si hay fondo, y comprobar los dos suelos y las dos puertas donde se fijan. Lo que viene después es una orden corriente: por importe, ejecutada a un precio medio y revendida en el mismo libro.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de Eli Lilly (LLY): métodos de negociación, costes y riesgos
- Cómo comprar QEW: ponderación equitativa, costes y comparación con QQQ
- Cómo comprar QQQM y compararlo con QQQ
- Cómo comprar WMT: un dShare de Walmart y un perpetuo
- Los patrones de doble techo y doble suelo
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Resumen de Ondo Stocks: no un token por acción, instrumento de rentabilidad total, derechos y emisión instantánea docs.ondo.finance
[2] Sitio oficial de xStocks: representaciones tokenizadas de acciones de EE. UU. y ETF, respaldo uno a uno xstocks.com
[3] Robinhood Europe: los Classic Stock Tokens como contratos derivados sin derechos sobre las acciones o los ETP robinhood.com
[4] Documentación de Dinari: un dShare está respaldado uno a uno y se crea tras ejecutarse la orden en Alpaca docs.dinari.com