Los futuros de Bitbase son contratos perpetuos con margen en USDT: sin fecha de vencimiento, con una tasa de financiación que mantiene el precio pegado al contado y con apalancamiento fijado por activo según parámetros de riesgo. Esta guía cubre qué tienes realmente, cómo abrir y dimensionar una posición, la diferencia entre margen cruzado y aislado, cómo se calcula la liquidación, y los tres ajustes que se configuran antes de la primera operación y no después.
Qué es realmente un perpetuo de Bitbase
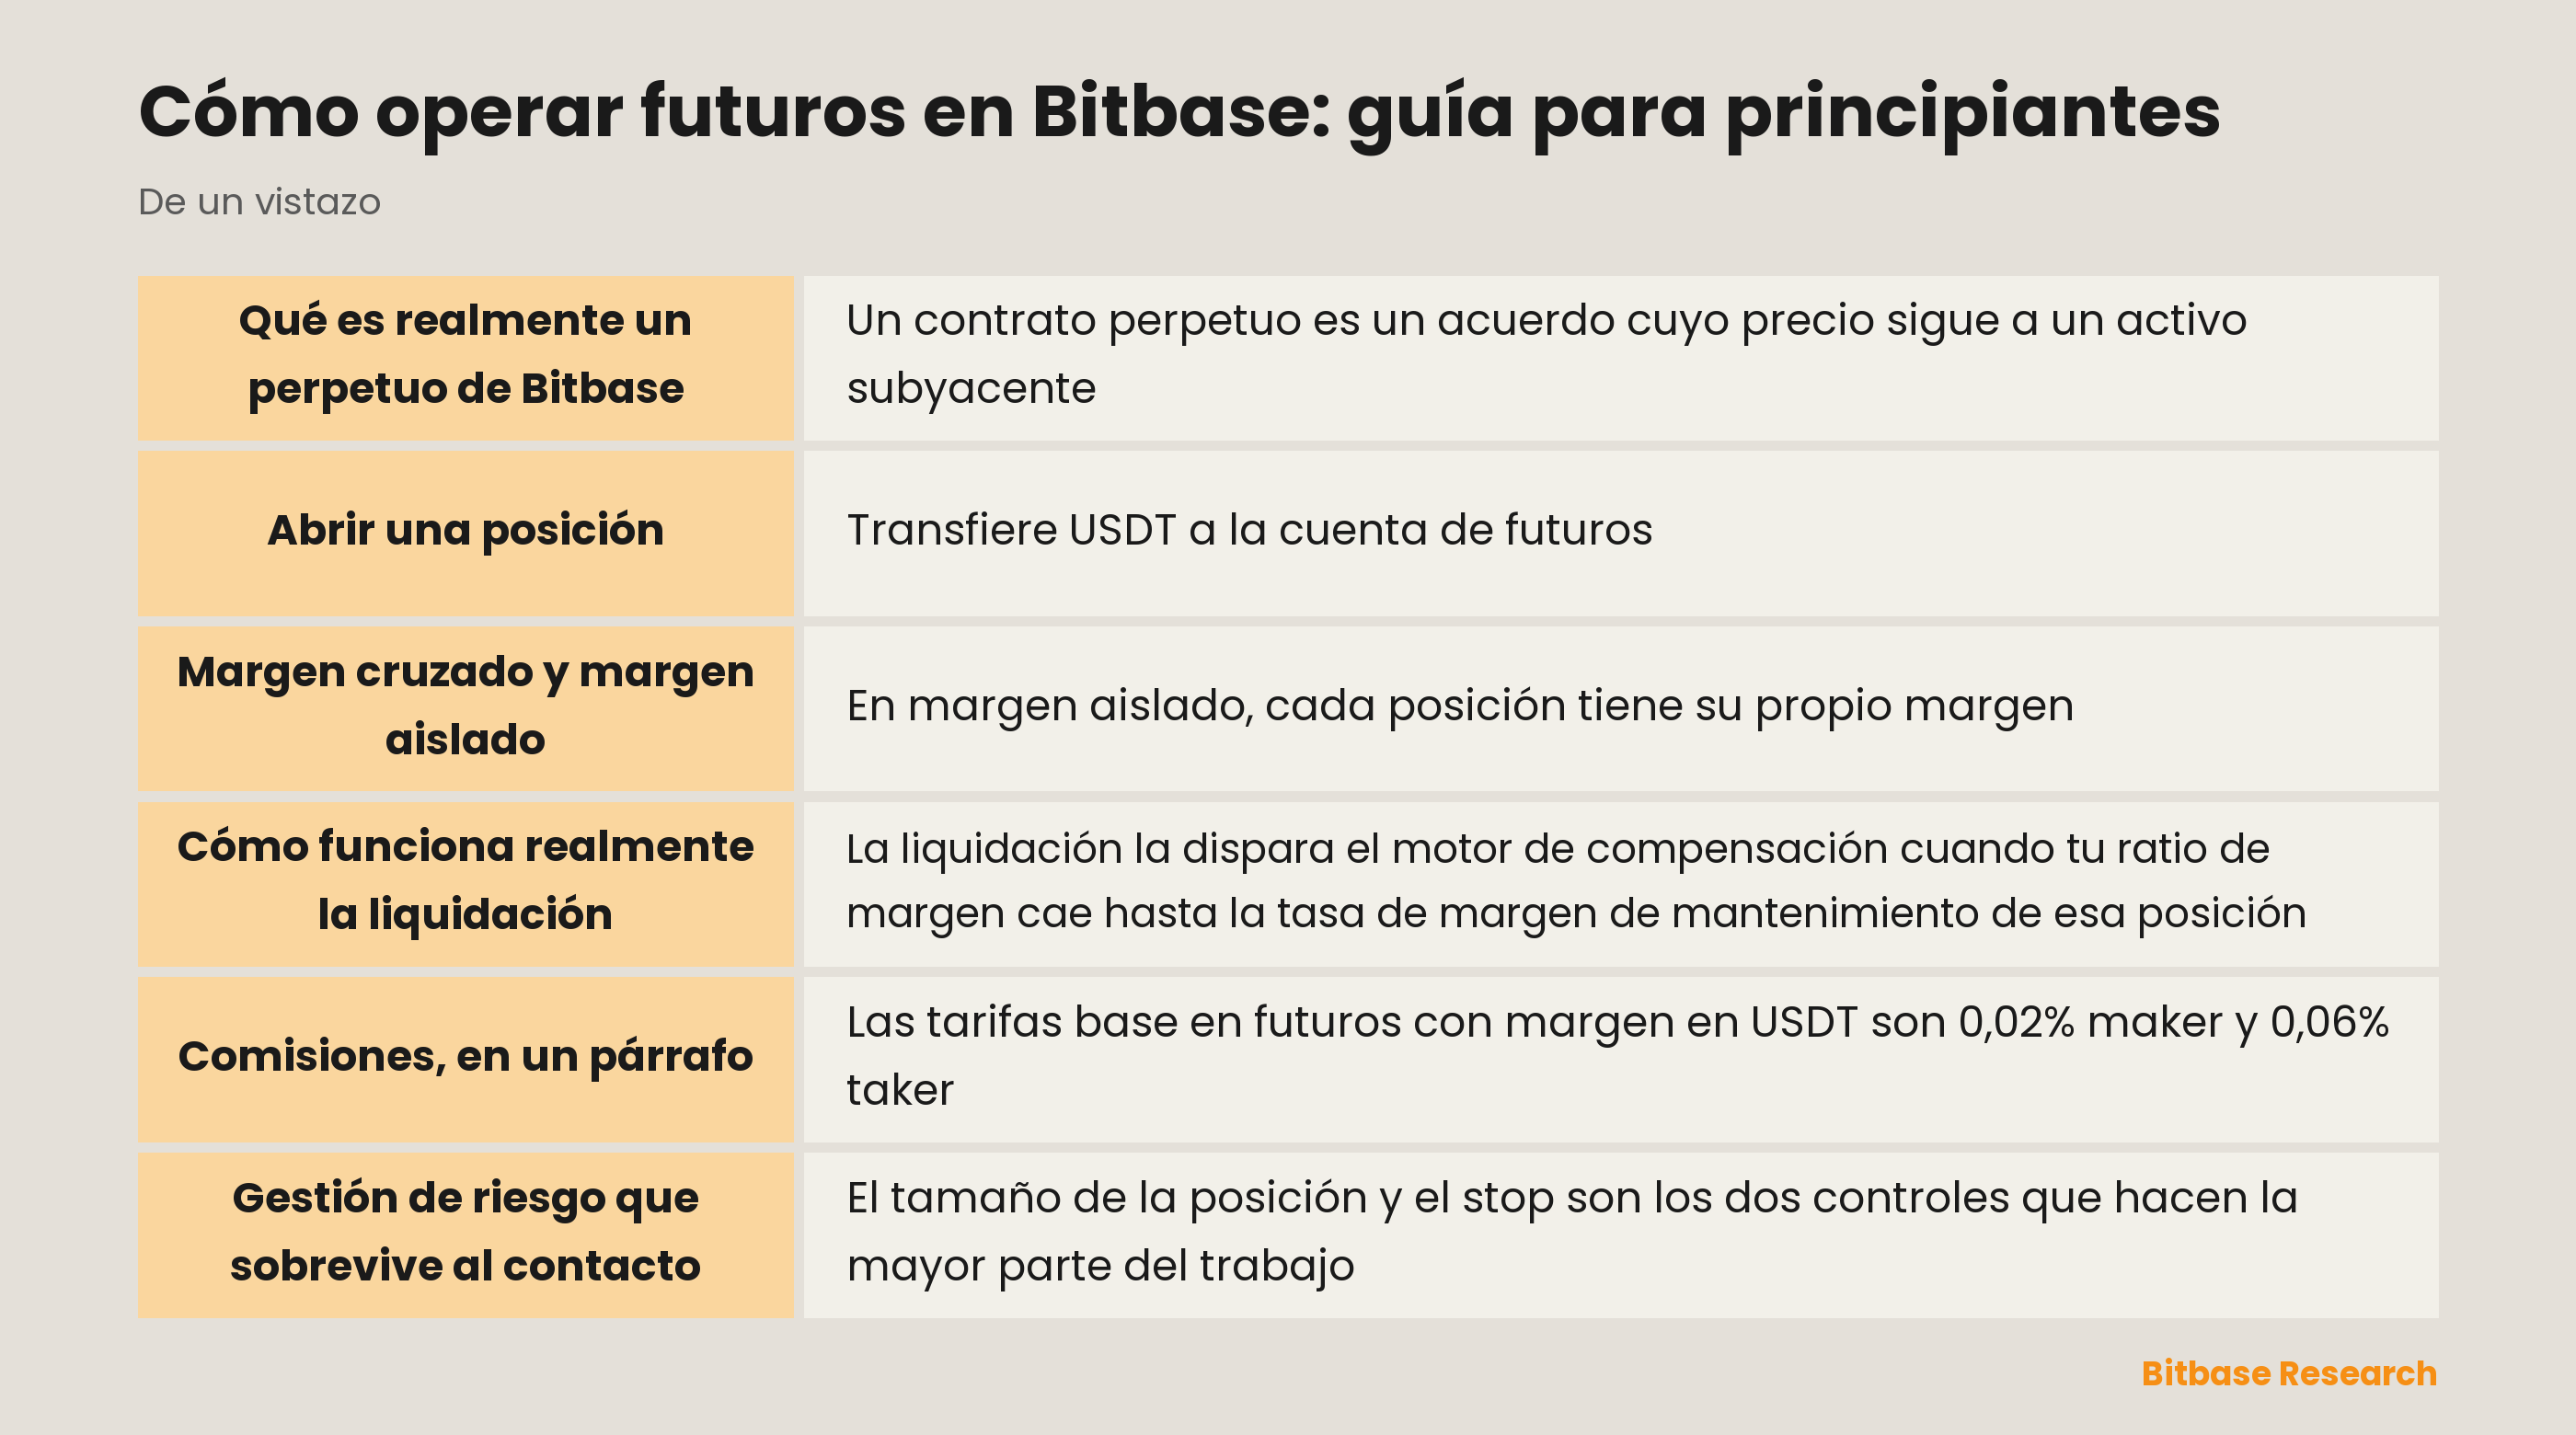
Un contrato perpetuo es un acuerdo cuyo precio sigue a un activo subyacente, se liquida en USDT y no tiene vencimiento. Nunca tienes la moneda. Tienes una posición cuyo valor se mueve con el precio de la moneda, y puedes estar largo o corto con la misma facilidad.
Dos mecanismos mantienen honesta esa disposición. La tasa de financiación, liquidada normalmente cada ocho horas, es un pago entre titulares largos y cortos que empuja el precio del contrato de vuelta hacia el contado cuando se desvía. Solo pagan o cobran las posiciones abiertas en el instante de liquidación. Y el precio de marca usado para liquidar se fija mediante marcación a precio justo contra una media ponderada de índices al contado de plazas principales, de modo que un hueco de liquidez en una sola plataforma no puede disparar liquidaciones que el mercado amplio no justifica.
Ese segundo mecanismo conviene entenderlo antes de necesitarlo. Existe porque la alternativa, marcar contra el último precio negociado de la propia plataforma, convierte cada libro de órdenes fino en una máquina de liquidaciones.
Antes de tu primera operación: tres ajustes
| Ajuste | Qué elegir | Por qué ahora y no después |
|---|---|---|
| Modo de margen | Aislado para una primera posición | Limita la pérdida a lo que asignaste a esa operación |
| Apalancamiento | El más bajo con el que la operación siga mereciendo la pena | Fija la distancia a la liquidación, que es la variable real |
| Stop-loss | Puesto al abrir, no cuando ya estás en pérdidas | Decidir la salida sosteniendo una posición perdedora es el peor momento para decidir nada |
Ninguno se ajusta bien bajo presión, y ese es todo el argumento para ajustarlos primero. Una posición abierta sin stop es una posición cuya salida la elegirá el sentimiento que llegue antes.
Abrir una posición
Transfiere USDT a la cuenta de futuros, elige el contrato y fija modo de margen y apalancamiento antes de fijar el tamaño. Ese orden importa, porque el apalancamiento cambia lo que un tamaño dado cuesta en margen.
Elige el tipo de orden con intención. Una orden limitada nombra tu precio y puede no ejecutarse; una de mercado se ejecuta ahora a lo que ofrezca el libro. En un movimiento rápido, la diferencia entre ambas es la diferencia entre un precio que elegiste y un precio que te ocurrió.
Luego fija el tamaño por la pérdida que estás dispuesto a asumir, no por el margen que casualmente tienes. La aritmética va hacia atrás desde el stop: decide el máximo que puedes perder en la operación, mira la distancia hasta tu stop y deja que esos dos números determinen el tamaño. Dimensionar por saldo disponible es la forma en que las cuentas se cierran con un movimiento corriente.
Margen cruzado y margen aislado
En margen aislado, cada posición tiene su propio margen. Si se liquida, la pérdida se limita a lo que asignaste a esa posición y el resto de la cuenta queda intacto.
En margen cruzado, todo el saldo disponible respalda cada posición. Las pérdidas flotantes de una recurren al fondo común, lo que aleja la liquidación y mejora la eficiencia del capital, y también significa que un movimiento extremo en una posición puede afectar a toda la cuenta.
El intercambio es directo: aislado contiene el daño, cruzado lo aplaza. Una primera posición va en aislado, porque contener importa más que ser eficiente mientras aún estás aprendiendo cómo se comporta el contrato bajo tensión. Bitbase permite cambiar entre ambos modos y entre posición unidireccional y de cobertura.
Cómo funciona realmente la liquidación
La liquidación la dispara el motor de compensación cuando tu ratio de margen cae hasta la tasa de margen de mantenimiento de esa posición. Es aritmética, no una decisión, y usa el precio de marca en lugar de la última operación.
De ahí salen dos consecuencias. El apalancamiento no aumenta tu probabilidad de equivocarte; reduce la distancia entre el precio actual y el precio que te cierra. A 10x esa distancia es aproximadamente un diez por ciento antes de comisiones y financiación; a 50x es aproximadamente un dos por ciento, que está dentro del rango diario habitual de la mayoría de los criptoactivos. Y como la liquidación lee el precio de marca, una mecha en un solo exchange no debería cerrar una posición que el mercado amplio nunca justificó, que es exactamente para lo que sirve la marcación a precio justo.
La financiación es el coste lento que se olvida. Sostenida durante semanas, una tasa de financiación persistentemente positiva sobre un largo es un cargo recurrente contra la posición, y se paga funcione o no la operación.
Comisiones, en un párrafo
Las tarifas base en futuros con margen en USDT son 0,02% maker y 0,06% taker, con una escalera VIP de siete niveles por encima. Las tarifas cambian y la página de comisiones es la fuente viva, así que trata cualquier número de un artículo como ilustración y no como cotización. Lo estructural que vale saber es que las órdenes maker cuestan menos que las taker, con lo que elegir entre limitada y de mercado también es una decisión de comisiones, y que la financiación es un coste aparte de las comisiones de negociación, no parte de ellas.
Gestión de riesgo que sobrevive al contacto
El tamaño de la posición y el stop son los dos controles que hacen la mayor parte del trabajo, y ambos han de existir antes de la operación, no después. Pon el stop donde tu razonamiento quedaría desmentido, no donde la pérdida se vuelve incómoda: son precios distintos y solo el primero es información.
Dos hábitos más. No añadas a una posición perdedora para bajar el precio medio de entrada, porque eso convierte una pérdida acotada en una sin límite. Y dimensiona por el hueco: los activos cuyos mercados subyacentes cierran de noche pueden moverse cuando no puedes actuar, así que una posición dimensionada para negociación continua es excesiva para una que abre con hueco.
La visión general de la plataforma está en qué es Bitbase, las especificaciones vigentes en la página de futuros, y la mecánica de los perpetuos en general en qué es el trading de futuros cripto.
En resumen
Un perpetuo de Bitbase es un contrato liquidado en USDT sin vencimiento, valorado contra un índice al contado ponderado, con financiación liquidada aproximadamente cada ocho horas y liquidación disparada aritméticamente en la tasa de margen de mantenimiento.
Abre en margen aislado, con el apalancamiento más bajo que haga que la operación merezca la pena, con un stop puesto en el momento de entrar y un tamaño derivado de la distancia hasta ese stop. Esas cuatro decisiones determinan el resultado más que el acierto en la dirección. Para seguir aprendiendo los fundamentos, sigue más contenidos de Bitbase Academy.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- La adición automática de margen: qué le hace a tu precio de liquidación
- Cómo la financiación afecta tu resultado en un perpetuo
- Mecánica del riesgo en futuros cripto: fondo de seguro y ADL
- Los tipos de redes DePIN
- Diamond hands, paper hands y jeets
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. No constituye asesoramiento de inversión, negociación, fiscal ni financiero. Los criptoactivos son volátiles; evalúa tu propio riesgo. Redactado en septiembre de 2026; consulta la información oficial más reciente.
Fuentes
[1] Bitbase, Acerca de Bitbase: perfil de la empresa y registros regulatorios www.bitbase.com