NQ y MNQ están escritos sobre el mismo índice, cotizan con el mismo incremento y dejan de negociarse la misma tarde. Los separa una sola magnitud: cuántos dólares vale un punto del índice. Esa proporción de uno a diez se propaga después al margen, al tamaño de la posición más pequeña que puede sostenerse y al número de contratos que hay que mover en cada vencimiento trimestral. Lo que no cambia es el riesgo por cada dólar de exposición.
Un mismo índice en dos tamaños
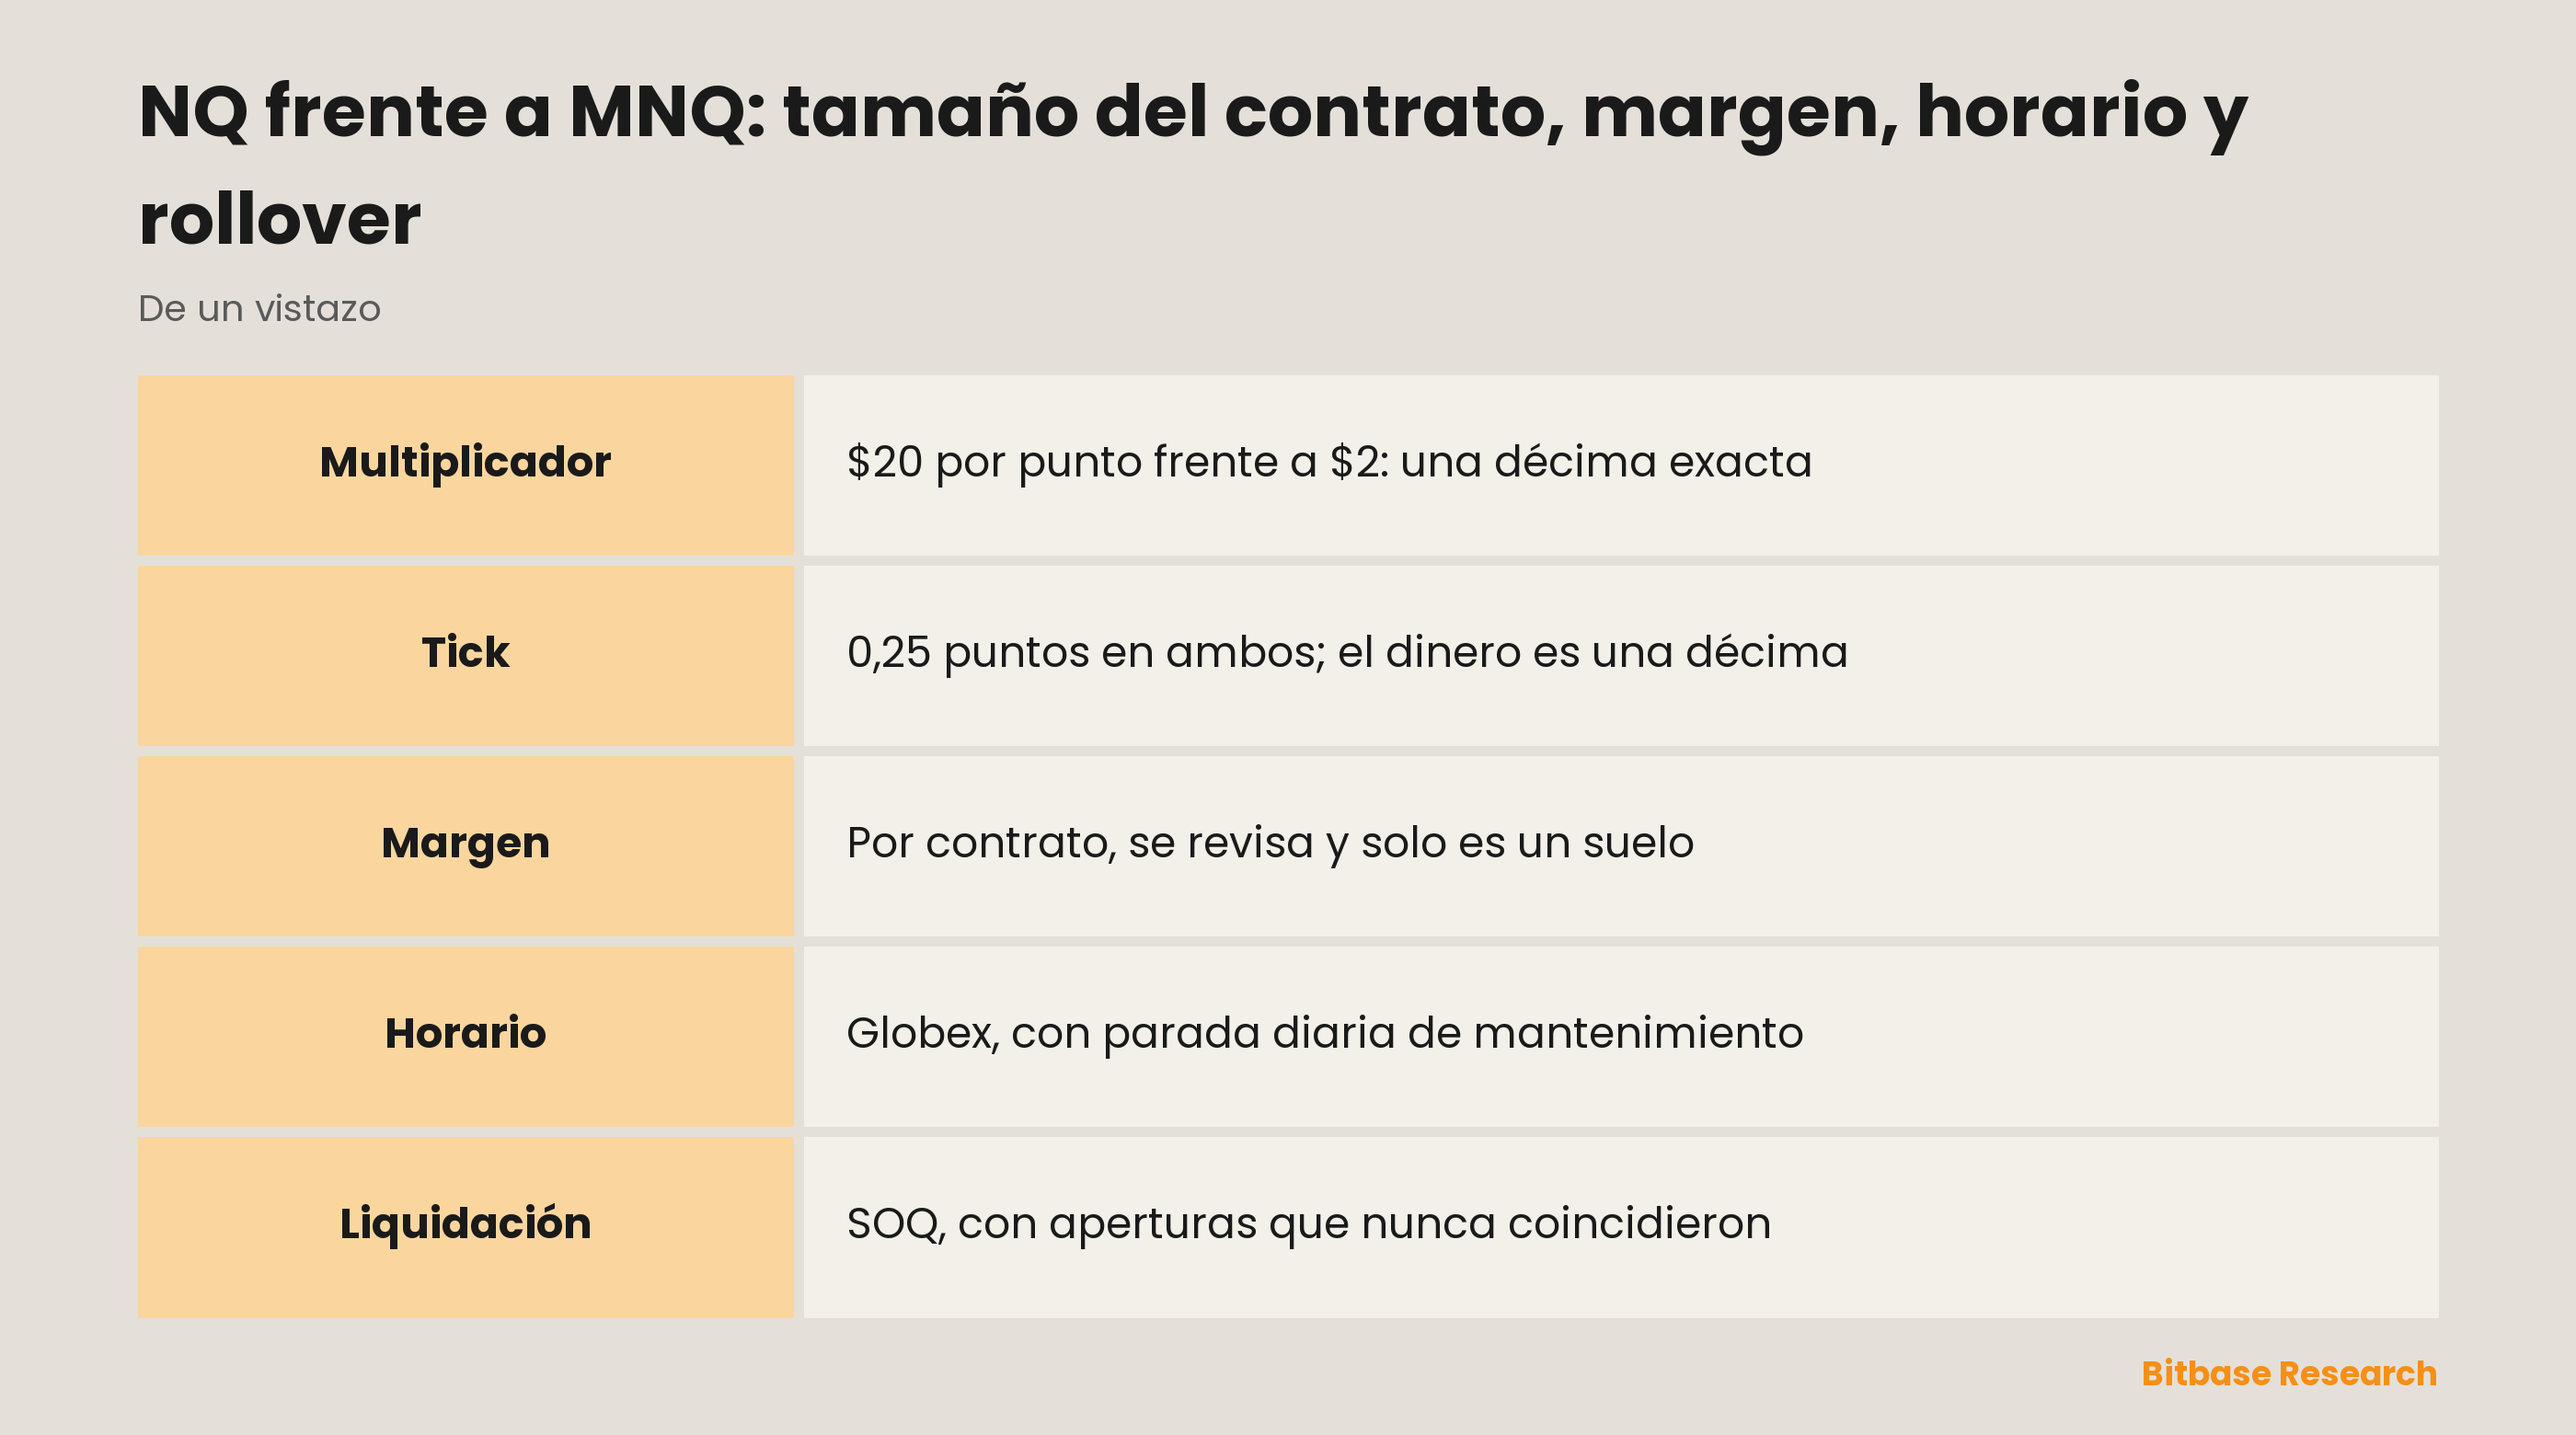
El futuro E-mini Nasdaq-100, con el ticker NQ, es $20 por el índice Nasdaq-100. El Micro E-mini Nasdaq-100, ticker MNQ, es $2 por ese mismo índice. Nada más se mueve en la definición: el mismo subyacente, los mismos meses cotizados, el mismo mercado, el mismo procedimiento de liquidación final. El Micro es el E-mini dividido entre diez, y existe precisamente para que una posición pueda reducirse sin alterar en nada el comportamiento del instrumento.
Una aclaración elimina buena parte de la confusión que rodea a estos dos tickers. NQ sigue al índice Nasdaq-100, y QQQ es un fondo cotizado que sigue ese mismo índice. Llamar a NQ «futuro sobre QQQ» mete dos productos distintos en un solo nombre: una participación de fondo es propiedad de una cartera, mientras que un futuro es un acuerdo sobre el nivel de un índice. En qué se convierte ese fondo dentro de una plataforma cripto es un asunto aparte; cómo está construido el índice se explica en el artículo sobre los futuros del Nasdaq-100.
El otro punto que conviene precisar es el tick. Ambos contratos cotizan con incrementos mínimos de 0,25 puntos de índice: la misma resolución de precio, no una décima parte de ella. Pero como el multiplicador sí es una décima parte, el dinero contenido en un tick también lo es: un tick vale $5 en NQ y cincuenta centavos en MNQ. MNQ no ofrece una visión más fina del mercado, sino una visión más fina de la cuenta.
Las dos especificaciones, una al lado de la otra
| Especificación | NQ (E-mini) | MNQ (Micro E-mini) |
|---|---|---|
| Multiplicador | $20 por punto de índice | $2 por punto de índice |
| Tick mínimo | 0,25 puntos de índice | 0,25 puntos de índice |
| Dinero en un tick | $5 | Una décima parte del E-mini |
| Meses cotizados | Marzo, junio, septiembre, diciembre | Igual |
| Último día de negociación | Tercer viernes del mes del contrato | Igual |
| Liquidación | En efectivo, contra un cálculo de apertura | Igual |
| Sesión | CME Globex, del domingo por la tarde al viernes por la tarde | Igual |
Solo difieren las tres primeras filas, y las tres por el mismo factor. Todo lo demás coincide, y ahí está la clave del par: elegir entre NQ y MNQ es una decisión de tamaño de posición, no una decisión sobre en qué mercado estar.
Por qué el Micro también exige una décima parte del margen
El margen aquí no es una comisión ni un precio. Es una garantía depositada contra la posición para que la cámara de compensación quede cubierta mientras esa posición siga abierta, y se fija por contrato. Un Micro carga una décima parte del nocional que carga un E-mini, de modo que la garantía que lo cubre también es una décima parte: diez MNQ exigen aproximadamente el margen de un NQ, porque son aproximadamente la misma posición.
Esa equivalencia es la razón por la que «el Micro es menos arriesgado» es una frase equivocada. Lo que se reduce es el valor nominal del contrato, no el apalancamiento ni el riesgo. El apalancamiento es la relación entre el nocional bajo la posición y el dinero que hay detrás, y depende de cuántos contratos se mantienen, no de cuál de los dos.
Dos mecanismos pesan aquí más que cualquier cifra. El margen del mercado se revisa a medida que se mueve la volatilidad, así que un número copiado de una guía ya ha cambiado. Y es un suelo, no un techo: un bróker puede exigir más. Por eso en este texto no aparece ninguna cantidad: el número vinculante vive en la página de especificaciones del mercado y en la del bróker, y hay que leerlo el día en que se necesita.
Tres calendarios que no encajan
Una posición en NQ o MNQ vive entre tres horarios, y casi todas las sorpresas que dan estos contratos nacen de suponer que solo hay uno. El horario propio del contrato es CME Globex: del domingo a las 18:00 ET al viernes a las 17:00 ET, con una parada diaria de mantenimiento de 17:00 a 18:00 ET. Casi continuo, pero no es 24/7, y esa hora que desaparece cada tarde es una hora real en la que ninguna orden puede trabajarse.
El horario del subyacente es la sesión de contado estadounidense, mucho más corta. Durante la mayor parte de cualquier día hábil el contrato cotiza un mercado cuyas acciones componentes no se negocian en absoluto, así que un movimiento nocturno existe primero en el futuro y solo llega al índice cuando esas acciones vuelven a abrir.
El tercer horario pertenece a otro instrumento: un perpetuo no tiene parada de mantenimiento ni vencimiento, y paga financiación periódica en lugar de rolar; ese intercambio está desarrollado por completo en otro lugar. Leer una sesión de futuros como si fuera la de un perpetuo es la forma más fiable de llevarse un disgusto un viernes por la tarde.
El rollover trimestral
Ambos contratos cotizan en el ciclo trimestral de marzo, junio, septiembre y diciembre, y cada uno deja de negociarse el tercer viernes de su mes. Una posición que deba sobrevivir a esa fecha tiene que rolarse: cerrar el contrato que vence y abrir el siguiente, porque nada la traslada sola hacia adelante.
El coste de un rollover no es una comisión. Es la diferencia de precio entre los dos contratos en el momento en que se negocian, más lo que cuesten ese día la horquilla y la profundidad disponible. Estructuralmente no se parece a la financiación: el rollover es discreto y está en el calendario, mientras que la financiación es suave y continua. Ninguno es más barato por regla general; tienen formas distintas, y es contra esa forma contra la que choca el plazo de tenencia.
Rolar MNQ arrastra una asimetría. Como el Micro es una décima parte del tamaño, la misma exposición son diez veces más contratos que mover. Invisible con uno o dos; en tamaño se convierte en un problema de ejecución por derecho propio.
Qué es realmente el precio de liquidación final
Ambos contratos se liquidan en efectivo, y el número contra el que se liquidan se llama cotización especial de apertura, abreviada SOQ. Se calcula, en palabras del propio mercado, «a partir del precio de apertura de cada acción componente del índice correspondiente, con independencia de cuándo abran esas acciones».
Las dos mitades de esa frase trabajan. Las entradas son precios de apertura, no de cierre ni una lectura de mitad de sesión, y cada una pertenece a una acción concreta y se toma en el instante en que abre precisamente esa acción, algo que un tercer viernes puede repartirse a lo largo de muchos minutos.
Lo que sigue es la parte que pilla desprevenido a casi todo el mundo. El valor de liquidación se ensambla con precios que nunca existieron en el mismo momento. No es una instantánea del índice en ningún instante, así que puede diferir de cualquier nivel del índice publicado ese día, incluido el que se ve cuando el contrato deja de negociarse. Una posición llevada hasta el vencimiento liquida contra una construcción, y ese argumento basta para tratar el tercer viernes como una fecha con mecánica propia.
En resumen
NQ y MNQ son un mismo contrato en dos tamaños: $20 y $2 por punto de índice, el mismo tick de 0,25 puntos, los mismos meses trimestrales, la misma liquidación en efectivo. El Micro rebaja la posición más pequeña que puede mantenerse; no rebaja el apalancamiento ni el riesgo por dólar de exposición. El margen escala con el nocional y no pasa de ser un suelo por debajo de lo que pida el bróker. Tres calendarios corren a la vez, y al contrato solo le pertenece Globex. Y cuatro veces al año ambos liquidan contra un número construido con precios de apertura que nunca fueron simultáneos.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- ES frente a MES: tamaño del contrato, margen, horario y rollover
- La FOMC y los derivados sobre acciones: volatilidad, ejecución y riesgo de posición
- Financiación de los perpetuos sobre acciones: cálculo, dirección y coste de mantener
- Prima memética: por qué los memes mueven los precios
- La estrategia de trading en rango
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME E-mini Nasdaq-100: multiplicador, tick, meses cotizados y liquidación www.cmegroup.com
[2] Especificaciones del CME Micro E-mini Nasdaq-100: una décima del E-mini, mismo tick y horario www.cmegroup.com