Acercas la tarjeta una sola vez y de esa compra cobran cuatro empresas distintas, cada una por un trabajo distinto y cada una con una comisión distinta. Una acción de tecnología de pagos es una participación en una de esas capas, nunca en la cadena entera. La pregunta útil no es si la empresa se dedica a los pagos, sino qué comisión le llega y con quién se queda el riesgo.
Cuatro papeles detrás de una compra
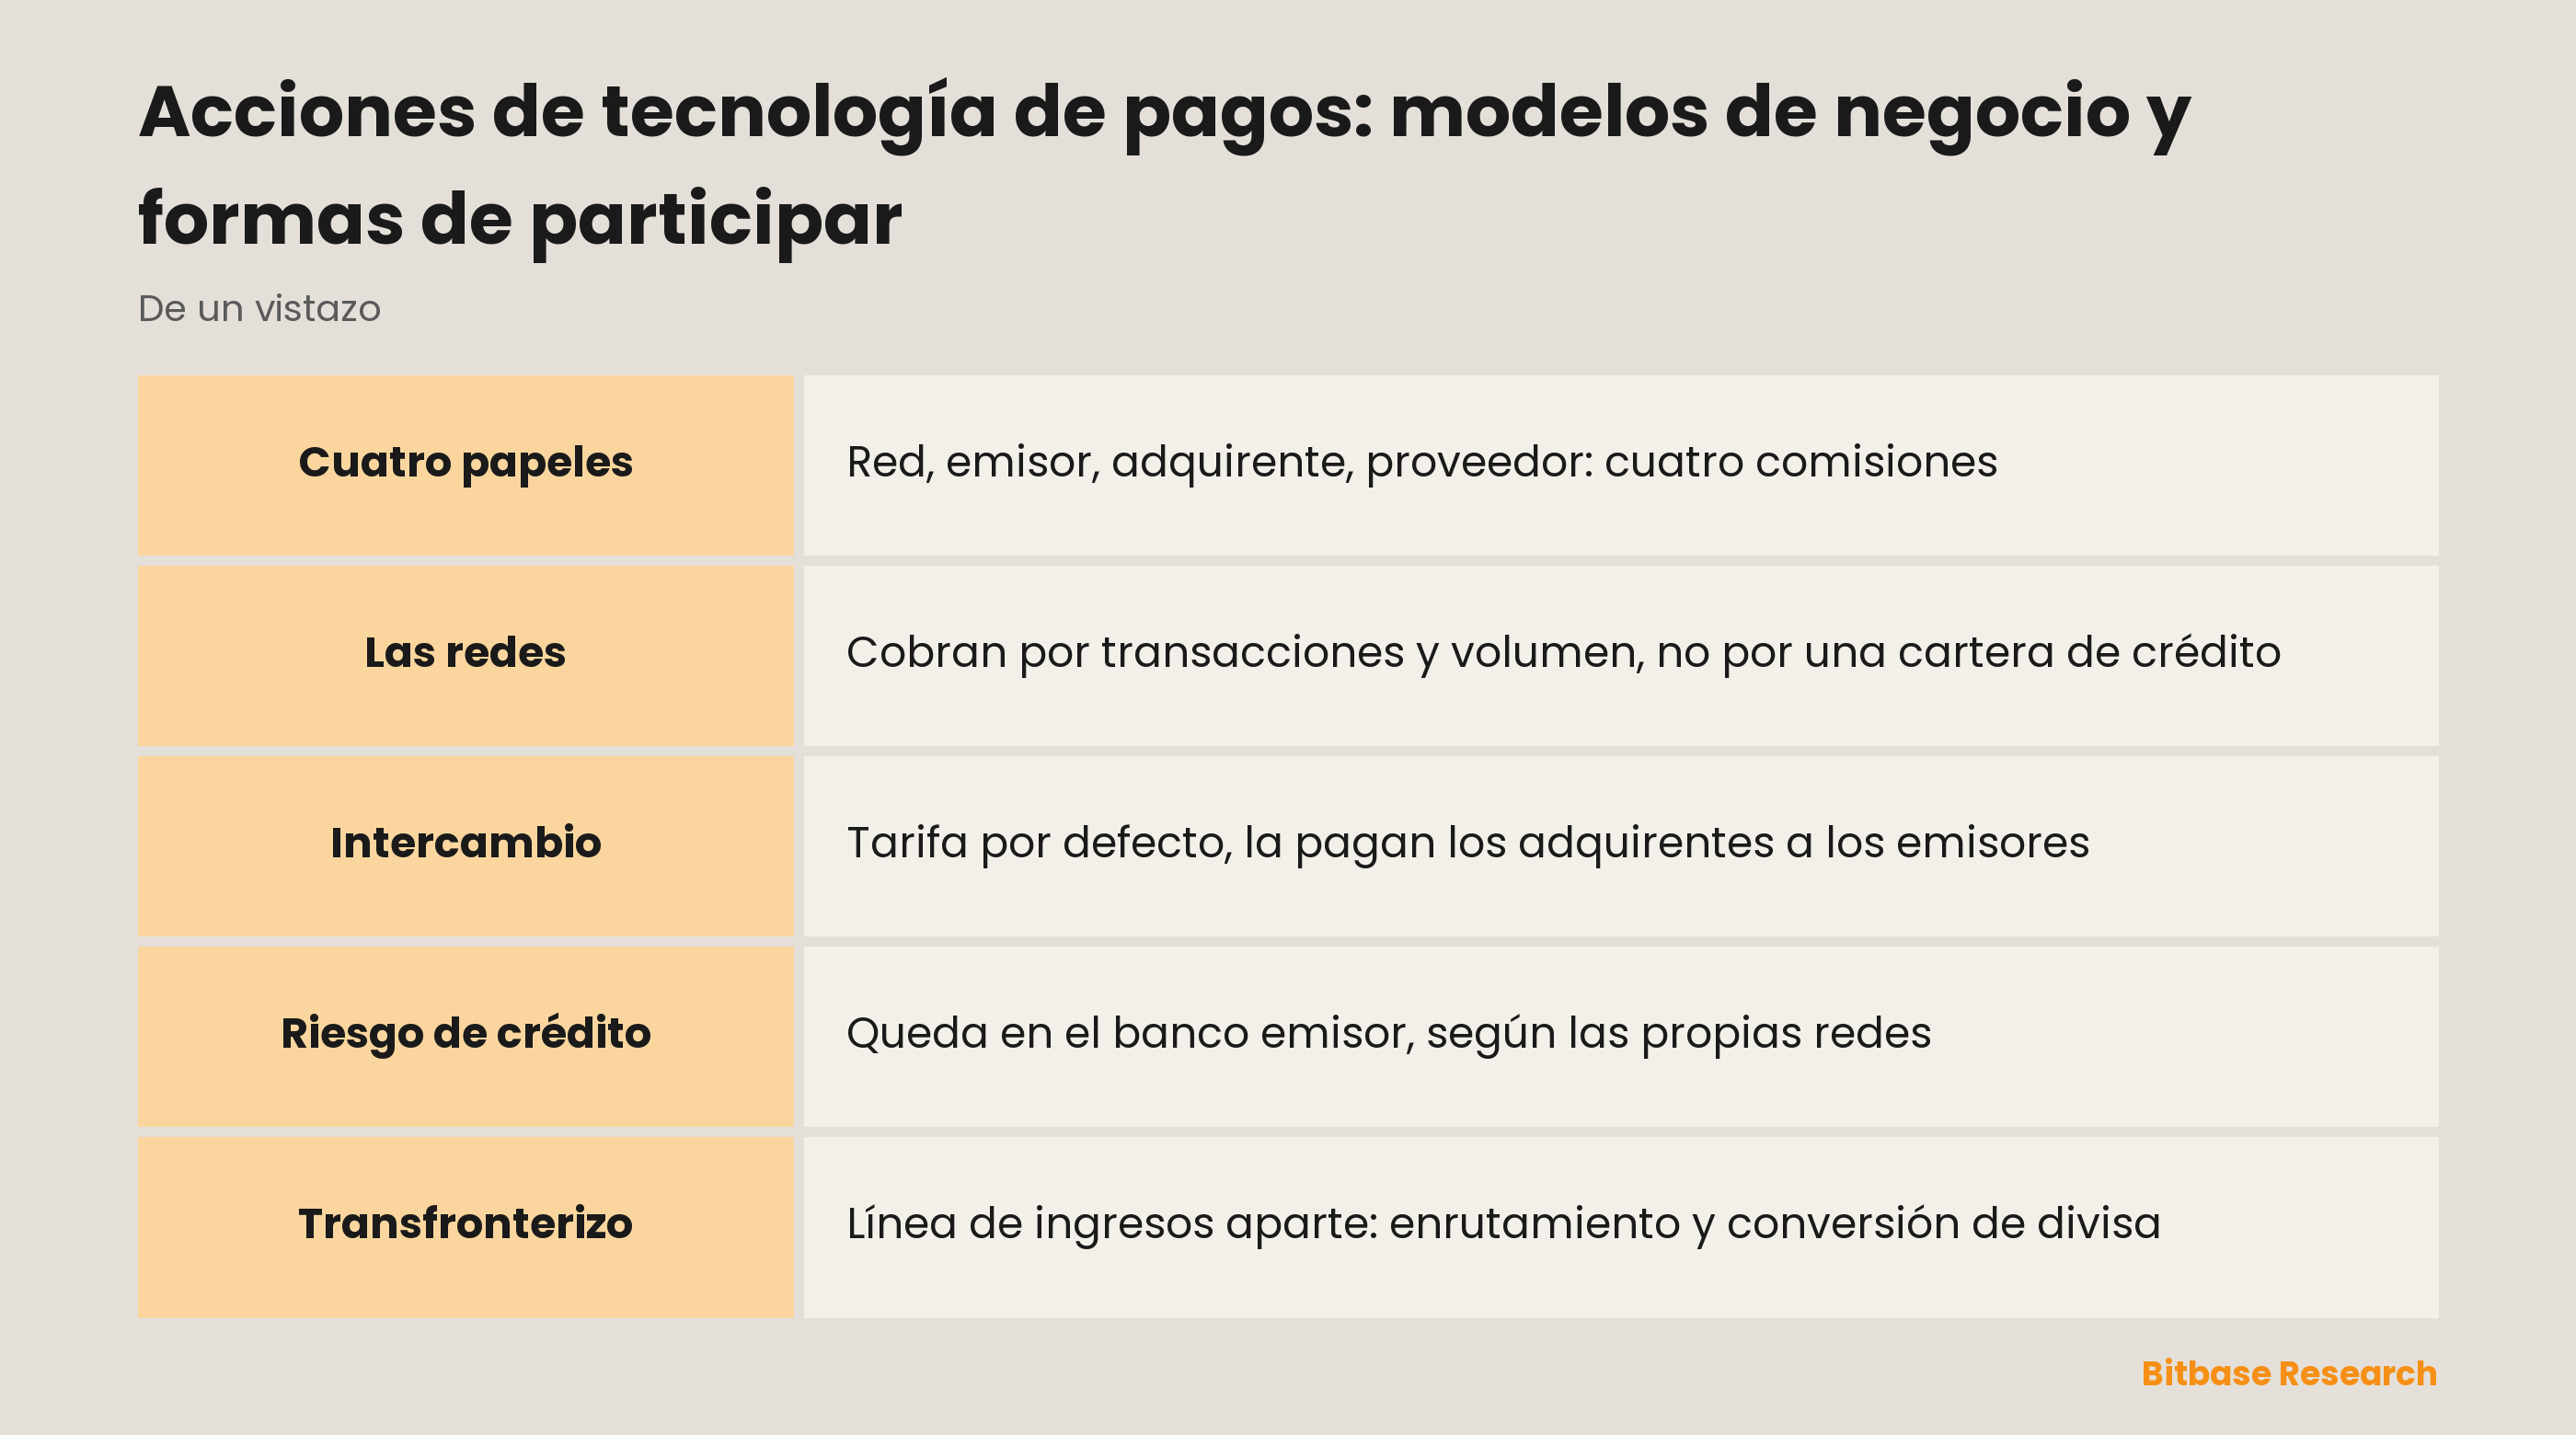
Los pagos con tarjeta funcionan sobre un esquema de cuatro partes, y esas cuatro partes son cuatro negocios separados con informes anuales separados. La red de tarjetas lleva el mensaje de autorización y la instrucción de liquidación entre los bancos. El emisor es el banco que entregó la tarjeta al comprador y que carga la compra en esa cuenta. El adquirente contrata al comercio y le paga la venta. El proveedor de servicios de pago se sitúa delante del comercio: la caja, el terminal, el software y a menudo la decisión antifraude.
Cuatro posiciones y cuatro cobros distintos sobre una misma compra. Ningún informe describe las cuatro, porque ninguna empresa las ocupa todas. Determina primero la capa y después lee todo lo demás.
| Capa | Qué hace | De dónde salen sus ingresos | Riesgo de crédito del titular |
|---|---|---|---|
| Red | Autorización, compensación y liquidación entre bancos | Comisiones cobradas a emisores y adquirentes | No |
| Emisor | Emite la tarjeta, carga la compra, presta el dinero | Intercambio, más intereses y comisiones de cuenta | Sí |
| Adquirente | Contrata al comercio y le paga la venta | Su propio margen sobre los costes que traslada | No |
| Proveedor | Caja, terminal, software, antifraude | Comisiones sobre el volumen procesado y suscripciones | Lee el informe |
Qué venden realmente las redes
Visa Inc. es una sociedad de Delaware cuyas acciones ordinarias de clase A están registradas en la New York Stock Exchange bajo el símbolo V, y cuyo informe anual cubre un ejercicio que termina en septiembre, no en diciembre. Mastercard Incorporated, también de Delaware, cotiza la clase A en la misma bolsa bajo MA y sí informa por año natural. Dos vecinos del mismo negocio y dos calendarios de reporte distintos.
Visa nombra cuatro líneas de ingresos: servicios, procesamiento de datos, transacciones internacionales y otros; el procesamiento de datos se gana con la autorización, la compensación y la liquidación, el acceso a la red y el soporte. La nota de ingresos de Mastercard corta la empresa de otra manera, en red de pagos y servicios y soluciones de valor añadido. Los ingresos de la red de pagos, según dice allí, provienen de comisiones cobradas a clientes, es decir, emisores, adquirentes y otros participantes del mercado, por la conmutación y otros servicios de red, y de comisiones que dependen sobre todo del volumen bruto de operaciones en las tarjetas con sus marcas.
Pon las dos descripciones una al lado de la otra y la forma que hay debajo es la misma. Lo que cobra una red sigue a transacciones contadas y al volumen que llevan, no a una cartera de crédito.
La comisión que la red fija y no se queda
El intercambio es la comisión de la que todo el mundo ha oído hablar y la que más a menudo se atribuye a la empresa equivocada. El informe de Visa dice que la compañía fija tasas de intercambio por defecto, aplicables cuando no hay otras condiciones de liquidación pactadas, que esas tasas las pagan normalmente los adquirentes a los emisores, y a continuación traza la línea: las comisiones que Visa recibe de emisores y adquirentes no derivan de ellas. Mastercard lo formula igual: las tasas por defecto las establece la propia compañía o bien las instituciones financieras, y el intercambio se cobra a los adquirentes y se paga a los emisores para reembolsarles una parte de los costes en que incurren.
Así que una comisión la fija la red pero pasa de largo hacia el emisor. Una segunda, el cobro propio de la red, sí se queda en la red. Una tercera, lo que el comercio paga por encima de los costes trasladados, la fija el adquirente, y Mastercard escribe sin rodeos que no establece las tarifas que cobran los adquirentes. Tres comisiones sobre una compra y tres partes distintas decidiéndolas. Cada una se negocia y se regula de forma diferente en cada mercado, y por eso una guía es el lugar equivocado para una cifra.
Con quién se queda el riesgo de crédito del titular
Las dos redes pronuncian por su cuenta la frase que las separa de un banco. Visa escribe que no es una institución financiera, que no emite tarjetas, no concede crédito ni fija tipos y comisiones para los titulares de cuentas de sus productos, y que ni obtiene ingresos por ello ni asume riesgo de crédito por ello. Mastercard escribe que no emite tarjetas, no concede crédito y no determina ni recibe ingresos de los tipos de interés ni de las demás comisiones que los emisores cobran a los titulares de cuentas.
Un comprador que deja de pagar es, por tanto, un problema del emisor. Eso cambia el comportamiento de dos símbolos: los ingresos de la red dependen de cuánto se gasta y los del emisor de cuánto se pide prestado y se devuelve, y esas dos cosas no giran el mismo día. Cómo se ve esa frontera a nivel de empresa está en las páginas sobre el lenguaje del informe de Visa y sobre Mastercard como red intermedia.
La línea transfronteriza se informa aparte
Visa da a los ingresos por transacciones internacionales una línea propia y con nombre: procesamiento de operaciones transfronterizas y conversión de divisa. Mastercard pliega ese mismo tráfico dentro del volumen bruto, que define como el volumen nacional y el transfronterizo juntos.
Dentro de esa línea van dos trabajos: llevar una operación entre países y cambiar una moneda por otra. Una frontera cambia por eso la economía de una compra idéntica en todo lo demás. Los viajes, los bienes importados y el movimiento de las divisas llegan a estas empresas por una línea que una lectura puramente nacional del consumo se deja fuera.
El lado del comercio: monederos, adquirencia y pasarelas
PayPal Holdings, Inc. cotiza en el Nasdaq Global Select Market bajo el símbolo PYPL y describe su modelo sin adornos: obtiene ingresos sobre todo cobrando comisiones por completar operaciones de pago y otros servicios relacionados con el pago, que suelen depender del volumen de actividad procesado por su plataforma. Una segunda línea recoge otros servicios de valor añadido, que el informe enumera como acuerdos con socios, intereses y comisiones de sus productos de crédito a consumidores y comercios, intereses ganados sobre ciertos activos que respaldan los saldos de clientes, comisiones por recomendación, suscripciones y servicios de pasarela. Lee esa lista con calma: una cartera de crédito y una exposición a los tipos viven dentro de una empresa que la mayoría archiva bajo la palabra monedero.
Block, Inc., que cotiza en la New York Stock Exchange bajo el símbolo XYZ y se llamó Square, Inc. hasta finales de 2021, informa de dos segmentos, Square y Cash App, y de tres categorías de ingresos: Commerce Enablement, Financial Solutions y Bitcoin Ecosystem. Financial Solutions se describe como productos bancarios, de crédito y de gestión de dinero para particulares y empresas, y la compañía opera un banco filial propio, Square Financial Services, junto a bancos socios externos. El símbolo tiene además una página de cotización en Bitbase, aunque lo que conviene retener son los nombres de los segmentos.
Qué dicen los informes sobre las criptomonedas
Block es aquí el caso más limpio porque su exposición cripto no es una inferencia: Bitcoin Ecosystem es una de las tres categorías de ingresos del informe anual y abarca los productos de bitcoin para particulares y empresas. Mantén cualquier otra afirmación cripto del sector en ese mismo listón: o el negocio aparece en las propias categorías de ingresos de la empresa o no aparece, y una nota de prensa no es lo mismo que una categoría reportada.
Cómo llega de verdad un pago cripto hasta el comercio, a través de una pasarela, un custodio, una conversión y un registro de liquidación, es un mecanismo aparte y está explicado en el texto sobre pasarelas de pago cripto y liquidación con el comercio. Esta página responde a la otra mitad: qué empresa cotizada cobra.
Qué abrir antes de comprar nada
Empieza por la portada: nombre legal, bolsa, símbolo y cierre del ejercicio. Sigue con el Item 1 para los segmentos y las categorías de ingresos en palabras de la propia empresa y no en un resumen ajeno. Después el Item 1A, donde la compañía enumera los riesgos estructurales que quiere poner delante de sus accionistas; lee primero los títulos y luego los párrafos.
El propio informe de Visa muestra para qué sirve esa sección: allí advierte de que las obligaciones o restricciones impuestas por los gobiernos a los sistemas internacionales de pago pueden impedirle competir con otros proveedores en determinados países, y cita a China y a India. Un límite sobre dónde puede operar siquiera una red no aparece en ninguna línea de ingresos y ningún ratio lo recupera. Las listas de los mejores nombres de un sector envejecen más deprisa que los negocios, y el porqué está en el texto sobre elegir sin ranking.
En resumen
La tecnología de pagos no es un solo negocio, así que una acción de tecnología de pagos tampoco es una sola exposición. Una red cobra por transacciones contadas y declara por escrito que ni presta ni asume el riesgo de crédito del titular de la tarjeta. Un emisor recibe el intercambio y los intereses, y asume ese riesgo. Un adquirente fija su propio margen. Un proveedor cobra por el volumen procesado y puede, como muestran estos informes, llevar además una cartera de crédito. Cada frase de arriba sale del informe anual de la empresa que se nombra en ella.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar RSP: ponderación equitativa, costes y comparación con SPY
- Cómo comprar SCHD: exposición a dividendos, costes y comparación con QQQ
- Cómo comprar acciones de Snowflake (SNOW): métodos de negociación, costes y riesgos
- Acciones de infraestructura de tokenización: qué empresas cotizan y qué muestra su informe anual
- El VWAP explicado para traders de cripto
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Informe anual 10-K de Visa Inc.: valores, líneas de ingresos e intercambio www.sec.gov
[2] Informe anual 10-K de Mastercard: nota de ingresos y límites de su papel www.sec.gov
[3] Informe anual 10-K de Block, Inc.: dos segmentos y tres categorías de ingresos www.sec.gov
[4] Informe anual 10-K de PayPal Holdings: ingresos por transacciones y servicios www.sec.gov