Rolar una posición en futuros sobre índices es el momento en que el coste de mantener futuros a lo largo del tiempo deja de ser una abstracción. Los contratos se acaban según un calendario trimestral rígido, liquidan en efectivo contra un precio que no aparece en ninguna pantalla, y pasar de un mes de contrato al siguiente son dos operaciones, no una. Las comisiones son la parte pequeña; la diferencia entre los dos precios es la cifra que decide cuánto ha costado el rollover.
Cuándo vencen los futuros sobre índices
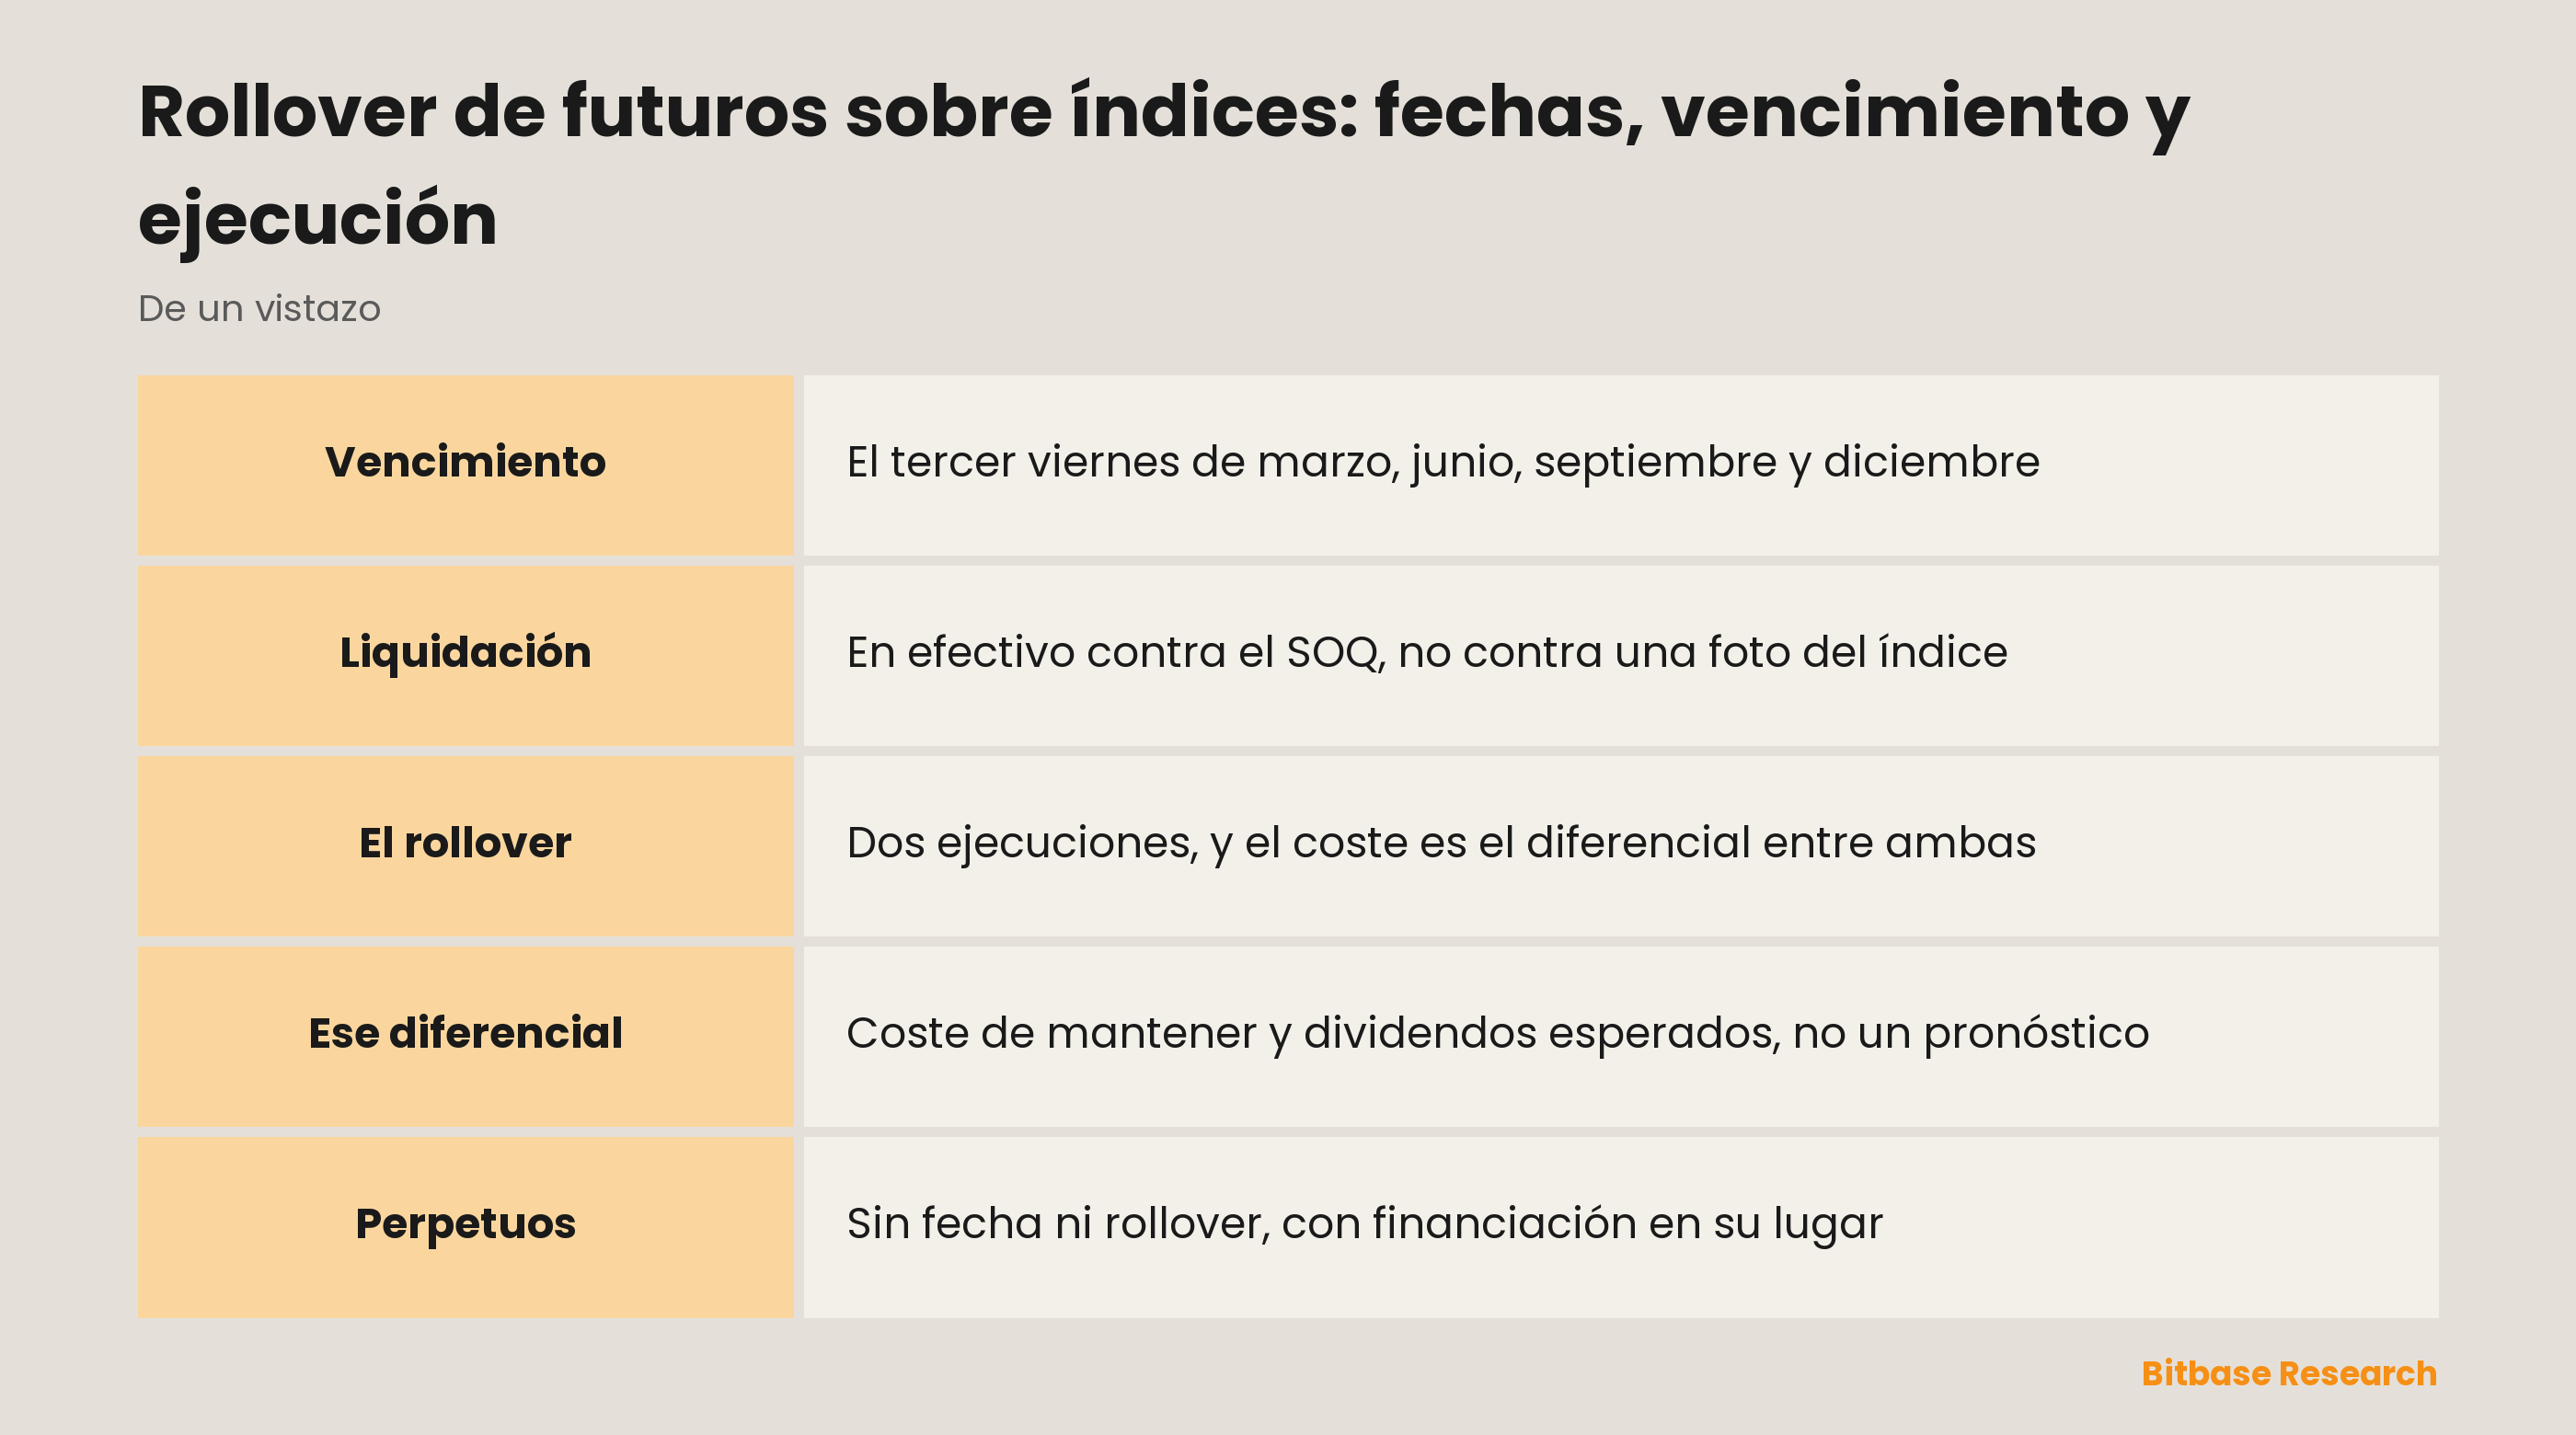
Los futuros sobre índices bursátiles de CME siguen un ciclo trimestral: marzo, junio, septiembre y diciembre. Cada contrato deja de negociarse y vence el tercer viernes de su mes de contrato, y por eso el calendario gira cuatro veces al año en lugar de cada mes. El contrato más próximo al vencimiento es el mes cercano y normalmente concentra el volumen; los que vienen detrás son meses lejanos, cotizados y negociables, pero mucho más delgados.
El vencimiento no es la única fecha en juego, porque una posición en futuros se apoya a la vez sobre tres calendarios distintos. El contrato se negocia en CME Globex desde el domingo por la tarde, a las 18:00 ET, hasta el viernes por la tarde, a las 17:00 ET, con una pausa de mantenimiento diaria entre las 17:00 y las 18:00 ET. Las acciones que componen el índice tienen una sesión bursátil mucho más corta, y el vencimiento trimestral no obedece a ninguno de esos relojes. La mecánica diaria del contrato está explicada en la guía de futuros sobre el S&P 500; aquí solo se trata la parte que termina.
Qué es realmente el precio de liquidación
Los futuros sobre índices liquidan en efectivo. El día del vencimiento no cambia de manos ninguna cesta de acciones y una posición abierta simplemente se convierte en una cantidad de dinero. La cifra que se usa para esa conversión se llama Special Opening Quotation, abreviada SOQ, y CME la describe como basada en «el precio de apertura de cada acción que compone el índice correspondiente, con independencia de cuándo abran esas acciones».
La última parte de esa frase sostiene el resto del artículo. Las acciones de un índice no abren todas en el mismo instante y cualquier mañana algunas arrancan bastante más tarde que las demás. El SOQ se ensambla con el primer cruce de cada acción, ocurra cuando ocurra. Por eso el SOQ no es el valor del índice en ningún momento concreto, y puede diferir de todas las cotizaciones del índice de ese día, incluida la que aparece en pantalla cuando suena la campana de apertura.
Por qué llegar al vencimiento no es lo mismo que cerrar
De un contrato que vence se sale por dos caminos que en la pantalla de posiciones parecen intercambiables y no lo son. Cerrar uno mismo es una operación corriente: aparece un precio, se acepta o no, y el resultado se conoce en cuanto vuelve la ejecución. Dejar que el contrato venza entrega el precio de salida a un mecanismo. Cerrar es un precio elegido; vencer es un precio recibido, calculado después con cruces que nadie vio en un mismo sitio.
Aquí llegan también las posiciones en opciones. Una opción que termina dentro del dinero el último día de negociación se ejerce automáticamente en el futuro que vence con liquidación en efectivo, de modo que quien quería operar opciones acaba liquidando contra el mismo SOQ. Las fechas trimestrales juntan varios tipos de vencimiento a la vez, y en parte por eso las semanas de vencimiento de opciones se comportan distinto de las corrientes.
Cómo se ejecuta un rollover: dos operaciones, un diferencial
Un rollover conserva la exposición y cambia el contrato que la sostiene. En la práctica se cierra la posición del mes que vence y se abre la misma posición en un mes posterior: son dos ejecuciones, no un ajuste.
| Opción | Qué pasa en la fecha | Qué fija el precio de salida | Qué queda después |
|---|---|---|---|
| Cerrar antes del vencimiento | La posición acaba antes | La ejecución que se acepta | Sin posición, solo efectivo |
| Llegar al vencimiento | Liquidación en efectivo del contrato | El SOQ, conocido tras la apertura | Sin posición, solo efectivo |
| Rolar al mes siguiente | Dos ejecuciones, una sale y otra entra | Ambas ejecuciones y el hueco entre ellas | La misma exposición un trimestre después |
La comisión de dos ejecuciones es visible y pequeña. El hueco entre ellas no es ni lo uno ni lo otro. Se cotiza en puntos de índice, y los puntos de índice se convierten en dinero a través del multiplicador del contrato: el E-mini S&P 500 son $50 por punto de índice y su versión micro $5; el E-mini Nasdaq-100 son $20 por punto y el micro $2. Ambos tamaños se mueven con el mismo salto mínimo de 0,25 puntos de índice, así que el micro es una décima parte del nocional y una décima parte del valor del tick, no otro instrumento.
El momento en que se ejecuta cambia con qué se encuentran esas dos operaciones. La liquidez migra del mes que vence al siguiente durante las sesiones previas a la fecha, de modo que una posición que sigue en el contrato viejo ya tarde en esa ventana sale de un libro que se está vaciando y entra en otro que se ha llenado sin ella. Las dos patas lo notan. El volumen y el interés abierto de cada mes de contrato los publica el mercado y describen esa migración de forma directa, mejor que cualquier número fijo de días.
De dónde sale el diferencial entre meses
El contrato posterior rara vez cotiza al mismo precio que el que vence, y esa diferencia no es una opinión sobre la dirección. Es el coste de cargar la exposición al índice durante el trimestre extra: la financiación por un lado y, por el otro, los dividendos que se espera que paguen las acciones del índice. Ambos tiran del diferencial en sentidos opuestos, y lo que se cotiza es el neto.
Los futuros de cripto tienen la misma estructura con una pata menos, porque no hay dividendos que restar; la forma de la curva resultante está descrita en base, contango y backwardation. La consecuencia es idéntica en los dos mercados. Un diferencial entre meses es una cifra de coste de mantener, no un pronóstico, y leer un mes lejano más caro como señal alcista confunde la aritmética con el ánimo del mercado.
El gráfico y el contrato no son lo mismo
La mayoría de las plataformas muestra una serie continua y no un contrato concreto, porque la historia de un contrato concreto se corta cada trimestre. Esa serie se construye empalmando meses, y cada empalme queda justo donde hubo un rollover, entre dos precios que nunca fueron iguales. Las plataformas o bien ajustan los datos antiguos para borrar el escalón o bien lo dejan puesto, y las dos decisiones producen historias visiblemente distintas del mismo mercado.
Un gráfico continuo es una construcción, no un contrato. Los niveles leídos antes del último empalme no tienen por qué corresponder a ningún precio negociado en el contrato que se tiene ahora, y eso importa en todo lo que se ancla a una cifra concreta. El gráfico del mes cercano es el honesto, al precio de cortarse en el vencimiento.
Los perpetuos no se rollan
Un futuro perpetuo no tiene vencimiento, así que nada de lo anterior le aplica: ni fecha trimestral, ni SOQ, ni segunda pata, ni diferencial entre meses que cruzar. Esa es la diferencia estructural con un contrato trimestral y el motivo de que un perpetuo sobre acciones pueda mantenerse indefinidamente sin ningún evento programado.
El coste de mantener no desaparece, cambia de forma. Un contrato trimestral lo cobra de una vez en el diferencial de cada rollover; un perpetuo lo cobra de forma continua mediante la financiación, una transferencia periódica entre el lado largo y el corto. Ninguna de las dos estructuras es gratis, y la comparación útil no es cuál sale más barata en abstracto, sino qué forma de coste encaja con el tiempo que se pretende mantener la posición.
En resumen
El rollover se suele contar como un trámite, y ese relato tapa los dos sitios donde el dinero se mueve de verdad: el diferencial pagado por cambiar de mes y el precio de liquidación que llega en lugar de una salida elegida. Los dos salen de una misma decisión de diseño: estos contratos terminan en una fecha y liquidan contra las acciones que componen el índice, no contra el valor impreso del índice. Los multiplicadores, los saltos mínimos, el horario y la regla de liquidación citada arriba vienen de las páginas de especificaciones de contrato de CME, que son la autoridad para el contrato que se esté negociando.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- ES frente a MES: tamaño del contrato, margen, horario y rollover
- La FOMC y los derivados sobre acciones: volatilidad, ejecución y riesgo de posición
- NQ frente a MNQ: tamaño del contrato, margen, horario y rollover
- Opciones cripto: calls, puts, precio de ejercicio y vencimiento
- ¿Qué es el cifrado de una billetera cripto? Así se protegen tus claves
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME Micro E-mini Nasdaq-100: multiplicador, tick, horario y ciclo trimestral www.cmegroup.com
[2] CME Micro E-mini S&P 500: tamaño del contrato, vencimiento el tercer viernes y liquidación en efectivo contra el SOQ www.cmegroup.com