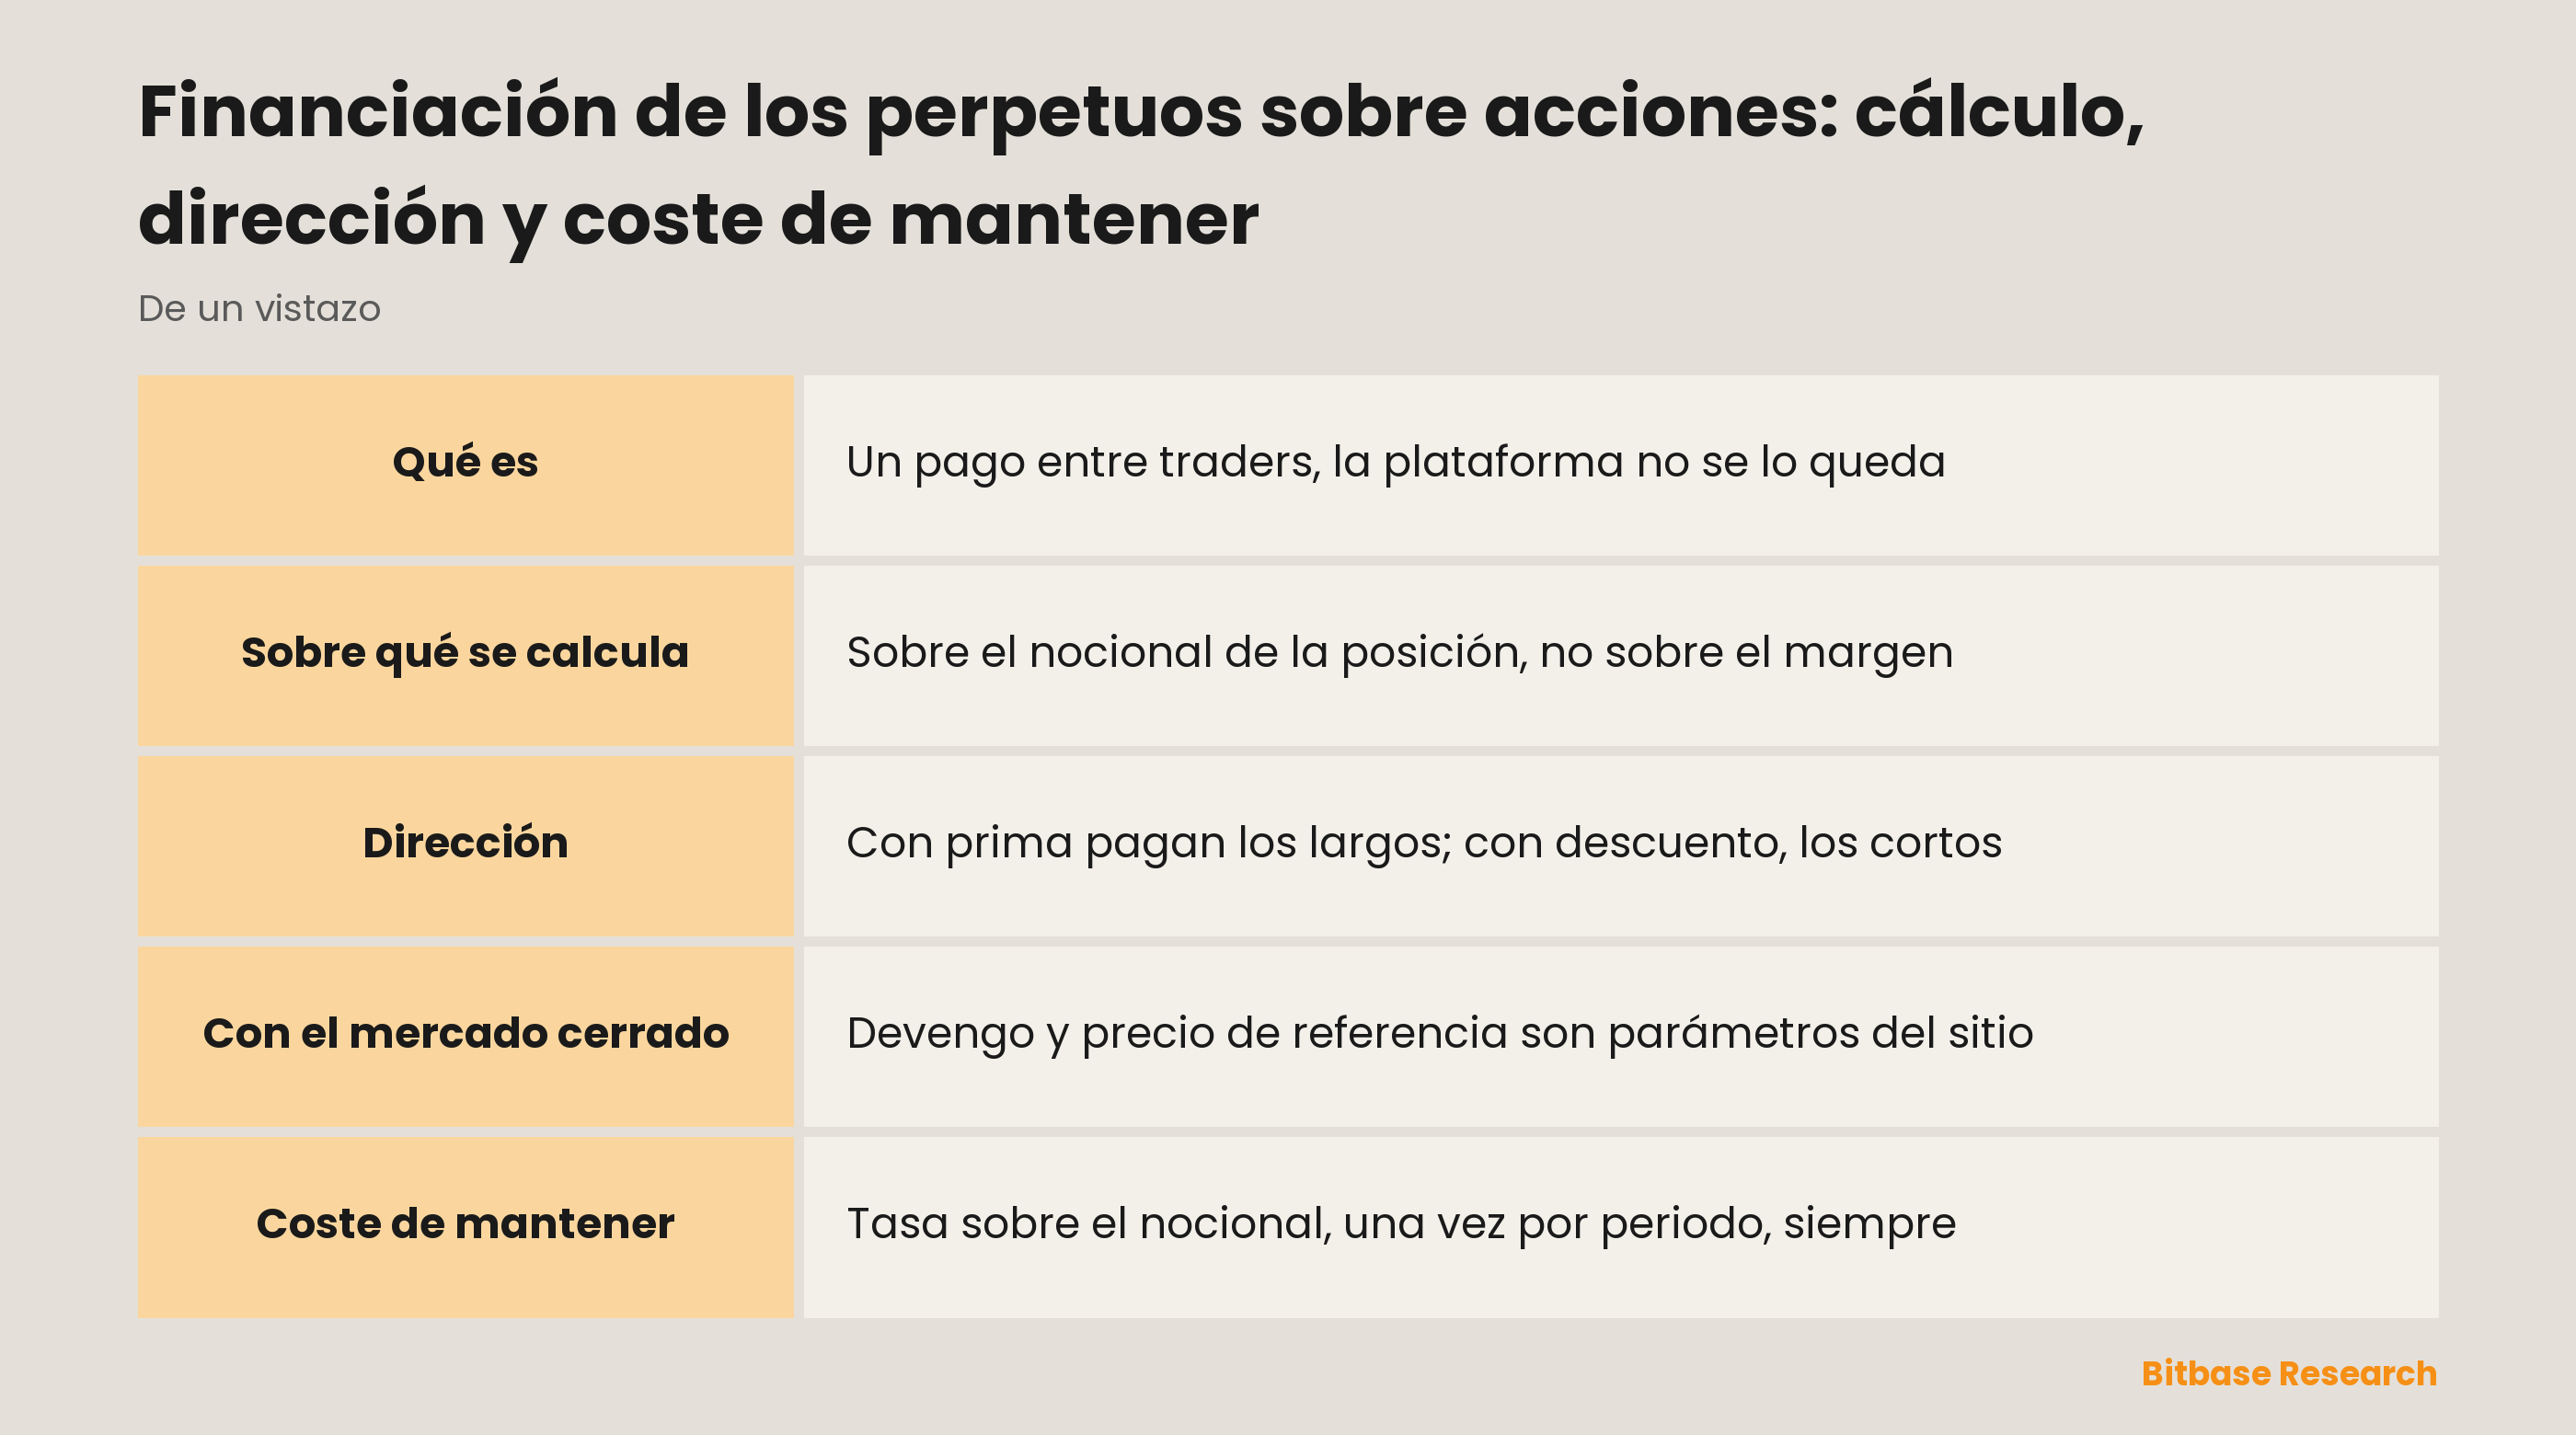
Tú nunca le pagas la financiación al exchange. Se la pagas a los traders que están al otro lado del contrato, o ellos te la pagan a ti, y hacia dónde va lo decide dónde cotiza el perpetuo frente a la acción que sigue. El pago se repite en cada periodo que la posición sigue abierta, de modo que el tiempo de tenencia se convierte en una partida de coste. En un perpetuo sobre acciones hay una capa más: el mercado que aporta el precio de referencia cierra todas las noches.
Sobre qué se calcula el pago
La financiación es una transferencia recurrente entre el lado largo y el corto del mismo contrato. La guía de los perpetuos sobre acciones explica por qué tiene que existir el mecanismo: un contrato sin fecha de liquidación no tiene nada que lo empuje hacia el subyacente, así que ese trabajo lo hace el pago. Lo que sigue es la parte que determina cuánto cuesta mantener la posición.
Empieza por la base de cálculo, porque de ella sale todo lo demás. La financiación se calcula sobre el valor nocional de la posición — el tamaño multiplicado por el precio —, no sobre el margen aportado para sostenerla. Dos cuentas con exposición idéntica deben financiación idéntica, aunque una haya puesto la décima parte de la garantía que puso la otra.
De ahí caen tres consecuencias. El apalancamiento no sube la factura de financiación; encoge la cuenta a la que se carga esa factura, de manera que el mismo pago pasa a ser una porción mucho mayor del margen en riesgo. La comisión de negociación de la plataforma es un cargo aparte que se suma encima, y va a la plataforma en lugar de a otro trader. Y una posición puede estar plana en precio y aun así perder en la cuenta, porque el pago sigue llegando se haya movido el precio o no. La mecánica se traslada intacta desde la tasa de financiación del mundo cripto; lo que cambia la factura son la base y la dirección.
Hacia qué lado fluye
La dirección no la elige un calendario ni la opinión de la plataforma. Sale del propio precio del contrato medido contra su referencia.
| Signo de la tasa | Dónde cotiza el perpetuo | Quién paga a quién | Qué describe |
|---|---|---|---|
| Positiva | Con prima sobre la referencia | Los largos pagan a los cortos | La demanda de estar largo supera al lado corto |
| Negativa | Con descuento sobre la referencia | Los cortos pagan a los largos | El lado saturado es el corto |
| Cerca de cero | En línea con la referencia | Casi nada cambia de manos | Los dos lados están casi equilibrados |
Lee el signo como una descripción del posicionamiento, nunca como una instrucción. Una tasa positiva dice que el lado largo está pagando ahora mismo por seguir largo. No dice nada sobre hacia dónde irá la acción después, y un posicionamiento saturado puede seguir saturado durante semanas. Lo que el signo informa con precisión es qué lado está subvencionando al otro en este momento y, por tanto, si tu propia base de coste crece o se reduce mientras esperas.
Por qué se mueve la tasa
El pago es correctivo por construcción. Cuando el perpetuo cotiza por encima de su referencia, cobrar al lado largo encarece mantenerlo, y ese encarecimiento es la presión que estrecha la brecha. Por debajo de la referencia, el incentivo funciona al revés. Cuanto más ancha es la brecha, más fuerte tiene que empujar el mecanismo — por eso la tasa no es una constante, sino una cifra que se vuelve a fijar cada periodo a partir de condiciones que acaban de cambiar.
La aritmética en sí — cada cuánto se liquida, qué fórmula convierte una prima en una tasa, qué límites impiden que un solo periodo se dispare — es un parámetro de la plataforma y no una propiedad del instrumento. Dos plataformas con un perpetuo sobre la misma acción pueden liquidar con calendarios distintos y llegar a cifras distintas. Lee la página de reglas del contrato de la plataforma en la que operas. Nada más es la fuente autorizada, y además puede cambiar.
Qué pasa cuando el mercado de acciones cierra
Aquí la versión sobre acciones se separa de la cripto, y la diferencia no está en el apalancamiento, ni en el tamaño, ni en las comisiones. Está en el calendario que hay debajo de la referencia.
Un perpetuo cripto se apoya en un mercado spot que nunca cierra: siempre hay una operación reciente con la que construir una referencia, y el intervalo entre una observación y la siguiente se mide en segundos. Un perpetuo sobre acciones se apoya en un mercado que cierra cada tarde entre semana, permanece cerrado todo el fin de semana y vuelve a cerrar en los festivos. Durante esas horas el subyacente no produce ninguna operación nueva: no son escasas, es que no hay.
Por eso aquí se vuelven reales dos preguntas que en un perpetuo cripto sencillamente no aparecen. ¿Con qué se construye la referencia mientras el mercado de referencia está cerrado? ¿Y la financiación se devenga durante esas horas o se detiene?
Las dos cosas son parámetros de la plataforma y las dos viven en la página de reglas del contrato. Conviene encontrarlas antes del primer fin de semana y no después, porque las dos respuestas posibles no son simétricas. Si el devengo continúa durante el cierre, un fin de semana son varios periodos de coste sobre una posición cuyo subyacente no puede moverse. Si se detiene, el coste se reanuda en la reapertura, contra un precio que puede haber abierto con hueco. En cualquier caso el precio de marca sigue corriendo, así que una posición puede cerrarse por liquidación mientras el mercado donde cotiza la acción está a oscuras.
Cómo se acumula la factura
El coste de mantener es la suma, a lo largo de todos los periodos en que la posición estuvo abierta, de la tasa de cada periodo aplicada al nocional de ese periodo. Tres entradas, y solo una la fijas tú.
El nocional se elige en la entrada y después deriva con el precio. La tasa se vuelve a fijar cada periodo y no se puede conocer por adelantado. El número de periodos es sencillamente cuánto tiempo te quedaste. Por eso el total no es un precio que se pueda pedir al entrar — es una acumulación, y lo único que queda bajo control directo es el tamaño.
De ahí salen dos propiedades. El coste crece con el tiempo de tenencia y no con el número de operaciones, lo que invierte la intuición que casi todo el mundo trae desde las acciones. Y no se detiene cuando se detiene el precio: una posición que lleva un mes sin ir a ninguna parte ha estado pagando, o cobrando, ese mes entero. La aritmética desarrollada de esa acumulación está en cuánto cuesta mantener un perpetuo, y cómo esos pagos aterrizan en la cuenta en lugar de en el movimiento no realizado del precio está en pagos de financiación y resultado del perpetuo.
Una exposición, tres formas de coste
| Instrumento | Cuándo se cobra el coste de mantener | Con qué escala | Qué lo termina |
|---|---|---|---|
| Acción comprada en firme | Solo en la entrada y en la salida | Con la operación, no con el plazo | Vender la acción |
| Perpetuo sobre acciones | En cada periodo de financiación | Con nocional, tasa y tiempo transcurrido | Cerrar la posición |
| Microfuturo sobre índice | Una vez por cada roll | Con el diferencial entre dos vencimientos | El vencimiento o el roll |
La fila del medio es la que peor se traslada desde la de arriba. Comprar una acción en firme cuesta comisión dos veces y, salvo que la posición esté financiada, nada en medio, así que en términos de coste de mantener un año es casi lo mismo que un día. El perpetuo invierte esa forma: entrar es barato y quedarse no lo es.
La fila de abajo tiene otra forma más. Los microfuturos sobre índices no llevan financiación en absoluto. Funcionan en un ciclo trimestral y liquidan en efectivo el tercer viernes de marzo, junio, septiembre y diciembre, de modo que quien quiera exposición continua paga en el roll — una vez por trimestre, como diferencia de precio entre el contrato que vence y el siguiente. La misma idea económica, solo que llega en un pago único en vez de en un goteo.
Qué revisar antes de la primera noche
Cuatro puntos de la página de reglas de la plataforma deciden lo que una posición cuesta de verdad, y ninguno se deduce de un contrato cripto. El intervalo de liquidación: cada cuánto se cobra el pago. La fórmula y sus límites, incluido cualquier tope sobre lo extremo que puede llegar a ser un solo periodo. El tratamiento durante el cierre: qué ocurre con el precio de referencia y con el devengo mientras el mercado subyacente está parado. Y la contabilización — realizada contra el saldo o cargada al margen de la posición, porque eso decide si la financiación por sí sola puede llegar a una liquidación forzosa.
En resumen
La financiación es una transferencia entre traders, calculada sobre el nocional, cuya dirección la fija que el contrato cotice por encima o por debajo del mercado que sigue. Se acumula con el tiempo y no con la actividad, lo que convierte el plazo previsto de tenencia en un dato de entrada para el tamaño de la posición y no en una idea tardía. Lo único genuinamente propio de las acciones es la ventana de cierre — y es también la parte que ninguna guía puede responder por ti: el intervalo, la fórmula, los límites y el tratamiento durante el cierre viven en la página de reglas del contrato de la plataforma en la que se opera, y cambian.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- ES frente a MES: tamaño del contrato, margen, horario y rollover
- La FOMC y los derivados sobre acciones: volatilidad, ejecución y riesgo de posición
- NQ frente a MNQ: tamaño del contrato, margen, horario y rollover
- ¿Qué es la cripto envuelta?
- Cómo se liquidan los mercados de predicción
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en septiembre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Especificaciones del CME Micro E-mini Nasdaq-100: ciclo trimestral, tercer viernes y liquidación en efectivo www.cmegroup.com
[2] CME Micro E-mini S&P 500: liquidación trimestral en efectivo y el roll entre vencimientos www.cmegroup.com